Artikel über maschinelles Lernen im Handel.

Erstellen von KI-basierten Handelsrobotern: native Integration der Bibliotheken für Python, Matrizen und Vektoren, Mathematik und Statistik und vieles mehr.
Finden Sie heraus, wie Sie maschinelles Lernen im Handel einsetzen können. Neuronen, Perzeptronen, Faltungs- und rekurrente Netze, Vorhersagemodelle – beginnen Sie mit den Grundlagen und arbeiten Sie sich bis zur Entwicklung Ihrer eigenen KI vor. Sie lernen, wie man neuronale Netze für den algorithmischen Handel auf Finanzmärkten trainiert und anwendet.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Artificial Showering Algorithm (ASHA)
Der Artikel stellt den Künstlichen Duschalgorithmus (ASHA) vor, eine neue metaheuristische Methode, die für die Lösung allgemeiner Optimierungsprobleme entwickelt wurde. Auf der Grundlage der Simulation von Wasserfluss- und Akkumulationsprozessen konstruiert dieser Algorithmus das Konzept eines idealen Feldes, in dem jede Einheit der Ressource (Wasser) aufgerufen ist, eine optimale Lösung zu finden. Wir werden herausfinden, wie ASHA Fließ- und Akkumulationsprinzipien anpasst, um Ressourcen in einem Suchraum effizient zuzuweisen, und seine Implementierung und Testergebnisse sehen.


Neuronale Netze im Handel: Knotenadaptive Graphendarstellung mit NAFS
Wir laden Sie ein, sich mit der NAFS-Methode (Node-Adaptive Feature Smoothing) vertraut zu machen, einem nicht-parametrischen Ansatz zur Erstellung von Knotenrepräsentationen, der kein Parametertraining erfordert. NAFS extrahiert Merkmale jedes Knotens anhand seiner Nachbarn und kombiniert diese Merkmale dann adaptiv, um eine endgültige Darstellung zu erstellen.

Algorithmus der erfolgreichen Gastronomen (SRA)
Der Successful Restaurateur Algorithm (SRA) ist eine innovative Optimierungsmethode, die sich an den Prinzipien des Restaurantbetriebs orientiert. Im Gegensatz zu traditionellen Ansätzen werden bei der SRA schwache Lösungen nicht verworfen, sondern durch die Kombination mit Elementen erfolgreicher Lösungen verbessert. Der Algorithmus zeigt konkurrenzfähige Ergebnisse und bietet eine neue Perspektive für das Gleichgewicht zwischen Erkunden und Nutzen bei Optimierungsproblemen.


Adaptive Social Behavior Optimization (ASBO): Zweiphasige Entwicklung
Wir beschäftigen uns weiterhin mit dem Thema des Sozialverhaltens von Lebewesen und dessen Auswirkungen auf die Entwicklung eines neuen mathematischen Modells - ASBO (Adaptive Social Behavior Optimization). Wir werden uns mit der zweiphasigen Entwicklung befassen, den Algorithmus testen und Schlussfolgerungen ziehen. So wie sich in der Natur eine Gruppe von Lebewesen zusammenschließt, um zu überleben, nutzt ASBO die Prinzipien des kollektiven Verhaltens, um komplexe Optimierungsprobleme zu lösen.

Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (MASAAT)
Wir stellen das Multi-Agent Self-Adaptive Portfolio Optimization Framework (MASAAT) vor, das Aufmerksamkeitsmechanismen und Zeitreihenanalyse kombiniert. MASAAT generiert eine Reihe von Agenten, die Preisreihen und Richtungsänderungen analysieren und so die Identifizierung signifikanter Fluktuationen in Vermögenspreisen auf verschiedenen Detailebenen ermöglichen.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 79): Verwendung von Gator-Oszillator und Akkumulations-/Distributions-Oszillator mit überwachtem Lernen
Im letzten Beitrag haben wir die Paarung von Gator-Oszillator und Akkumulations-/Distributions-Oszillator in ihrer typischen Einstellung der von ihnen erzeugten Rohsignale betrachtet. Diese beiden Indikatoren sind als Trend- bzw. Volumenindikatoren zu verstehen. Im Anschluss an diesen Teil untersuchen wir die Auswirkungen, die das überwachte Lernen auf die Verbesserung einiger der von uns untersuchten Merkmalsmuster haben kann. Unser überwachter Lernansatz ist ein CNN, der mit Kernelregression und Skalarproduktähnlichkeit arbeitet, um seine Kernel und Kanäle zu dimensionieren. Wie immer tun wir dies in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.


Klassische Strategien neu interpretieren (Teil 17): Modellierung technischer Indikatoren
In dieser Diskussion konzentrieren wir uns auf die Frage, wie wir die gläserne Decke durchbrechen können, die uns die klassischen Techniken des maschinellen Lernens im Finanzbereich auferlegen. Es scheint, dass die größte Einschränkung für den Wert, den wir aus statistischen Modellen ziehen können, nicht in den Modellen selbst liegt – weder in den Daten noch in der Komplexität der Algorithmen – sondern vielmehr in der Methodik, mit der wir sie anwenden. Mit anderen Worten: Der wahre Engpass kann darin liegen, wie wir das Modell einsetzen, und nicht in der eigentlichen Fähigkeit des Modells.

Neuronales Netz in der Praxis: Kleinste Quadrate
In diesem Artikel werden wir uns einige Ideen ansehen, u. a. dass mathematische Formeln im Aussehen komplexer sind als bei der Implementierung in Code. Außerdem werden wir uns damit beschäftigen, wie man einen Chart-Quadranten einrichtet, sowie mit einem interessanten Problem, das in Ihrem MQL5-Code auftreten kann. Obwohl ich, um ehrlich zu sein, immer noch nicht ganz verstehe, wie ich es erklären soll. Wie auch immer, ich zeige Ihnen, wie Sie das im Code beheben können.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 47): Verstärkungslernen mit Temporaler Differenz
Temporal Difference ist ein weiterer Algorithmus des Reinforcement Learning, der Q-Werte auf der Grundlage der Differenz zwischen vorhergesagten und tatsächlichen Belohnungen während des Agententrainings aktualisiert. Sie befasst sich speziell mit der Aktualisierung von Q-Werten, ohne sich um die Verknüpfung von Zustand und Aktion zu kümmern. Daher wollen wir sehen, wie wir dies, wie in früheren Artikeln, in einem mit einem Assistenten zusammengestellten Expert Advisor anwenden können.


Erstellung eines Indikators für die Volatilitätsprognose mit Python
In diesem Artikel prognostizieren wir die zukünftige extreme Volatilität anhand einer binären Klassifizierung. Außerdem werden wir mit Hilfe von maschinellem Lernen einen Indikator für extreme Volatilität entwickeln.

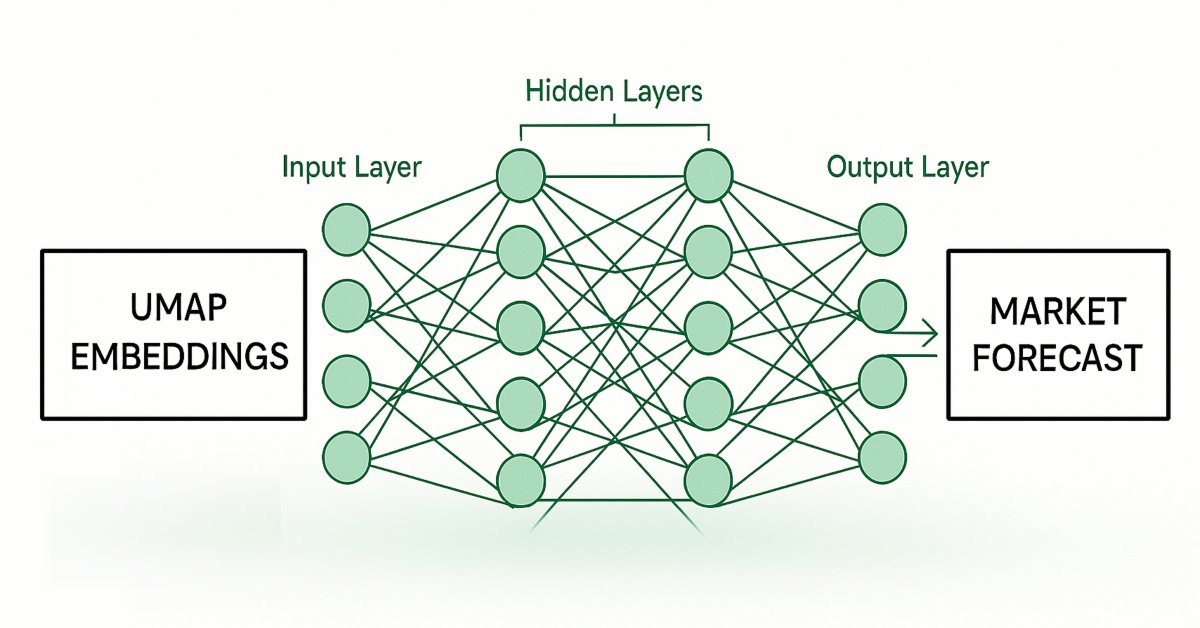
Feature Engineering mit Python und MQL5 (Teil IV): Erkennung von Kerzenmustern mit der UMAP-Regression
Techniken zur Dimensionenreduktion werden häufig eingesetzt, um die Leistung von Modellen des maschinellen Lernens zu verbessern. Wir wollen nun eine relativ neue Technik erörtern, die als Uniform Manifold Approximation and Projection (UMAP) bekannt ist. Diese neue Technik wurde entwickelt, um die Einschränkungen herkömmlicher Methoden zu überwinden, die Artefakte und Verzerrungen in den Daten verursachen. UMAP ist eine leistungsstarke Technik zur Dimensionenreduzierung und hilft uns, ähnliche Kerzen auf eine neuartige und effektive Weise zu gruppieren, die unsere Fehlerquoten bei Daten, die nicht in der Stichprobe enthalten sind, reduziert und unsere Handelsleistung verbessert.

Neuronale Netze im Handel: Verwenden von Sprachmodellen für die Zeitreihenprognose
Wir untersuchen weiterhin Modelle zur Zeitreihenprognose. In diesem Artikel machen wir uns mit einem komplexen Algorithmus vertraut, der auf der Verwendung eines vortrainierten Sprachmodells basiert.

Black Hole Algorithmus (BHA)
Der Black Hole Algorithm (BHA) nutzt die Prinzipien der Schwerkraft von Schwarzen Löchern, um Lösungen zu optimieren. In diesem Artikel werden wir uns ansehen, wie BHA die besten Lösungen findet und dabei lokale Extreme vermeidet, und warum dieser Algorithmus zu einem leistungsstarken Werkzeug für die Lösung komplexer Probleme geworden ist. Erfahren Sie, wie einfache Ideen zu beeindruckenden Ergebnissen in der Welt der Optimierung führen können.


Die Grenzen des maschinellen Lernens überwinden (Teil 6): Effektive Speichervalidierung
In dieser Diskussion stellen wir den klassischen Ansatz der Zeitreihen-Kreuzvalidierung modernen Alternativen gegenüber, die seine Grundannahmen in Frage stellen. Wir zeigen die wichtigsten blinden Flecken der traditionellen Methode auf – insbesondere ihr Versagen, die sich verändernden Marktbedingungen zu berücksichtigen. Um diese Lücken zu schließen, führen wir die Effective Memory Cross-Validation (EMCV) ein, einen domänenspezifischen Ansatz, der die lange gehegte Annahme in Frage stellt, dass mehr historische Daten immer die Leistung verbessern.


Neuronales Netz in der Praxis: Pseudoinverse (II)
Da es sich bei diesen Artikeln um Lehrmaterial handelt und sie nicht dazu gedacht sind, die Implementierung bestimmter Funktionen zu zeigen, werden wir in diesem Artikel ein wenig anders vorgehen. Anstatt zu zeigen, wie man die Faktorisierung anwendet, um die Inverse einer Matrix zu erhalten, werden wir uns auf die Faktorisierung der Pseudoinverse konzentrieren. Der Grund dafür ist, dass es keinen Sinn macht, zu zeigen, wie man den allgemeinen Koeffizienten erhält, wenn man es auf eine spezielle Weise tun kann. Noch besser: Der Leser kann ein tieferes Verständnis dafür entwickeln, warum die Dinge so geschehen, wie sie geschehen. Lassen Sie uns nun herausfinden, warum die Hardware die Software im Laufe der Zeit ersetzt.

Optimierung mit der bakteriellen Chemotaxis (BCO)
Der Artikel stellt die ursprüngliche Version des Algorithmus zur Optimierung der bakteriellen Chemotaxis (BCO) und seine modifizierte Version vor. Wir werden uns alle Unterschiede genauer ansehen, mit besonderem Augenmerk auf die neue Version von BCOm, die den Mechanismus der bakteriellen Bewegung vereinfacht, die Abhängigkeit von der Positionsgeschichte verringert und einfachere mathematische Verfahren verwendet als die rechenintensive Originalversion. Wir werden auch die Tests durchführen und die Ergebnisse zusammenfassen.


Neuronale Netze im Handel: Hyperbolisches latentes Diffusionsmodell (HypDiff)
Der Artikel befasst sich mit Methoden zur Kodierung von Ausgangsdaten im hyperbolischen latenten Raum durch anisotrope Diffusionsprozesse. Dies trägt dazu bei, die topologischen Merkmale der aktuellen Marktsituation genauer zu erfassen und die Qualität der Analyse zu verbessern.


Neuronale Netze leicht gemacht (Teil 96): Mehrskalige Merkmalsextraktion (MSFformer)
Die effiziente Extraktion und Integration von langfristigen Abhängigkeiten und kurzfristigen Merkmalen ist nach wie vor eine wichtige Aufgabe bei der Zeitreihenanalyse. Ihr richtiges Verständnis und ihre Integration sind notwendig, um genaue und zuverlässige Prognosemodelle zu erstellen.

Neuronale Netze im Handel: Ein Multi-Agent Self-Adaptive Modell (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive Multi-Agenten-System MASA vorgestellt, das Reinforcement-Learning-Ansätze und selbstanpassende Strategien kombiniert und so ein harmonisches Gleichgewicht zwischen Rentabilität und Risiko unter turbulenten Marktbedingungen ermöglicht. Wir haben die Funktionalität der einzelnen Agenten in diesem Rahmen aufgebaut. In diesem Artikel setzen wir die begonnene Arbeit fort und bringen sie zu einem logischen Abschluss.

Neuroboids Optimierungsalgorithmus 2 (NOA2)
Der neue proprietäre Optimierungsalgorithmus NOA2 (Neuroboids Optimization Algorithm 2) kombiniert die Prinzipien der Schwarmintelligenz mit neuronaler Steuerung. NOA2 kombiniert die Mechanik eines Neuroboidenschwarms mit einem adaptiven neuronalen System, das es den Agenten ermöglicht, ihr Verhalten selbst zu korrigieren, während sie nach dem Optimum suchen. Der Algorithmus wird derzeit aktiv weiterentwickelt und zeigt sein Potenzial für die Lösung komplexer Optimierungsprobleme.


Selbstoptimierende Expert Advisors in MQL5 (Teil 16): Überwachte lineare Systemidentifikation
Die lineare Systemidentifikation kann mit dem Lernen gekoppelt werden, um den Fehler in einem überwachten Lernalgorithmus zu korrigieren. So können wir Anwendungen entwickeln, die von statistischen Modellierungstechniken abhängen, ohne zwangsläufig die Anfälligkeit der restriktiven Annahmen des Modells zu übernehmen. Klassische überwachte Lernalgorithmen haben viele Bedürfnisse, die durch die Kombination dieser Modelle mit einem Feedback-Controller ergänzt werden können, der das Modell korrigieren kann, um mit den aktuellen Marktbedingungen Schritt zu halten.

Merkmalsauswahl und Dimensionenreduktion mit Hilfe von Hauptkomponenten
Der Artikel befasst sich mit der Implementierung eines modifizierten Algorithmus der „Forward Selection Component Analysis“, der sich auf die von Luca Puggini und Sean McLoone in „Forward Selection Component Analysis: Algorithms and Applications“ vorgestellte Forschung stützt.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 80): Verwendung von Ichimoku-Muster und des ADX-Wilder mit TD3 Reinforcement Learning
Dieser Artikel schließt an Teil 74 an, in dem wir die Paarung von Ichimoku und ADX im Rahmen des überwachten Lernens untersuchten, und verlagert den Schwerpunkt auf das Bestärkende Lernen. Ichimoku und ADX bilden eine komplementäre Kombination von Unterstützungs-/Widerstandskartierung und Trendstärkemessung. In dieser Folge wird gezeigt, wie der Twin Delayed Deep Deterministic Policy Gradient (TD3) Algorithmus mit diesem Indikatorensatz verwendet werden kann. Wie bei früheren Teilen der Serie erfolgt die Implementierung in einer nutzerdefinierten Signalklasse, die für die Integration mit dem MQL5-Assistenten entwickelt wurde, was eine problemlose Zusammenstellung von Expert Advisors ermöglicht.

Big Bang – Big Crunch (BBBC) Algorithmus
Der Artikel stellt die Methode Big Bang – Big Crunch vor, die aus zwei Schlüsselphasen besteht: zyklische Erzeugung von Zufallspunkten und deren Komprimierung zur optimalen Lösung. Dieser Ansatz kombiniert Erkundung und Verfeinerung und ermöglicht es uns, schrittweise bessere Lösungen zu finden und neue Optimierungsmöglichkeiten zu erschließen.

Neuronale Netze im Handel: Punktwolkenanalyse (PointNet)
Die direkte Analyse von Punktwolken vermeidet unnötiges Datenwachstum und verbessert die Leistung von Modellen bei Klassifizierungs- und Segmentierungsaufgaben. Solche Ansätze zeigen eine hohe Leistungsfähigkeit und Robustheit gegenüber Störungen in den Originaldaten.


Neuronale Netze im Handel: Modelle mit Wavelet-Transformation und Multitasking-Aufmerksamkeit
Wir laden Sie ein, einen Rahmen zu erkunden, der Wavelet-Transformationen und ein Multitasking-Selbstaufmerksamkeitsmodell kombiniert, um die Reaktionsfähigkeit und Genauigkeit von Prognosen unter volatilen Marktbedingungen zu verbessern. Die Wavelet-Transformation ermöglicht die Zerlegung der Renditen von Vermögenswerten in hohe und niedrige Frequenzen, wodurch langfristige Markttrends und kurzfristige Schwankungen sorgfältig erfasst werden.

Ensemble-Methoden zur Verbesserung von Klassifizierungsaufgaben in MQL5
In diesem Artikel stellen wir die Implementierung mehrerer Ensemble-Klassifikatoren in MQL5 vor und erörtern ihre Wirksamkeit in verschiedenen Situationen.


Winkelanalyse von Preisbewegungen: Ein hybrides Modell zur Prognose von Finanzmärkten
Was ist die Winkelanalyse der Finanzmärkte? Wie kann man mithilfe der Winkel von Preisbewegung und maschinellem Lernen genaue Prognosen mit einer Genauigkeit von 67 % erstellen? Wie kann man ein Regressions- und Klassifikationsmodell mit Winkelmerkmalen kombinieren und einen funktionierenden Algorithmus erhalten? Was hat Gann damit zu tun? Warum sind Winkel der Preisbewegung ein guter Indikator für maschinelles Lernen?

Neuronale Netze im Handel: Hierarchische Vektortransformer (HiVT)
Wir laden Sie ein, die Methode Hierarchical Vector Transformer (HiVT) kennenzulernen, die für die schnelle und genaue Vorhersage von multimodalen Zeitreihen entwickelt wurde.


Wechselseitige Information als Kriterium für die schrittweise Auswahl von Merkmalen
In diesem Artikel stellen wir eine MQL5-Implementierung der schrittweisen Merkmalsauswahl vor, die auf der wechselseitigen Information zwischen einer optimalen Prädiktorenmenge und einer Zielvariablen basiert.


Neuronale Netze im Handel: Modelle mit Wavelet-Transformation und Multitasking-Aufmerksamkeit (letzter Teil)
Im vorangegangenen Artikel haben wir die theoretischen Grundlagen erforscht und mit der Umsetzung der Ansätze des Systems Multitask-Stockformer begonnen, das die Wavelet-Transformation und das Self-Attention-Multitask-Modell kombiniert. Wir fahren fort, die Algorithmen dieses Rahmens zu implementieren und ihre Effektivität anhand realer historischer Daten zu bewerten.


Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive System MASAAT der Multi-Agenten vorgestellt, das ein Ensemble von Agenten verwendet, um eine Kreuzanalyse von multimodalen Zeitreihen auf verschiedenen Datenskalen durchzuführen. Heute werden wir die Ansätze dieses Rahmens in MQL5 weiter umsetzen und diese Arbeit zu einem logischen Abschluss bringen.


Neuronale Netze im Handel: Hierarchischer Dual-Tower-Transformer (Hidformer)
Wir laden Sie ein, sich mit dem Hierarchical Double-Tower Transformer (Hidformer) vertraut zu machen, der für Zeitreihenprognosen und Datenanalysen entwickelt wurde. Die Autoren des Rahmenwerks schlugen mehrere Verbesserungen an der Transformer-Architektur vor, die zu einer höheren Vorhersagegenauigkeit und einem geringeren Verbrauch an Rechenressourcen führten.


Neuronale Netze im Handel: Multi-Task-Lernen auf der Grundlage des ResNeXt-Modells (letzter Teil)
Wir erforschen weiterhin ein auf ResNeXt basierendes Multitasking-Lernsystem, das sich durch Modularität, hohe Recheneffizienz und die Fähigkeit, stabile Muster in Daten zu erkennen, auszeichnet. Die Verwendung eines einzigen Encoders und spezieller „Köpfe“ verringert das Risiko einer Überanpassung des Modells und verbessert die Qualität der Prognosen.


Matrix-Faktorisierung: Ein praktikables Modell
Sie haben vielleicht nicht bemerkt, dass die Matrixmodellierung etwas seltsam war, da nur Spalten und nicht Zeilen und Spalten angegeben wurden. Das sieht sehr seltsam aus, wenn man den Code liest, der die Matrixfaktorisierung durchführt. Wenn Sie erwartet haben, die Zeilen und Spalten aufgelistet zu sehen, könnten Sie beim Versuch, zu faktorisieren, verwirrt werden. Außerdem ist diese Matrixmodellierungsmethode nicht die beste. Denn wenn wir Matrizen auf diese Weise modellieren, stoßen wir auf einige Einschränkungen, die uns zwingen, andere Methoden oder Funktionen zu verwenden, die nicht notwendig wären, wenn die Modellierung auf eine angemessenere Weise erfolgen würde.

Neuronale Netze im Handel: Kontrollierte Segmentierung
In diesem Artikel wird eine Methode zur Analyse komplexer multimodaler Interaktionen und zum Verstehen von Merkmalen erörtert.


Neuronale Netze im Handel: Zweidimensionale Verbindungsraummodelle (letzter Teil)
Wir erforschen weiterhin den innovativen Chimera-Rahmen – ein zweidimensionales Zustandsraummodell, das neuronale Netzwerktechnologien zur Analyse mehrdimensionaler Zeitreihen nutzt. Diese Methode bietet eine hohe Vorhersagegenauigkeit bei geringen Rechenkosten.


Klassische Strategien neu interpretieren (Teil 18): Suche nach Kerzenmustern
Dieser Artikel hilft neuen Community-Mitgliedern, ihre eigenen Kerzenmuster zu suchen und zu entdecken. Die Beschreibung dieser Muster kann entmutigend sein, da sie eine manuelle Suche und kreative Identifizierung von Verbesserungen erfordert. Hier stellen wir die Engulfing-Kerzen vor und zeigen, wie es für profitablere Handelsanwendungen verbessert werden kann.


Entwicklung von Trendhandelsstrategien mit maschinellem Lernen
In dieser Studie wird eine neuartige Methodik für die Entwicklung von Trendfolgestrategien vorgestellt. In diesem Abschnitt wird der Prozess der Annotation von Trainingsdaten und deren Verwendung zum Training von Klassifikatoren beschrieben. Dieser Prozess führt zu voll funktionsfähigen Handelssystemen, die für den MetaTrader 5 entwickelt wurden.


Neuronale Netze im Trading: Effektive Merkmalsextraktion zur präzisen Klassifizierung (letzter Teil)
Das Mantis-Framework transformiert komplexe Zeitreihen in informative Token und dient als zuverlässige Grundlage für einen intelligenten Handelsagenten, der in Echtzeit agieren kann.