Artikel über maschinelles Lernen im Handel.

Erstellen von KI-basierten Handelsrobotern: native Integration der Bibliotheken für Python, Matrizen und Vektoren, Mathematik und Statistik und vieles mehr.
Finden Sie heraus, wie Sie maschinelles Lernen im Handel einsetzen können. Neuronen, Perzeptronen, Faltungs- und rekurrente Netze, Vorhersagemodelle – beginnen Sie mit den Grundlagen und arbeiten Sie sich bis zur Entwicklung Ihrer eigenen KI vor. Sie lernen, wie man neuronale Netze für den algorithmischen Handel auf Finanzmärkten trainiert und anwendet.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


MQL5-Assistenz-Techniken, die Sie kennen sollten (Teil 07): Dendrogramme
Die Klassifizierung von Daten zu Analyse- und Prognosezwecken ist ein sehr vielfältiger Bereich des maschinellen Lernens, der eine große Anzahl von Ansätzen und Methoden umfasst. Dieser Beitrag befasst sich mit einem solchen Ansatz, der Agglomerativen Hierarchischen Klassifikation.


Neuronales Netz in der Praxis: Pseudoinverse (I)
Heute werden wir uns damit beschäftigen, wie man die Berechnung der Pseudoinverse in der reinen MQL5-Sprache implementiert. Der Code, den wir uns ansehen werden, wird für Anfänger viel komplexer sein, als ich erwartet hatte, und ich bin noch dabei herauszufinden, wie ich ihn auf einfache Weise erklären kann. Betrachten Sie dies also als eine Gelegenheit, einen ungewöhnlichen Code zu lernen. Ruhig und aufmerksam. Obwohl es nicht auf eine effiziente oder schnelle Anwendung abzielt, soll es so didaktisch wie möglich sein.


Datenkennzeichnung für Zeitreihenanalyse (Teil 6): Anwendung und Test des EAs, der ONNX verwendet
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!


Klassische Strategien neu interpretieren: Rohöl
In diesem Artikel greifen wir eine klassische Rohölhandelsstrategie wieder auf, um sie durch den Einsatz von Algorithmen des überwachten maschinellen Lernens zu verbessern. Wir werden ein Modell der kleinsten Quadrate konstruieren, um zukünftige Brent-Rohölpreise auf der Grundlage der Differenz zwischen Brent- und WTI-Rohölpreisen vorherzusagen. Unser Ziel ist es, einen Frühindikator für künftige Veränderungen der Brent-Preise zu ermitteln.

Integration von MQL5 in Datenverarbeitungspakete (Teil 1): Fortgeschrittene Datenanalyse und statistische Verarbeitung
Die Integration ermöglicht einen nahtlosen Arbeitsablauf, bei dem Finanzrohdaten aus MQL5 in Datenverarbeitungspakete wie Jupyter Lab für erweiterte Analysen einschließlich statistischer Tests importiert werden können.


Integrieren Sie Ihr eigenes LLM in EA (Teil 5): Handelsstrategie mit LLMs(II)-LoRA-Tuning entwickeln und testen
Angesichts der rasanten Entwicklung der künstlichen Intelligenz sind Sprachmodelle (language models, LLMs) heute ein wichtiger Bestandteil der künstlichen Intelligenz, sodass wir darüber nachdenken sollten, wie wir leistungsstarke LLMs in unseren algorithmischen Handel integrieren können. Für die meisten Menschen ist es schwierig, diese leistungsstarken Modelle auf ihre Bedürfnisse abzustimmen, sie lokal einzusetzen und sie dann auf den algorithmischen Handel anzuwenden. In dieser Artikelserie werden wir Schritt für Schritt vorgehen, um dieses Ziel zu erreichen.


Analyse überkaufter und überverkaufter Trends mit Ansätzen der Chaostheorie
Wir bestimmen den überkauften und überverkauften Zustand des Marktes nach der Chaostheorie: Wir integrieren die Prinzipien der Chaostheorie, der fraktalen Geometrie und der neuronalen Netze, um Finanzmärkte zu prognostizieren. Die Studie demonstriert die Verwendung des Lyapunov-Exponenten als Maß für die Zufälligkeit des Marktes und die dynamische Anpassung der Handelssignale. Die Methodik umfasst einen Algorithmus zur Erzeugung von fraktalem Rauschen, hyperbolische Tangentenaktivierung und Momentoptimierung.

Kategorientheorie in MQL5 (Teil 2)
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die zu Kommentaren und Diskussionen anregt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung der Händler fördert.

Integration von ML-Modellen mit dem Strategy Tester (Teil 3): Verwaltung von CSV-Dateien (II)
Dieses Material bietet eine vollständige Anleitung zur Erstellung einer Klasse in MQL5 für die effiziente Verwaltung von CSV-Dateien. Wir werden die Implementierung von Methoden zum Öffnen, Schreiben, Lesen und Umwandeln von Daten sehen. Wir werden auch überlegen, wie wir sie zum Speichern und Abrufen von Informationen nutzen können. Darüber hinaus werden wir die Grenzen und die wichtigsten Aspekte bei der Verwendung einer solchen Klasse erörtern. Dieser Artikel kann eine wertvolle Ressource für diejenigen sein, die lernen wollen, wie man CSV-Dateien in MQL5 verarbeitet.


Neuronale Netze leicht gemacht (Teil 73): AutoBots zur Vorhersage von Kursbewegungen
Wir fahren fort mit der Erörterung von Algorithmen für das Training von Trajektorievorhersagemodellen. In diesem Artikel werden wir uns mit einer Methode namens „AutoBots“ vertraut machen.

Scheinkorrelationen in Python
Scheinkorrelationen treten auf, wenn zwei Zeitreihen rein zufällig ein hohes Maß an Korrelation aufweisen, was zu irreführenden Ergebnissen bei der Regressionsanalyse führt. In solchen Fällen sind die Variablen zwar scheinbar miteinander verbunden, aber die Korrelation ist zufällig und das Modell kann unzuverlässig sein.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 23): CNNs
Convolutional Neural Networks sind ein weiterer Algorithmus des maschinellen Lernens, der sich darauf spezialisiert hat, mehrdimensionale Datensätze in ihre wichtigsten Bestandteile zu zerlegen. Wir sehen uns an, wie dies typischerweise erreicht wird, und untersuchen eine mögliche Anwendung für Händler in einer anderen Signalklasse des MQL5-Assistenten.


Selbstoptimierende Expert Advisors in MQL5 (Teil 12): Aufbau von linearen Klassifikatoren durch Matrixfaktorisierung
Dieser Artikel befasst sich mit der leistungsfähigen Rolle der Matrixfaktorisierung im algorithmischen Handel, insbesondere in MQL5-Anwendungen. Von Regressionsmodellen bis hin zu Multi-Target-Klassifikatoren gehen wir durch praktische Beispiele, die zeigen, wie einfach diese Techniken mit Hilfe von integrierten MQL5-Funktionen integriert werden können. Ganz gleich, ob Sie die Kursrichtung vorhersagen oder das Verhalten von Indikatoren modellieren wollen, dieser Leitfaden schafft eine solide Grundlage für den Aufbau intelligenter Handelssysteme mit Hilfe von Matrixmethoden.

Neuronale Netze leicht gemacht (Teil 74): Trajektorienvorhersage mit Anpassung
In diesem Artikel wird eine recht effektive Methode zur Vorhersage der Trajektorie von Multi-Agenten vorgestellt, die sich an verschiedene Umweltbedingungen anpassen kann.

Datenwissenschaft und maschinelles Lernen (Teil 21): Neuronale Netze entschlüsseln, Optimierungsalgorithmen entmystifiziert
Tauchen Sie ein in das Herz der neuronalen Netze, indem wir die Optimierungsalgorithmen, die innerhalb des neuronalen Netzes verwendet werden, entmystifizieren. In diesem Artikel erfahren Sie, mit welchen Schlüsseltechniken Sie das volle Potenzial neuronaler Netze ausschöpfen und Ihre Modelle zu neuen Höhen der Genauigkeit und Effizienz führen können.

Zeitreihen-Clustering für kausales Schlussfolgern
Clustering-Algorithmen beim maschinellen Lernen sind wichtige unüberwachte Lernalgorithmen, die die ursprünglichen Daten in Gruppen mit ähnlichen Beobachtungen unterteilen können. Anhand dieser Gruppen können Sie den Markt für ein bestimmtes Cluster analysieren, anhand neuer Daten nach den stabilsten Clustern suchen und kausale Schlüsse ziehen. In dem Artikel wird eine originelle Methode für das Clustering von Zeitreihen in Python vorgeschlagen.


Handelseinblicke durch Volumen: Mehr als OHLC-Charts
Ein algorithmisches Handelssystem, das die Volumenanalyse mit Techniken des maschinellen Lernens, insbesondere neuronalen LSTM-Netzen, kombiniert. Im Gegensatz zu traditionellen Handelsansätzen, die sich in erster Linie auf Preisbewegungen konzentrieren, legt dieses System den Schwerpunkt auf Volumenmuster und deren Ableitungen, um Marktbewegungen vorherzusagen. Die Methodik umfasst drei Hauptkomponenten: Analyse der Volumenderivate (erste und zweite Ableitung), LSTM-Vorhersagen für Volumenmuster und traditionelle technische Indikatoren.


Neuronale Netze im Trading: Effektive Merkmalsextraktion für präzise Klassifizierung (Mantis)
Lernen Sie Mantis kennen – ein leichtgewichtiges Foundation-Model für die Zeitreihenklassifizierung auf Basis einer Transformer-Architektur mit kontrastivem Vortraining und einem hybriden Attention-Mechanismus, der eine rekordverdächtige Genauigkeit und hohe Skalierbarkeit ermöglicht.

Saisonale Filterung und Zeitabschnitt für Deep Learning ONNX Modelle mit Python für EA
Können wir bei der Erstellung von Modellen für Deep Learning mit Python von der Saisonalität profitieren? Hilft das Filtern von Daten für die ONNX-Modelle, um bessere Ergebnisse zu erzielen? Welchen Zeitabschnitt sollten wir verwenden? Wir werden all dies in diesem Artikel behandeln.


Handelseinblicke über das Volumen: Trendbestätigung
Die Enhanced Trend Confirmation Technique kombiniert Preisaktionen, Volumenanalysen und maschinelles Lernen, um echte Marktbewegungen zu identifizieren. Für die Handelsvalidierung sind sowohl Preisausbrüche als auch Volumensprünge (50 % über dem Durchschnitt) erforderlich, während ein neuronales LSTM-Netzwerk für zusätzliche Bestätigung sorgt. Das System verwendet eine ATR-basierte Positionsgröße und ein dynamisches Risikomanagement, wodurch es an verschiedene Marktbedingungen angepasst werden kann und gleichzeitig falsche Signale herausfiltert.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 16): Hauptkomponentenanalyse mit Eigenvektoren
Die Hauptkomponentenanalyse, ein Verfahren zur Verringerung der Dimensionalität in der Datenanalyse, wird in diesem Artikel untersucht, und es wird gezeigt, wie sie mit Eigenwerten und Vektoren umgesetzt werden kann. Wie immer streben wir die Entwicklung eines Prototyps einer Experten-Signal-Klasse an, die im MQL5-Assistenten verwendet werden kann.

Von Python zu MQL5: Eine Reise in quanteninspirierte Handelssysteme
Der Artikel befasst sich mit der Entwicklung eines quanteninspirierten Handelssystems, das von einem Python-Prototyp zu einer MQL5-Implementierung für den realen Handel übergeht. Das System nutzt die Prinzipien der Quanteninformatik wie Überlagerung und Verschränkung, um Marktzustände zu analysieren, obwohl es auf klassischen Computern mit Quantensimulatoren läuft. Zu den wichtigsten Merkmalen gehören ein Drei-Qubit-System zur gleichzeitigen Analyse von acht Marktzuständen, 24-Stunden-Rückblicke und sieben technische Indikatoren für die Marktanalyse. Auch wenn die Genauigkeitsraten bescheiden erscheinen mögen, bieten sie in Verbindung mit geeigneten Risikomanagementstrategien einen erheblichen Vorteil.


Kategorientheorie (Teil 9): Monoid-Aktionen
Dieser Artikel setzt die Serie über die Implementierung der Kategorientheorie in MQL5 fort. Hier setzen wir Monoid-Aktionen als Mittel zur Transformation von Monoiden fort, die im vorigen Artikel behandelt wurden und zu mehr Anwendungen führen.

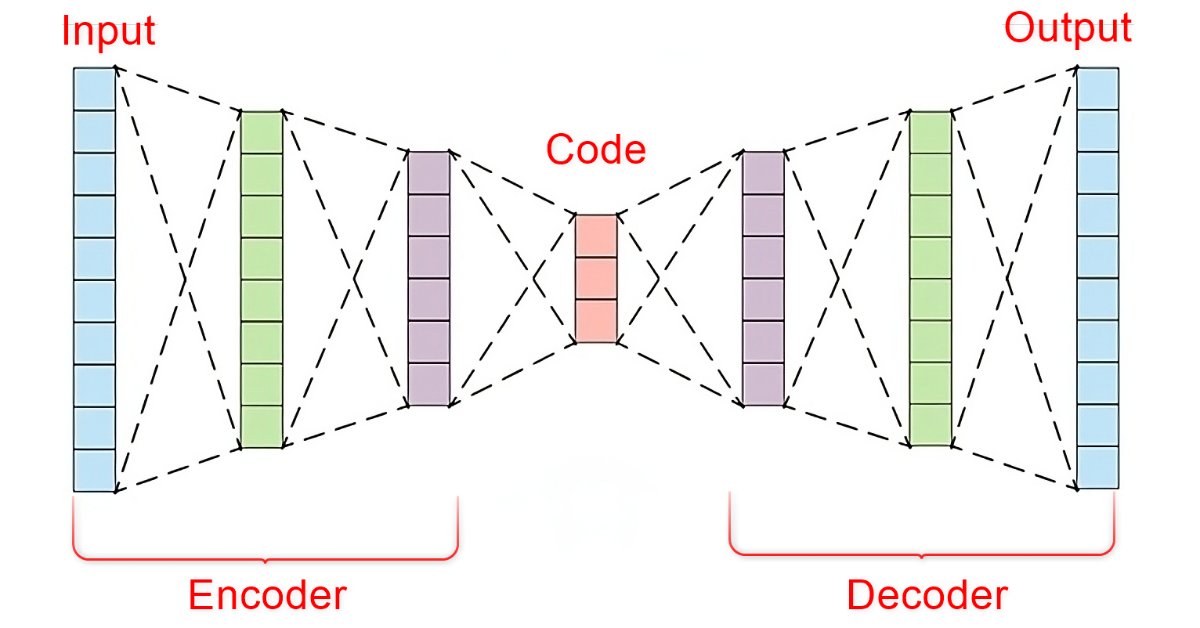
Datenwissenschaft und ML (Teil 22): Nutzung von Autoencodern Neuronaler Netze für intelligentere Trades durch den Übergang vom Rauschen zum Signal
In der schnelllebigen Welt der Finanzmärkte ist es für den erfolgreichen Handel entscheidend, aussagekräftige Signale vom Rauschen zu unterscheiden. Durch den Einsatz hochentwickelter neuronaler Netzwerkarchitekturen sind Autocoder hervorragend in der Lage, verborgene Muster in Marktdaten aufzudecken und verrauschte Daten in verwertbare Erkenntnisse umzuwandeln. In diesem Artikel gehen wir der Frage nach, wie Autoencoders die Handelspraktiken revolutionieren und Händlern ein leistungsfähiges Werkzeug an die Hand geben, um die Entscheidungsfindung zu verbessern und sich auf den dynamischen Märkten von heute einen Wettbewerbsvorteil zu verschaffen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 21): Testen mit Wirtschaftskalenderdaten
Die Daten des Wirtschaftskalenders sind standardmäßig nicht für das Testen mit Expert Advisors im Strategy Tester verfügbar. Wir sehen uns an, wie Datenbanken helfen können, diese Einschränkung zu umgehen. In diesem Artikel untersuchen wir, wie SQLite-Datenbanken verwendet werden können, um Wirtschaftskalender-Nachrichten zu archivieren, sodass assistentengestützte Expert Advisors diese nutzen können, um Handelssignale zu generieren.

Neuronale Netze im Handel: Direktionale Diffusionsmodelle (DDM)
In diesem Artikel werden gerichtete Diffusionsmodelle diskutiert, die datenabhängiges anisotropes und gerichtetes Rauschen in einem Vorwärtsdiffusionsprozess ausnutzen, um aussagekräftige Graphendarstellungen zu erfassen.

Datenwissenschaft und ML (Teil 41): Mustererkennung mit YOLOv8 im Forex und den Aktienmärkten
Die Erkennung von Mustern auf den Finanzmärkten ist eine Herausforderung, denn dazu muss man sehen, was auf dem Chart zu sehen ist, und das ist in MQL5 aufgrund der Bildbeschränkungen schwierig zu bewerkstelligen. In diesem Artikel werden wir ein anständiges Modell in Python besprechen, das uns hilft, mit minimalem Aufwand Muster im Chart zu erkennen.

Brain Storm Optimierungsalgorithmus (Teil I): Clustering
In diesem Artikel befassen wir uns mit einer innovativen Optimierungsmethode namens BSO (Brain Storm Optimization), die von einem natürlichen Phänomen namens „Brainstorming“ inspiriert ist. Wir werden auch einen neuen Ansatz zur Lösung von multimodalen Optimierungsproblemen diskutieren, den die BSO-Methode anwendet. Es ermöglicht die Suche nach mehreren optimalen Lösungen, ohne dass die Anzahl der Teilpopulationen vorher festgelegt werden muss. Wir werden auch die Clustermethoden K-Means und K-Means++ betrachten.

Künstlicher Algenalgorithmus (AAA)
Der Artikel befasst sich mit dem Künstlichen Algenalgorithmus (AAA), der auf den für Mikroalgen charakteristischen biologischen Prozessen beruht. Der Algorithmus umfasst eine Spiralbewegung, einen evolutionären Prozess und eine Anpassung, die es ihm ermöglicht, Optimierungsprobleme zu lösen. Der Artikel bietet eine eingehende Analyse der Funktionsprinzipien der AAA und ihres Potenzials für die mathematische Modellierung, wobei die Verbindung zwischen Natur und algorithmischen Lösungen hervorgehoben wird.


Kategorientheorie in MQL5 (Teil 21): Natürliche Transformationen mit LDA
In diesem Artikel, dem 21. in unserer Reihe, geht es weiter mit einem Blick auf natürliche Transformationen und wie sie mit Hilfe der linearen Diskriminanzanalyse umgesetzt werden können. Wir stellen diese Anwendungen in einem Signalklassenformat vor, wie im vorherigen Artikel.


Neuronales Netz in der Praxis: Geradenfunktion
In diesem Artikel werden wir einen kurzen Blick auf einige Methoden werfen, um eine Funktion zu erhalten, die unsere Daten in der Datenbank darstellen kann. Ich werde nicht im Detail darauf eingehen, wie man Statistiken und Wahrscheinlichkeitsstudien zur Interpretation der Ergebnisse verwendet. Überlassen wir das denjenigen, die sich wirklich mit der mathematischen Seite der Angelegenheit befassen wollen. Die Erforschung dieser Fragen wird entscheidend sein für das Verständnis dessen, was bei der Untersuchung neuronaler Netze eine Rolle spielt. Hier werden wir dieses Thema in aller Ruhe besprechen.

Selbstoptimierender Expert Advisor mit MQL5 und Python (Teil VI): Die Vorteile des tiefen doppelten Abstiegs nutzen
Das traditionelle maschinelle Lernen lehrt die Praktiker, darauf zu achten, dass ihre Modelle nicht übermäßig angepasst werden. Diese Ideologie wird jedoch durch neue Erkenntnisse in Frage gestellt, die von fleißigen Forschern aus Harvard veröffentlicht wurden, die herausgefunden haben, dass das, was als Überanpassung erscheint, unter Umständen das Ergebnis einer vorzeitigen Beendigung Ihrer Trainingsverfahren ist. Wir werden zeigen, wie wir die in der Forschungsarbeit veröffentlichten Ideen nutzen können, um unseren Einsatz von KI bei der Prognose von Ergebnissen zu verbessern.

Wirtschaftsprognosen: Erkunden des Potenzials von Python
Wie kann man die Wirtschaftsdaten der Weltbank für Prognosen nutzen? Was passiert, wenn man KI-Modelle und Wirtschaft kombiniert?

Neuronale Netze leicht gemacht (Teil 87): Zeitreihen-Patching
Die Vorhersage spielt eine wichtige Rolle in der Zeitreihenanalyse. Im neuen Artikel werden wir über die Vorteile des Zeitreihen-Patchings sprechen.

Feature Engineering mit Python und MQL5 (Teil II): Winkel des Preises
Im MQL5-Forum gibt es viele Beiträge, in denen um Hilfe bei der Berechnung der Steigung von Preisänderungen gebeten wird. In diesem Artikel wird eine Möglichkeit zur Berechnung des Winkels aufgezeigt, der sich aus den Kursveränderungen eines beliebigen Marktes ergibt, mit dem Sie handeln möchten. Außerdem werden wir die Frage beantworten, ob die Entwicklung dieser neuen Funktion den zusätzlichen Aufwand und die investierte Zeit wert ist. Wir werden untersuchen, ob die Steigung des Kurses die Genauigkeit unseres KI-Modells bei der Vorhersage des USDZAR-Paares auf dem M1 verbessern kann.

Datenwissenschaft und ML (Teil 40): Verwendung von Fibonacci-Retracements in Daten des maschinellen Lernens
Fibonacci-Retracements sind ein beliebtes Instrument der technischen Analyse, das Händlern hilft, potenzielle Umkehrzonen zu identifizieren. In diesem Artikel werden wir untersuchen, wie diese Retracement-Levels in Zielvariablen für maschinelle Lernmodelle umgewandelt werden können, damit diese den Markt mit Hilfe dieses leistungsstarken Tools besser verstehen können.

Neuronale Netze leicht gemacht (Teil 71): Zielkonditionierte prädiktive Kodierung (Goal-Conditioned Predictive Coding, GCPC)
In früheren Artikeln haben wir die Decision-Transformer-Methode und mehrere davon abgeleitete Algorithmen besprochen. Wir haben mit verschiedenen Zielsetzungsmethoden experimentiert. Während der Experimente haben wir mit verschiedenen Arten der Zielsetzung gearbeitet. Die Studie des Modells über die frühere Trajektorie blieb jedoch immer außerhalb unserer Aufmerksamkeit. In diesem Artikel. Ich möchte Ihnen eine Methode vorstellen, die diese Lücke füllt.


Neuronale Netze leicht gemacht (Teil 84): Umkehrbare Normalisierung (RevIN)
Wir wissen bereits, dass die Vorverarbeitung der Eingabedaten eine wichtige Rolle für die Stabilität der Modellbildung spielt. Für die Online-Verarbeitung von „rohen“ Eingabedaten verwenden wir häufig eine Batch-Normalisierungsschicht. Aber manchmal brauchen wir ein umgekehrtes Verfahren. In diesem Artikel wird einer der möglichen Ansätze zur Lösung dieses Problems erörtert.

Neuronale Netze im Handel: Eine komplexe Methode zur Vorhersage einer Trajektorie (Traj-LLM)
In diesem Artikel möchte ich Ihnen eine interessante Methode zur Vorhersage von Trajektorien vorstellen, die zur Lösung von Problemen im Bereich der autonomen Fahrzeugbewegungen entwickelt wurde. Die Autoren der Methode haben die besten Elemente verschiedener architektonischer Lösungen kombiniert.


Expert Advisor auf der Grundlage des universellen MLP-Approximators
In diesem Artikel wird eine einfache und zugängliche Methode zur Verwendung eines neuronalen Netzwerks in einem Handels-EA vorgestellt, für die keine tiefgreifenden Kenntnisse des maschinellen Lernens erforderlich sind. Die Methode eliminiert die Zielfunktionsnormalisierung und überwindet die Probleme der „Gewichtsexplosion“ und des „Netzwerkstaus“, indem sie intuitives Training und visuelle Kontrolle der Ergebnisse bietet.