Artikel über maschinelles Lernen im Handel.

Erstellen von KI-basierten Handelsrobotern: native Integration der Bibliotheken für Python, Matrizen und Vektoren, Mathematik und Statistik und vieles mehr.
Finden Sie heraus, wie Sie maschinelles Lernen im Handel einsetzen können. Neuronen, Perzeptronen, Faltungs- und rekurrente Netze, Vorhersagemodelle – beginnen Sie mit den Grundlagen und arbeiten Sie sich bis zur Entwicklung Ihrer eigenen KI vor. Sie lernen, wie man neuronale Netze für den algorithmischen Handel auf Finanzmärkten trainiert und anwendet.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Neuronale Netze im Handel: Marktanalyse mit Hilfe eines Muster-Transformers
Wenn wir Modelle zur Analyse der Marktsituation verwenden, konzentrieren wir uns hauptsächlich auf Kerzen. Es ist doch seit langem bekannt, dass Kerzen-Muster bei der Vorhersage künftiger Kursbewegungen helfen können. In diesem Artikel werden wir uns mit einer Methode vertraut machen, die es uns ermöglicht, diese beiden Ansätze zu integrieren.


Evolutionärer Handelsalgorithmus mit Verstärkungslernen und Auslöschung von schwachen Individuen (ETARE)
In diesem Artikel stelle ich einen innovativen Handelsalgorithmus vor, der evolutionäre Algorithmen mit Deep Reinforcement Learning für den Devisenhandel kombiniert. Der Algorithmus nutzt den Mechanismus der Auslöschung ineffizienter Individuen zur Optimierung der Handelsstrategie.


Neuronale Netze im Trading: Anomalieerkennung im Frequenzbereich (CATCH)
Das CATCH-Framework kombiniert Fourier-Transformation und Frequenz-Patching, um Marktanomalien genau zu erkennen, die mit herkömmlichen Methoden kaum oder gar nicht erkannt werden können. Im Folgenden untersuchen wir, wie dieser Ansatz verborgene Muster in Finanzdaten aufdeckt.

Die Rolle der Qualität von Zufallszahlengeneratoren für die Effizienz von Optimierungsalgorithmen
In diesem Artikel werden wir uns den Mersenne-Twister-Zufallszahlengenerator ansehen und ihn mit dem Standardgenerator in MQL5 vergleichen. Wir werden auch herausfinden, welchen Einfluss die Qualität des Zufallszahlengenerators auf die Ergebnisse der Optimierungsalgorithmen hat.

Neuronale Netze im Handel: Superpoint Transformer (SPFormer)
In diesem Artikel stellen wir eine Methode zur Segmentierung von 3D-Objekten vor, die auf dem Superpoint Transformer (SPFormer) basiert und bei der die Notwendigkeit einer zwischengeschalteten Datenaggregation entfällt. Dadurch wird der Segmentierungsprozess beschleunigt und die Leistung des Modells verbessert.


Optimierungsmethoden der ALGLIB-Bibliothek (Teil I)
In diesem Artikel werden wir uns mit den Optimierungsmethoden der ALGLIB-Bibliothek für MQL5 vertraut machen. Der Artikel enthält einfache und anschauliche Beispiele für die Verwendung von ALGLIB zur Lösung von Optimierungsproblemen, die das Erlernen der Methoden so einfach wie möglich machen. Wir werden uns die Verbindung von Algorithmen wie BLEIC, L-BFGS und NS im Detail ansehen und sie zur Lösung eines einfachen Testproblems verwenden.


Eine Einführung in die Kurven von Receiver Operating Characteristic
ROC-Kurven sind grafische Darstellungen, die zur Bewertung der Leistung von Klassifikatoren verwendet werden. Obwohl ROC-Diagramme relativ einfach zu handhaben sind, gibt es bei ihrer Verwendung in der Praxis häufig Missverständnisse und Fallstricke. Dieser Artikel bietet eine Einführung in ROC-Diagramme als Hilfsmittel für Praktiker, die die Leistungsbewertung von Klassifikatoren verstehen wollen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 62): Nutzung der Muster von ADX und CCI mit Reinforcement-Learning TRPO
Der ADX-Oszillator und der CCI-Oszillator sind Trendfolge- und Momentum-Indikatoren, die bei der Entwicklung eines Expert Advisors miteinander kombiniert werden können. Wir machen dort weiter, wo wir im letzten Artikel aufgehört haben, indem wir untersuchen, wie das Training in der Praxis und die Aktualisierung unseres entwickelten Modells dank des Verstärkungslernens erfolgen kann. Wir verwenden einen Algorithmus, den wir in dieser Serie noch behandeln werden, die sogenannte Trusted Region Policy Optimization (Optimierung vertrauenswürdiger Regionen). Und wie immer erlaubt uns die Zusammenstellung von Expert Advisors durch den MQL5-Assistenten, unser(e) Modell(e) zum Testen viel schneller und auch so einzurichten, dass es mit verschiedenen Signaltypen verteilt und getestet werden kann.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 64): Verwendung von Mustern von DeMarker und Envelope-Kanälen mit dem Kernel des weißen Rauschens
Der DeMarker-Oszillator und der Envelopes-Indikator sind Momentum- und Unterstützungs-/Widerstands-Tools, die bei der Entwicklung eines Expert Advisors kombiniert werden können. Wir knüpfen an unseren letzten Artikel an, in dem diese beiden Indikatoren vorgestellt wurden, indem wir das maschinelle Lernen in den Mix aufnehmen. Wir verwenden ein rekurrentes neuronales Netz, das den Kernel des weißen Rauschens nutzt, um die vektorisierten Signale dieser beiden Indikatoren zu verarbeiten. Dies geschieht in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.


Erstellung einer Strategie der Rückkehr zum Mittelwert auf der Grundlage von maschinellem Lernen
In diesem Artikel wird ein weiterer, origineller Ansatz für die Entwicklung von Handelssystemen auf der Grundlage von maschinellem Lernen vorgeschlagen, bei dem Clustering und Trade Labeling für die Strategien der Rückkehr zum Mittelwert eingesetzt werden.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 51): Verstärkungslernen mit SAC
Soft Actor Critic ist ein Reinforcement Learning Algorithmus, der 3 neuronale Netze verwendet. Ein Netzwerk für den Actor und 2 Critic-Netze. Diese maschinellen Lernmodelle werden in einer Master-Slave-Partnerschaft gepaart, in der die Kritiker modelliert werden, um die Prognosegenauigkeit des Akteursnetzwerks zu verbessern. Während wir in dieser Serie auch ONNX vorstellen, untersuchen wir, wie diese Ideen als nutzerdefiniertes Signal eines von einem Assistenten zusammengestellten Expert Advisors getestet werden können.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 82): Verwendung von TRIX- und WPR-Mustern mit DQN-Verstärkungslernen
Im letzten Artikel haben wir die Paarung von Ichimoku und ADX im Rahmen des Inferenzlernens untersucht. In diesem Beitrag greifen wir das Verstärkungslernen in Verbindung mit einem Indikatorpaar auf, das wir zuletzt in „Teil 68“ betrachtet haben. Der TRIX und Williams Percent Range. Unser Algorithmus für diese Überprüfung wird die Quantilregression DQN sein. Wie üblich stellen wir dies als nutzerdefinierte Signalklasse vor, die für die Implementierung mit dem MQL5-Assistenten entwickelt wurde.

Neuronale Netze leicht gemacht (Teil 90): Frequenzinterpolation von Zeitreihen (FITS)
Durch die Untersuchung der FEDformer-Methode haben wir die Tür zum Frequenzbereich der Zeitreihendarstellung geöffnet. In diesem neuen Artikel werden wir das begonnene Thema fortsetzen. Wir werden uns mit einer Methode befassen, mit der wir nicht nur eine Analyse durchführen, sondern auch spätere Zustände in einem bestimmten Bereich vorhersagen können.

Datenwissenschaft und ML (Teil 33): Pandas Dataframe in MQL5, Vereinfachung der Datensammlung für ML-Nutzung
Bei der Arbeit mit maschinellen Lernmodellen ist es wichtig, die Konsistenz der für Training, Validierung und Tests verwendeten Daten sicherzustellen. In diesem Artikel werden wir unsere eigene Version der Pandas-Bibliothek in MQL5 erstellen, um einen einheitlichen Ansatz für den Umgang mit maschinellen Lerndaten zu gewährleisten und sicherzustellen, dass innerhalb und außerhalb von MQL5, wo der Großteil des Trainings stattfindet, dieselben Daten verwendet werden.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 57): Überwachtes Lernen mit gleitendem Durchschnitt und dem stochastischen Oszillator
Der gleitende Durchschnitt und der Stochastik-Oszillator sind sehr gängige Indikatoren, die von manchen Händlern aufgrund ihres verzögerten Charakters nicht oft verwendet werden. In einer dreiteiligen Miniserie, die sich mit den drei wichtigsten Formen des maschinellen Lernens befasst, gehen wir der Frage nach, ob die Voreingenommenheit gegenüber diesen Indikatoren gerechtfertigt ist, oder ob sie vielleicht einen Vorteil haben. Wir führen unsere Untersuchung mit Hilfe eines Assistenten durch, der Expert Advisors zusammenstellt.

Datenwissenschaft und ML (Teil 46): Aktienmarktprognosen mit N-BEATS in Python
N-BEATS ist ein revolutionäres Deep-Learning-Modell, das für die Prognose von Zeitreihen entwickelt wurde. Es wurde veröffentlicht, um die klassischen Modelle für Zeitreihenprognosen wie ARIMA, PROPHET, VAR usw. zu übertreffen. In diesem Artikel werden wir dieses Modell erörtern und es für die Vorhersage des Aktienmarktes verwenden.

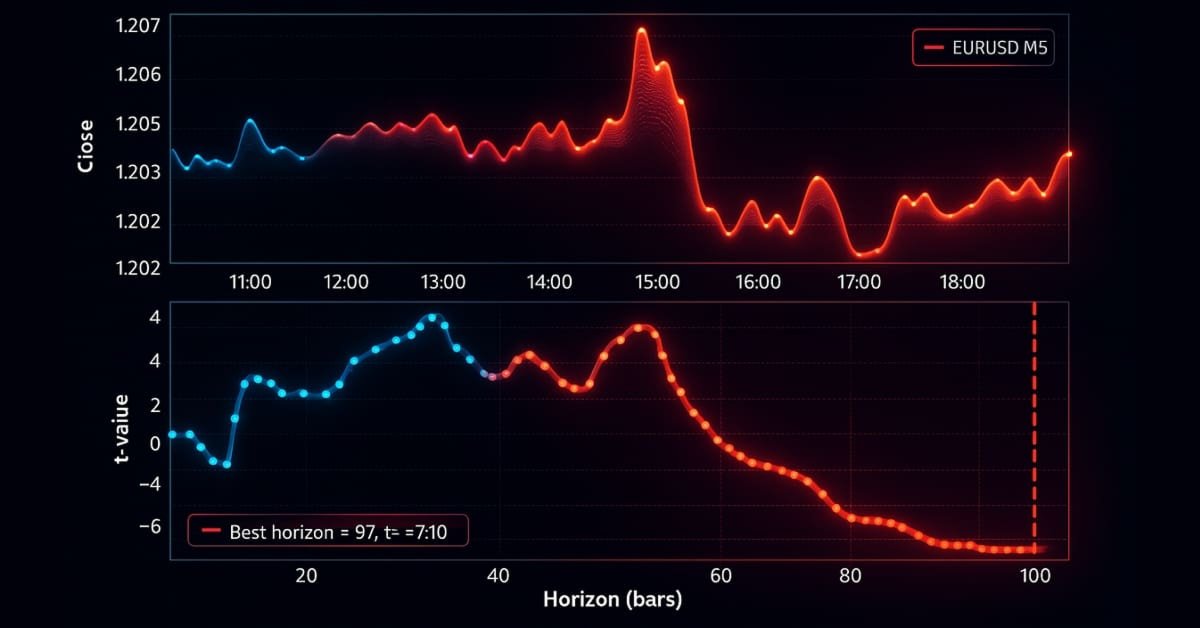
MetaTrader 5 Machine Learning Blueprint (Teil 3): Methoden der Kennzeichnung von Trend-Scanning
Wir haben eine Pipline für eine robuste Eigenschaftsentwicklung entwickelt, die geeignete tick-basierte Balken verwendet, um Datenverluste zu vermeiden, und das kritische Problem der Kennzeichnung der meta-gekennzeichneten Signale des Triple-Barrier gelöst. Dieser Teil behandelt die fortgeschrittene Technik der Kennzeichnung, dem Trend-Scanning, für adaptive Horizonte. Nach der Erläuterung der Theorie wird anhand eines Beispiels gezeigt, wie Kennzeichnungen des Trend-Scanning mit Meta-Kennzeichen verwendet werden können, um die klassische Kreuzungsstrategie mit gleitendem Durchschnitt zu verbessern.


Blaupause für maschinelles Lernen (Teil 4): Die versteckte Schwachstelle in Ihrer ML-Pipeline – Gleichzeitigkeit der Kennzeichnungen
Entdecken Sie, wie Sie eine kritische Schwachstelle beim maschinellen Lernen im Finanzbereich beheben können, die zu einer Überanpassung der Modelle und einer schlechten Live-Performance führt – die Gleichzeitigkeit der Kennzeichen. Bei der Verwendung der Triple-Barrier-Methode überschneiden sich die Trainingskennzeichen zeitlich, wodurch die zentrale IID-Annahme der meisten ML-Algorithmen verletzt wird. Dieser Artikel bietet eine praktische Lösung in Form einer Stichprobengewichtung. Sie werden lernen, wie man die zeitliche Überlappung zwischen Handelssignalen quantifiziert, Stichprobengewichte berechnet, die die einzigartigen Informationen jeder Beobachtung widerspiegeln, und diese Gewichte in Scikit-Learn implementiert, um robustere Klassifikatoren zu erstellen. Das Erlernen dieser grundlegenden Techniken wird Ihre Handelsmodelle robuster, zuverlässiger und profitabler machen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 60): Inferenzlernen (Wasserstein-VAE) mit gleitendem Durchschnitt und stochastischen Oszillatormustern
Wir schließen unsere Betrachtung der komplementären Paarung von MA und stochastischem Oszillator ab, indem wir untersuchen, welche Rolle das Inferenzlernen in einer Situation nach überwachtem Lernen und Verstärkungslernen spielen kann. Es gibt natürlich eine Vielzahl von Möglichkeiten, wie man in diesem Fall das Inferenzlernen angehen kann, unser Ansatz ist jedoch die Verwendung von Variationsautokodierern. Wir untersuchen dies in Python, bevor wir unser trainiertes Modell mit ONNX exportieren, um es in einem von einem Assistenten zusammengestellten Expert Advisor in MetaTrader zu verwenden.
Datenwissenschaft und ML (Teil 46): Aktienmarktprognosen mit N-BEATS in Python
N-BEATS ist ein revolutionäres Deep-Learning-Modell, das für die Prognose von Zeitreihen entwickelt wurde. Es wurde veröffentlicht, um die klassischen Modelle für Zeitreihenprognosen wie ARIMA, PROPHET, VAR usw. zu übertreffen. In diesem Artikel werden wir dieses Modell erörtern und es für die Vorhersage des Aktienmarktes verwenden.

Datenwissenschaft und ML (Teil 34): Zeitreihenzerlegung, den Aktienmarkt auf den Kern herunterbrechen.
In einer Welt, die von verrauschten und unvorhersehbaren Daten überschwemmt wird, kann es schwierig sein, aussagekräftige Muster zu erkennen. In diesem Artikel befassen wir uns mit der saisonalen Dekomposition, einer leistungsstarken Analysetechnik, die dabei hilft, Daten in ihre Hauptkomponenten zu zerlegen: Trend, saisonale Muster und Rauschen. Wenn wir die Daten auf diese Weise aufschlüsseln, können wir verborgene Erkenntnisse aufdecken und mit klareren, besser interpretierbaren Informationen arbeiten.

Selbstoptimierende Expert Advisors in MQL5 (Teil 8): Analyse mehrerer Strategien (2)
Nehmen Sie an unserer Folgediskussion teil, in der wir unsere ersten beiden Handelsstrategien zu einer Gesamthandelsstrategie zusammenführen werden. Wir werden die verschiedenen Schemata demonstrieren, die für die Kombination mehrerer Strategien möglich sind, und wir werden auch zeigen, wie man den Parameterraum kontrollieren kann, um sicherzustellen, dass eine effektive Optimierung möglich bleibt, selbst wenn unsere Parametergröße wächst.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 72): Verwendung der Muster von MACD und OBV mit überwachtem Lernen
Wir knüpfen an unseren letzten Artikel an, in dem wir das Indikatorpaar MACD und OBV vorgestellt haben, und untersuchen, wie dieses Paar durch maschinelles Lernen verbessert werden kann. MACD und OBV ergänzen sich in Bezug auf Trend und Volumen. Unser Ansatz des maschinellen Lernens verwendet ein neuronales Faltungsnetzwerk, das bei der Feinabstimmung der Prognosen dieses Indikatorpaares den Exponential-Kernel bei der Dimensionierung seiner Kerne und Kanäle einsetzt. Wie immer wird dies in einer nutzerdefinierten Signalklassendatei durchgeführt, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.

Neuronale Netze im Handel: Transformer mit relativer Kodierung
Selbstüberwachtes Lernen kann ein effektives Mittel sein, um große Mengen ungekennzeichneter Daten zu analysieren. Die Effizienz wird durch die Anpassung der Modelle an die spezifischen Merkmale der Finanzmärkte gewährleistet, was zur Verbesserung der Wirksamkeit der traditionellen Methoden beiträgt. In diesem Artikel wird ein alternativer Aufmerksamkeitsmechanismus vorgestellt, der die relativen Abhängigkeiten und Beziehungen zwischen den Eingaben berücksichtigt.
Optimierungsmethoden der ALGLIB-Bibliothek (Teil II)
In diesem Artikel werden wir die verbleibenden Optimierungsmethoden aus der ALGLIB-Bibliothek weiter untersuchen, mit besonderem Augenmerk auf deren Prüfung auf komplexe mehrdimensionale Funktionen. So können wir nicht nur die Effizienz der einzelnen Algorithmen bewerten, sondern auch ihre Stärken und Schwächen unter verschiedenen Bedingungen ermitteln.


Die Grenzen des maschinellen Lernens überwinden (Teil 1): Mangel an interoperablen Metriken
Es gibt eine mächtige und allgegenwärtige Kraft, die die kollektiven Bemühungen unserer Gemeinschaft, verlässliche Handelsstrategien zu entwickeln, die KI in irgendeiner Form einsetzen, leise untergräbt. In diesem Artikel wird festgestellt, dass ein Teil der Probleme, mit denen wir konfrontiert sind, auf das blinde Festhalten an „Best Practices“ zurückzuführen ist. Indem wir dem Leser einfache marktbasierte Beweise aus der realen Welt vorlegen, werden wir ihm erklären, warum wir von einem solchen Verhalten absehen und stattdessen bereichsgebundene „Best Practices“ anwenden müssen, wenn unsere Gemeinschaft eine Chance haben soll, das latente Potenzial der KI zu nutzen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 32): Regularisierung
Die Regularisierung ist eine Form der Bestrafung der Verlustfunktion im Verhältnis zur diskreten Gewichtung, die in den verschiedenen Schichten eines neuronalen Netzes angewendet wird. Wir sehen uns an, welche Bedeutung dies für einige der verschiedenen Regularisierungsformen in Testläufen mit einem vom Assistenten zusammengestellten Expert Advisor haben kann.


Neuronale Netze im Handel: Ein hybrider Handelsrahmen mit prädiktiver Kodierung (StockFormer)
In diesem Artikel wird das hybride Handelssystem StockFormer vorgestellt, das die Algorithmen von Predictive Coding und dem Reinforcement Learning (RL) kombiniert. Das Framework verwendet 3 Transformer-Zweige mit einem integrierten Diversified Multi-Head Attention (DMH-Attn)-Mechanismus, der das ursprüngliche Aufmerksamkeitsmodul mit einem mehrköpfigen Block des Vorwärtsdurchlaufs verbessert und es ermöglicht, diverse Zeitreihenmuster über verschiedene Teilräume hinweg zu erfassen.


Die Grenzen des maschinellen Lernens überwinden (Teil 2): Mangelnde Reproduzierbarkeit
Der Artikel geht der Frage nach, warum die Handelsergebnisse bei verschiedenen Brokern selbst bei Verwendung derselben Strategie und desselben Finanzsymbols aufgrund dezentraler Preisfestsetzung und Datenabweichungen erheblich voneinander abweichen können. Der Artikel hilft MQL5-Entwicklern zu verstehen, warum ihre Produkte auf dem MQL5-Marktplatz gemischte Bewertungen erhalten können, und fordert die Entwickler auf, ihre Ansätze auf bestimmte Makler zuzuschneiden, um transparente und reproduzierbare Ergebnisse zu gewährleisten. Dies könnte sich zu einer wichtigen bereichsgebundenen Best Practice entwickeln, die unserer Gemeinschaft gute Dienste leisten würde, wenn sie auf breiter Ebene übernommen würde.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 66): Verwendung von FrAMA-Mustern und des Force Index mit dem Punktprodukt-Kernel
Der FrAMA-Indikator und der Force Index Oscillator sind Trend- und Volumeninstrumente, die bei der Entwicklung eines Expert Advisors kombiniert werden können. Wir knüpfen an unseren letzten Artikel an, in dem dieses Paar vorgestellt wurde, und betrachten die Anwendbarkeit des maschinellen Lernens auf dieses Paar. Wir verwenden ein neuronales Faltungsnetzwerk, das den Punkt-Produkt-Kernel bei der Erstellung von Prognosen mit den Eingaben dieser Indikatoren verwendet. Dies geschieht in einer nutzerdefinierten Signalklassendatei, die mit dem MQL5-Assistenten arbeitet, um einen Expert Advisor zusammenzustellen.


Adaptive Social Behavior Optimization (ASBO): Das Verfahren von Schwefel und Box-Muller
Dieser Artikel bietet einen faszinierenden Einblick in die Welt des Sozialverhaltens lebender Organismen und dessen Einfluss auf die Entwicklung eines neuen mathematischen Modells - ASBO (Adaptive Social Behavior Optimization). Wir werden untersuchen, wie die in lebenden Gesellschaften beobachteten Prinzipien von Führung, Nachbarschaft und Kooperation die Entwicklung innovativer Optimierungsalgorithmen inspirieren.


Algorithmus der Atomic Orbital Search (AOS)
Der Artikel befasst sich mit dem Algorithmus der atomare Orbitalsuche (AOS), der die Konzepte des atomaren Orbitalmodells nutzt, um die Suche nach Lösungen zu simulieren. Der Algorithmus basiert auf Wahrscheinlichkeitsverteilungen und der Dynamik von Wechselwirkungen im Atom. In dem Artikel werden die mathematischen Aspekte von AOS im Detail erörtert, einschließlich der Aktualisierung der Positionen der Lösungsvorschläge und der Mechanismen der Energieaufnahme und -abgabe. AOS eröffnet neue Horizonte für die Anwendung von Quantenprinzipien auf Computerprobleme, indem es einen innovativen Ansatz zur Optimierung bietet.

Neuronale Netze im Handel: Hybride Graphsequenzmodelle (letzter Teil)
Wir erforschen weiterhin hybride Graphsequenzmodelle (GSM++), die die Vorteile verschiedener Architekturen vereinen und eine hohe Analysegenauigkeit sowie eine effiziente Verteilung der Rechenressourcen bieten. Diese Modelle erkennen verborgene Muster, verringern die Auswirkungen von Marktstörungen und verbessern die Prognosequalität.


Bivariate Copulae in MQL5 (Teil 1): Implementierung von Gauß- und Studentische t-Copulae für die Modellierung von Abhängigkeiten
Dies ist der erste Teil einer Artikelserie, in der die Implementierung von bivariaten Copulae in MQL5 vorgestellt wird. Dieser Artikel enthält Code zur Implementierung der Gauß‘schen und Studentischen t-Copulae. Außerdem werden die Grundlagen der statistischen Copulae und verwandte Themen behandelt. Der Code basiert auf dem Python-Paket Arbitragelab von Hudson und Thames.


Klassische Strategien neu interpretiert (Teil 16): Doppelte Ausbrüche aus den Bollinger Bänder
Dieser Artikel führt den Leser durch eine neu gestaltete Version der klassischen Bollinger Band Ausbruchsstrategie. Sie zeigt wesentliche Schwachstellen des ursprünglichen Ansatzes auf, wie z. B. seine bekannte Anfälligkeit für falsche Ausbrüche. In diesem Artikel soll eine mögliche Lösung vorgestellt werden: die Handelsstrategie der doppelten Bollinger Bänder. Dieser relativ weniger bekannte Ansatz ergänzt die Schwächen der klassischen Version und bietet eine dynamischere Perspektive auf die Finanzmärkte. Sie hilft uns, die alten Beschränkungen zu überwinden, die durch die ursprünglichen Regeln festgelegt wurden, und bietet den Händlern einen stärkeren und anpassungsfähigeren Rahmen.


Marktsimulation (Teil 06): Übertragen von Informationen von MetaTrader 5 nach Excel
Viele Menschen, insbesondere Nicht-Programmierer, finden es sehr schwierig, Informationen zwischen MetaTrader 5 und anderen Programmen zu übertragen. Ein solches Programm ist Excel. Viele verwenden Excel, um ihre Risikokontrolle zu verwalten und aufrechtzuerhalten. Es ist ein ausgezeichnetes Programm und leicht zu erlernen, auch für diejenigen, die keine VBA-Programmierer sind. Im Folgenden werden wir uns ansehen, wie man eine Verbindung zwischen MetaTrader 5 und Excel herstellt (eine sehr einfache Methode).


Neuronale Netze im Handel: Leichtgewichtige Modelle für die Zeitreihenprognose
Leichtgewichtige Modelle zur Zeitreihenprognose erzielen eine hohe Leistung mit einer minimalen Anzahl von Parametern. Dies wiederum reduziert den Rechenaufwand und beschleunigt die Entscheidungsfindung. Trotz ihrer Einfachheit erreichen solche Modelle eine mit komplexeren Modellen vergleichbare Prognosequalität.


Neuronale Netze im Handel: Vereinheitlichtes Trajektoriengenerierungsmodell (UniTraj)
Das Verständnis des Agentenverhaltens ist in vielen verschiedenen Bereichen wichtig, aber die meisten Methoden konzentrieren sich nur auf eine der Aufgaben (Verstehen, Rauschunterdrückung oder Vorhersage), was ihre Effektivität in realen Szenarien verringert. In diesem Artikel werden wir uns mit einem Modell vertraut machen, das sich an die Lösung verschiedener Probleme anpassen lässt.


Neuronale Netze im Handel: Verbesserung des Wirkungsgrads der Transformer durch Verringerung der Schärfe (letzter Teil)
SAMformer bietet eine Lösung für die wichtigsten Nachteile von Transformer-Modellen in der langfristigen Zeitreihenprognose, wie z. B. die Komplexität des Trainings und die schlechte Generalisierung auf kleinen Datensätzen. Die flache Architektur und die auf Schärfe ausgerichtete Optimierung helfen, suboptimale lokale Minima zu vermeiden. In diesem Artikel werden wir die Umsetzung von Ansätzen mit MQL5 fortsetzen und ihren praktischen Wert bewerten.

Neuronale Netze im Handel: Stückweise, lineare Darstellung von Zeitreihen
Dieser Artikel unterscheidet sich etwas von meinen früheren Veröffentlichungen. In diesem Artikel werden wir über eine alternative Darstellung von Zeitreihen sprechen. Die stückweise, lineare Darstellung von Zeitreihen ist eine Methode zur Annäherung einer Zeitreihe durch lineare Funktionen über kleine Intervalle.