取引における機械学習に関する記事

AIベースの取引ロボットの作成: ネイティブPythonとの統合、行列とベクトル、数学と統計のライブラリなど
取引に機械学習を使用する方法をご覧ください。ニューロン、パーセプトロン、畳み込みネットワークと再帰型ネットワーク、予測モデルなどの基本から始めて、独自のAIの開発に取り組みます。金融市場でのアルゴリズム取引のためにニューラル ネットワークを訓練して適用する方法を学びます。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索

知っておくべきMQL5ウィザードのテクニック(第60回):移動平均とストキャスティクスパターンを用いた推論(ワッサースタインVAE)
MA(移動平均)とストキャスティクスの補完的な組み合わせに着目し、教師あり学習および強化学習を経た後の段階において、推論が果たしうる役割を検証します。推論にはさまざまなアプローチが存在しますが、この記事では変分オートエンコーダ(VAE: Variational Auto-Encoder)を用いる方法を採用します。まずはPythonでこのアプローチを探求し、その後、訓練済みモデルをONNX形式でエクスポートし、MetaTraderのウィザードで構築したエキスパートアドバイザー(EA)で活用します。

人工電界アルゴリズム(AEFA)
この記事では、クーロンの静電気力の法則に触発された人工電界アルゴリズム(AEFA: Artificial Electric Field Algorithm)を紹介します。このアルゴリズムは、荷電粒子とその相互作用を利用して複雑な最適化問題を解決するために電気現象をシミュレートします。AEFAは、自然法則に基づいた他のアルゴリズムと比較して、独自の特性を示します。

人工蜂の巣アルゴリズム(ABHA):理論と方法
この記事では、2009年に開発された人工蜂の巣アルゴリズム(ABHA)について説明します。このアルゴリズムは、連続的な最適化問題を解決することを目的としています。この記事では、蜂がそれぞれの役割を担って効率的に資源を見つける蜂のコロニーの行動から、ABHAがどのようにインスピレーションを得ているかを探ります。


取引におけるニューラルネットワーク:ウェーブレット変換とマルチタスクアテンションを用いたモデル
ウェーブレット変換とマルチタスク自己アテンション(Self-Attention)モデルを組み合わせたフレームワークを紹介します。本フレームワークは、ボラティリティの高い市場環境における予測の応答性および精度の向上を目的としています。ウェーブレット変換により、資産収益率を高周波成分と低周波成分に分解し、長期的な市場トレンドと短期的な変動の双方を的確に捉えることが可能となります。


データサイエンスとML(第47回):DeepARモデルによるPythonでの市場予測
DeepARと呼ばれる時系列予測のための優れたモデルを用いて、市場の予測を試みます。DeepARは、ARIMA(自己回帰和分移動平均)やVAR(ベクトル自己回帰)のようなモデルに見られる自己回帰的な性質とディープニューラルネットワークを組み合わせたモデルです。

取引におけるニューラルネットワーク:点群解析(PointNet)
直接的な点群解析は、不要なデータの増加を避け、分類やセグメンテーションタスクにおけるモデルの性能を向上させます。このような手法は、元データの摂動に対して高い性能と堅牢性を示します。

知っておくべきMQL5ウィザードのテクニック(第54回):SACとテンソルのハイブリッドによる強化学習
Soft Actor Critic (SAC)は、以前の記事で紹介した強化学習アルゴリズムです。その際には、効率的にネットワークを学習させる手法としてPythonやONNXの活用についても触れました。今回は、このアルゴリズムを改めて取り上げ、Pythonでよく使われるテンソルや計算グラフを活用することを目的としています。


算術最適化アルゴリズム(AOA):AOAからSOA(シンプル最適化アルゴリズム)へ
本稿では、加算、減算、乗算、除算といった単純な算術演算に基づく算術最適化アルゴリズム(AOA: Arithmetic Optimization Algorithm)を紹介します。これらの基本的な数学的操作が、さまざまな問題の最適解を見つけるための基盤となります。

ビッグバンビッグクランチ(BBBC)アルゴリズム
本記事では、ビッグバンビッグクランチ(BBBC)法について紹介します。本手法は2つの主要な段階から構成されます。すなわち、ランダムな点を周期的に生成する段階と、それらを最適解へ圧縮する段階です。本アプローチは探索と精緻化を組み合わせることで、段階的により良好な解を導出し、新たな最適化の可能性を開くことが可能です。

MetaTrader 5機械学習の設計図(第1回):データリーケージとタイムスタンプの修正
MetaTrader 5で機械学習を取引に活用する以前に、最も見落とされがちな落とし穴の一つであるデータリーケージに対処することが極めて重要です。本記事では、データリーケージ、特にMetaTrader 5のタイムスタンプの罠がどのようにモデルのパフォーマンスを歪め、信頼性の低い売買シグナルにつながるのかを解説します。この問題の仕組みに踏み込み、その防止戦略を提示することで、実取引環境で信頼できる予測を提供する堅牢な機械学習モデルを構築するための道を切り開きます。

知っておくべきMQL5ウィザードのテクニック(第59回):移動平均とストキャスティクスのパターンを用いた強化学習(DDPG)
MAとストキャスティクスを使用したDDPGに関する前回の記事に引き続き、今回は、DDPGの実装に欠かせない他の重要な強化学習クラスを検証していきます。主にPythonでコーディングしていますが、最終的には訓練済みネットワークをONNX形式でエクスポートし、MQL5に組み込んでウィザードで構築したエキスパートアドバイザー(EA)のリソースとして統合します。

株式市場における非線形回帰モデル
株式市場における非線形回帰モデル:金融市場は予測できるのかEURUSDの価格を予測するモデルを作成し、それに基づいて2つのロボット(Python版とMQL5版)を作ることを考えてみましょう。

ニューラルネットワークが簡単に(第91回):周波数領域予測(FreDF)
周波数領域における時系列の分析と予測を継続的に探求していきます。この記事では、これまでに学習した多くのアルゴリズムに追加できる、周波数領域でデータを予測する新しい方法について説明します。

人工蜂の巣アルゴリズム(ABHA):テストと結果
この記事では、人工蜂の巣アルゴリズム(ABHA)の探索を続け、コードの詳細を掘り下げるとともに、残りのメソッドについて考察します。ご存じのとおり、このモデルにおける各蜂は個別のエージェントとして表現されており、その行動は内部情報、外部情報、および動機付けの状態に依存します。さまざまな関数を用いてアルゴリズムをテストし、その結果を評価表としてまとめて提示します。


知っておくべきMQL5ウィザードのテクニック(第22回):条件付きGAN
敵対的生成ネットワーク(GAN: Generative Adversarial Network)は、より正確な結果を得るために、互いに訓練し合うニューラルネットワークのペアです。ExpertSignalクラスにおける金融時系列の予測への応用の可能性を考慮し、これらのネットワークの条件型を採用します。


集団型ADAM(適応モーメント推定法)
この記事では、よく知られていて人気のあるADAM勾配最適化手法を集団アルゴリズムに変換し、さらにハイブリッド個体を導入して修正した方法を紹介しています。この新しいアプローチでは、確率分布を使って成功した判断の要素を組み合わせたエージェントを作ることができます。大きな革新点は、有望な解からの情報を適応的に蓄積するハイブリッド集団個体を形成することであり、それによって複雑な多次元空間での探索効率が高まります。


機械学習ベースの取引システムにおける隠れマルコフモデル
隠れマルコフモデル(HMM, Hidden Markov Models)は、観測された事象が、マルコフ過程を形成する未観測(隠れ)状態の系列に依存するような逐次データを解析するために設計された、確率的モデルの強力なクラスです。HMMの主要な仮定には、隠れ状態に対するマルコフ性(すなわち、次の状態への遷移確率は現在の状態のみに依存すること)と、現在の隠れ状態が既知である場合における観測の独立性が含まれます。

知っておくべきMQL5ウィザードのテクニック(第55回):PER付きSAC
強化学習において、リプレイバッファは特にDQNやSACのようなオフポリシーアルゴリズムにおいて重要な役割を果たします。これにより、メモリバッファのサンプリング処理が注目されます。たとえばSACのデフォルト設定では、このバッファからランダムにサンプルを取得しますが、Prioritized Experience Replay (PER)を用いることで、TDスコア(時間差分誤差)に基づいてサンプリングを調整することができます。本稿では、強化学習の意義を改めて確認し、いつものように交差検証ではなく、この仮説だけを検証する、ウィザードで組み立てたエキスパートアドバイザー(EA)を用いて考察します。

MQL5での取引戦略の自動化(第21回):適応学習率によるニューラルネットワーク取引の強化
本記事では、MQL5におけるニューラルネットワーク取引戦略を、適応型学習率を用いて精度を向上させる形で強化します。このメカニズムを設計・実装した後、そのパフォーマンスを検証します。記事の最後には、アルゴリズム取引における最適化の知見もまとめます。


知っておくべきMQL5ウィザードのテクニック(第58回):移動平均と確率的オシレーターパターンを用いた強化学習(DDPG)
移動平均とストキャスティクスはよく使われるインジケーターで、前回の記事ではこの2つの組み合わせパターンを教師あり学習ネットワークで分析して、どのパターンが使えそうかを確認しました。今回はそこから一歩進めて、訓練済みネットワークに強化学習を組み合わせたらパフォーマンスにどんな影響があるかを見ていきます。テスト期間はかなり短いので、その点は踏まえておいてください。とはいえ、今回もMQL5ウィザードのおかげで、コード量はかなり少なくて済んでいます。

MQL5で他の言語の実用的なモジュールを実装する(第3回):Pythonのscheduleモジュール、強化版OnTimerイベント
Pythonのscheduleモジュールは、繰り返しタスクをスケジュールする簡単な方法を提供します。MQL5には組み込みの同等機能はありませんが、この記事ではMetaTrader 5でのタイムイベントの設定を容易にするために、類似のライブラリを実装します。

取引におけるニューラルネットワーク:時空間ニューラルネットワーク(STNN)
この記事では、時空間変換を活用し、今後の価格変動を効果的に予測する手法について解説します。STNNの数値予測精度を向上させるために、データの重要な側面をより適切に考慮できる連続アテンションメカニズムが提案されています。


取引におけるニューラルネットワーク:制御されたセグメンテーション(最終部)
前回の記事で開始した、MQL5を使用したRefMask3Dフレームワークの構築作業を引き続き進めていきます。このフレームワークは、点群におけるマルチモーダルインタラクションと特徴量解析を包括的に研究し、自然言語で提供される説明に基づいてターゲットオブジェクトを特定・識別することを目的としています。

原子軌道探索(AOS)アルゴリズム:改良版
第2部では、AOS (Atomic Orbital Search)アルゴリズムの改良版の開発を続け、特定の演算子に注目して効率性と適応性の向上を図ります。アルゴリズムの基礎とメカニズムを分析した後、複雑な解探索空間を解析する能力を高めるための性能向上のアイデアについて議論し、最適化ツールとしての機能を拡張する新しいアプローチを提案します。

データサイエンスとML(第34回):時系列分解、株式市場を核心にまで分解
ノイズが多く、予測が難しいデータで溢れる世界では、意味のあるパターンを特定するのは困難です。この記事では、データをトレンド、季節パターン、ノイズといった主要な要素に分解する強力な分析手法「季節分解」について解説します。こうしてデータを分解することで、隠れた洞察を見つけ、より明確で解釈しやすい情報を得ることが可能になります。


機械学習の限界を克服する(第2回):再現性の欠如
本記事では、同一の戦略と金融銘柄を用いても、ブローカーによって取引結果が大きく異なる理由について探ります。その背景には、価格が分散的に形成されていることや、データの不一致があるためです。本記事は、MQL5開発者がMQL5マーケットプレイスで自らの製品に対して賛否両論の評価を受ける理由を理解し、透明性が高く再現可能な成果を確保するためには、特定のブローカーに合わせたアプローチを取る必要があることを示唆しています。この取り組みが広く受け入れられれば、コミュニティにとって重要な実務上のベストプラクティスへと発展する可能性があります。


機械学習に基づく平均回帰戦略の作成
本記事では、機械学習を使った取引システムを構築するための、もう1つの独自のアプローチを提案します。クラスタ分析(クラスタリング)と取引のラベル付けを用いた平均回帰戦略のための手法です。

古典的な戦略を再構築する(第5回):USDZARの多銘柄分析
この連載では、古典的な戦略を再検討し、AIを使って戦略を改善できるかどうかを検証します。今日の記事では、複数の相関する証券をまとめて分析するという一般的な戦略について検討し、エキゾチックな通貨ペアであるUSDZAR(米ドル/南アフリカランド)に焦点を当てます。


知っておくべきMQL5ウィザードのテクニック(第64回):ホワイトノイズカーネルでDeMarkerとEnvelope Channelsのパターンを活用する
DeMarkerオシレーターとEnvelopesインジケーターは、エキスパートアドバイザー(EA)を開発するときに組み合わせることができるモメンタムおよびサポート/レジスタンスツールです。前回の記事では、機械学習を加えて、これらのインジケーターのペアを紹介しました。ホワイトノイズカーネルを使用してこれら2つのインジケーターからのベクトル化されたシグナルを処理する回帰型ニューラルネットワークを使用しています。これは、MQL5ウィザードと連携してエキスパートアドバイザー(EA)を組み立てるカスタムシグナルクラスファイルで実行されます。


取引におけるニューラルネットワーク:パターンTransformerを用いた市場分析
モデルを使用して市場の状況を分析する場合、主にローソク足に注目します。しかし、ローソク足パターンが将来の価格変動を予測するのに役立つことは長い間知られていました。この記事では、これら両方のアプローチを統合できる方法について説明します。

取引におけるニューラルネットワーク:シーン認識オブジェクト検出(HyperDet3D)
ハイパーネットワークを活用した新しいオブジェクト検出アプローチをご紹介します。ハイパーネットワークはメインモデルの重みを生成し、現在の市場状況の特性を考慮に入れることができます。この手法により、モデルはさまざまな取引条件に適応し、予測精度の向上が可能になります。


機械学習を用いたトレンド取引戦略の開発
この研究では、トレンドフォロー型取引戦略を開発するための新しい手法を提案します。このセクションでは、学習データのアノテーション方法と、それを用いて分類器を学習させるプロセスについて説明します。このプロセスにより、MetaTrader 5上で稼働可能な、完全に実用的な取引システムが構築されます。


ニューラルネットワークの実践:擬似逆行列(II)
この連載は教育的な性質のものであり、特定の機能の実装を示すことを目的としていないため、この記事では少し異なる方法でおこないます。因数分解を適用して行列の逆行列を取得する方法を示す代わりに、擬似逆行列の因数分解に焦点を当てます。その理由は、特別な方法で一般的な係数を取得することができる場合、一般的な係数を取得する方法を示すことに意味がないからです。さらに良いことに、読者は物事がなぜそのように起こるのかをより深く理解できるようになります。それでは、時間の経過とともにハードウェアがソフトウェアに取って代わる理由を考えてみましょう。

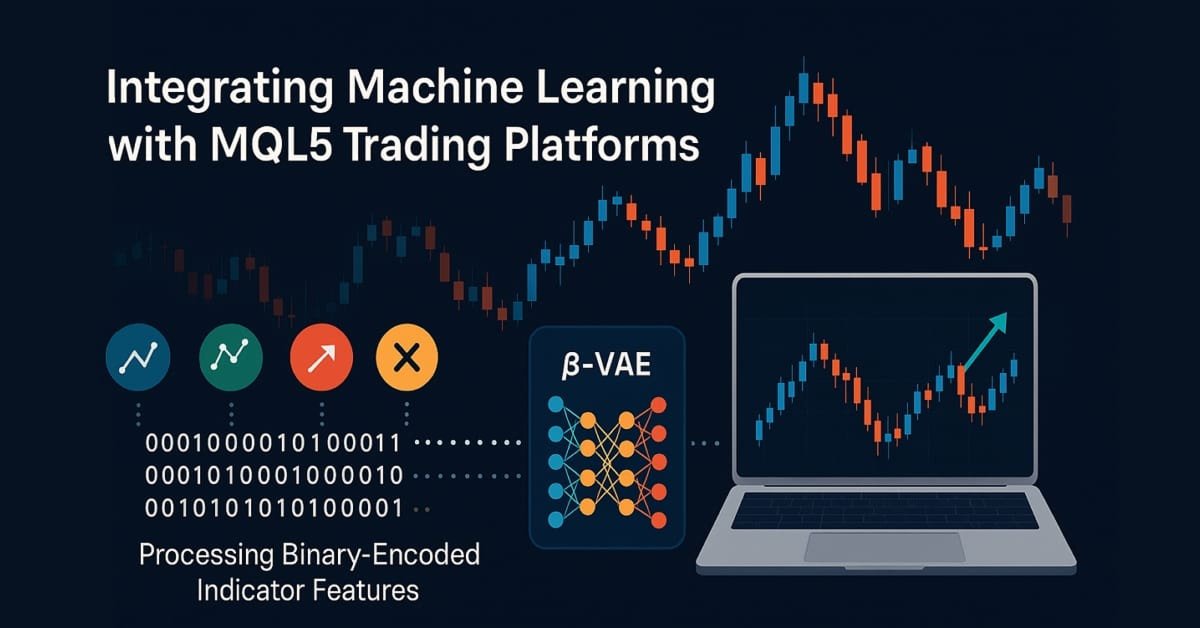
知っておくべきMQL5ウィザードのテクニック(第81回): β-VAE推論学習で一目均衡表とADX-Wilderのパターンを利用する
本記事は第80回の続編です。前回は、強化学習フレームワーク下で一目均衡表とADXの組み合わせを検証しました。今回は焦点を推論学習に移します。一目均衡表とADXは前回も述べた通り補完的な指標ですが、今回は前回の記事で触れたパイプライン使用に関する結論を再検討します。推論学習には、変分オートエンコーダのβアルゴリズムを用います。また、MQL5ウィザードとの統合を目的として設計されたカスタムシグナルクラスの実装も継続します。


ニューラルネットワークの実践:直線関数
この記事では、データベース内のデータを表現できる関数を取得するためのいくつかの方法について簡単に説明します。統計や確率の研究を用いて結果を解釈する方法については詳細に触れません。この問題の数学的側面について深く知りたい方にお任せします。これらの問いを検討することは、ニューラルネットワークの研究において非常に重要です。ここでは、このテーマを冷静に掘り下げていきます。

PythonとMQL5で構築するマルチモジュール型取引ロボット(第1回):基本アーキテクチャと最初のモジュールの作成
Pythonによるデータ分析とMQL5による取引執行を組み合わせたモジュール型の取引システムを開発します。このシステムは、4つの独立したモジュールによって市場の異なる側面(ボリューム、アービトラージ、経済、リスク)を並行して監視します。ランダムフォレストを400本の決定木で構成したモデルを用いて市場データを分析します。特に本システムでは、リスク管理に重点を置いています。どれほど高度なアルゴリズムであっても、適切なリスク管理がなければ意味がありません。

データサイエンスとML(第44回):ベクトル自己回帰(VAR)を用いた外国為替OHLC時系列予測
本記事では、ベクトル自己回帰(VAR: Vector Autoregression)モデルを用いて、複数の通貨ペアのOHLC(始値、高値、安値、終値)時系列データを予測する方法を解説します。VARモデルの実装、学習、MetaTrader5上でのリアルタイム予測までをカバーし、通貨間の相互依存関係を分析して取引戦略の改善に役立てることができます。

ニューラルネットワークが簡単に(第92回):周波数および時間領域における適応的予測
FreDF法の著者は、周波数領域と時間領域を組み合わせた予測の利点を実験的に確認しました。しかし、重みハイパーパラメータの使用は、非定常時系列には最適ではありません。この記事では、周波数領域と時間領域における予測の適応的組み合わせの方法について学びます。