Artículos sobre aprendizaje automático en el trading

Creación de robots comerciales basados en inteligencia artificial: integración nativa con Python, operaciones con matrices y vectores, bibliotecas de matemáticas y estadística y mucho más.
Aprenda a usar el aprendizaje automático en el trading. Neuronas, perceptrones, redes convolucionales y recurrentes, modelos predictivos: parta de lo básico y avance hasta construir su propia IA. Aprenderá a entrenar y aplicar redes neuronales para el comercio algorítmico en los mercados financieros.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

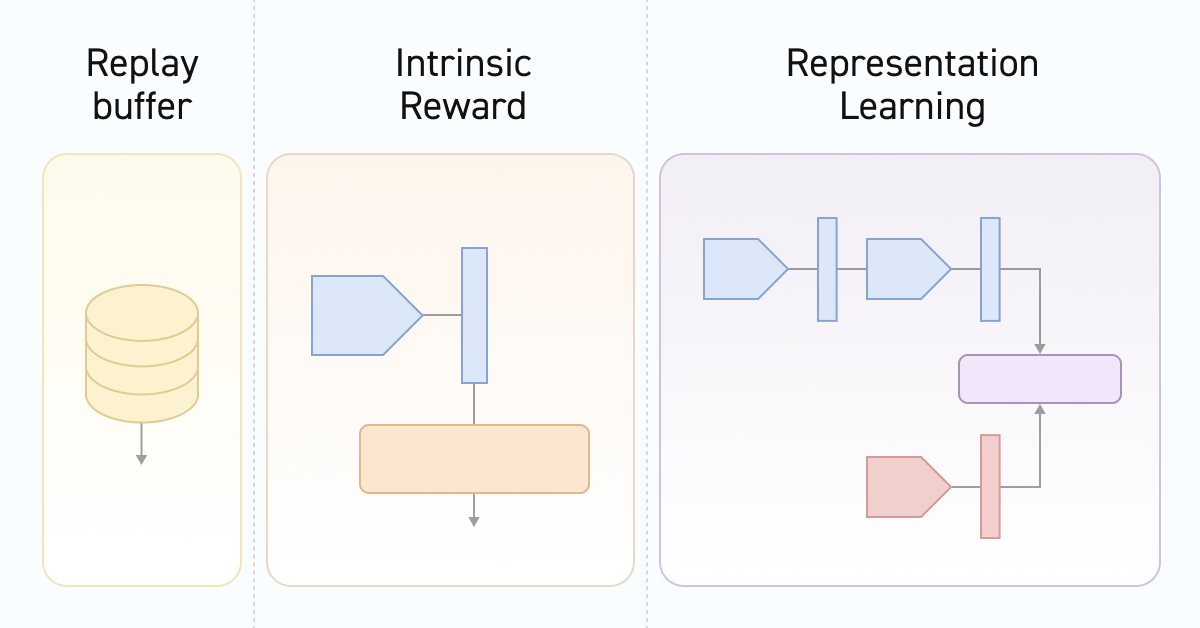
Redes neuronales: así de sencillo (Parte 55): Control interno contrastado (CIC)
El aprendizaje contrastivo (Contrastive learning) supone un método de aprendizaje de representación no supervisado. Su objetivo consiste en entrenar un modelo para que destaque las similitudes y diferencias entre los conjuntos de datos. En este artículo, hablaremos del uso de enfoques de aprendizaje contrastivo para investigar las distintas habilidades del Actor.

Características del Wizard MQL5 que debe conocer (Parte 34): Incorporación de precios con un RBM no convencional
Las Máquinas de Boltzmann Restringidas (Restricted Boltzmann Machines, RBMs) son un tipo de red neuronal desarrollada a mediados de la década de 1980, en una época en la que los recursos computacionales eran extremadamente costosos.. Desde sus inicios, se basó en el muestreo de Gibbs y la divergencia contrastiva para reducir la dimensionalidad o capturar las probabilidades y propiedades ocultas en los conjuntos de datos de entrenamiento. Analizamos cómo la retropropagación puede lograr un rendimiento similar cuando la RBM "incorpora" precios en un perceptrón multicapa para pronósticos.

Redes neuronales en el trading: Modelos híbridos de secuencias de grafos (Final)
Continuamos nuestro estudio de los modelos híbridos de secuencias de grafos (GSM++) que integran las ventajas de distintas arquitecturas, proporcionando una gran precisión de análisis y una asignación eficiente de los recursos computacionales. Estos modelos revelan eficazmente patrones ocultos, reduciendo el impacto del ruido del mercado y mejorando la calidad de las previsiones.

Redes neuronales: así de sencillo (Parte 92): Predicción adaptativa en los ámbitos de la frecuencia y el tiempo
Los autores del método FreDF confirmaron experimentalmente la ventaja de la previsión combinada en los ámbitos de la frecuencia y el tiempo. Sin embargo, el uso del hiperparámetro de peso no es óptimo para series temporales no estacionarias. En este artículo, nos familiarizaremos con el método de combinación adaptativa de previsiones en los ámbitos de la frecuencia y el tiempo.

Redes neuronales en el trading: Transformador con codificación relativa
El aprendizaje autosupervisado puede ser una forma eficaz de analizar grandes cantidades de datos no segmentados. El principal factor de éxito es la adaptación de los modelos a las particularidades de los mercados financieros, lo cual contribuye a mejorar el rendimiento de los métodos tradicionales. Este artículo le presentará un mecanismo alternativo de atención que permitirá considerar las dependencias y relaciones relativas entre los datos de origen.


Arbitraje de swaps en Forex: Reunimos un portafolio sintético y creamos un flujo de swaps estable
¿Quiere saber cómo aprovechar los spreads de los tipos de interés? En este artículo, veremos cómo usar el arbitraje de swaps en Forex para generar unos ingresos constantes cada noche construyendo un portafolio resistente a las fluctuaciones del mercado.


Aprendizaje automático en la negociación de tendencias unidireccionales tomando el oro como ejemplo
En este artículo analizaremos un enfoque interesante: la negociación solo en la dirección seleccionada (compra o venta). Para ello, utilizaremos técnicas de inferencia causal y aprendizaje automático.


Motor de decisión Multi-IA para MQL5 (Parte 1): Integrar múltiples IA con votación por consenso
Presentamos una arquitectura en la que el EA habla con un AI Manager que consulta a OpenAI, Claude, Gemini y DeepSeek, parsea sus JSON y los convierte a un estándar AIResponse. Con un prompt común y un sistema de votación ponderada con quórum, se obtiene una señal final COMPRAR/VENDER/MANTENER. Incluye gestión de errores, temporizador y un EA mínimo para su integración práctica.

Red neuronal en la práctica: Esbozando una neurona
En este artículo, vamos construir una neurona básica. Aunque parezca algo simple, y muchos piensen que el código es totalmente trivial y sin propósito, quiero que tú, querido lector y entusiasta del tema de redes neuronales, te diviertas explorando este sencillo esbozo de una neurona. No tengas miedo de modificar el código para entenderlo mejor.

Redes neuronales en el trading: Aprendizaje contextual aumentado por memoria (Final)
Hoy finalizaremos la implementación del framework MacroHFT para el comercio de criptomonedas de alta frecuencia, que utiliza el aprendizaje de refuerzo consciente del contexto y el aprendizaje con memoria para adaptarse a las condiciones dinámicas del mercado. Y al final de este artículo, probaremos los enfoques aplicados con datos históricos reales para evaluar su eficacia.


Algoritmo de búsqueda cooperativa artificial (Artificial Cooperative Search, ACS)
La búsqueda cooperativa artificial (Artificial Cooperative Search, ACS) es un método innovador que utiliza una matriz binaria y múltiples poblaciones dinámicas basadas en relaciones de mutualismo y cooperación para encontrar soluciones óptimas de forma rápida y precisa. El enfoque único de ACS sobre depredadores y presas le permite obtener excelentes resultados en problemas de optimización numérica.

Métodos de optimización de la biblioteca ALGLIB (Parte II)
En este artículo seguiremos analizando los métodos restantes de optimización de la biblioteca ALGLIB, prestando especial atención a su comprobación con funciones multivariantes complejas. Esto nos permitirá no solo evaluar el rendimiento de cada algoritmo, sino también identificar sus puntos fuertes y débiles en diferentes condiciones.

Reimaginando las estrategias clásicas (Parte V): Análisis de múltiples símbolos en USDZAR
En esta serie de artículos, revisamos las estrategias clásicas para ver si podemos mejorarlas utilizando la IA. En el artículo de hoy, examinaremos una estrategia popular de análisis de símbolos múltiples utilizando una cesta de valores correlacionados, nos centraremos en el exótico par de divisas USDZAR.

Filtrado de estacionalidad y período de tiempo para modelos de Deep Learning ONNX con Python para EA
¿Podemos beneficiarnos de la estacionalidad al crear modelos para Deep Learning con Python? ¿Ayuda el filtrado de datos para los modelos ONNX a obtener mejores resultados? ¿Qué periodo de tiempo debemos utilizar? Trataremos todo esto a lo largo de este artículo.

Redes neuronales en el trading: Reducción del consumo de memoria con el método de optimización Adam (Adam-mini)
Una forma de mejorar la eficacia del proceso de aprendizaje y la convergencia de los modelos es mejorar los métodos de optimización. Adam-mini es un método de optimización adaptativa desarrollado para mejorar el algoritmo Adam básico.


Teoría de categorías en MQL5 (Parte 18): Cuadrado de la naturalidad
El artículo continúa la serie sobre teoría de categorías, presentando transformaciones naturales que suponen un elemento clave de la teoría. Hoy echaremos un vistazo a su definición (aparentemente compleja) y luego profundizaremos en los ejemplos y métodos de aplicación de las transformaciones para pronosticar la volatilidad.

Un algoritmo de selección de características que utiliza aprendizaje basado en energía en MQL5 puro
En este artículo presentamos la implementación de un algoritmo de selección de características descrito en un artículo académico titulado "FREL: Un algoritmo de selección de características estable", llamado Ponderación de características como aprendizaje regularizado basado en energía.


Reimaginando las estrategias clásicas en MQL5 (Parte X): ¿Puede la IA impulsar el MACD?
Únase a nosotros mientras analizamos empíricamente el indicador MACD para comprobar si la aplicación de la IA a una estrategia, incluyendo el indicador, produciría alguna mejora en nuestra precisión a la hora de pronosticar el EURUSD. Evaluamos simultáneamente si el indicador en sí mismo es más fácil de predecir que el precio, así como si el valor del indicador es predictivo de los niveles de precios futuros. Le proporcionaremos la información que necesita para decidir si debe considerar invertir su tiempo en integrar el MACD en sus estrategias de trading con IA.


Entrenamos un perceptrón multicapa usando el algoritmo de Levenberg-Marquardt
Este artículo le presentaremos una implementación del algoritmo Levenberg-Marquardt para el entrenamiento de redes neuronales de propagación directa. Asimismo, realizaremos un análisis comparativo del rendimiento usando algoritmos de la biblioteca scikit-learn Python. También discutiremos preliminarmente los métodos de aprendizaje más sencillos como el descenso de gradiente, el descenso de gradiente con impulso y el descenso de gradiente estocástico.


Redes neuronales en el trading: Clusterización doble de series temporales (DUET)
El framework DUET ofrece un enfoque innovador del análisis de series temporales, combinando la clusterización temporal y por canales para revelar patrones ocultos en los datos analizados. Esto permite a los modelos adaptarse a los cambios a lo largo del tiempo y mejorar la calidad de las previsiones eliminando el ruido.


Redes neuronales en el trading: Transformador contrastivo de patrones (Final)
En el último artículo de nuestra serie, analizamos el framework Atom-Motif Contrastive Transformer (AMCT), que usa el aprendizaje contrastivo para identificar patrones clave a todos los niveles, desde los elementos básicos hasta las estructuras complejas. En este artículo, continuaremos con la implementación de los enfoques AMCT usando MQL5.


Perspectivas bursátiles a través del volumen: Confirmación de tendencias
La técnica mejorada de confirmación de tendencias combina la acción del precio, el análisis del volumen y el aprendizaje automático para identificar movimientos genuinos del mercado. Requiere tanto rupturas de precios como aumentos de volumen (un 50% por encima de la media) para la validación de las operaciones, al tiempo que utiliza una red neuronal LSTM para obtener una confirmación adicional. El sistema emplea el dimensionamiento de posiciones basado en ATR y la gestión dinámica del riesgo, lo que lo hace adaptable a diversas condiciones del mercado y permite filtrar las señales falsas.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 6): Prevención del cierre de posiciones
Únase a nuestro debate de hoy, en el que buscaremos un procedimiento algorítmico para minimizar el número total de veces que nos detienen en operaciones ganadoras. El problema al que nos enfrentamos es muy complejo, y la mayoría de las soluciones que se plantean en los debates comunitarios carecen de normas establecidas y fijas. Nuestro enfoque algorítmico para resolver el problema aumentó la rentabilidad de nuestras operaciones y redujo nuestra pérdida media por operación. Sin embargo, aún quedan avances por realizar para filtrar completamente todas las operaciones que se detendrán. Nuestra solución es un buen primer paso que cualquiera puede probar.

Vectores y valores propios: Análisis exploratorio de datos en MetaTrader 5
En este artículo exploramos diferentes formas en que los vectores propios y los valores propios pueden aplicarse en el análisis exploratorio de datos para revelar relaciones únicas en los datos.

Redes neuronales en el trading: Transformador vectorial jerárquico (HiVT)
Hoy proponemos al lector introducir el método del transformador vectorial jerárquico (HiVT), desarrollado para la previsión rápida y precisa de series temporales multimodales.


Características del Wizard MQL5 que debe conocer (Parte 09): Combinación de clusterización de K-medias con ondas fractales
La clusterización de K-medias adopta el enfoque de agrupar puntos de datos como un proceso centrado inicialmente en una macro representación del conjunto de datos en la que se aplican centroides de clúster generados aleatoriamente. A continuación, dichos centroides se escalan y ajustan para representar con precisión el conjunto de datos. En el presente artículo, hablaremos de la clusterización y de varios usos de la misma.

Características del Wizard MQL5 que debe conocer (Parte 41): Aprendizaje por refuerzo con redes neuronales (Deep-Q-Networks, DQN)
Deep-Q-Network es un algoritmo de aprendizaje de refuerzo que involucra redes neuronales para proyectar el próximo valor Q y la acción ideal durante el proceso de entrenamiento de un módulo de aprendizaje automático. Ya hemos considerado un algoritmo de aprendizaje de refuerzo alternativo, Q-Learning. Por lo tanto, este artículo presenta otro ejemplo de cómo un MLP entrenado con aprendizaje de refuerzo se puede utilizar dentro de una clase de señal personalizada.


Redes neuronales en el trading: Optimización del Transformer para la previsión de series temporales (LSEAttention)
El framework LSEAttention ofrece formas de mejorar la arquitectura del Transformer, y se ha diseñado específicamente para la previsión a largo plazo de series temporales multidimensionales. Los enfoques propuestos por los autores del método resuelven los problemas de colapso de entropía e inestabilidad de aprendizaje característicos del Transformer vainilla.


Redes neuronales en el trading: Pronóstico de series temporales con descomposición modal adaptativa (ACEFormer)
Lo invitamos a explorar la arquitectura ACEFormer, una solución moderna que combina la efectividad de la atención probabilística con la descomposición adaptativa de series temporales. Este material resultará útil para quienes buscan un equilibrio entre el rendimiento computacional y la precisión de los pronósticos en los mercados financieros.

Características del Wizard MQL5 que debe conocer (Parte 31): Selección de la función de pérdida
La función de pérdida es la métrica clave de los algoritmos de aprendizaje automático que proporciona información al proceso de formación cuantificando el rendimiento de un conjunto determinado de parámetros en comparación con el objetivo previsto. Exploramos los distintos formatos de esta función en una clase de asistente personalizada MQL5.

Aprendizaje automático y Data Science (Parte 40): Uso de retrocesos de Fibonacci en datos de aprendizaje automático
Los retrocesos de Fibonacci son una herramienta muy utilizada en el análisis técnico, ya que ayudan a los traders a identificar posibles zonas de reversión. En este artículo, analizaremos cómo estos niveles de retroceso pueden transformarse en variables objetivo para los modelos de aprendizaje automático, con el fin de ayudarles a comprender mejor el mercado mediante esta potente herramienta.


Reimaginando las estrategias clásicas en MQL5 (Parte IX): Análisis de múltiples marcos temporales (II)
En la discusión de hoy, examinamos la estrategia de análisis de múltiples marcos temporales para aprender en qué marco temporal nuestro modelo de IA funciona mejor. Nuestro análisis nos lleva a concluir que los marcos temporales mensuales y horarios producen modelos con tasas de error relativamente bajas en el par EURUSD. Utilizamos esto para nuestro beneficio y creamos un algoritmo comercial que hace predicciones de IA en el marco de tiempo mensual y ejecuta sus operaciones en el marco de tiempo horario.

Integración de MQL5 con paquetes de procesamiento de datos (Parte 4): Gestión de Big Data
Esta parte explora técnicas avanzadas para integrar MQL5 con potentes herramientas de procesamiento de datos y se centra en el manejo eficiente de grandes volúmenes de datos para mejorar el análisis comercial y la toma de decisiones.


Redes neuronales en el trading: Optimización de LSTM para la predicción de series temporales multivariadas (Final)
Continuamos implementando el framework DA-CG-LSTM, que ofrece métodos innovadores para el análisis y pronóstico de series temporales. El uso de CG-LSTM y atención dual permite una detección más precisa de las dependencias de largo y corto plazo en los datos, lo cual resulta particularmente útil para trabajar con los mercados financieros.


Redes neuronales en el trading: Transformador jerárquico de doble torre (Hidformer)
Hoy le proponemos introducir un framework de transformador jerárquico de dos torres (Hidformer) desarrollado para la previsión de series temporales y el análisis de datos. Los autores del framework propusieron varias mejoras en la arquitectura del Transformer que mejoran la precisión de las predicciones y reducen el consumo de recursos computacionales.


Algoritmos de optimización de la población: Objetos artificiales de búsqueda multisocial (artificial Multi-Social search Objects, MSO)
Continuación del artículo anterior como desarrollo de la idea de grupos sociales. El nuevo artículo investiga la evolución de los grupos sociales mediante algoritmos de reubicación y memoria. Los resultados ayudarán a comprender la evolución de los sistemas sociales y a aplicarlos a la optimización y la búsqueda de soluciones.


Redes neuronales en el trading: Segmentación guiada (Final)
Continuamos el trabajo iniciado en el artículo anterior sobre la construcción del marco RefMask3D usando herramientas MQL5. Este marco está diseñado para explorar de forma exhaustiva la interacción multimodal y analizar las características de una nube de puntos, seguida de la identificación del objeto de destino partiendo de la descripción proporcionada en lenguaje natural.


Redes generativas antagónicas (GAN) para datos sintéticos en modelos financieros (Parte 1): Introducción a las GAN y los datos sintéticos en modelos financieros
Este artículo presenta a los operadores bursátiles las redes generativas antagónicas (Generative Adversarial Networks, GAN) para generar datos financieros sintéticos, abordando las limitaciones de datos en el entrenamiento de modelos. Este artículo presenta a los operadores bursátiles las redes generativas antagónicas (GAN) para generar datos financieros sintéticos, abordando las limitaciones de datos en el entrenamiento de modelos.


Marcado de datos en el análisis de series temporales (Parte 6): Aplicación y prueba en EA utilizando ONNX
Esta serie de artículos presenta varios métodos de etiquetado de series temporales, que pueden crear datos que se ajusten a la mayoría de los modelos de inteligencia artificial, y el etiquetado de datos específico según las necesidades puede hacer que el modelo de inteligencia artificial entrenado se ajuste más al diseño esperado, mejorar la precisión de nuestro modelo, ¡e incluso ayudar al modelo a dar un salto cualitativo!

Redes neuronales: así de sencillo (Parte 69): Restricción de la política de comportamiento basada en la densidad de datos offline (SPOT)
En el aprendizaje offline, utilizamos un conjunto de datos fijo, lo que limita la cobertura de la diversidad del entorno. Durante el proceso de aprendizaje, nuestro Agente puede generar acciones fuera de dicho conjunto. Si no hay retroalimentación del entorno, la corrección de las evaluaciones de tales acciones será cuestionable. Mantener la política del Agente dentro de la muestra de entrenamiento se convierte así en un aspecto importante para garantizar la solidez del entrenamiento. De eso hablaremos en este artículo.