Artículos sobre aprendizaje automático en el trading

Creación de robots comerciales basados en inteligencia artificial: integración nativa con Python, operaciones con matrices y vectores, bibliotecas de matemáticas y estadística y mucho más.
Aprenda a usar el aprendizaje automático en el trading. Neuronas, perceptrones, redes convolucionales y recurrentes, modelos predictivos: parta de lo básico y avance hasta construir su propia IA. Aprenderá a entrenar y aplicar redes neuronales para el comercio algorítmico en los mercados financieros.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Minería de datos de los balances de los bancos centrales y obtención de un panorama de la liquidez global
La minería de datos del balance de los bancos centrales ofrece una imagen de la liquidez global en el mercado Forex y en las divisas clave. Hoy combinaremos datos de la Fed, el BCE, el BOJ y el PBoC en un índice compuesto y utilizaremos el aprendizaje automático para descubrir patrones ocultos. Este enfoque convierte los datos sin procesar en señales comerciales reales combinando el análisis fundamental y técnico.


Descarga de datos del Fondo Monetario Internacional en Python
Descarga de datos del Fondo Monetario Internacional en Python: extraemos datos del FMI para su uso en estrategias monetarias macroeconómicas. ¿Cómo puede la macroeconomía ayudar a los tráders y tráders algorítmicos?

Características del Wizard MQL5 que debe conocer (Parte 61): Uso de patrones del ADX y el CCI con aprendizaje supervisado
El oscilador ADX y el oscilador CCI son indicadores de seguimiento de tendencias y de impulso que pueden combinarse al desarrollar un asesor experto. Analizamos cómo se puede sistematizar esto utilizando los tres modos principales de entrenamiento del aprendizaje automático. Los asesores expertos ensamblados por el Wizard MQL5 (Asistente MQL5) nos permiten evaluar los patrones que presentan estos dos indicadores, y comenzamos analizando cómo se puede aplicar el aprendizaje supervisado con estos patrones.


Determinación de los tipos de cambio justos en PPA usando los datos del FMI
Construcción de un sistema de análisis de tipo de cambio basado en paridad de poder adquisitivo (PPA) en Python. El autor ha desarrollado un algoritmo con cinco métodos para calcular tipos de cambio justos utilizando datos del FMI. El presente artículo supone una guía práctica para el análisis fundamental de divisas, el procesamiento de datos económicos y la integración con sistemas comerciales. Encontrará el código completo en open source.


Motor de decisión Multi-IA para MQL5 (Parte 2): Voto ponderado que aprende en cuál IA confiar, más gestión de riesgo
Esta segunda parte convierte el motor multi-IA en un sistema que aprende en qué modelos confiar. Se registra cada predicción, se evalúa su acierto tras un horizonte y se actualiza un hit-rate por proveedor (EMA), para ponderar el voto por confianza × acierto real. Además, se añade gestión de riesgo: SL/TP basada en ATR con ratio recompensa-riesgo fijado en el código y tamaño de posición escalado por la confianza. Útil para pruebas de demostración.


Características del Wizard MQL5 que debe conocer (Parte 58): Aprendizaje por refuerzo (DDPG) con patrones de media móvil y oscilador estocástico
La media móvil y el oscilador estocástico son indicadores muy comunes cuyos patrones colectivos analizamos en el artículo anterior, mediante una red de aprendizaje supervisado, para ver qué «patrones se mantendrían». Partiendo de los análisis de ese artículo, vamos un paso más allá y analizamos los efectos que tendría en el rendimiento el aprendizaje por refuerzo, cuando se utiliza con esta red entrenada. Los lectores deben tener en cuenta que nuestras pruebas se han realizado en un periodo de tiempo muy limitado. No obstante, seguimos aprovechando los requisitos mínimos de programación que ofrece el Asistente de MQL5 (MQL5 Wizard) para mostrar esto.

Características del Wizard MQL5 que debe conocer (Parte 66): Uso de patrones FrAMA y Force Index con el núcleo de producto escalar
El indicador FrAMA y el oscilador Force Index son herramientas de tendencia y volumen que pueden combinarse al desarrollar un asesor experto. Retomamos nuestro último artículo, en el que presentamos este par, para analizar la aplicabilidad del aprendizaje automático al mismo. Estamos utilizando una red neuronal convolucional que emplea el núcleo de producto escalar para realizar previsiones a partir de los datos de estos indicadores. Esto se lleva a cabo en un archivo de clase de señal personalizado que funciona con el asistente de MQL5 para crear un asesor experto.


Redes neuronales en el trading: Previsión probabilística de series temporales (Final)
Le invitamos a explorar el framework K²VAE y a descubrir cómo integrar los enfoques propuestos en su sistema de negociación. Hoy aprenderá cómo el enfoque híbrido Koopman-Kalman-VAE ayuda a construir modelos adaptativos e interpretables. Al final del artículo le presentaremos los resultados prácticos del uso de las soluciones implementadas.

Características del Wizard MQL5 que debe conocer (Parte 55): SAC con Prioritized Experience Replay (PER)
Los búferes de reproducción en el aprendizaje por refuerzo son especialmente importantes con algoritmos fuera de política como DQN o SAC. Esto pone entonces el foco en el proceso de muestreo de este búfer de memoria. Mientras que las opciones predeterminadas con SAC, por ejemplo, utilizan una selección aleatoria de este búfer, los búferes de reproducción de experiencia priorizada ajustan esto mediante un muestreo del búfer basado en una puntuación TD. Repasamos la importancia del aprendizaje por refuerzo y, como siempre, examinamos solo esta hipótesis (no la validación cruzada) en un asesor experto creado por un asistente.


Redes neuronales en el trading: Transformer parámetro-eficiente con atención segmentada (PSformer)
Hoy proponemos al lector un primer contacto con el nuevo framework PSformer, que adapta la arquitectura del Transformer vainilla para resolver problemas de previsión de series temporales multidimensionales. El framework se basa en dos innovaciones clave: el mecanismo de compartición de parámetros (PS) y la atención a los segmentos espaciotemporales (SegAtt).


Red neuronal cuántica en MQL5 (Parte II): Entrenamos una red neuronal con retropropagación del error utilizando matrices de Márkov de ALGLIB
En este artículo se presenta una arquitectura innovadora de red neuronal cuántica para el trading algorítmico, que combina los principios de la mecánica cuántica con los métodos actuales de aprendizaje automático. El sistema incorpora efectos cuánticos (resonancia, interferencia, decoherencia), memoria multinivel de distintas escalas temporales, cadenas de Márkov con la biblioteca ALGLIB y control adaptativo de parámetros. La implementación completa está realizada en MQL5 utilizando los tipos integrados matrix/vector, lo que elimina las barreras de adopción en MetaTrader 5.


Optimización basada en biogeografía — Biogeography-Based Optimization (BBO)
La optimización basada en biogeografía (BBO) supone un elegante método de optimización global inspirado en los procesos naturales de migración de especies entre islas de archipiélagos. El algoritmo se basa en una idea simple pero poderosa: las soluciones de alta calidad comparten activamente sus características, mientras que las soluciones de baja calidad adoptan activamente nuevas características, creando un flujo natural de información desde las mejores soluciones hacia las peores. El BBO, un operador de mutación adaptativa único que ofrece un excelente equilibrio entre exploración y explotación, demuestra una alta eficiencia en una variedad de tareas.


Redes neuronales en el trading: Mejora de la eficiencia del Transformer mediante la reducción de la nitidez (Final)
El SAMformer ofrece una solución a los problemas clave del Transformer en la previsión de series temporales a largo plazo, incluida la complejidad del entrenamiento y la escasa generalización a muestras pequeñas. Su arquitectura poco profunda y la optimización con control de nitidez garantizan que se eviten los malos mínimos locales. En este artículo, proseguiremos la aplicación de enfoques utilizando MQL5 y evaluaremos su valor práctico.


Aprendizaje automático y Data Science (Parte 36): Cómo lidiar con mercados financieros sesgados
Los mercados financieros no están perfectamente equilibrados. Algunos mercados son alcistas, otros bajistas y otros presentan comportamientos laterales que indican incertidumbre en cualquier dirección. Esta información desequilibrada, cuando se utiliza para entrenar modelos de aprendizaje automático, puede resultar engañosa, ya que los mercados cambian con frecuencia. En este artículo vamos a analizar varias maneras de abordar este problema.


Características del Wizard MQL5 que debe conocer (Parte 64): Uso de los patrones de DeMarker y los canales de envolvente con el núcleo de ruido blanco
El oscilador DeMarker y el indicador de envolventes son herramientas de impulso y de soporte/resistencia que pueden combinarse al desarrollar un asesor experto. Retomamos el punto de nuestro artículo anterior, en el que presentamos este par de indicadores, añadiendo ahora el aprendizaje automático a la ecuación. Estamos utilizando una red neuronal recurrente que emplea un núcleo de ruido blanco para procesar señales vectorizadas procedentes de estos dos indicadores. Esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.


Gestor de riesgos para robots de trading (Parte I): archivo include para el control de riesgos en asesores expertos
El trading exige una estricta disciplina sn la gestión de riesgos. El presente trabajo presenta un análisis de las principales causas de los fracasos de los tráders y propone una solución técnica en forma de la clase CEnhancedRiskManager para la plataforma MQL5. Incluye pruebas prácticas con un asesor experto de cuadrícula agresivo.


Redes neuronales en el trading: Segmentación periódica adaptativa (LightGTS)
Les invitamos a explorar la innovadora técnica de segmentación adaptativa, una forma de segmentar series temporales de forma flexible en función de su periodicidad inherente. Además, se usan técnicas de codificación eficientes que permiten preservar características semánticas importantes al trabajar con datos de diferentes escalas. Estos métodos descubren nuevas posibilidades para procesar con precisión datos complejos a múltiples escalas, típicos de los mercados financieros, y mejoran significativamente la estabilidad y la validez de las previsiones.

Características del Wizard MQL5 que debe conocer (Parte 62): Uso de patrones del ADX y el CCI con aprendizaje por refuerzo TRPO
El oscilador ADX y el oscilador CCI son indicadores de seguimiento de tendencias y de impulso que pueden combinarse al desarrollar un asesor experto. Retomamos donde lo dejamos en el artículo anterior y analizamos cómo es posible llevar a cabo el entrenamiento en condiciones reales y la actualización del modelo que hemos desarrollado gracias al aprendizaje por refuerzo. Estamos utilizando un algoritmo que aún no hemos tratado en esta serie, conocido como «optimización de políticas de región de confianza» (Trusted Region Policy Optimization, TRPO). Y, como siempre, la creación de asesores expertos mediante el Asistente de MQL5 (Wizard MQL5) nos permite configurar nuestros modelos para su prueba de forma mucho más rápida y, además, de manera que puedan distribuirse y probarse con diferentes tipos de señales.

Características del Wizard MQL5 que debe conocer (Parte 60): Aprendizaje por inferencia (Wasserstein-VAE) con patrones de media móvil y oscilador estocástico
Concluimos nuestro análisis de la combinación complementaria del MA (media móvil) y el oscilador estocástico examinando qué papel puede desempeñar el aprendizaje por inferencia en un contexto posterior al aprendizaje supervisado y al aprendizaje por refuerzo. Evidentemente, existen multitud de maneras de abordar el aprendizaje por inferencia en este caso; sin embargo, nuestro enfoque consiste en utilizar autoencoders variacionales. Exploramos esto en Python antes de exportar nuestro modelo entrenado en formato ONNX para su uso en un Asesor Experto generado con el Asistente en MetaTrader 5.


Redes neuronales en el trading: Modelo multidimensional de extremo a extremo para la previsión de series temporales (Final)
Les presentamos la parte final de la serie dedicada a GinAR, un framework de red neuronal para la predicción de series temporales. En este artículo, vamos a analizar los resultados de las pruebas realizadas al modelo con datos nuevos y a evaluar su robustez en condiciones reales de mercado.


Algoritmo de Aprendizaje Competitivo — Competitive Learning Algorithm (CLA)
El artículo presenta el Algoritmo de Aprendizaje Competitivo (CLA), un nuevo método de optimización metaheurística basado en la modelización del proceso educativo. El algoritmo organiza la población de soluciones en clases con estudiantes y profesores, donde los agentes aprenden a través de tres mecanismos: siguiendo a los mejores de la clase, usando la experiencia personal y compartiendo conocimientos entre clases.


Redes neuronales en el trading: Previsión probabilística de series temporales (Codificador)
Le invitamos a explorar un nuevo enfoque que combina métodos clásicos y redes neuronales modernas para el análisis de series temporales. El artículo ofrece una descripción detallada de la arquitectura y los principios de funcionamiento del modelo K²VAE.


Motor de decisión Multi-IA para MQL5 (Parte 4): ¿El multi-IA le gana a una sola IA? Diario, scorecard y costo
Esta parte añade la capa de evaluación al motor multi-IA. Cada ciclo queda registrado en un diario con la señal y la confianza de cada proveedor y el voto combinado; al vencer el horizonte, se califica a cada IA como si la siguiéramos sola y se compara en igualdad de condiciones. Además, se estima el costo de las llamadas y se muestra un cuadro de mando en el gráfico y un CSV para decidir si el conjunto aporta y qué modelo conviene podar o ajustar.


Optimización por Comunidad de Científicos: Teoría
Secretos para la optimización efectiva de estrategias de trading en enfoques metaheurísticos. El algoritmo de Optimización de Comunidad de Científicos (CoSO) es un nuevo algoritmo basado en la población, inspirado en los mecanismos de la comunidad científica. A diferencia de las metáforas naturales tradicionales, el CoSO modela aspectos únicos de la actividad científica humana: la publicación de resultados en revistas, la competencia por subvenciones y la formación de equipos de investigación.

Aprendizaje automático y Data Science (Parte 46): Pronóstico de los mercados bursátiles con N-BEATS en Python
N-BEATS es un modelo revolucionario de aprendizaje profundo diseñado para la previsión de series temporales. Fue lanzado para superar los modelos clásicos de pronóstico de series temporales como ARIMA, PROPHET, VAR, etc. En este artículo vamos a analizar este modelo y a utilizarlo para predecir el mercado bursátil.

Características del Wizard MQL5 que debe conocer (Parte 72): Uso de los patrones del MACD y del OBV con aprendizaje supervisado
Damos continuidad a nuestro último artículo, en el que presentamos el par de indicadores formado por el MACD y el OBV, analizando cómo se podría mejorar esta combinación mediante el aprendizaje automático. MACD y OBV forman un emparejamiento complementario en cuanto a tendencia y volumen. Nuestro enfoque de aprendizaje automático utiliza una red neuronal convolucional que emplea un kernel para dimensionar sus núcleos y canales, al tiempo que ajusta las previsiones de este par de indicadores. Como siempre, esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.


Motor de decision Multi-IA para MQL5 (Parte 5): backtest del motor en el simulador de estrategias y comparacion contra reglas simples.
En esta última parte se pone a prueba el motor multi-IA de la serie. Se graban los votos reales de los modelos barra por barra en XAUUSD H1 y se reproducen en el Simulador de estrategias, para compararlo con reglas simples bajo el mismo riesgo y los mismos costos, dentro y fuera de muestra. Se reportan los resultados y su causa, y se incluye un arnés de grabación y reproducción y una prueba de diagnóstico aplicable a cualquier asesor con IA.

Automatización de estrategias de trading en MQL5 (Parte 21): Mejora del trading basado en redes neuronales mediante tasas de aprendizaje adaptativas
En este artículo, mejoramos una estrategia de trading basada en redes neuronales en MQL5 mediante una tasa de aprendizaje adaptativa para aumentar la precisión. Diseñamos e implementamos este mecanismo y, a continuación, comprobamos su rendimiento. El artículo concluye con algunas ideas sobre la optimización del trading algorítmico.


Algoritmo de optimización basado en los sueños — Dream Optimization Algorithm (DOA)
Un algoritmo de optimización poblacional inspirado en un fenómeno controvertido y poco estudiado: el fenómeno de los sueños humanos. Grupos de agentes con distintas «memorias», modulación cosenoidal del movimiento y una distribución de fases inusual de 99/1: descubra cómo estas características influyen en la eficacia de la optimización de sus estrategias de trading.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 8): Análisis de múltiples estrategias (2)
Únase a nosotros en nuestra próxima charla, donde combinaremos nuestras dos primeras estrategias de trading en una estrategia de trading conjunta. Demostraremos los diferentes esquemas posibles para combinar múltiples estrategias y también cómo ejercer control sobre el espacio de parámetros, para garantizar que la optimización efectiva siga siendo posible incluso a medida que aumenta el tamaño de nuestros parámetros.


Motor de decisión Multi-IA para MQL5 (Parte 3): Darle a las IA el contexto correcto — régimen de mercado y noticias
Tercera parte de la serie: le damos al motor multi-IA el contexto donde un modelo de lenguaje sí aporta. Leemos el régimen de mercado en el código (tendencia o rango con ADX, volatilidad con el ATR contra su promedio, dirección con la pendiente de una EMA) y definimos ventanas de noticias de alto impacto configurables, sin depender del calendario del broker. Ambos entran en un prompt más rico que le pide a cada IA razonar el contexto —no el próximo tick— y devolver una bandera de riesgo. Un gating de dos capas, por horario y por consenso de las IA, mantiene al motor fuera del mercado cuando el contexto pesa más que la señal.


Algoritmo del átomo artificial — Artificial Atom Algorithm (A3)
Implementación del algoritmo A3 en MQL5: un método metaheurístico de optimización inspirado en los procesos químicos. Con solo dos parámetros configurables, la compacidad y una población reducida proporcionan una alta velocidad de funcionamiento con una calidad suficiente de las soluciones.


Redes neuronales en el trading: descomposición en lugar de escalado (Final)
Le proponemos familiarizarse con el algoritmo para descomponer una serie temporal en capas semánticas y construir a partir de ellas un modelo eficiente. Mostramos paso a paso la arquitectura, la implementación práctica en MQL5/OpenCL y las pruebas reales sobre datos históricos de mercado.


Red neuronal cuántica en MQL5 (Parte III): Procesador cuántico virtual con qubits
Creamos un sistema de trading con un auténtico simulador cuántico en lugar de análogos matemáticos. El sistema utiliza tres qubits virtuales, puertas cuánticas y el principio de superposición para analizar los mercados. Se ha implementado como un asesor experto para MetaTrader 5 en MQL5. El principal logro es la transición de la simulación a principios cuánticos reales de procesamiento de la información financiera.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (SCNN)
Le invitamos a conocer el innovador framework SCNN, que lleva el análisis de series temporales a un nuevo nivel gracias a una separación clara de los datos en componentes de largo plazo, estacionales, de corto plazo y residuales. Este enfoque mejora considerablemente la precisión de la predicción y permite que el modelo se adapte a la compleja y cambiante dinámica del mercado.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 7): Trading con múltiples períodos simultáneamente
En esta serie de artículos, hemos analizado diversas formas de determinar cuál es el mejor período para utilizar nuestros indicadores técnicos. Hoy, demostraremos al lector cómo puede aplicar la lógica opuesta; es decir, en lugar de elegir un único período óptimo, le mostraremos cómo emplear todos los períodos disponibles de forma eficaz. Este enfoque reduce la cantidad de datos descartados y ofrece casos de uso alternativos para los algoritmos de aprendizaje automático, más allá de la predicción habitual de precios.


Robot de trading basado en un modelo GPT
El artículo presenta la implementación completa de TimeGPT, una arquitectura especializada basada en el Transformer para la predicción de series temporales financieras en la plataforma MetaTrader 5. Se analiza la adaptación del mecanismo de atención a los datos financieros, la tokenización selectiva de las variaciones de precios, las optimizaciones adaptadas al hardware y las técnicas avanzadas de entrenamiento. Se incluyen los resultados de las pruebas prácticas, que mostraron una precisión de las predicciones del 87 % con un horizonte de 24 barras y un tiempo de entrenamiento de 15 minutos en la CPU. Le presentamos un asesor experto listo para usar con reentrenamiento automático.

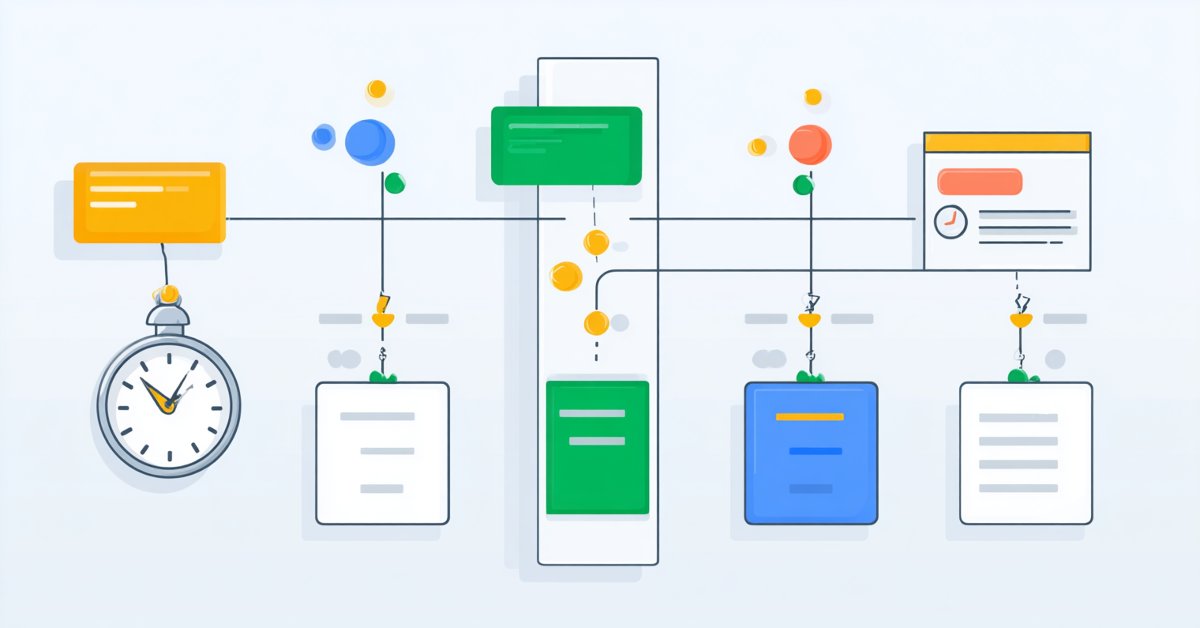
Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 03): Módulo schedule de Python, una versión mejorada del evento OnTimer
El módulo schedule de Python ofrece una forma sencilla de programar tareas repetitivas. Aunque MQL5 carece de una funcionalidad equivalente integrada, en este artículo implementaremos una biblioteca similar para facilitar la configuración de eventos temporizados en MetaTrader 5.


Redes neuronales en el trading: descomposición en lugar de escalado — Construcción de módulos
En este artículo continuamos la familiarización práctica con SSCNN: una solución arquitectónica de nueva generación capaz de trabajar con series temporales fragmentadas. En lugar de un escalado indiscriminado: modularidad inteligente, atención al detalle y normalización selectiva. Paso a paso, creamos bloques computacionales en el entorno MQL5 y sentamos las bases para un análisis predictivo fiable.

Aprendizaje automático y Data Science (Parte 44): Pronóstico de series temporales OHLC de Forex mediante autorregresión vectorial (VAR)
Descubra cómo los modelos de autorregresión vectorial (VAR) pueden pronosticar datos de series temporales OHLC (apertura, máximo, mínimo y cierre) del mercado Forex. Este artículo trata sobre la implementación de VAR, el entrenamiento de modelos y la previsión en tiempo real en MetaTrader 5, lo que ayuda a los traders a analizar los movimientos interdependientes de las divisas y a mejorar sus estrategias de trading.