Artículos sobre automatización de sistemas comerciales en el lenguaje MQL5

Lea los artículos sobre los sistemas de trading basados en las ideas muy variadas. Usted sabrá cómo usar los métodos estadísticos y los patrones en los gráficos de velas japonesas, cómo filtrar las señales y para qué sirven los indicadores semafóricos.
A través del Asistente MQL5 Usted aprenderá a crear los robots sin acudir a la programación para evaluar rápidamente las ideas comerciales, así como sabrá qué es lo que representan los algoritmos genéticos.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Evaluación de la calidad de la operativa con spreads en función de los factores de estacionalidad en el mercado Forex en el terminal MetaTrader 5
En este artículo se analiza la evaluación de la calidad del enfoque de trading estacional en el marco temporal diario, tanto para símbolos individuales como para spreads. Se presta especial atención a la identificación de ciclos mensuales recurrentes y a las posibilidades de aplicarlos en el trading durante el año en curso.


Características del Wizard MQL5 que debe conocer (Parte 79): Uso de los osciladores Gator y Acumulación/Distribución con aprendizaje supervisado
En el último apartado, concluimos nuestro análisis del emparejamiento del oscilador caimán y el oscilador de acumulación/distribución cuando se utilizan en su configuración típica de las señales brutas que generan. Estos dos indicadores son complementarios, ya que funcionan como indicadores de tendencia y volumen, respectivamente. A continuación, damos seguimiento a ese artículo examinando el efecto que el aprendizaje supervisado puede tener en la mejora de algunos de los patrones de características que habíamos revisado. Nuestro enfoque de aprendizaje supervisado es una CNN que utiliza regresión por kernels y similitud de producto escalar para dimensionar sus núcleos y canales. Como siempre, lo hacemos en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 36): Cómo habilitar el acceso directo desde Python a los flujos de mercado de MetaTrader 5
Aproveche todo el potencial de su terminal de MetaTrader 5 utilizando el ecosistema de ciencia de datos de Python y la biblioteca cliente oficial de MetaTrader 5. En este artículo se explica cómo autenticarse y transmitir datos en tiempo real de ticks y de barras de un minuto directamente al almacenamiento Parquet, aplicar técnicas sofisticadas de ingeniería de características con Ta y Prophet, y entrenar un modelo de Gradient Boosting sensible al tiempo. A continuación, implementamos un servicio ligero basado en Flask para proporcionar señales de trading en tiempo real. Tanto si está desarrollando un framework cuantitativo híbrido como si está mejorando su EA con aprendizaje automático, obtendrá un proceso sólido e integral para el trading algorítmico basado en datos.

Reimaginando las estrategias clásicas (Parte 15): Estrategia de ruptura diaria
Los traders humanos llevaban mucho tiempo participando en los mercados financieros antes del auge de los ordenadores, desarrollando reglas prácticas que guiaban sus decisiones. En este artículo, retomamos una estrategia de ruptura bien conocida para comprobar si dicha lógica de mercado, aprendida a través de la experiencia, puede competir de tú a tú con los métodos sistemáticos. Nuestros resultados muestran que, aunque la estrategia original ofrecía una alta tasa de acierto, adolecía de inestabilidad y de un control deficiente del riesgo. Al perfeccionar este enfoque, demostramos cómo los conocimientos discrecionales pueden adaptarse a estrategias de trading algorítmico más sólidas.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 37): Sentiment Tilt Meter
El sentimiento del mercado es una de las fuerzas más ignoradas pero a la vez más poderosas que influyen en el movimiento de los precios. Mientras que la mayoría de los operadores se basan en indicadores rezagados o conjeturas, el Asesor Experto (EA) Sentiment Tilt Meter (STM) transforma los datos brutos del mercado en una guía visual clara, que muestra si el mercado tiende al alza, a la baja o se mantiene neutral en tiempo real. Esto facilita la confirmación de las operaciones, evita las entradas erróneas y permite sincronizar mejor la participación en el mercado.


Un motor de riesgo adaptativo en MQL5: Ajustar el tamaño según racha, volatilidad y drawdown
Presentamos una clase reutilizable de dimensionamiento adaptativo, CRiskEngine, que calcula el lote por riesgo y stop y lo reduce según tres factores medibles: racha de pérdidas, volatilidad actual frente a su promedio y caída de capital. Se incluye un asesor de prueba con modos conmutables para comparar seis esquemas (lote fijo, riesgo fijo, cada factor y combinados) sobre 842 operaciones de EURUSD, con métricas y curvas. El lector obtiene un motor listo para integrar y una medición clara del efecto de cada factor.


Creación de un sistema de trading (Parte 2): La ciencia del dimensionamiento de posiciones
Incluso con un sistema de expectativas matemáticas positivas, el tamaño de la posición determina si uno prospera o fracasa. Es el pilar de la gestión de riesgos: traducir las ventajas estadísticas en resultados reales, al tiempo que se protege el capital.


Automatización de estrategias de trading en MQL5 (Parte 27): Creando un patrón armónico «Crab» de acción del precio con señales visuales
En este artículo, desarrollamos un sistema de patrones armónicos «Crab» en MQL5 que identifica patrones armónicos «Crab» alcistas y bajistas utilizando puntos de pivote y niveles de Fibonacci, y que activa operaciones con niveles precisos de entrada, stop loss y take profit. Incorporamos información visual mediante elementos gráficos, como triángulos y líneas de tendencia, para mostrar la estructura del patrón XABCD y los niveles de negociación.


Automatización de estrategias de trading en MQL5 (Parte 26): Desarrollo de un sistema de promediado basado en Pin Bar para la gestión de múltiples posiciones
En este artículo, desarrollamos un sistema de promediación Pin Bar en MQL5 que detecta patrones de barras Pin para iniciar operaciones y emplea una estrategia de promedio para la gestión de múltiples posiciones, mejorada con stops dinámicos y ajustes de punto de equilibrio. Incorporamos parámetros personalizables con un panel de control para el seguimiento en tiempo real de las posiciones y los beneficios.

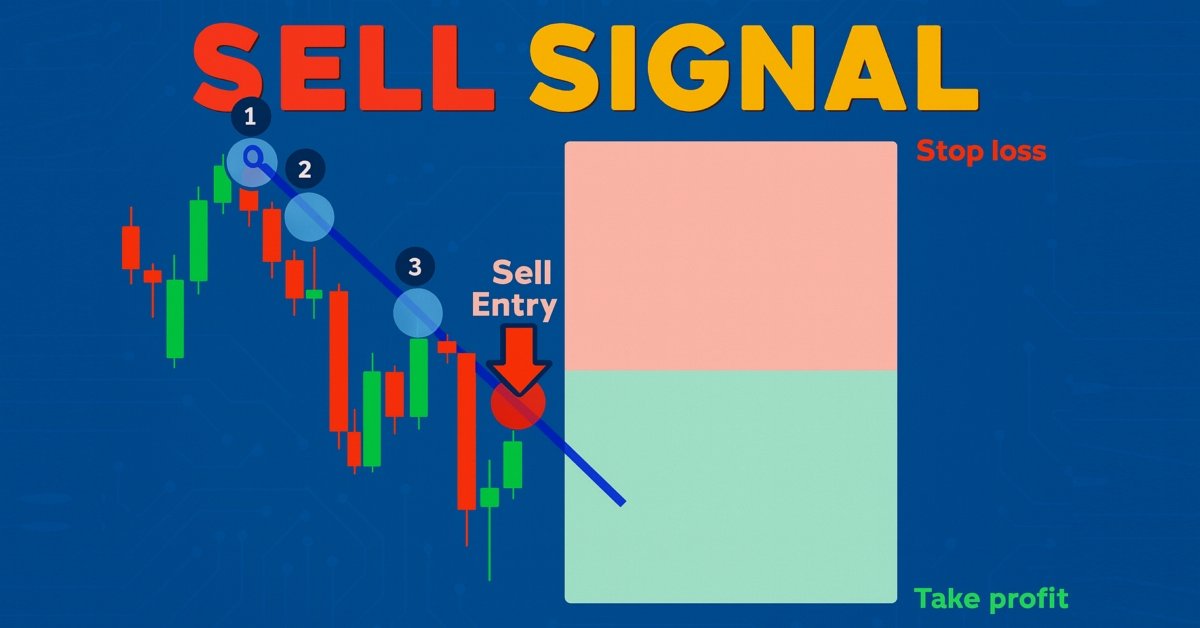
Automatización de estrategias de trading en MQL5 (Parte 25): Sistema de líneas de tendencia con ajuste por mínimos cuadrados y generación dinámica de señales
En este artículo, desarrollamos un programa de trading con líneas de tendencia que utiliza el ajuste por mínimos cuadrados para detectar líneas de tendencia de soporte y resistencia, generando señales dinámicas de compra y venta en función de los toques de precio y abriendo posiciones en función de las señales generadas.

Herramientas de trading de MQL5 (Parte 8): Panel informativo mejorado con funciones de arrastre y minimizado
En este artículo, desarrollamos un panel informativo mejorado que actualiza la parte anterior añadiendo funciones de arrastrar y minimizar para una mejor interacción del usuario, al tiempo que se mantiene la monitorización en tiempo real de las posiciones de múltiples símbolos y las métricas de la cuenta.


Arbitraje estadístico mediante acciones cointegradas (Parte 2): Asesor Experto, pruebas retrospectivas y optimización
Este artículo presenta un ejemplo de implementación de un asesor experto para operar con una cesta de cuatro acciones del Nasdaq. Las acciones se filtraron inicialmente a partir de pruebas de correlación de Pearson. A continuación, se evaluó la cointegración del grupo filtrado mediante pruebas de Johansen. Por último, se verificó la estacionariedad del spread cointegrado mediante las pruebas ADF y KPSS. A continuación veremos algunas notas sobre este proceso y los resultados de las pruebas retrospectivas tras una pequeña optimización.


Probador de estrategias para Python-MetaTrader 5 (Parte 01): Simulador de operaciones
El módulo de MetaTrader 5 disponible en Python ofrece una forma cómoda de abrir operaciones en la aplicación de MetaTrader 5 utilizando Python, pero presenta un gran problema: carece de la función de Probador de estrategias que sí incluye la aplicación de MetaTrader 5. En esta serie de artículos, crearemos un marco de trabajo para realizar pruebas retrospectivas de tus estrategias de trading en entornos de Python.


Redes neuronales en el trading: Señales de trading robustas en cualquier régimen de mercado (ST-Expert)
En este artículo conoceremos el framework ST-Expert, que aporta robustez a las previsiones frente a la incertidumbre del mercado y permite tener en cuenta las dependencias locales y globales en las series temporales. Su arquitectura flexible favorece la adaptabilidad de los modelos y mejora la precisión de las predicciones.


Robot de trading multiflujo con aprendizaje automático: del concepto a la implementación
El artículo presenta el desarrollo paso a paso de un robot de trading multiflujo con aprendizaje automático en Python y MetaTrader 5. Se analiza la arquitectura del sistema, desde la recopilación de datos y la creación de indicadores técnicos hasta el entrenamiento de modelos XGBoost con gestión de riesgos de cartera. Asimismo, se describe detalladamente la implementación del aumento de datos, la clusterización de características mediante Gaussian Mixture Models y la coordinación de flujos para el trading paralelo de varios pares de divisas.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Final)
El framework Extralonger demuestra una capacidad única para integrar factores espaciales y temporales en un solo modelo, proporcionando una alta precisión en los pronósticos. Su arquitectura permite adaptarse a distintos horizontes de planificación e instrumentos financieros, manteniendo la transparencia y la capacidad de control del sistema.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Global-Local Attention)
Continuamos trabajando en la implementación de los enfoques propuestos por los autores del framework Extralonger. En esta ocasión, nos centraremos en la creación del módulo Global-Local Spatial Attention con MQL5, analizando tanto su estructura como su integración práctica en el proceso computacional general.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Extralonger)
El framework Extralonger muestra un enfoque para integrar factores espaciales y temporales en un único modelo, lo que permite considerar al mismo tiempo las regularidades locales y los ciclos a largo plazo. Esta arquitectura hace que la predicción de series temporales sea más resistente al ruido del mercado y permite analizar los datos en diferentes horizontes temporales. En el artículo se analiza en detalle cómo se llevan a la práctica estas ideas mediante OpenCL y MQL5.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 35): Entrenamiento y despliegue de modelos predictivos
Los datos históricos están lejos de ser «basura»: son la base de cualquier análisis de mercado sólido. En este artículo, te guiaremos paso a paso desde la recopilación de esos datos históricos hasta su uso para entrenar un modelo predictivo y, finalmente, la implementación de dicho modelo para realizar previsiones de precios en tiempo real. ¡Sigue leyendo para descubrir cómo hacerlo!


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (Final)
En este artículo concluimos el trabajo de construcción del framework SAGDFN mediante MQL5, resumiendo el desarrollo y mostrando los resultados de sus pruebas prácticas. Integraremos los módulos implementados anteriormente en un único sistema, mostraremos los puntos fuertes de este enfoque, señalaremos sus vulnerabilidades y debatiremos posibles vías de mejora.


Robot de trading basado en un modelo GPT
El artículo presenta la implementación completa de TimeGPT, una arquitectura especializada basada en el Transformer para la predicción de series temporales financieras en la plataforma MetaTrader 5. Se analiza la adaptación del mecanismo de atención a los datos financieros, la tokenización selectiva de las variaciones de precios, las optimizaciones adaptadas al hardware y las técnicas avanzadas de entrenamiento. Se incluyen los resultados de las pruebas prácticas, que mostraron una precisión de las predicciones del 87 % con un horizonte de 24 barras y un tiempo de entrenamiento de 15 minutos en la CPU. Le presentamos un asesor experto listo para usar con reentrenamiento automático.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (módulo de atención)
En este artículo analizaremos con detalle la implementación práctica de los componentes clave del framework SAGDFN. Vamos a mostrar cómo se organizan la atención dispersa y la selección de vecinos relevantes para la predicción de series temporales. Los enfoques presentados muestran un equilibrio entre la precisión de los pronósticos y la eficiencia de los cálculos.


Herramientas de trading de MQL5 (Parte 7): Panel informativo para el seguimiento de posiciones en múltiples símbolos y de la cuenta
En este artículo, desarrollamos un panel informativo en MQL5 para monitorizar posiciones en múltiples símbolos y métricas de cuenta como saldo, equidad y margen libre. Implementamos una tabla ordenable con actualizaciones en tiempo real, exportación a CSV y un efecto de encabezado brillante para mejorar la usabilidad y el atractivo visual.


Asesor experto de Forex basado en la red neuronal N-BEATS
Hoy veremos la implementación de la arquitectura N-BEATS para el trading de Forex en MetaTrader 5, con predicción cuantílica y gestión adaptativa del riesgo. La arquitectura se ha adaptado mediante normalización bilineal y funciones de pérdida especializadas para datos financieros. Las pruebas realizadas con datos de 2025 han puesto de manifiesto la incapacidad de generar beneficios, lo que confirma la brecha existente entre los logros teóricos y la eficacia práctica del trading.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 34): Conversión de datos brutos del mercado en modelos predictivos mediante un pipeline avanzado de ingesta
¿Alguna vez te has perdido un repunte repentino del mercado o te ha pillado desprevenido cuando ocurrió uno? La mejor manera de anticiparse a los eventos en tiempo real es aprender de los patrones históricos. Con el objetivo de entrenar un modelo de aprendizaje automático, este artículo comienza mostrándole cómo crear un script en MetaTrader 5 que procese datos históricos y los envíe a Python para su almacenamiento, sentando así las bases de su sistema de detección de picos. Sigue leyendo para ver cada paso en acción.


Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Final)
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Componentes principales)
En este artículo analizamos con detalle los algoritmos para implementar los componentes clave del framework HimNet. Demostramos cómo, con un número mínimo de componentes aprendibles, se consigue una alta coherencia y controlabilidad de todo el sistema. La implementación presentada destaca por su compacidad y transparencia, lo que facilita su adaptación a problemas reales del mercado.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 10): Factorización de matrices
La factorización es un proceso matemático que se utiliza para obtener información sobre las características de los datos. Cuando aplicamos la factorización a grandes conjuntos de datos de mercado —organizados en filas y columnas—, podemos descubrir patrones y características del mercado. La factorización es una herramienta muy potente, y en este artículo te mostraremos cómo puedes utilizarla en la plataforma MetaTrader 5, mediante la API de MQL5, para obtener una visión más profunda de tus datos de mercado.

Implementación de módulos prácticos de otros lenguajes en MQL5 (Parte 03): Módulo schedule de Python, una versión mejorada del evento OnTimer
El módulo schedule de Python ofrece una forma sencilla de programar tareas repetitivas. Aunque MQL5 carece de una funcionalidad equivalente integrada, en este artículo implementaremos una biblioteca similar para facilitar la configuración de eventos temporizados en MetaTrader 5.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 33): Herramienta de teoría del rango de velas
Mejora tu análisis del mercado con el paquete «Candle-Range Theory» para MetaTrader 5, una solución totalmente nativa de MQL5 que convierte barras de precio en bruto en información de volatilidad en tiempo real. La biblioteca CRangePattern, de tamaño reducido, compara el rango real de cada vela con un ATR adaptativo y la clasifica en el instante en que cierra; a continuación, el indicador CRT muestra esas clasificaciones en el gráfico mediante rectángulos nítidos y flechas codificadas por color que revelan consolidaciones cada vez más estrechas, rupturas explosivas y envolvimientos completos del rango en el momento en que se producen.


Análisis de la dinámica horaria de los símbolos de trading y de sus spreads en MetaTrader 5
El indicador de índice de estacionalidad ProSpread con media móvil, como herramienta de análisis técnico que identifica patrones estacionales en el movimiento del precio, analiza el comportamiento del precio en determinadas horas de negociación, puede usarse tanto con un único instrumento como con el spread entre dos activos, y visualiza la probabilidad estadística de movimientos direccionales.


Redes neuronales en el trading: entrenamiento de metaparámetros basado en la heterogeneidad (HimNet)
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.


Herramientas de trading de MQL5 (Parte 6): Panel de control holográfico dinámico con animaciones de pulso y controles interactivos
En este artículo, creamos un panel de control holográfico dinámico en MQL5 para monitorizar símbolos y marcos temporales con RSI, alertas de volatilidad y opciones de ordenación. Añadimos animaciones de pulso, botones interactivos y efectos holográficos para que la herramienta sea visualmente atractiva y responda con agilidad.


Redes neuronales en el trading: Modelo de consultas temporales (Final)
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (Final)
El artículo trata sobre la construcción práctica del modelo TimeFound para la predicción de series temporales. Asimismo, se analizan las etapas clave de la implementación de los principales enfoques del framework con MQL5.


Redes neuronales en el trading: Extracción eficaz de características para una clasificación precisa (Implementación de objetos)
Mantis es una herramienta universal para el análisis profundo de series temporales, escalable de forma flexible para cualquier escenario financiero. Descubre cómo la combinación de patching, convoluciones locales y atención cruzada permite obtener una interpretación de alta precisión de los patrones de mercado.

Automatización de estrategias de trading en MQL5 (Parte 24): Sistema de ruptura de la sesión de Londres con gestión del riesgo y stops dinámicos
En este artículo, desarrollamos un sistema de ruptura de la sesión de Londres que identifica rupturas del rango previo a la apertura de Londres y coloca órdenes pendientes con direcciones de trading y parámetros de riesgo personalizables. Incorporamos funciones como órdenes de stop dinámico, ratios riesgo-beneficio, límites máximos de pérdidas y un panel de control para la monitorización y gestión en tiempo real.

Aprendizaje automático y Data Science (Parte 46): Pronóstico de los mercados bursátiles con N-BEATS en Python
N-BEATS es un modelo revolucionario de aprendizaje profundo diseñado para la previsión de series temporales. Fue lanzado para superar los modelos clásicos de pronóstico de series temporales como ARIMA, PROPHET, VAR, etc. En este artículo vamos a analizar este modelo y a utilizarlo para predecir el mercado bursátil.

Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 32): Motor de reconocimiento de velas japonesas en Python (II) — Detección con TA-Lib
En este artículo, hemos pasado de codificar manualmente la detección de patrones de velas japonesas en Python a aprovechar TA-Lib, una biblioteca que reconoce más de sesenta patrones distintos. Estas formaciones ofrecen información valiosa sobre posibles cambios de tendencia en el mercado y continuaciones de tendencias. Sigue leyendo para obtener más información.