Artículos sobre aprendizaje automático en el trading

Creación de robots comerciales basados en inteligencia artificial: integración nativa con Python, operaciones con matrices y vectores, bibliotecas de matemáticas y estadística y mucho más.
Aprenda a usar el aprendizaje automático en el trading. Neuronas, perceptrones, redes convolucionales y recurrentes, modelos predictivos: parta de lo básico y avance hasta construir su propia IA. Aprenderá a entrenar y aplicar redes neuronales para el comercio algorítmico en los mercados financieros.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Redes neuronales: así de sencillo (Parte 52): Exploración con optimismo y corrección de la distribución
A medida que el modelo se entrena con el búfer de reproducción de experiencias, la política actual del Actor se aleja cada vez más de los ejemplos almacenados, lo cual reduce la eficacia del entrenamiento del modelo en general. En este artículo, analizaremos un algoritmo para mejorar la eficiencia del uso de las muestras en los algoritmos de aprendizaje por refuerzo.


Aplicación de la teoría de juegos a algoritmos comerciales
Hoy crearemos un asesor comercial adaptativo de autoaprendizaje basado en DQN de aprendizaje automático, con inferencia causal multivariante, que negociará con éxito simultáneamente en 7 pares de divisas, con agentes de diferentes pares intercambiando información entre sí.

Ejemplo de análisis de redes de causalidad (Causality Network Analysis, CNA) y modelo de autoregresión vectorial para la predicción de eventos de mercado
Este artículo presenta una guía completa para implementar un sistema comercial sofisticado utilizando análisis de red de causalidad (CNA) y autorregresión vectorial (Vector autoregression, VAR) en MQL5. Abarca los fundamentos teóricos de estos métodos, ofrece explicaciones detalladas de las funciones clave del algoritmo de negociación e incluye código de ejemplo para su aplicación.


Algoritmos de optimización de la población: Evolución de grupos sociales (Evolution of Social Groups, ESG)
En este artículo analizaremos el principio de construcción de algoritmos multipoblacionales y como ejemplo de este tipo de algoritmos consideraremos la evolución de grupos sociales (ESG), un nuevo algoritmo de autor. Así, analizaremos los conceptos básicos, los mecanismos de interacción con la población y las ventajas de este algoritmo, y revisaremos su rendimiento en problemas de optimización.

Cómo desarrollar un agente de aprendizaje por refuerzo en MQL5 con Integración RestAPI (Parte 1): Como usar RestAPIs en MQL5
Este artículo aborda la importancia de las APIs (application programming interface) en la comunicación entre diferentes aplicaciones y sistemas de software. En él, se destaca el papel de las API a la hora de simplificar la interacción entre aplicaciones, ya que les permiten compartir datos y funcionalidades de forma eficiente.


Algoritmo de búsqueda orbital atómica - Atomic Orbital Search (AOS)
Este artículo analiza el algoritmo AOS (Atomic Orbital Search), que usa conceptos de modelos orbitales atómicos para modelar la búsqueda de soluciones. El algoritmo se basa en distribuciones de probabilidad y en la dinámica de las interacciones en el átomo. El artículo analiza con detalle los aspectos matemáticos del AOS, incluida la actualización de las posiciones de las soluciones candidatas y los mecanismos de absorción y liberación de energía. El AOS descubre nuevos horizontes para la aplicación de los principios cuánticos a los problemas computacionales al ofrecer un enfoque innovador de la optimización.


Teoría de categorías en MQL5 (Parte 21): Transformaciones naturales con ayuda de LDA
Este artículo, el número 21 de nuestra serie, continuaremos analizando las transformaciones naturales y cómo se pueden implementar mediante el análisis discriminante lineal. Como en el artículo anterior, la implementación se presentará en formato de clase de señal.


Teoría de categorías en MQL5 (Parte 14): Funtores con orden lineal
Este artículo de la serie sobre la implementación de la teoría de categorías en MQL5 está dedicado a los funtores. Hoy veremos cómo asignar el orden lineal a un conjunto utilizando funtores al analizar dos conjuntos de datos que parecen no tener relación entre sí.


Obtenga una ventaja sobre cualquier mercado (Parte V): Datos alternativos de FRED (Federal Reserve Economic Data) sobre el EURUSD
En el debate de hoy, utilizamos datos diarios alternativos de la Reserva Federal de St. Louis sobre el índice amplio del dólar estadounidense y una colección de otros indicadores macroeconómicos para predecir el tipo de cambio futuro del EURUSD. Lamentablemente, aunque los datos parecen tener una correlación casi perfecta, no logramos obtener ninguna mejora material en la precisión de nuestro modelo, lo que posiblemente nos sugiere que los inversores podrían estar mejor si utilizan cotizaciones de mercado ordinarias.


Redes neuronales: así de sencillo (Parte 38): Exploración auto-supervisada por desacuerdo (Self-Supervised Exploration via Disagreement)
Uno de los principales retos del aprendizaje por refuerzo es la exploración del entorno. Con anterioridad, hemos aprendido un método de exploración basado en la curiosidad interior. Hoy queremos examinar otro algoritmo: la exploración mediante el desacuerdo.

Redes neuronales: así de sencillo (Parte 39): Go-Explore: un enfoque diferente sobre la exploración
Continuamos con el tema de la exploración del entorno en los modelos de aprendizaje por refuerzo. En este artículo, analizaremos otro algoritmo: Go-Explore, que permite explorar eficazmente el entorno en la etapa de entrenamiento del modelo.


Algoritmos de optimización de la población: microsistema inmune artificial (Micro Artificial immune system, Micro-AIS)
El artículo habla de un método de optimización basado en los principios del sistema inmune del organismo -Micro Artificial immune system, (Micro-AIS)-, una modificación del AIS. El Micro-AIS usa un modelo más simple del sistema inmunitario y operaciones sencillas de procesamiento de la información inmunitaria. El artículo también analizará las ventajas e inconvenientes del Micro-AIS en comparación con el AIS convencional.


Medimos la informatividad de los indicadores
El aprendizaje automático se ha convertido en una técnica popular de desarrollo de estrategias. Por lo general, en el trading se presta más atención a la maximización de la rentabilidad y la precisión de los pronósticos. Al mismo tiempo, el procesamiento de los datos utilizados para la construcción de los modelos predictivos permanece en la periferia. En este artículo, analizaremos el uso del concepto de entropía para evaluar la idoneidad de los indicadores en la construcción de modelos predictivos, como se describe en el libro «Testing and Tuning Market Trading Systems» de Timothy Masters.


Algoritmos de optimización de la población: Modificamos la forma y desplazamos las distribuciones de probabilidad y realizamos pruebas con el cefalópodo inteligente (Smart Cephalopod, SC)
Este artículo investigará qué efectos provoca el cambio de la forma de las distribuciones de probabilidad en el rendimiento de los algoritmos de optimización. Hoy realizaremos experimentos con el algoritmo de prueba "Smart Cephalopod" (SC) para evaluar la eficacia de distintas distribuciones de probabilidad en el contexto de problemas de optimización.


Ejemplo de Análisis de Redes de Causalidad (CNA), Control Óptimo de Modelos Estocásticos (SMOC) y la Teoría de Juegos de Nash con Aprendizaje Profundo (Deep Learning)
Agregaremos Deep Learning a esos tres ejemplos que se publicaron en artículos anteriores y compararemos los resultados con los anteriores. El objetivo es aprender cómo agregar DL (Deep Learning) a otro EA.


Algoritmo de Partenogénesis Cíclica - Cyclic Parthenogenesis Algorithm (CPA)
En este trabajo, analizaremos un nuevo algoritmo de optimización basado en la población, el CPA (Cyclic Parthenogenesis Algorithm), inspirado en la estrategia reproductiva única de los pulgones. El algoritmo combina dos mecanismos de reproducción: la partenogénesis y la reproducción sexual, y utiliza una estructura de población colonial con posibilidad de migración entre colonias. Las características clave del algoritmo son el cambio adaptativo entre diferentes estrategias de cría y un sistema de intercambio de información entre colonias usando un mecanismo de vuelo.


Creación de una estrategia de retorno a la media basada en el aprendizaje automático
Este artículo propone otro enfoque original para crear sistemas comerciales basados en el aprendizaje automático, usando la clusterización y el etiquetado de transacciones para estrategias de retorno a la media.

Algoritmo de optimización de reacciones químicas (CRO) (Parte I): Química de procesos en la optimización
En la primera parte de este artículo, nos sumergiremos en el mundo de las reacciones químicas y descubriremos un nuevo enfoque de la optimización. La optimización de reacciones químicas (Chemical Reaction Optimization, CRO) utiliza principios derivados de las leyes de la termodinámica para lograr resultados eficientes. Desvelaremos los secretos de la descomposición, la síntesis y otros procesos químicos que se convirtieron en la base de este innovador método.

Integración de un modelo de IA en una estrategia de trading MQL5 ya existente
Este tema se centra en la incorporación de un modelo de IA entrenado (como un modelo basado en redes LSTM o un modelo predictivo basado en aprendizaje automático) en una estrategia de trading MQL5 existente.

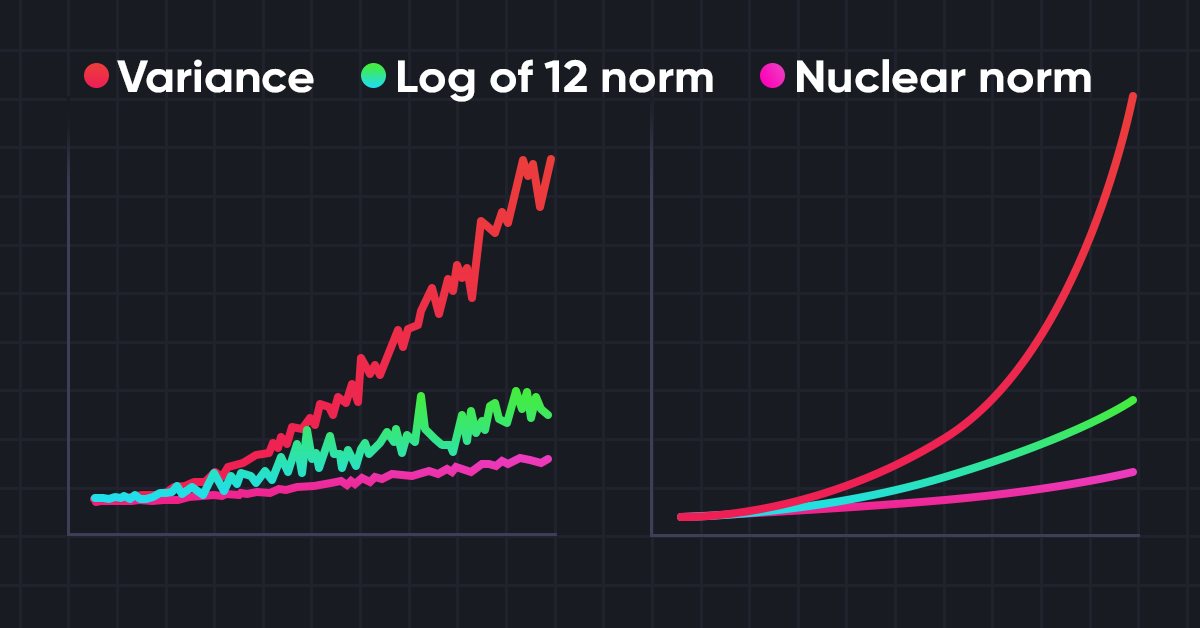
Redes neuronales: así de sencillo (Parte 56): Utilizamos la norma nuclear para incentivar la exploración
La exploración del entorno en tareas de aprendizaje por refuerzo es un problema relevante. Con anterioridad, ya hemos analizado algunos de estos enfoques. Hoy le propongo introducir otro método basado en la maximización de la norma nuclear, que permite a los agentes identificar estados del entorno con un alto grado de novedad y diversidad.

Codificación ordinal para variables nominales
En este artículo, analizamos y demostramos cómo convertir predictores nominales en formatos numéricos adecuados para algoritmos de aprendizaje automático, utilizando tanto Python como MQL5.

Redes neuronales: así de sencillo (Parte 53): Descomposición de la recompensa
Ya hemos hablado más de una vez de la importancia de seleccionar correctamente la función de recompensa que utilizamos para estimular el comportamiento deseado del Agente añadiendo recompensas o penalizaciones por acciones individuales. Pero la cuestión que sigue abierta es el descifrado de nuestras señales por parte del Agente. En este artículo hablaremos sobre la descomposición de la recompensa en lo que respecta a la transmisión de señales individuales al Agente entrenado.

Cuantificación en el aprendizaje automático (Parte 1): Teoría, ejemplo de código, análisis sintáctico de la aplicación CatBoost
En este artículo, hablaremos de la aplicación teórica de la cuantificación en la construcción de modelos arbóreos. Asimismo, analizaremos los métodos de cuantificación implementados en CatBoost. El material se presentará sin fórmulas matemáticas complejas, en un lenguaje accesible.

Marcado de datos en el análisis de series temporales (Parte 2): Creando conjuntos de datos con marcadores de tendencias utilizando Python
En esta serie de artículos, presentaremos varias técnicas de marcado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El marcado dirigido de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorando la precisión del modelo y ayudando a este a dar un salto de calidad.


Redes neuronales: así de sencillo (Parte 51): Actor-crítico conductual (BAC)
Los dos últimos artículos han considerado el algoritmo SAC (Soft Actor-Critic), que incorpora la regularización de la entropía en la función de la recompensa. Este enfoque equilibra la exploración del entorno y la explotación del modelo, pero solo es aplicable a modelos estocásticos. El presente material analizará un enfoque alternativo aplicable tanto a modelos estocásticos como deterministas.

Teoría de categorías en MQL5 (Parte 12): Orden
El artículo forma parte de una serie sobre la implementación de grafos utilizando la teoría de categorías en MQL5 y está dedicado a la relación de orden (Order Theory). Hoy analizaremos dos tipos básicos de orden y exploraremos cómo los conceptos de relación de orden pueden respaldar conjuntos monoides en las decisiones comerciales.

Redes neuronales en el trading: Inyección de información global en canales independientes (InjectTST)
La mayoría de los métodos modernos de pronóstico de series temporales multimodales utilizan el enfoque de canales independientes. Esto ignora la dependencia natural de los diferentes canales de la misma serie temporal. Un uso coherente de ambos enfoques (canales independientes y mixtos) es la clave para mejorar el rendimiento de los modelos.


Redes neuronales: así de sencillo (Parte 75): Mejora del rendimiento de los modelos de predicción de trayectorias
Los modelos que creamos son cada vez más grandes y complejos. Esto aumenta los costes no sólo de su formación, sino también de su funcionamiento. Sin embargo, el tiempo necesario para tomar una decisión suele ser crítico. A este respecto, consideremos los métodos para optimizar el rendimiento del modelo sin pérdida de calidad.

Búsqueda con restricciones — Tabu Search (TS).
En este artículo se analiza el algoritmo de búsqueda tabú, uno de los primeros y más conocidos métodos de la metaheurística. Hoy mostraremos con detalle cómo funciona el algoritmo, empezando por la selección de una solución inicial y la exploración de las opciones vecinas, centrándonos en el uso de la lista tabú. El artículo abarcará los aspectos clave del algoritmo y sus características.

Redes neuronales: así de sencillo (Parte 42): Procrastinación del modelo, causas y métodos de solución
La procrastinación del modelo en el contexto del aprendizaje por refuerzo puede deberse a varias razones, y para solucionar este problema deberemos tomar las medidas pertinentes. El artículo analiza algunas de las posibles causas de la procrastinación del modelo y los métodos para superarlas.

Redes neuronales en el trading: Modelos de difusión direccional (DDM)
Hoy proponemos al lector familiarizarse con los modelos de difusión direccional que explotan el ruido anisotrópico y direccional dependiente de los datos durante la difusión directa para capturar representaciones gráficas significativas.


Asesor de autoaprendizaje con red neuronal basada en matriz de estados
Asesor de autoaprendizaje con red neuronal basada en matriz de estados. Hoy combinaremos cadenas de Márkov con una red neuronal multicapa MLP, escrita en la biblioteca ALGLIB MQL5. ¿Cómo podemos combinar las cadenas de Márkov y las redes neuronales para realizar previsiones en Forex?


Redes neuronales en el trading: Pipeline inteligente de predicciones (Final)
Este artículo ofrecerá una visión fascinante de cómo la incorporación de SwiGLU revela patrones de mercado ocultos y cómo la escasa combinación de expertos dentro de Decoder-Only Transformer hace que las predicciones sean más precisas a un coste computacional razonable. En este trabajo, analizaremos con detalle la integración de Time-MoE en MQL5 y OpenCL, describiendo la configuración y el entrenamiento del modelo paso a paso.

Redes neuronales: así de sencillo (Parte 61): El problema del optimismo en el aprendizaje por refuerzo offline
Durante el aprendizaje offline, optimizamos la política del Agente usando los datos de la muestra de entrenamiento. La estrategia resultante proporciona al Agente confianza en sus acciones. No obstante, dicho optimismo no siempre está justificado y puede acarrear mayores riesgos durante el funcionamiento del modelo. Hoy veremos un método para reducir estos riesgos.


Algoritmo de viaje evolutivo en el tiempo — Time Evolution Travel Algorithm (TETA)
Se trata de un algoritmo propio. En este artículo, le presentaremos el Algoritmo de viaje evolutivo en el tiempo (TETA), inspirado en el concepto de universos paralelos y flujos temporales. La idea básica del algoritmo es que, si bien no es posible viajar en el tiempo en el sentido habitual, podemos elegir una secuencia de acontecimientos que generen realidades distintas.

Aprendizaje automático y Data Science (Parte 18): La batalla por dominar la complejidad del mercado: SVD truncado frente a NMF
La descomposición del valor singular truncado (SVD, Singular Value Decomposition) y la factorización de matrices no negativas (NMF, Non-Negative Matrix Factorization) son técnicas de reducción de la dimensionalidad. Ambos desempeñan un papel importante en la elaboración de estrategias de negociación basadas en datos. Descubra el arte de reducir la dimensionalidad, desentrañar ideas y optimizar los análisis cuantitativos para obtener un enfoque informado que le permita navegar por las complejidades de los mercados financieros.

Redes neuronales: así de sencillo (Parte 86): Transformador en U
Continuamos nuestro repaso a los algoritmos de previsión de series temporales. En este artículo nos familiarizaremos con los métodos del Transformador en U.

Redes neuronales en el trading: Transformador vectorial jerárquico (Final)
Continuamos nuestro análisis del método del Transformador Vectorial Jerárquico. En este artículo finalizaremos la construcción del modelo. También lo entrenaremos y probaremos con datos históricos reales.

Computación cuántica y trading: Una nueva mirada a las previsiones de precios
En el artículo analizaremos un enfoque innovador para predecir los movimientos de precios en los mercados financieros utilizando la computación cuántica. La atención se centrará en la aplicación del algoritmo Quantum Phase Estimation (QPE) para encontrar precursores de patrones de precios, lo que permitirá acelerar considerablemente el proceso de análisis de los datos de mercado.


Aprendizaje automático y Data Science (Parte 17): ¿Crece el dinero en los árboles? Bosques aleatorios en el mercado Fórex
Este artículo le presentará los secretos de la alquimia algorítmica, introduciéndole con precisión las particularidades de los paisajes financieros. Asimismo, aprenderá cómo los bosques aleatorios transforman los datos en predicciones y le servirán de ayuda al navegar por las complejidades de los mercados financieros. Intentaremos identificar el papel de los bosques aleatorios en los datos financieros y comprobaremos si pueden ayudar a aumentar los beneficios.