Artículos sobre aprendizaje automático en el trading

Creación de robots comerciales basados en inteligencia artificial: integración nativa con Python, operaciones con matrices y vectores, bibliotecas de matemáticas y estadística y mucho más.
Aprenda a usar el aprendizaje automático en el trading. Neuronas, perceptrones, redes convolucionales y recurrentes, modelos predictivos: parta de lo básico y avance hasta construir su propia IA. Aprenderá a entrenar y aplicar redes neuronales para el comercio algorítmico en los mercados financieros.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

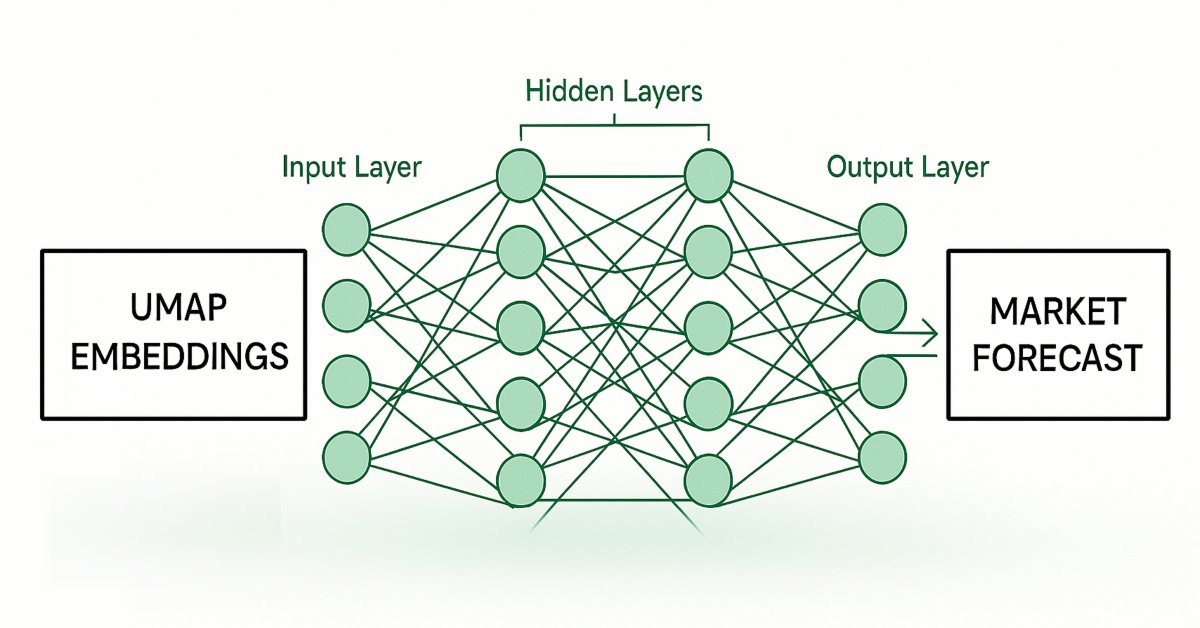
Ingeniería de características con Python y MQL5 (Parte IV): Reconocimiento de patrones de velas japonesas mediante regresión con UMAP
Las técnicas de reducción de dimensiones se utilizan ampliamente para mejorar el rendimiento de los modelos de aprendizaje automático. Analicemos una técnica relativamente nueva conocida como Aproximación y Proyección de Variedades Uniformes (Uniform Manifold Approximation and Projection, UMAP). Esta nueva técnica se ha desarrollado con el objetivo expreso de superar las limitaciones de los métodos tradicionales, que generan artefactos y distorsiones en los datos. UMAP es una potente técnica de reducción de dimensionalidad que nos ayuda a agrupar velas japonesas similares de una manera novedosa y eficaz, lo que reduce el error en datos fuera de muestra y mejora nuestro rendimiento de trading.

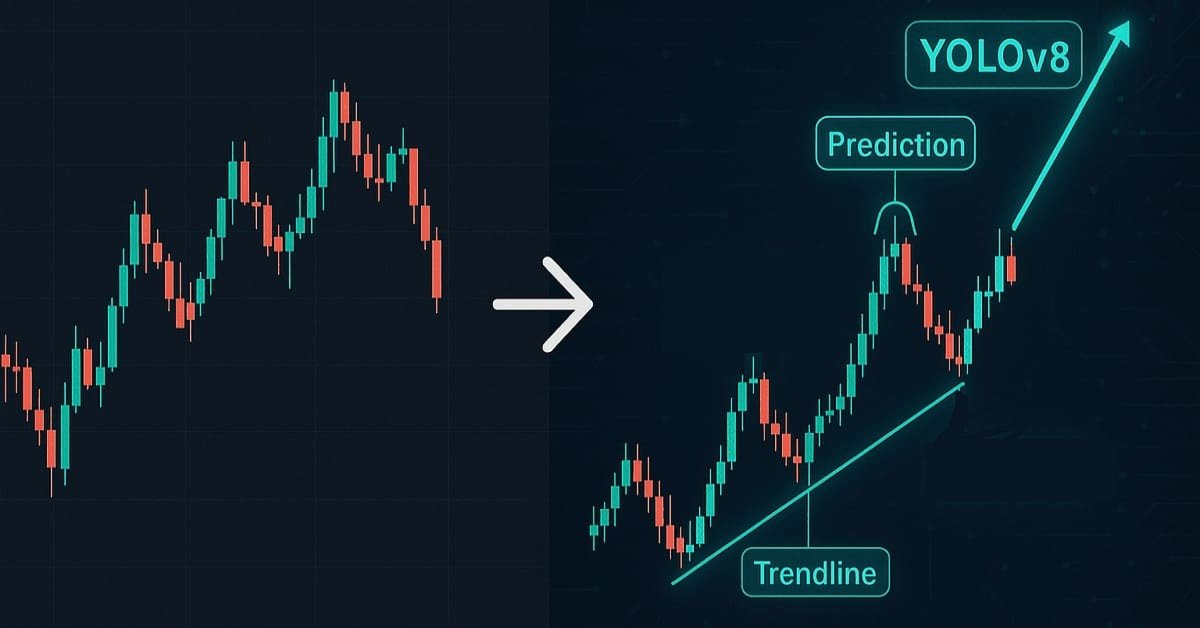
Aprendizaje automático y Data Science (Parte 41): Detección de patrones en los mercados de divisas y de valores mediante YOLOv8
Detectar patrones en los mercados financieros es un reto porque implica ver lo que aparece en el gráfico, algo difícil de realizar en MQL5 debido a las limitaciones de las imágenes. En este artículo, vamos a analizar un modelo eficaz creado en Python que nos ayuda a detectar patrones presentes en el gráfico con un mínimo esfuerzo.


Búsqueda oscilatoria determinista (DOS) — Deterministic Oscillatory Search (DOS)
El algoritmo de búsqueda oscilatoria determinista (DOS) es un método de optimización global innovador que combina las ventajas de los algoritmos de gradiente y enjambre sin usar números aleatorios. El mecanismo de oscilaciones e inclinaciones de aptitud permite a DOS explorar espacios de búsqueda complejos de manera determinista.

Aprendizaje automático y Data Science (Parte 42): Pronóstico de series temporales de Forex con ARIMA en Python, todo lo que necesitas saber
ARIMA, siglas de AutoRegressive Integrated Moving Average —en español, “modelo autorregresivo integrado de media móvil”—, es un potente modelo tradicional de pronóstico de series temporales. Gracias a su capacidad para detectar picos y fluctuaciones en los datos de una serie temporal, este modelo puede realizar predicciones precisas sobre los valores siguientes. En este artículo, vamos a entender qué es, cómo funciona, qué se puede hacer con él para predecir los próximos precios del mercado con gran precisión y mucho más.


Redes neuronales en el trading: Agente con memoria multinivel
Los enfoques de memoria multinivel que imitan los procesos cognitivos humanos permiten procesar datos financieros complejos y adaptarse a nuevas señales, lo cual contribuye a mejorar la eficacia de las decisiones de inversión en mercados dinámicos.

Optimización por herencia sanguínea — Blood inheritance optimization (BIO)
Les presento mi nuevo algoritmo basado en la población, el BIO (Blood Inheritance Optimization), inspirado en el sistema de herencia del grupo sanguíneo humano. En este algoritmo, cada solución tiene un "grupo sanguíneo" distinto que determina su forma de evolucionar. Al igual que en la naturaleza, el grupo sanguíneo de un niño se hereda según reglas específicas, en el BIO las nuevas soluciones obtienen sus características mediante un sistema de herencia y mutaciones.


Algoritmo de mercado bursátil — Exchange Market Algorithm (EMA)
Este artículo ofrece un análisis detallado del algoritmo de mercado bursátil (EMA), inspirado en el comportamiento de los tráders en el mercado de valores. El algoritmo simula el proceso de negociación de acciones, donde los participantes del mercado con distintos niveles de éxito emplean distintas estrategias para maximizar sus beneficios.


Algoritmo de optimización caótica — Chaos optimization algorithm (COA)
Hoy hablaremos de un algoritmo de optimización caótica (COA) mejorado, que combina los efectos del caos con mecanismos de búsqueda adaptativos. El algoritmo usa un conjunto de mapeos caóticos y componentes inerciales para explorar el espacio de búsqueda. El artículo revela los fundamentos teóricos de los métodos caóticos de optimización financiera.


Algoritmo de optimización caótica — Chaos optimization algorithm (COA): Continuación
Continuamos el estudio del algoritmo de optimización caótica. La segunda parte del artículo está dedicada a los aspectos prácticos de la implementación del algoritmo, sus pruebas y conclusiones.

Algoritmo de optimización de neuroboides — Neuroboids Optimization Algorithm (NOA)
Hoy hablaremos de una nueva metaheurística de optimización inspirada en la naturaleza: el NOA (Neuroboids Optimisation Algorithm), que combina principios de inteligencia colectiva y redes neuronales. A diferencia de los métodos clásicos, el algoritmo usa una población de "neuroboides" autodidactas, cada uno con su propia red neuronal que adapta la estrategia de búsqueda en tiempo real. En el artículo se revela la arquitectura del algoritmo, los mecanismos de autoaprendizaje de los agentes y las perspectivas de aplicación de este enfoque híbrido a problemas complejos de optimización.


Mecanismos de compuertas en el aprendizaje en conjuntos
En este artículo, continuamos nuestra exploración de los modelos ensamblados analizando el concepto de compuertas, concretamente cómo pueden ser útiles para combinar los resultados de los modelos con el fin de mejorar la precisión de las predicciones o la generalización de los modelos.


Redes neuronales en el trading: Pipeline inteligente de previsiones (Mezcla dispersa de expertos)
Hoy le proponemos familiarizarnos con la implementación práctica de un bloque de mezcla dispersa de expertos para series temporales en el entorno de computación OpenCL. Este artículo explica paso a paso el funcionamiento de la convolución multiventana enmascarada, así como la organización del aprendizaje de gradientes en condiciones de múltiples flujos de información.


Redes neuronales en el trading: Aprendizaje multitarea basado en el modelo ResNeXt (Final)
Continuamos nuestra exploración del framework de aprendizaje multitarea basado en ResNeXt, que destaca por su modularidad, su alta eficiencia desde el punto de vista computacional y su capacidad de identificar patrones consistentes en los datos. El uso de un único codificador y de "cabezas" especializadas reduce el riesgo de sobreentrenamiento del modelo y mejora la calidad de las predicciones.


Gestor de riesgos profesional remoto para Forex en Python
Hoy crearemos un gestor de riesgos profesional remoto para Forex en Python, y los desplegaremos en un servidor paso a paso. En el transcurso del artículo entenderemos cómo gestionar programáticamente los riesgos en Forex, y cómo no agotar más nuestro depósito en el mundo de las divisas.


Redes neuronales en el trading: Extracción eficiente de características para una clasificación precisa (Mantis)
Le presentamos a Mantis, un modelo básico ligero para la clasificación de series temporales basado en el Transformer con preentrenamiento contrastivo y atención híbrida que ofrece precisión y escalabilidad récord.


Algoritmo de ecolocalización de delfines — Dolphin Echolocation Algorithm (DEA)
En este artículo, analizaremos más de cerca el algoritmo DEA, un método de optimización metaheurística inspirado en la capacidad única de los delfines para encontrar presas mediante la ecolocalización. Desde los fundamentos matemáticos hasta la implementación práctica en MQL5, desde el análisis hasta la comparación con algunos algoritmos clásicos, examinaremos con detalle por qué este método relativamente nuevo merece un lugar en el arsenal de quienes se enfrentan a problemas de optimización.


Redes neuronales: así de sencillo (Parte 79): Adición de solicitudes en el contexto de estado (FAQ)
En el artículo anterior, nos familiarizamos con uno de los métodos para detectar objetos en una imagen. Sin embargo, el procesamiento de una imagen estática se diferencia ligeramente del trabajo con series temporales dinámicas que incluyen la dinámica de los precios que hemos analizado. En este artículo les presentaré un método de detección de objetos en vídeo que resulta algo más cercano al problema que estamos resolviendo.


Redes neuronales en el trading: Extracción eficiente de características para una clasificación precisa (Final)
El framework Mantis transforma series temporales complejas en tokens informativos y sirve como una base sólida para un agente comercial inteligente en tiempo real.


Redes neuronales en el trading: Actor—Director—Crítico (Final)
El framework Actor—Director—Critic supone una evolución de la arquitectura clásica de aprendizaje de agentes. El artículo presenta la experiencia práctica de su aplicación y adaptación a las condiciones de los mercados financieros.


Robot de trading basado en redes neuronales sobre la moderna arquitectura Mamba con modelo selectivo de espacio de estados (SSM)
El artículo analiza la revolucionaria arquitectura de red neuronal Mamba/SSM para la predicción de series temporales financieras. Se presenta una implementación completa en MQL5 de una alternativa moderna a la arquitectura del Transformer con una complejidad lineal O(N) en lugar de cuadrática O(N²). Se analizan en detalle los modelos selectivos de espacio de estados (Selective State Space Models, SSM), las optimizaciones conscientes del hardware, las técnicas de segmentación en parches (patching) y los métodos avanzados de entrenamiento con AdamW. Se incluyen los resultados prácticos de las pruebas, que mostraron un aumento de la precisión del 62 % al 71 %, junto con una reducción del tiempo de entrenamiento de 45 a 8 minutos. Se presenta un asesor experto listo para usar, con autoaprendizaje y gestión adaptativa del riesgo, para MetaTrader 5.

Reimaginando las estrategias clásicas (Parte 14): Configuraciones de alta probabilidad
Las configuraciones de alta probabilidad son bien conocidas en nuestra comunidad de trading, pero lamentablemente no están bien definidas. En este artículo, nuestro objetivo será encontrar una forma empírica y algorítmica de definir con precisión qué constituye una configuración de alta probabilidad, identificándolas y explotándolas. Mediante el uso de árboles de potenciación de gradiente, demostramos cómo el lector puede mejorar el rendimiento de una estrategia de negociación arbitraria y comunicar mejor la tarea exacta que debe realizarse a nuestro ordenador de una manera más significativa y explícita.

Redes neuronales en el trading: Detección de objetos con reconocimiento de escena (HyperDet3D)
Le proponemos que conozca un nuevo enfoque de la detección de objetos mediante hiper-redes: una hiper-red de generación de coeficientes de peso para el modelo básico que permite tener en cuenta las peculiaridades del estado actual del mercado. Este enfoque mejora la precisión de las previsiones adaptando el modelo a las distintas condiciones comerciales.


Redes neuronales en el trading: Estudio de la estructura local de datos
La identificación y preservación eficaz de la estructura local de los datos del mercado en condiciones de ruido es una tarea importante en el trading. El uso del mecanismo de Self-Attention ha ofrecido buenos resultados en el procesamiento de estos datos, pero el método clásico no tiene en cuenta las características locales de la estructura original. En este artículo, le propongo familiarizarse con un algoritmo que considera estas dependencias estructurales.


Exploramos modelos de regresión para inferencia causal y operaciones bursátiles
Este artículo explora la posibilidad de usar modelos de regresión en el trading algorítmico. Los modelos de regresión, a diferencia de la clasificación binaria, permiten crear estrategias de trading más flexibles mediante la evaluación cuantitativa de los cambios de precio previstos.


Trading por pares: negociación algorítmica con optimización automática en la diferencia de puntuación Z
En este artículo, veremos qué es el trading por pares y cómo se realiza el comercio de correlaciones. También crearemos un asesor experto para automatizar el trading por pares y añadiremos la capacidad de optimizar automáticamente dicho algoritmo comercial a partir de los datos históricos. Además, como parte del proyecto, aprenderemos a calcular la divergencia de dos pares utilizando la puntuación z.


Redes neuronales en el trading: Previsión probabilística de series temporales (K2VAE)
Le invitamos a explorar la implementación original del framework K²VAE, un modelo flexible capaz de aproximar linealmente dinámicas complejas en el espacio latente. Este artículo le mostraremos cómo implementar componentes clave en MQL5, incluidas las matrices parametrizadas y su gestión fuera de las capas estándar de redes neuronales. Este material resultará útil a quienes busquen un enfoque práctico para crear modelos de series temporales interpretables.


Redes neuronales en el trading: Integración de la teoría del caos en la previsión de series temporales (Attraos)
El framework de Attraos integra la teoría del caos en la previsión de series temporales a largo plazo tratándolas como proyecciones de sistemas dinámicos caóticos multidimensionales. Usando la invarianza de los atractores, el modelo aplica la reconstrucción del espacio de fases y la memoria dinámica con varias resoluciones para preservar las estructuras históricas.


Redes neuronales en el trading: Modelo Universal de Generación de Trayectorias (UniTraj)
La comprensión del comportamiento de los agentes es importante en distintos ámbitos, pero la mayoría de los métodos se centran en una única tarea (comprensión, eliminación del ruido, predicción), lo cual reduce su eficacia en escenarios del mundo real. En este artículo, propongo al lector introducir un modelo capaz de adaptarse a diferentes tareas.


Características del Wizard MQL5 que debe conocer (Parte 28): Revisión de las GAN con una introducción a las tasas de aprendizaje
La Tasa de Aprendizaje, es un tamaño de paso hacia un objetivo de entrenamiento en muchos procesos de entrenamiento de algoritmos de aprendizaje automático. Examinamos el impacto que sus múltiples horarios y formatos pueden tener en el rendimiento de una Red Generativa Adversarial, un tipo de red neuronal que ya habíamos examinado en un artículo anterior.


Red neuronal en la práctica: la práctica lleva a la perfección
En este artículo, mostraré cómo un simple cambio en el código, a fin de hacer que la neurona sea un poco más especializada, puede hacer que la fase de entrenamiento sea considerablemente más rápida Puesto que, una vez que la neurona, o red neuronal, como se verá más adelante, ya haya sido entrenada, el trabajo que realice será mucho más rápido. También hablaré de un problema que existe y que pocos mencionan


Redes neuronales en el trading: Generalización de series temporales sin vinculación a datos (Final)
En este artículo veremos cómo Mamba4Cast convierte la teoría en un algoritmo comercial funcional, allanando además el camino para experimentos propios. No pierda la oportunidad de adquirir una gama completa de conocimientos y lograr inspiración para desarrollar su propia estrategia.

Algoritmo de optimización de la fuerza central — Central Force Optimization (CFO)
Este artículo presenta un algoritmo de optimización de la fuerza central (CFO) inspirado en las leyes de la gravedad. Hoy investigaremos cómo los principios de atracción física pueden resolver problemas de optimización en los que las soluciones "más difíciles" atraen a sus homólogas menos exitosas.

Analizamos el código binario de los precios en bolsa (Parte II): Convirtiendo a BIP39 y escribiendo un modelo GPT
Seguimos intentando descifrar los movimientos de los precios.... ¿Qué tal un análisis lingüístico del "diccionario de mercado" que obtendríamos convirtiendo el código binario de precios en BIP39? En el presente artículo, nos adentramos en un enfoque innovador del análisis de los datos bursátiles y exploramos cómo pueden aplicarse las modernas técnicas de procesamiento del lenguaje natural al lenguaje del mercado.


Indicador del modelo CAPM en el mercado Forex
Adaptación del modelo CAPM clásico para el mercado de divisas Forex en MQL5. El indicador calcula el retorno esperado y la prima de riesgo según la volatilidad histórica. Los indicadores suben en los picos y valles, lo que refleja los principios fundamentales de fijación de precios. Aplicación práctica de estrategias de contra-tendencia y seguimiento de tendencia, considerando la dinámica de la relación riesgo-retorno en tiempo real. Incluye aparato matemático e implementación técnica.

Características del Wizard MQL5 que debe conocer (Parte 61): Uso de patrones del ADX y el CCI con aprendizaje supervisado
El oscilador ADX y el oscilador CCI son indicadores de seguimiento de tendencias y de impulso que pueden combinarse al desarrollar un asesor experto. Analizamos cómo se puede sistematizar esto utilizando los tres modos principales de entrenamiento del aprendizaje automático. Los asesores expertos ensamblados por el Wizard MQL5 (Asistente MQL5) nos permiten evaluar los patrones que presentan estos dos indicadores, y comenzamos analizando cómo se puede aplicar el aprendizaje supervisado con estos patrones.

Características del Wizard MQL5 que debe conocer (Parte 54): Aprendizaje por refuerzo con SAC híbrido y tensores
Soft Actor Critic es un algoritmo de aprendizaje por refuerzo que analizamos en un artículo anterior, donde también presentamos Python y ONNX en esta serie como enfoques eficientes para entrenar redes. Revisamos el algoritmo con el objetivo de aprovechar los tensores, gráficos computacionales que a menudo se utilizan en Python.


Motor de decisión Multi-IA para MQL5 (Parte 2): Voto ponderado que aprende en cuál IA confiar, más gestión de riesgo
Esta segunda parte convierte el motor multi-IA en un sistema que aprende en qué modelos confiar. Se registra cada predicción, se evalúa su acierto tras un horizonte y se actualiza un hit-rate por proveedor (EMA), para ponderar el voto por confianza × acierto real. Además, se añade gestión de riesgo: SL/TP basada en ATR con ratio recompensa-riesgo fijado en el código y tamaño de posición escalado por la confianza. Útil para pruebas de demostración.


Redes neuronales en el trading: Modelo multidimensional de extremo a extremo para la previsión de series temporales (Componentes principales)
Hoy les invitamos a explorar una nueva implementación de los componentes clave del framework GinAR, un algoritmo adaptativo para trabajar con series temporales de grafos. El artículo ofrece un análisis paso a paso de la arquitectura y los algoritmos de propagación directa e inversa del error.


Redes neuronales en el trading: Optimización LSTM para la previsión de series temporales multivariantes (DA-CG-LSTM)
En este artículo presentamos el algoritmo DA-CG-LSTM, que ofrece nuevos enfoques para el análisis y la previsión de series temporales. En él aprenderemos cómo los innovadores mecanismos de atención y la flexibilidad de los modelos mejoran la precisión de las predicciones.


Descarga de datos del Fondo Monetario Internacional en Python
Descarga de datos del Fondo Monetario Internacional en Python: extraemos datos del FMI para su uso en estrategias monetarias macroeconómicas. ¿Cómo puede la macroeconomía ayudar a los tráders y tráders algorítmicos?