Artículos sobre aprendizaje automático en el trading

Creación de robots comerciales basados en inteligencia artificial: integración nativa con Python, operaciones con matrices y vectores, bibliotecas de matemáticas y estadística y mucho más.
Aprenda a usar el aprendizaje automático en el trading. Neuronas, perceptrones, redes convolucionales y recurrentes, modelos predictivos: parta de lo básico y avance hasta construir su propia IA. Aprenderá a entrenar y aplicar redes neuronales para el comercio algorítmico en los mercados financieros.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Redes neuronales en el trading: descomposición en lugar de escalado (Final)
Le proponemos familiarizarse con el algoritmo para descomponer una serie temporal en capas semánticas y construir a partir de ellas un modelo eficiente. Mostramos paso a paso la arquitectura, la implementación práctica en MQL5/OpenCL y las pruebas reales sobre datos históricos de mercado.


Algoritmo del átomo artificial — Artificial Atom Algorithm (A3)
Implementación del algoritmo A3 en MQL5: un método metaheurístico de optimización inspirado en los procesos químicos. Con solo dos parámetros configurables, la compacidad y una población reducida proporcionan una alta velocidad de funcionamiento con una calidad suficiente de las soluciones.


Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 12): Construcción de clasificadores lineales mediante factorización matricial
Este artículo explora el importante papel de la factorización matricial en el trading algorítmico, específicamente en aplicaciones MQL5. Desde modelos de regresión hasta clasificadores de múltiples objetivos, analizamos ejemplos prácticos que demuestran la facilidad con la que estas técnicas pueden integrarse utilizando las funciones integradas de MQL5. Ya sea que esté prediciendo la dirección de los precios o modelando el comportamiento de los indicadores, esta guía sienta una base sólida para construir sistemas de trading inteligentes utilizando métodos matriciales.


Redes neuronales en el trading: descomposición en lugar de escalado — Construcción de módulos
En este artículo continuamos la familiarización práctica con SSCNN: una solución arquitectónica de nueva generación capaz de trabajar con series temporales fragmentadas. En lugar de un escalado indiscriminado: modularidad inteligente, atención al detalle y normalización selectiva. Paso a paso, creamos bloques computacionales en el entorno MQL5 y sentamos las bases para un análisis predictivo fiable.

Características del Wizard MQL5 que debe conocer (Parte 71): Uso de los patrones del MACD y del OBV
El oscilador de convergencia-divergencia de la media móvil (MACD) y el oscilador de volumen en equilibrio (OBV) son otro par de indicadores que podrían utilizarse conjuntamente en un asesor experto de MQL5. Esta combinación, tal y como es habitual en esta serie de artículos, resulta complementaria, ya que el MACD confirma las tendencias, mientras que el OBV analiza el volumen. Como de costumbre, utilizamos el asistente de MQL5 para desarrollar y probar todo el potencial que estos dos puedan tener.


Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.

Aprendizaje automático y Data Science (Parte 44): Pronóstico de series temporales OHLC de Forex mediante autorregresión vectorial (VAR)
Descubra cómo los modelos de autorregresión vectorial (VAR) pueden pronosticar datos de series temporales OHLC (apertura, máximo, mínimo y cierre) del mercado Forex. Este artículo trata sobre la implementación de VAR, el entrenamiento de modelos y la previsión en tiempo real en MetaTrader 5, lo que ayuda a los traders a analizar los movimientos interdependientes de las divisas y a mejorar sus estrategias de trading.
Asesor experto de trading neuronal basado en PatchTST
El artículo presenta la revolucionaria arquitectura PatchTST: un modelo de Transformer especialmente adaptado para el análisis de series temporales financieras que divide los datos de mercado en parches de 16 barras para un procesamiento eficiente. También se analiza con detalle la implementación completa de un robot de trading en MQL5, desde los fundamentos matemáticos y las estructuras de datos hasta un asesor experto listo para usar con sistemas de gestión de riesgos y de aprendizaje continuo.


Redes neuronales en el trading: Modelo de consultas temporales (TQNet)
El framework TQNet abre nuevas posibilidades en el modelado y la previsión de series temporales financieras, combinando modularidad, flexibilidad y un alto rendimiento. En el artículo se expone la posibilidad de implementar mecanismos complejos para trabajar con correlaciones globales, incluyendo métodos avanzados de inicialización de parámetros.


Reimaginando las estrategias clásicas en MQL5 (Parte 13): Llevando nuestra estrategia de cruce a nuevas dimensiones (Parte 2)
Únase a nosotros en nuestra discusión mientras buscamos mejoras adicionales para nuestra estrategia de cruce de medias móviles con el fin de reducir el retraso en nuestra estrategia de negociación a niveles más confiables, aprovechando nuestras habilidades en ciencia de datos. Es un hecho ampliamente estudiado que aumentar la dimensionalidad de los conjuntos de datos puede, en ocasiones, mejorar el rendimiento de los modelos de aprendizaje automático. Demostraremos qué significa esto en la práctica para usted como trader y le mostraremos cómo puede aprovechar este poderoso principio utilizando su terminal MetaTrader 5.


Optimización por comunidad de científicos — Community of Scientist Optimization (CoSO): Práctica
Continuación del tema de la optimización mediante una comunidad de científicos. CoSO no debe considerarse una solución lista para usar, sino una plataforma de investigación prometedora. Con los ajustes adecuados, CoSO podría encontrar su nicho en problemas en los que la adaptabilidad y la robustez ante los cambios son importantes, y en los que el tiempo de cálculo no es un factor crítico.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (Final)
En este artículo concluimos el trabajo de construcción del framework SAGDFN mediante MQL5, resumiendo el desarrollo y mostrando los resultados de sus pruebas prácticas. Integraremos los módulos implementados anteriormente en un único sistema, mostraremos los puntos fuertes de este enfoque, señalaremos sus vulnerabilidades y debatiremos posibles vías de mejora.

Desarrollo de asesores expertos autooptimizables en MQL5 (Parte 8): Análisis de múltiples estrategias
¿Cuál es la mejor manera de combinar múltiples estrategias para crear una estrategia de conjunto eficaz? Únete a nosotros en este debate mientras analizamos cómo integrar tres estrategias diferentes en nuestra aplicación de trading. Los operadores suelen emplear estrategias especializadas para abrir y cerrar posiciones, y queremos saber si nuestras máquinas pueden realizar esta tarea mejor. Para esta introducción nos familiarizaremos con las funcionalidades del probador de estrategias y los principios de la programación orientada a objetos que necesitaremos para esta tarea.


Descomposición en modos dinámicos aplicada a series temporales univariadas en MQL5
La descomposición en modos dinámicos (DMD, por sus siglas en inglés) es una técnica que se suele aplicar a conjuntos de datos de alta dimensionalidad. En este artículo, demostramos la aplicación de DMD a series temporales univariadas, mostrando su capacidad para caracterizar una serie y realizar pronósticos. Para ello, investigaremos la implementación integrada de la descomposición en modos dinámicos en MQL5, prestando especial atención al nuevo método matricial, DynamicModeDecomposition().

Características del Wizard MQL5 que debe conocer (Parte 74): Uso de patrones de Ichimoku y del ADX-Wilder con aprendizaje supervisado
Retomamos el tema de nuestro último artículo, donde presentamos el par de indicadores Ichimoku y ADX, analizando cómo se podría mejorar este dúo con el aprendizaje supervisado. Ichimoku y ADX forman una combinación complementaria de soporte/resistencia y tendencia. Nuestro enfoque de aprendizaje supervisado utiliza una red neuronal que emplea el núcleo de mezcla espectral profunda para ajustar con precisión las predicciones de este par de indicadores. Como de costumbre, esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.


Redes neuronales en el trading: Señales de trading robustas en cualquier régimen de mercado (ST-Expert)
En este artículo conoceremos el framework ST-Expert, que aporta robustez a las previsiones frente a la incertidumbre del mercado y permite tener en cuenta las dependencias locales y globales en las series temporales. Su arquitectura flexible favorece la adaptabilidad de los modelos y mejora la precisión de las predicciones.

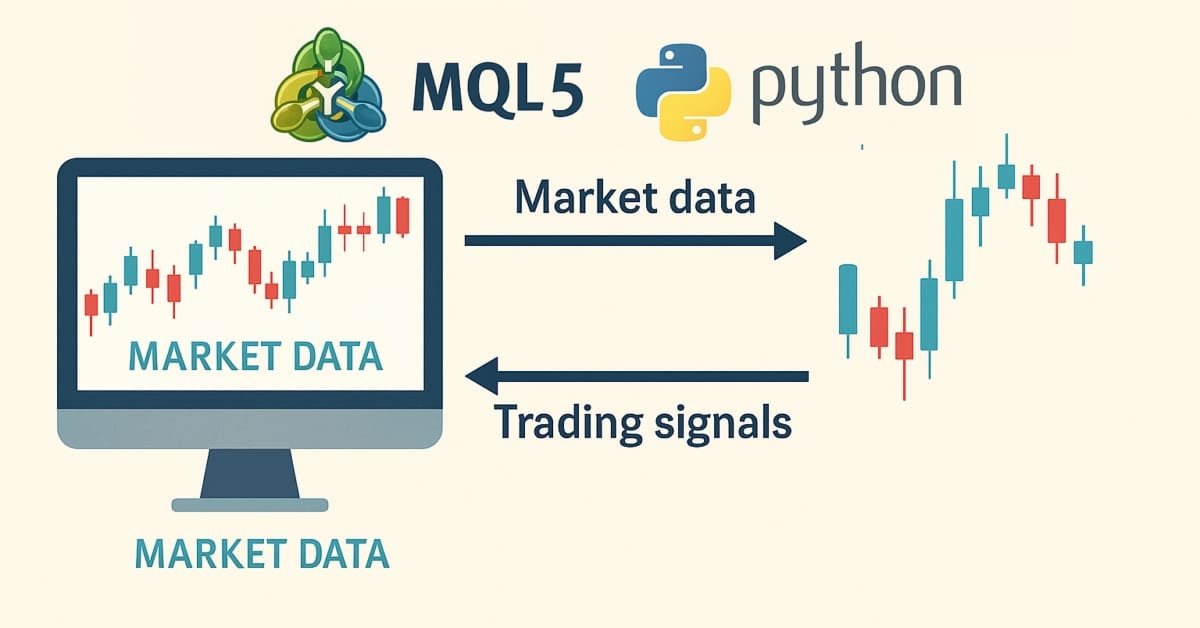
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 35): Entrenamiento y despliegue de modelos predictivos
Los datos históricos están lejos de ser «basura»: son la base de cualquier análisis de mercado sólido. En este artículo, te guiaremos paso a paso desde la recopilación de esos datos históricos hasta su uso para entrenar un modelo predictivo y, finalmente, la implementación de dicho modelo para realizar previsiones de precios en tiempo real. ¡Sigue leyendo para descubrir cómo hacerlo!


Algoritmo del duelista — Duelist Algorithm
¿Y si nuestras estrategias de trading pudieran aprender unas de otras, como auténticos luchadores? Duelist Algorithm es un nuevo método de optimización en el que los parámetros de los sistemas de trading se enfrentan literalmente en duelos por el derecho a ser considerados los mejores.


Redes neuronales en el trading: Extracción eficaz de características para una clasificación precisa (Implementación de objetos)
Mantis es una herramienta universal para el análisis profundo de series temporales, escalable de forma flexible para cualquier escenario financiero. Descubre cómo la combinación de patching, convoluciones locales y atención cruzada permite obtener una interpretación de alta precisión de los patrones de mercado.


Redes neuronales en el trading: descomposición en lugar de escalado (SSCNN)
En este artículo iniciamos la presentación del framework SSCNN, una solución arquitectónica moderna para el análisis de series temporales que combina precisión, una estructura definida y una elevada eficiencia computacional. Analizaremos paso a paso sus aspectos teóricos, prestaremos atención a las diferencias clave con respecto a sus predecesores y comenzaremos la implementación práctica de los componentes básicos en el entorno MQL5.

Características del Wizard MQL5 que debe conocer (Parte 70): Uso de patrones del SAR y el RVI con una red de kernel exponencial
Retomamos nuestro último artículo, donde presentamos el par de indicadores SAR y RVI, y ahora analizamos cómo se podría ampliar este par de indicadores con el aprendizaje automático. SAR y RVI forman una combinación complementaria de tendencia e impulso. Nuestro enfoque de aprendizaje automático usa una CNN 1D con escalado exponencial en el tamaño de los kernels y en el número de canales, al tiempo que ajusta las previsiones de este par de indicadores. Como siempre, esto se realiza en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.


Implementación de un circuito cuántico para Quantum Reservoir Computing (QRC)
Hoy hablaremos de un enfoque revolucionario del aprendizaje automático en el trading mediante la computación cuántica. El artículo muestra la implementación práctica de un sistema QRC adaptativo con aprendizaje adicional continuo para predecir los movimientos del mercado en tiempo real.

Características del Wizard MQL5 que debe conocer (Parte 68): Uso de patrones de TRIX y Williams Percent Range con una red de núcleo coseno
Retomamos nuestro último artículo, donde presentamos el par de indicadores TRIX y Williams Percent Range, y ahora analizamos cómo se podría ampliar este par de indicadores con aprendizaje automático. TRIX y Williams Percent Range forman un par complementario de tendencia y soporte/resistencia. Nuestro enfoque de aprendizaje automático utiliza una red neuronal convolucional que incorpora el núcleo coseno en su arquitectura a la hora de ajustar las previsiones de este par de indicadores. Como siempre, esto se hace en un archivo de clase de señal personalizado que funciona con el asistente de MQL5 (Wizard MQL5) para crear un asesor experto.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Final)
En este artículo se describe detalladamente la arquitectura SCNN y una de las formas de implementarla usando MQL5. Mostraremos cómo la descomposición de series temporales se combina con los métodos de redes neuronales y la atención.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 34): Conversión de datos brutos del mercado en modelos predictivos mediante un pipeline avanzado de ingesta
¿Alguna vez te has perdido un repunte repentino del mercado o te ha pillado desprevenido cuando ocurrió uno? La mejor manera de anticiparse a los eventos en tiempo real es aprender de los patrones históricos. Con el objetivo de entrenar un modelo de aprendizaje automático, este artículo comienza mostrándole cómo crear un script en MetaTrader 5 que procese datos históricos y los envíe a Python para su almacenamiento, sentando así las bases de su sistema de detección de picos. Sigue leyendo para ver cada paso en acción.


Redes neuronales en el trading: entrenamiento de metaparámetros basado en la heterogeneidad (HimNet)
Te invitamos a conocer el framework HimNet, que combina la flexibilidad de la adaptación espaciotemporal con una alta eficiencia computacional, lo que permite obtener pronósticos precisos y estables en series temporales financieras. En el artículo se muestra en detalle cómo interactúan entre sí sus componentes clave, convirtiendo algoritmos complejos en una arquitectura manejable.


Redes neuronales en el trading: Modelo de consultas temporales (Final)
Les presentamos la fase final de la implementación y las pruebas del framework TQNet, en la que la teoría se une a la práctica real de trading. Recorreremos todo el proceso, desde el entrenamiento histórico hasta la prueba de estrés con datos recientes del mercado, evaluando la solidez y la precisión del modelo. Los resultados finales no son solo cifras frías, sino también una demostración clara del valor práctico del enfoque propuesto.

Características del Wizard MQL5 que debe conocer (Parte 76): Uso de los patrones del Awesome Oscillator y los canales Envelopes con aprendizaje supervisado
Damos continuidad a nuestro último artículo, en el que presentamos el binomio de indicadores formado por el Awesome Oscillator y el canal de envolvente Envelopes, analizando cómo se podría mejorar esta combinación mediante el aprendizaje supervisado. El Awesome Oscillator y las envolventes constituyen una combinación complementaria para detectar tendencias e identificar niveles de soporte y resistencia. Nuestro enfoque de aprendizaje supervisado consiste en una red neuronal convolucional (CNN) que utiliza el núcleo de producto escalar con atención entre tiempos (Cross-Time-Attention) para ajustar el tamaño de sus núcleos y canales. Como es habitual, esto se lleva a cabo en un archivo de clase de señal personalizado que funciona con el asistente de MQL5 para crear un asesor experto.


Red neuronal en la práctica: Retropropagación manual
En este artículo, comenzaremos a sentar las bases para entender cómo funciona la retropropagación. Comprender estas bases es necesario para entender cómo varios perceptrones pueden ajustar sus parámetros individualmente, incluso cuando tenemos una cantidad arbitraria de ellos en una red. El objetivo no será implementar la retropropagación, sino crear un mecanismo sencillo que te permita entender cómo funciona.


Procesos gaussianos en el aprendizaje automático (Parte 2): Implementación y prueba de un modelo de clasificación en MQL5
En esta parte analizaremos la implementación de las interfaces clave de la biblioteca de procesos gaussianos en MQL5: IKernel, ILikelihood e IInference. Además, mostraremos su funcionamiento con datos sintéticos y escribiremos indicadores de clasificación y regresión que demuestren su funcionamiento en modo online, con reentrenamiento del modelo en cada nueva barra.


Red neuronal en la práctica: Iniciando la cadena
Ha llegado el momento de empezar a ver y entender cómo conectar perceptrones en una cadena. Esto nos permitirá implementar lo que conocemos como una red de perceptrones. Esta red constituye la base de todo aquello que conoces y utilizas como alguna forma de «inteligencia artificial». Sin embargo, construir una red de este tipo plantea diversos desafíos. Aquí comenzaremos a ver cuáles son.


Redes neuronales en el trading: Framework de predicción cruzada de dominios de series temporales (Final)
El artículo trata sobre la construcción práctica del modelo TimeFound para la predicción de series temporales. Asimismo, se analizan las etapas clave de la implementación de los principales enfoques del framework con MQL5.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Final)
El framework Extralonger demuestra una capacidad única para integrar factores espaciales y temporales en un solo modelo, proporcionando una alta precisión en los pronósticos. Su arquitectura permite adaptarse a distintos horizontes de planificación e instrumentos financieros, manteniendo la transparencia y la capacidad de control del sistema.


Redes neuronales en el trading: señales de trading estables en cualquier régimen de mercado (Módulos de atención)
En este artículo continuaremos con la implementación de los enfoques del framework ST-Expert, centrándonos en los aspectos prácticos de su uso mediante MQL5. En artículos anteriores, hemos analizado los fundamentos teóricos y los componentes clave del modelo; ahora pasaremos a trabajar directamente con los algoritmos de atención de grafos y de distribución de atención local y global. El objetivo principal de este artículo es mostrar cómo las ideas conceptuales de ST-Expert se convierten en soluciones funcionales para el análisis y la previsión de series financieras.


Redes neuronales en el trading: Desentrañando las componentes estructuradas (Codificador)
Les proponemos familiarizarse con la continuación de la implementación del framework SCNN, que combina flexibilidad e interpretabilidad y permite identificar con precisión las componentes estructurales de una serie temporal. El artículo expone en detalle los mecanismos de normalización adaptativa y atención, lo que proporciona robustez al modelo ante las condiciones cambiantes del mercado.


Algoritmo de optimización del dingo — Dingo Optimization Algorithm (DOA)
En este artículo se presenta un nuevo método metaheurístico basado en las estrategias de caza de los dingos australianos: el ataque en grupo, la persecución y la búsqueda de carroña. Veamos cómo se comporta, desde el punto de vista algorítmico, el algoritmo de optimización del dingo (DOA).


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Final)
En este artículo se describe la implementación práctica del framework HimNet, basado en MQL5, listo para integrarse en el trading automatizado. Asimismo, mostramos cómo los metaparámetros adaptados a la heterogeneidad convierten el modelo en una herramienta universal capaz de hacer frente a una volatilidad cambiante.


Red neuronal en la práctica: Descenso de gradiente
En este artículo intentaré presentar, de la forma más sencilla y didáctica posible, una de las cuestiones más controvertidas cuando se habla de redes neuronales: cómo buscar el mejor punto posible o el menor costo de una función. Mostraré la diferencia entre una regresión lineal y un descenso de gradiente. Ambos casos son bastante sencillos y sirven para demostrar que no siempre el camino que parece obvio es realmente el mejor.


Red neuronal en la práctica: Perceptrón
Este artículo presenta el perceptrón como base de una red neuronal y detalla su implementación en MQL5. Explicamos las funciones de activación y sus derivadas, la diferencia entre forward propagation y backpropagation, y el uso de la función de costo de mínimos cuadrados y del gradiente. Aprenderás a entrenar pesos y sesgos, validar el resultado mediante scripts de prueba y ajustar la tasa de aprendizaje para obtener una convergencia estable.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (SAGDFN)
En este artículo presentamos en detalle la arquitectura de SAGDFN, un framework moderno capaz de transformar el enfoque del procesamiento de datos espaciotemporales. Conserva la información clave incluso en grafos complejos y, al mismo tiempo, reduce los costos computacionales.