Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Сеточный советник на клеточном автомате с онлайн-обучением в MQL5 (Часть I): Непрерывная адаптация торговой модели на каждом баре
В статье разобрана архитектура советника на клеточном автомате с 10 000 адаптирующихся параметров и независимым бинарным предиктором на горизонте 10 баров. Показано трёхуровневое онлайн-обучение, эволюция стратегий и валидация через кольцевой буфер и матрицу ошибок. Параметры входа сведены к Magic Number, торговые настройки вычисляются из ATR и пяти геномов. Тест EURUSD H1 дал ориентировочный Hit Rate около 58% против ~51% у фиксированной MLP.


Алгоритм искусственного атома — Artificial Atom Algorithm (A3)
Реализация алгоритма A3 на MQL5 — метаэвристического метода оптимизации, вдохновленного химическими процессами. Всего 2 настраиваемых параметра, компактность и небольшая популяция обеспечивают высокую скорость работы при достаточном качестве решений.


Нейросети в трейдинге: Выявление аномалий в частотной области (Окончание)
Продолжаем работу над имплементацией подходов фреймворка CATCH, который объединяет преобразование Фурье и механизм частотного патчинга, обеспечивая точное выявление рыночных аномалий. В этой работе мы завершаем реализацию собственного видения предложенных подходов и проведем тестирование новых моделей на реальных исторических данных.


Машинное обучение и Data Science (Часть 38): Применение трансферного обучения (Transfer Learning) на валютных рынках
Прорывы в области искусственного интеллекта, о которых пишут в новостях, от ChatGPT до беспилотных автомобилей, создаются не на основе отдельных моделей, а благодаря накопленным знаниям, перенесенным из различных моделей или общих областей. Теперь этот же подход "обучить один раз, применять везде" можно использовать для трансформации наших моделей ИИ в алгоритмической торговле. В этой статье мы узнаем, как можно использовать полученные с помощью различных инструментов данные для улучшения прогнозов посредством трансферного обучения.

Машинное обучение и Data Science (Часть 35): NumPy в MQL5 – искусство создания сложных алгоритмов с меньшим объемом кода
Библиотека NumPy лежит в основе практически всех алгоритмов машинного обучения на языке программирования Python. В этой статье мы собираемся реализовать аналогичный модуль, содержащий набор всего сложного кода, который поможет нам создавать сложные модели и алгоритмы любого типа.

Алгоритм выбора признаков с использованием энергетического обучения на чистом MQL5
Статья представляет реализацию алгоритма выбора признаков, описанного в научной работе "FREL: Стабильный алгоритм выбора признаков" (FREL: A stable feature selection algorithm). Сам алгоритм называется "Взвешивание признаков как регуляризованное обучение на основе энергии" (Feature weighting as regularized energy based learning).


Нейросети в трейдинге: Многоагентная система с концептуальным подтверждением (Окончание)
Продолжаем реализацию подходов, предложенных авторами фреймворка FinCon. FinCon является многоагентной системой, основанной на больших языковых моделях (LLM). Сегодня мы реализуем необходимые модули и проведем комплексное тестирование модели на реальных исторических данных.


Диалектический поиск — Dialectic Search (DA)
Представляем Диалектический Алгоритм (DA) — новый метод глобальной оптимизации, вдохновленный философской концепцией диалектики. Алгоритм использует уникальное разделение популяции на спекулятивных и практических мыслителей. Тестирование показывает впечатляющую производительность до 98% в задачах малой размерности и общую эффективность 57.95%. Статья объясняет эти показатели и представляет детальное описание алгоритма и результаты экспериментов на различных типах функций.


Нейросети в трейдинге: Двухмерные модели пространства связей (Окончание)
Продолжаем знакомство с инновационным фреймворком Chimera — двухмерной моделью пространства состояний, использующей нейросетевые технологии для анализа многомерных временных рядов. Этот метод обеспечивает высокую точность прогнозирования при низких вычислительных затратах.


Нейросети в трейдинге: Модель темпоральных запросов (TQNet)
Фреймворк TQNet открывает новые возможности в моделировании и прогнозировании финансовых временных рядов, сочетая модульность, гибкость и высокую производительность. В статье раскрывается возможность реализации сложных механизмом работы с глобальными корреляциями, включая продвинутые методы инициализации параметров.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (Энкодеры)
Статья раскрывает архитектуру объекта верхнего уровня STFlow и работу энкодера Mix-Fusion, отвечающего за согласованное смешивание контекста разных модальностей. Показано, как обеспечивается устойчивость обработки при высокой чувствительности к микроимпульсам рынка и сохранении скорости работы модели.

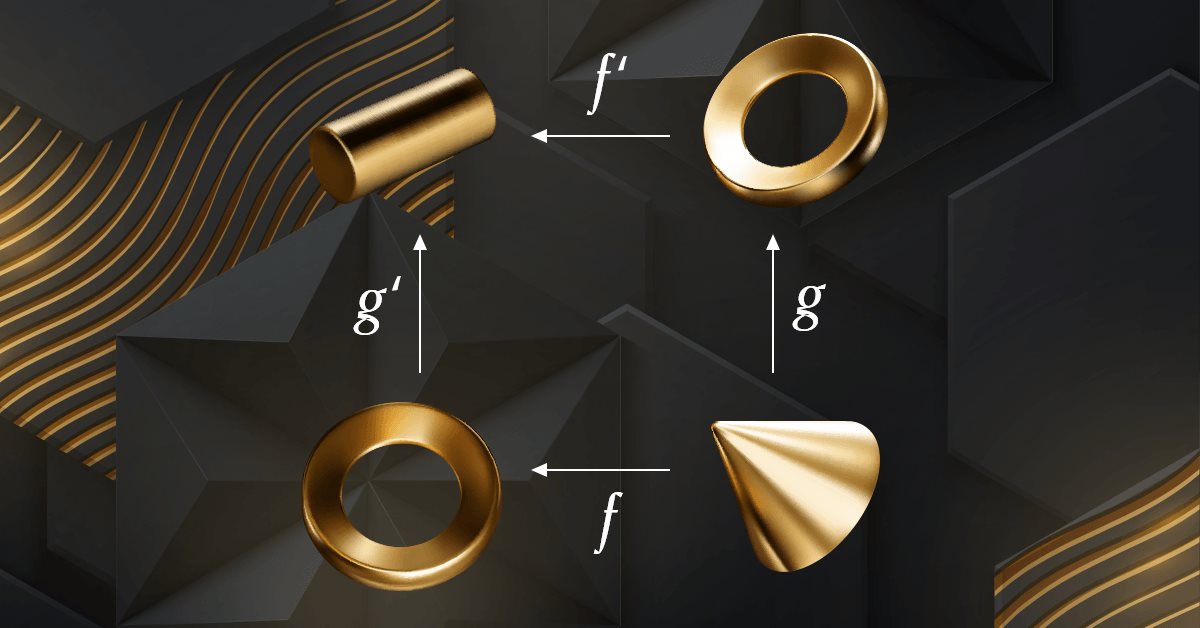
Теория категорий в MQL5 (Часть 6): Мономорфные расслоенные произведения и эпиморфные кодекартовы квадраты
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который лишь недавно начал освещаться в MQL5-сообществе. Эта серия статей призвана рассмотреть некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.


Оптимизация Королевской Битвой — Battle Royale Optimizer (BRO)
Статья разбирает алгоритм Battle Royale Optimizer — метаэвристику, в которой решения конкурируют с ближайшими соседями, накапливают “повреждения”, заменяются при превышении порога и периодически сужают пространство поиска вокруг лучшего. Показаны псевдокод и реализация класса CAOBRO в MQL5, включая поиск соседей, движение к лучшему и адаптивный интервал delta. Результаты тестов на функциях Hilly, Forest и Megacity демонстрируют сильные и слабые стороны подхода. Читатель получает готовую основу для экспериментов и настройки popSize и maxDamage.


Алгоритм оптимизации одуванчика — Dandelion Optimizer (DO)
Алгоритм оптимизации одуванчика DO превращает простой полёт семени по ветру в стратегию математического поиска. Три фазы - вихревой подъём, дрейф к центру популяции и приземление по траектории Леви - формируют изящную метафору, которая на практике показывает интересные результаты.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (MDC-модуль)
Представляем реализацию ключевых компонентов фреймворка EEMFlow средствами MQL5. Статья демонстрирует, как многомасштабная обработка событий, спайковые модули FAM и адаптивное объединение признаков в MDC формируют структурированное и адаптированное к плотности рынка представление. Это позволяет стратегии эффективно выявлять значимые сигналы, сочетать микроимпульсы с глобальными тенденциями и повышать точность прогнозов, обеспечивая трейдеру надежный инструмент для анализа и принятия решений.


Нейросети в трейдинге: Двойная кластеризация временных рядов (DUET)
Фреймворк DUET предлагает инновационный подход к анализу временных рядов, сочетая временную и канальную кластеризацию для выявления скрытых закономерностей в анализируемых данных. Это позволяет адаптировать модели к изменениям во времени и повысить качество прогнозирования за счет устранения шума.


Нейросети в трейдинге: Адаптивная периодическая сегментация (Окончание)
Предлагаем погрузиться в захватывающий мир LightGTS — лёгкого, но мощного фреймворка для прогноза временных рядов, где адаптивная свёртка и RoPE‑кодирование сочетаются с инновационным методами внимания. В нашей статье вы найдёте детальное описание всех компонентов — от создания патчей до сложной смеси экспертов в декодере, готовых к интеграции в MQL5‑проекты. Откройте для себя, как LightGTS выводит автоматическую торговлю на новый уровень!


Индикатор CAPM модели на рынке Forex
Адаптация классической модели CAPM для валютного рынка Forex в MQL5. Индикатор рассчитывает ожидаемую доходность и премию за риск на основе исторической волатильности. Показатели возрастают на пиках и впадинах, отражая фундаментальные принципы ценообразования. Практическое применение для контртрендовых и трендовых стратегий с учетом динамики соотношения риска и доходности в реальном времени. Включает математический аппарат и техническую реализацию.


Создание и тестирование совета из 15 моделей в MetaTrader 5
Статья описывает переход от дебатов четырёх голосов к Council of 15: десять аналитиков, четыре независимых риск-менеджера и Председатель с жёстким регламентом голосования. Разобраны роли участников, трёхфазная архитектура и параллельное исполнение полного цикла за 10–15 секунд. Показаны журнал работы, правила риск-гейта и обратная совместимость, чтобы вы быстро подключили систему к советнику.

Нейросети в трейдинге: Иерархический векторный Transformer (Окончание)
Продолжаем изучение метода Иерархического Векторного Transformer. И в данной статье мы завершим построение модели. А также проведем её обучение и тестирование на реальных исторических данных.

Нейросети в трейдинге: Гибридные модели последовательностей графов (Окончание)
Продолжаем изучение гибридных моделей последовательностей графов (GSM++), которые интегрируют преимущества различных архитектур, обеспечивая высокую точность анализа и эффективное распределение вычислительных ресурсов. Эти модели эффективно выявляют скрытые закономерности, снижая влияние рыночного шума и повышая качество прогнозирования.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Mamba4Cast)
В этой статье мы знакомимся с фреймворком Mamba4Cast и подробно рассматриваем один из его ключевых компонентов — позиционное кодирование на основе временных меток. Показано, как формируется временной эмбеддинг с учётом календарной структуры данных.


Нейросети в трейдинге: Интеллектуальный конвейер прогнозов (Разреженная смесь экспертов)
Предлагаем познакомиться с практической реализацией блока разреженной смеси экспертов для временных рядов в вычислительной среде OpenCL. В статье шаг за шагом разбирается работа маскированной многооконной свёртки, а также организация градиентного обучения в условиях множественных информационных потоков.


Алгоритм биржевого рынка — Exchange Market Algorithm (EMA)
Статья посвящена подробному анализу алгоритма Exchange Market Algorithm (EMA), который вдохновлен поведением трейдеров на фондовом рынке. Алгоритм моделирует процесс торговли акциями, где участники рынка с разным уровнем успеха применяют различные стратегии для максимизации прибыли.


Алгоритм дифференциального поиска — Differential Search Algorithm (DSA)
В статье рассматривается алгоритм дифференциального поиска DSA, имитирующий миграцию суперорганизма в поисках оптимальных условий обитания. Алгоритм использует гамма-распределение для генерации псевдо-стабильного блуждания и предлагает четыре стратегии выбора направления движения с тремя механизмами мутации координат. Какова будет производительность метода?


Теория категорий в MQL5 (Часть 21): Естественные преобразования с помощью LDA
Эта статья, 21-я в нашей серии, продолжает рассмотрение естественных преобразований и того, как их можно реализовать с помощью линейного дискриминантного анализа. Как и в предыдущей статье, реализация представлена в формате класса сигнала.


Майнинг данных CFTC на Python и ИИ модель на их основе
Попробуем смайнить даные CFTC, загрузить отчеты COT и TFF через Python, соединить это с котировками MetaTrader 5 и моделью ИИ и получить прогнозы. Что такое отчеты COT на рынке Форекс? Как использовать отчеты COT и TFF для прогнозирования?

Бильярдный алгоритм оптимизации — Billiards Optimization Algorithm (BOA)
Метод BOA, вдохновленный классической игрой в бильярд, моделирует процесс поиска оптимальных решений, как игру с шарами, стремящимися попасть в лузы, олицетворяющие наилучшие результаты. В данной статье мы рассмотрим основы работы BOA, его математическую модель и эффективность в решении различных оптимизационных задач.


Алгоритм оптимизации сновидениями — Dream Optimization Algorithm (DOA)
Популяционный алгоритм оптимизации, вдохновленный спорным и малоизученным феноменом — механизмом человеческих сновидений. Группы агентов с разной "памятью", косинусоидальная модуляция движения и необычное распределение фаз 99/1 — узнайте, как эти особенности влияют на эффективность оптимизации ваших торговых стратегий.


Переосмысливаем классические стратегии (Часть IX): Анализ на нескольких таймфреймах (II)
В сегодняшнем обсуждении мы рассмотрим стратегию анализа на нескольких таймфреймах, чтобы узнать, на каком таймфрейме наша модель искусственного интеллекта работает лучше всего. Наш анализ приводит нас к выводу, что месячный и часовой таймфреймы дают модели с относительно низким уровнем ошибок по паре EURUSD. Мы использовали это в своих интересах и создали торговый алгоритм, который делает прогнозы с помощью искусственного интеллекта на месячном таймфрейме и совершает сделки на часовом таймфрейме.


Обучение нелинейного U-Transformer на остатках линейной авторегрессионной модели
Статья представляет инновационную гибридную систему для прогнозирования валютных курсов, которая сочетает линейную авторегрессионную модель с архитектурой U-Transformer для анализа остатков. Система автоматически переключается между источниками сигналов в зависимости от их качества и включает полноценную торговую логику с averaging/pyramiding стратегиями. Ключевое преимущество подхода заключается в том, что нейросеть обучается на остатках линейной модели, что упрощает задачу и снижает риск переобучения. Реализация выполнена полностью на MQL5 и готова к использованию в реальной торговле с автоматической адаптацией к изменяющимся рыночным условиям.

Пример сетевого анализа причинно-следственных связей (CNA) и модели векторной авторегресси для прогнозирования рыночных событий
В настоящей статье представлено подробное руководство по реализации сложной торговой системы с использованием сетевого анализа причинно-следственных связей (CNA) и векторной авторегрессии (VAR) в MQL5. В ней излагаются теоретические основы этих методов, предлагаются подробные объяснения ключевых функций торгового алгоритма, а также приводится пример кода для реализации.


Машинное обучение и Data Science (Часть 37): Использование моделей свечных графиков и ИИ в трейдинге
Свечные модели помогают трейдерам понимать психологию рынка и выявлять тренды на финансовых рынках. Они позволяют принимать более обоснованные торговые решения, которые могут привести к лучшим результатам. В этой статье мы рассмотрим, как использовать свечные паттерны в сочетании с моделями искусственного интеллекта для достижения оптимальных результатов в трейдинге.


Экстремальная оптимизация — Extremal Optimization (EO)
В данной статье рассматривается алгоритм Extremal Optimization (EO) — метод оптимизации, вдохновленный моделью самоорганизованной критичности Бака-Снеппена, где эволюция происходит через устранение наихудших компонентов системы. Модифицированная популяционная версия алгоритма демонстрирует отход от теоретических принципов в пользу практической эффективности, что приводит к созданию мощных вычислительных инструментов.


Алгоритм хаотической оптимизации — Chaos optimization algorithm (COA): Продолжение
Продолжение исследования алгоритма хаотической оптимизации. Вторая часть статьи посвящена практическим аспектам реализации алгоритма, его тестированию и выводам.


От сигнала к сделке через цепочку агентов: LangChain-архитектура поверх MQL5
Описана архитектура, в которой MQL5-советник выполняет только сбор данных и исполнение, а логика вынесена в Python-сервер с тремя агентами LangChain: сигнальным, новостным и риск-менеджером. Агенты последовательно обрабатывают запрос по WebSocket, при отказе любого возвращается hold. Решения и фактический PnL сохраняются в SQLite, формируя память и статистику. Читатель получит схему взаимодействия, протокол команд и подход к обратной связи.


Знакомство с кривыми рабочих характеристик приемника (ROC-кривыми)
ROC-кривые — графические представления, используемые для оценки эффективности классификаторов. Хотя графики ROC относительно просты, на практике при их использовании существуют распространенные заблуждения и подводные камни. Цель данной статьи — познакомить читателя с графиками ROC как инструментом для практикующих специалистов, стремящихся разобраться в оценке эффективности классификаторов.


Нейросети в трейдинге: Адаптивное обнаружение рыночных аномалий (Окончание)
Продолжаем построение алгоритмов, заложенные в основу фреймворка DADA — передового инструмента для обнаружения аномалий во временных рядах. Этот подход позволяет эффективно отличать случайные флуктуации от значимых отклонений. В отличие от классических методов, DADA динамически адаптируется к разным типам данных, выбирая оптимальный уровень сжатия в каждом конкретном случае.


Выборочные методы MCMC — Алгоритм Метрополиса-Гастингса
Алгоритм Метрополиса-Гастингса — фундаментальный метод Монте-Карло по схеме марковских цепей (MCMC), широко применяемый для аппроксимации апостериорных распределений в байесовском выводе. Статья описывает теоретические основы алгоритма, реализацию класса MHSampler на MQL5 и примеры применения с анализом полученных выборок.


Нейросети в трейдинге: Модель темпоральных запросов (Окончание)
Представляем вашему вниманию завершающий этап реализации и тестирования фреймворка TQNet, в котором теория встречается с реальной торговой практикой. Мы пройдём путь от исторического обучения до стресс-теста на свежих рыночных данных, оценивая устойчивость и точность модели. Итоговые результаты — это не только сухие цифры, но и наглядная демонстрация прикладной ценности предложенного подхода.