Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (Окончание)
В статье реализован событийный фреймворк EVA-Flow на MQL5 с объектом верхнего уровня CNeuronEVAFlow, встроенным в иерархию потоковых нейронов. Показаны подготовка, кодирование, первичное приближение потока и декодирование в режиме реального времени. Тесты на исторических и независимых данных MetaTrader 5 подтвердили контролируемые риски и положительное матожидание, что делает архитектуру пригодной для практического использования в стратегиях.


Загрузка данных Международного валютного фонда на Python
Загрузка данных Международного валютного фонда на Python: добываем данные IMF для применения в макроэкономических валютных стратегиях. Как макроэкономика может помочь трейдеру и алготрейдеру?


Оптимизация на основе биогеографии — Biogeography-Based Optimization (BBO)
Оптимизация на основе биогеографии (BBO) — элегантный метод глобальной оптимизации, вдохновленный природными процессами миграции видов между островами архипелагов. В основе алгоритма лежит простая, но мощная идея: решения с высоким качеством активно делятся своими характеристиками, решения низкого качества активно заимствуют новые черты, создавая естественный поток информации от лучших решений к худшим. Уникальный адаптивный оператор мутации, обеспечивает превосходный баланс между исследованием и эксплуатацией, BBO демонстрирует высокую эффективность на различных задачах.


Механизмы гейтинга в ансамблевом обучении
В настоящей статье мы продолжаем наше исследование ансамблевых моделей, обсуждая концепцию ворот (gates), в частности, как они могут быть полезны при объединении выходных данных модели для повышения точности прогнозирования или обобщения модели.


Нейросети в трейдинге: Оценка риска по несогласованности представлений (ReGEN-TAD)
Статья раскрывает фреймворк ReGEN-TAD для оценки рыночного риска через несогласованность представлений, объединяющий генеративную проверку (реконструкция и прогноз) и ансамблевый Anomaly Score с факторной интерпретацией. Показана логика согласования параллельных представлений и их расхождений. На практике реализован первый шаг в MQL5 — свёрточный токенизатор, формирующий компактный эмбеддинг окна рынка для последующей диагностики режимов.


Категориальная скрытая марковская модель на языке MQL5
В статье подробно рассматриваются теоретические основы и практическая реализация скрытой марковской модели с категориальными эмиссиями (Categorical HMM) на языке MQL5. На конкретных примерах демонстрируются процессы инференса, итерационного обучения параметров, онлайн-фильтрации, а также методология выбора оптимальной архитектуры модели по информационным критериям AIC/BIC.


Алгоритм циклического партеногенеза — Cyclic Parthenogenesis Algorithm (CPA)
В данной статье рассмотрим новый популяционный алгоритм оптимизации CPA (Cyclic Parthenogenesis Algorithm), вдохновленный уникальной репродуктивной стратегией тлей. Алгоритм сочетает два механизма размножения — партеногенез и половое, а также использует колониальную структуру популяции с возможностью миграции между колониями. Ключевыми особенностями алгоритма являются адаптивное переключение между различными стратегиями размножения и система обмена информацией между колониями через механизм перелета.

Интеграция MQL5 с пакетами обработки данных (Часть 4): Обработка больших данных
В статье рассматриваются передовые методы интеграции MQL5 с мощными инструментами обработки данных, а также уделяется внимание эффективной обработке больших данных для улучшения торгового анализа и принятия решений.

Применение ансамблевых методов для задач классификации на языке MQL5
В данной статье мы представляем реализацию нескольких ансамблевых классификаторов на языке MQL5 и рассматриваем их эффективность в различных ситуациях.


Нейросети в трейдинге: Единый взгляд на пространство и время (Global-Local Attention)
Продолжаем работу по реализации подходов, предложенных авторами фреймворка Extralonger. На этот раз сосредоточимся на построении модуля Global-Local Spatial Attention средствами MQL5, рассматривая как его структуру, так и практическую интеграцию в общий вычислительный процесс.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (STCA)
Статья показывает, как применить STCA к рынку: цель формируется сценарием, история задаётся эмбеддингами, а внимание вычисляется через Single-query Target-to-history Cross-Attention. Интеграция с FlashAttention на OpenCL переносит проекции на запросы и избегает формирования K/V для всей истории. Практический эффект — линейная сложность, экономия памяти и ускорение при анализе тысяч баров.


Генеративно-состязательные сети (GAN) для синтетических данных в сфере финансового моделирования (Часть 1): Введение в GAN и синтетические данные в сфере финансового моделирования
Настоящая статья знакомит трейдеров с Генеративно-состязательными сетями (GAN) для генерации Синтетических финансовых данных, устраняя ограничения данных в процессе обучения модели. В ней рассматриваются основы GAN, реализация кода на python и MQL5, а также практическое применение в финансовой сфере, позволяющее трейдерам повысить точность и надежность моделей с помощью синтетических данных.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (Энкодер)
Эта статья погружает читателя в самую суть фреймворка EV-MGRFlowNet, показывая, как его архитектура раскрывается в прикладной реализации под задачи финансового прогнозирования. Мы шаг за шагом строим продуманную связку модулей, способную улавливать тонкие временные закономерности и переводить их в осмысленные рыночные сигналы.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (Основные модули)
В этой статье продолжается практическая реализация фреймворка STFlow. Показано, как идеи пространственно-временной агрегации и кросс-модальной обработки превращаются в рабочие спайковые модули для анализа рынка.


Нейросети в трейдинге: Гибридные модели прогнозирования с управляемой смесью распределений (Lattice)
Статья разбирает гибридную систему Lattice: базовый LSTM, архетипы, soft/hard assignment и confidence-based binary gating для управления неопределённостью. Включён Tail-Aware модуль для моделирования тяжёлых хвостов и локально взрывных участков. Приведена реализация в MQL5 с выносом вычислительно тяжёлых частей в OpenCL и GPU (смесь экспертов, генерация и градиенты). Практический эффект — более надёжные сигналы входа/выхода и количественная поддержка риск-контроля.


Нейросети в трейдинге: Модель адаптивной графовой диффузии (модуль внимания)
В этой статье мы подробно рассмотрим практическую реализацию ключевых компонентов фреймворка SAGDFN. Покажем, как организованы разреженное внимание и выбор значимых соседей для прогнозирования временных рядов. Представленные подходы демонстрируют баланс между точностью прогнозов и эффективностью вычислений.


Алгоритм оптимизации динго — Dingo Optimization Algorithm (DOA)
В статье представлен новый метаэвристический метод, основанный на охотничьих стратегиях австралийских динго: групповой атаке, преследовании и поиске падали. Посмотрим, как алгоритм оптимизации динго (DOA) покажет себя алгоритмически.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (Окончание)
Фреймворк SDformerFlow превращает сложные события финансовых рядов в структурированные представления, позволяя модели видеть одновременно локальные колебания и глобальные тенденции. Многоуровневая U-структура обеспечивает согласованность прямого и обратного проходов, синхронизацию градиентов и устойчивость вычислений. В итоге SDformerFlow проявляет себя как мощный и гибкий инструмент для построения современных торговых систем.


Переосмысливаем классические стратегии (Часть 18): Алгоритмический поиск свечных паттернов
Эта статья помогает новым участникам сообщества искать и находить собственные свечные паттерны. Описание этих паттернов может оказаться сложной задачей, поскольку требует ручного поиска и творческого подхода к выявлению усовершенствований. В этой статье мы представляем свечной паттерн поглощения и показываем, как его можно усовершенствовать для создания более прибыльных торговых стратегий.

Автоматизация торговых стратегий на MQL5 (Часть 21): Улучшение торговли на основе нейронных сетей с помощью адаптивных темпов обучения
В этой статье мы улучшим торговую стратегию на основе нейронной сети на MQL5 с помощью адаптивного темпа обучения (adaptive learning rate) для повышения точности. Мы разработаем и внедрим это улучшение, а затем протестируем его работу. В заключении приводятся рекомендации по оптимизации алгоритмической торговли.

Возможности Мастера MQL5, которые вам нужно знать (Часть 31): Выбор функции потерь
Функция потерь (Loss Function) — это ключевая метрика алгоритмов машинного обучения, которая обеспечивает обратную связь для процесса обучения, количественно определяя, насколько хорошо данный набор параметров работает по сравнению с предполагаемым целевым значением. Мы рассмотрим различные форматы этой функции в пользовательском классе Мастера MQL5.

Оптимизация нейробоидами — Neuroboids Optimization Algorithm (NOA)
Новая авторская биоинспирированная метаэвристика оптимизации — NOA (Neuroboids Optimization Algorithm), объединяющая принципы коллективного интеллекта и нейронных сетей. В отличие от классических методов, алгоритм использует популяцию самообучающихся "нейробоидов", каждый с собственной нейросетью, адаптирующей стратегию поиска в реальном времени. Статья раскрывает архитектуру алгоритма, механизмы самообучения агентов и перспективы применения этого гибридного подхода в сложных задачах оптимизации.

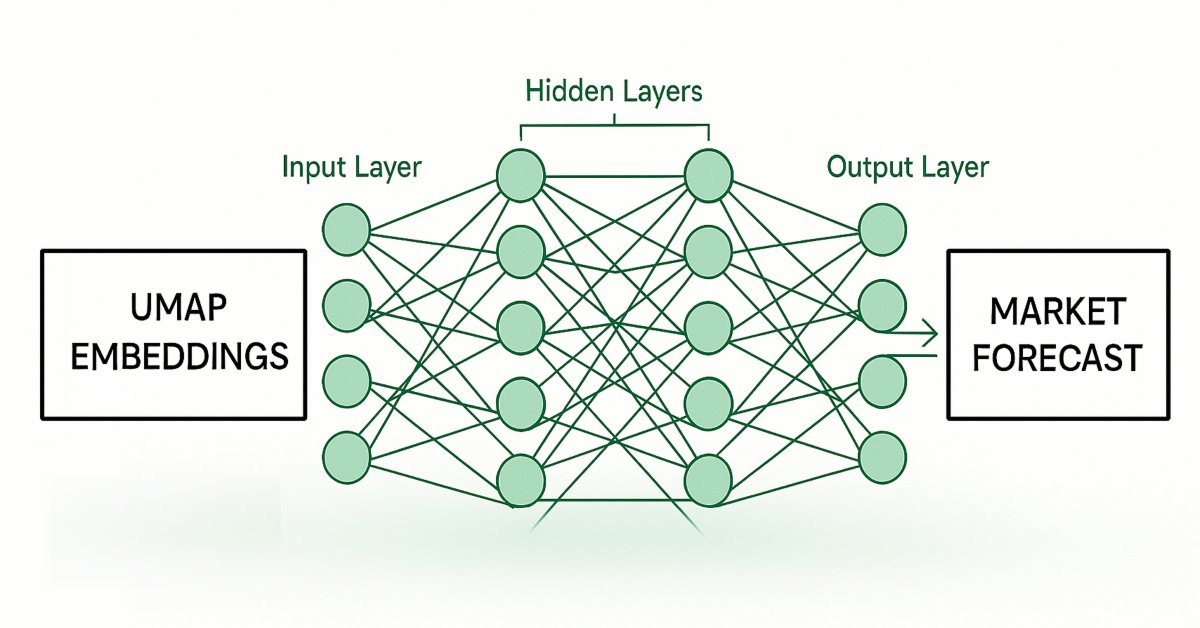
Инженерия признаков с Python и MQL5 (Часть IV): Распознавание свечных паттернов с помощью UMAP-регрессии
Методы уменьшения размерности широко используются для повышения производительности моделей машинного обучения. Мы рассмотрим относительно новый метод UMAP (Uniform Manifold Approximation and Projection) — приближение и проекция на равномерном многообразии. Эта новая методика разработана специально для решения проблемы артефактов и искажений в данных, которые присущи традиционным методам. UMAP — это эффективный метод уменьшения размерности, который позволяет группировать похожие свечные графики новым способом, снижая вероятность ошибок на данных, не входящих в выборку, и улучшая результаты торговли.


Как обучить MLP на признаках марковской цепи в MQL5
Статья описывает двухуровневый индикатор MarkovMLPOscillator: трехсостоянная марковская цепь на истории строит матрицу переходов и формирует 15 вероятностных признаков для каждого бара, а MLP обучается на них и прогнозирует направление через заданный горизонт. Рассмотрены генерация признаков, схема валидации на отложенной выборке и настройки параметров. Результат — интерпретируемый осциллятор с цветовой гистограммой, сглаженным сигналом и отображением текущей матрицы переходов.


Алгоритм сверчков — Cricket Algorithm (CA)
В статье рассматривается алгоритм сверчков (Cricket Algorithm) - метаэвристический метод оптимизации, объединяющий элементы алгоритмов летучих мышей и светлячков с физическими законами распространения звука в атмосфере. Алгоритм моделирует поведение сверчков, ориентирующихся на стрекотание сородичей, используя закон Долбира и формулы акустики для управления поиском оптимальных решений.

От матриц к модели: Как запустить ML-пайплайн в MQL5 и довести его до ONNX
Показано, как организовать согласованный ML-конвейер в MetaTrader 5 с разделением ролей: Python обучает и экспортирует модель в ONNX, MQL5 воспроизводит нормализацию и PCA через matrix/vector и выполняет инференс. Такой подход делает входы модели стабильными и проверяемыми, а тестер стратегий MetaTrader 5 даёт метрики для анализа поведения системы.


Нейросети в трейдинге: Гибридные модели прогнозирования с управляемой смесью распределений (Окончание)
В статье представлена адаптированная реализация фреймворка Lattice для анализа и прогнозирования рыночной динамики на реальных данных. Показано, как интеграция низко- и высокочастотных модулей, архетипов и адаптивного суммирования обеспечивает устойчивость модели и точность прогнозов.


Фундаментальные предобученные модели в трейдинге: прогнозирование временных рядов с TimesFM 2.5 от Google в MetaTrader 5
Прогнозирование временных рядов в трейдинге прошло путь от традиционных статистических моделей, таких как ARIMA, к подходам глубокого обучения, но оба варианта требуют сложной настройки и обучения. Вдохновленная достижениями NLP, модель Google TimesFM предлагает фундаментальную предобученную модель для временных рядов, способную давать сильные прогнозы даже без обучения под конкретную задачу. Для трейдеров это особенно ценно: модель можно эффективно дообучать на собственных данных с помощью легких методов вроде LoRA, снижая переобучение и одновременно адаптируясь к меняющимся рыночным условиям.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (Окончание)
Представляем фреймворк RAFT — мощный инструмент для анализа и прогнозирования финансовых временных рядов. Его гибкая и оптимизированная архитектура обеспечивает точность прогнозов, стабильность работы и ускоряет обработку данных. RAFT снижает риски ошибок и облегчает создание эффективных торговых стратегий.


Как реализовать R/S-анализ и индикатор Хёрста в MQL5
Индикатор показателя Хёрста для MQL5 реализован на основе R/S-анализа с OLS-регрессией в log-log пространстве. Теоретическая опора — результаты Gatheral–Jaisson–Rosenbaum (2014), согласно которым волатильность — дробное броуновское движение с H ≈ 0.10. Индикатор оценивает H в скользящем окне, выделяет антиперсистентный (H < 0.3), нейтральный и трендовый (H > 0.5) режимы, окрашивает линию и подаёт алерт при смене режима, помогая выбирать тип стратегии и управлять риском.

Создание самооптимизирующихся советников на MQL5 (Часть 6): Предотвращение стоп-аутов
Рассмотрим алгоритмическую процедуру, которая позволит свести к минимуму общее количество случаев стоп-аутов в прибыльных сделках. Проблема, с которой мы столкнулись, весьма сложна, и большинство решений, предложенных в ходе обсуждений в сообществе, не содержат установленных и неизменных правил. Наш алгоритмический подход к решению проблемы увеличил прибыльность сделок и снизил средний убыток на сделку. Однако необходимо внести дополнительные улучшения, чтобы полностью отсортировать все сделки, которые будут закрыты по стопу-ауту. Наше решение представляет собой неплохой первый шаг, доступный для всех желающих.


Эко-эволюционный алгоритм — Eco-inspired Evolutionary Algorithm (ECO)
В статье рассматривается алгоритм оптимизации ECO, основанный на экологических концепциях: популяции объединяются в хабитаты по принципу территориальной близости, обмениваются генетическим материалом внутри хабитатов и мигрируют между ними. Несмотря на богатый набор операторов и красивую биологическую метафору, алгоритм показал результат, какой, подробности ниже.


Нейросети в трейдинге: Поиск устойчивых закономерностей в разнородных рыночных данных (Окончание)
В статье представлена адаптация фреймворка INFNet в единый вычислительный конвейер для задач анализа финансовых временных рядов. Описана архитектура верхнеуровневого объекта, объединяющего последовательные, контекстные и сценарные потоки данных. Проведено тестирование на исторических данных EURUSD с оценкой устойчивости модели.

Возможности Мастера MQL5, которые вам нужно знать (Часть 54): Обучение с подкреплением с гибридным SAC и тензорами
Soft Actor Critic (мягкий актер-критик) — это алгоритм обучения с подкреплением, который мы рассматривали в предыдущей статье, где мы также представили Python и ONNX как эффективные подходы к обучению сетей. В этой статье мы вернемся к алгоритму с целью использования тензоров — вычислительных графов, которые часто используются в Python.


Нейросети в трейдинге: Спайково-семантический подход к пространственно-временной идентификации (Основные компоненты)
В статье мы подробно рассмотрели интеграцию модуля SSAM в блок SEW‑ResNeXt, демонстрируя, как фреймворк S3CE‑Net позволяет эффективно объединять спайковое внимание с остаточными блоками. Такая архитектура обеспечивает точную обработку временных и пространственных потоков данных и высокую стабильность обучения. Модульность и гибкость компонентов упрощают расширение модели и повторное использование проверенных методов.


Использование регрессии Ренко-баров с корректировкой ошибок
В статье показан регрессионный подход к прогнозированию Ренко-баров с помощью CatBoost: модель оценивает логарифмическую доходность следующего бара и неопределённость прогноза. Разобран каскад residual-моделей с OOF-валидацией через TimeSeriesSplit, shrinkage и общим early stopping, а также условная коррекция смещения. На EURUSD D1 получено снижение OOF-MAE и около 65% точности по направлению. Приведён рабочий скрипт для MetaTrader 5, формирующий сигнал, размер позиции, SL и TP в единицах кирпича.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (Окончание)
Реализация фреймворка EV-MGRFlowNet демонстрирует его ключевые преимущества: модульность, устойчивость к рыночным колебаниям и способность к самостоятельной выработке стратегии. Эти особенности делают фреймворк мощным инструментом для анализа, прогнозирования и развития автономных торговых стратегий.


Как внедрить метапромптинг торговых сигналов в советнике MQL5
Метапромптинг — подход, при котором LLM сама оптимизирует торговые инструкции на основе реального P&L и метрик качества сигналов. В статье показана практическая реализация на Python и MQL5: реестр версий промптов, исполнительный агент, оценщик по directional accuracy и profit factor и мета-LLM, которая в цикле генерирует улучшения. Решение встраивается в советник без остановки торговли.


Сеточный советник на клеточном автомате с онлайн-обучением в MQL5 (Часть II): Новый уровень онлайн-адаптации
Во второй части клеточный автомат переводится с решётки на граф. Признаки становятся вершинами графа с локальными и дальними small‑world связями, а клетки — агентами, которые взаимодействуют не только с геометрическими, но и со смысловыми соседями. Рассматриваются графовая фильтрация признаков, построение графа соседей, обновлённое голосование по согласованности и метрики Graph Coherence и Graph Health. Это снижает влияние одиночных выбросов и ускоряет распространение рыночных режимов при полной совместимости с MQL5.


Ансамблевые методы для улучшения численного прогнозирования в MQL5
В этой статье мы представим реализацию нескольких методов ансамблевого обучения на языке MQL5 и исследуем их эффективность в различных сценариях.