Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Теория категорий в MQL5 (Часть 23): Другой взгляд на двойную экспоненциальную скользящую среднюю
В этой статье мы продолжаем рассматривать популярные торговые индикаторы под новым углом. Мы собираемся обрабатывать горизонтальную композицию естественных преобразований. Лучшим индикатором для этого является двойная экспоненциальная скользящая средняя (Double Exponential Moving Average, DEMA).


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Модули внимания)
В данной статье мы продолжаем реализацию подходов фреймворка ST-Expert, сосредотачиваясь на практических аспектах его применения средствами MQL5. Ранее мы рассмотрели теоретические основы и ключевые компоненты модели, а теперь переходим к непосредственной работе с алгоритмами графового внимания, локального и глобального распределения внимания. Основная цель текущей работы — показать, как концептуальные идеи ST-Expert превращаются в работоспособные решения для анализа и прогнозирования финансовых рядов.


Самообучающийся SuperTrend: адаптивный индикатор тренда на машинном обучении
Классический SuperTrend теряет точность при смене рыночного режима из‑за фиксированных ATR и множителя. В статье разобрана архитектура ML SuperTrend Pro v2.00 на чистом MQL5: фоновый тест‑матрикс с адаптивным обновлением параметров, режимная сетка как детектор контекста, слой точности из пяти фильтров и Parabolic‑стиль с продуманными буферами. Показаны принципы L1‑регуляризации, результаты сравнения с классическим SuperTrend и практические рекомендации по запуску и интеграции через iCustom.

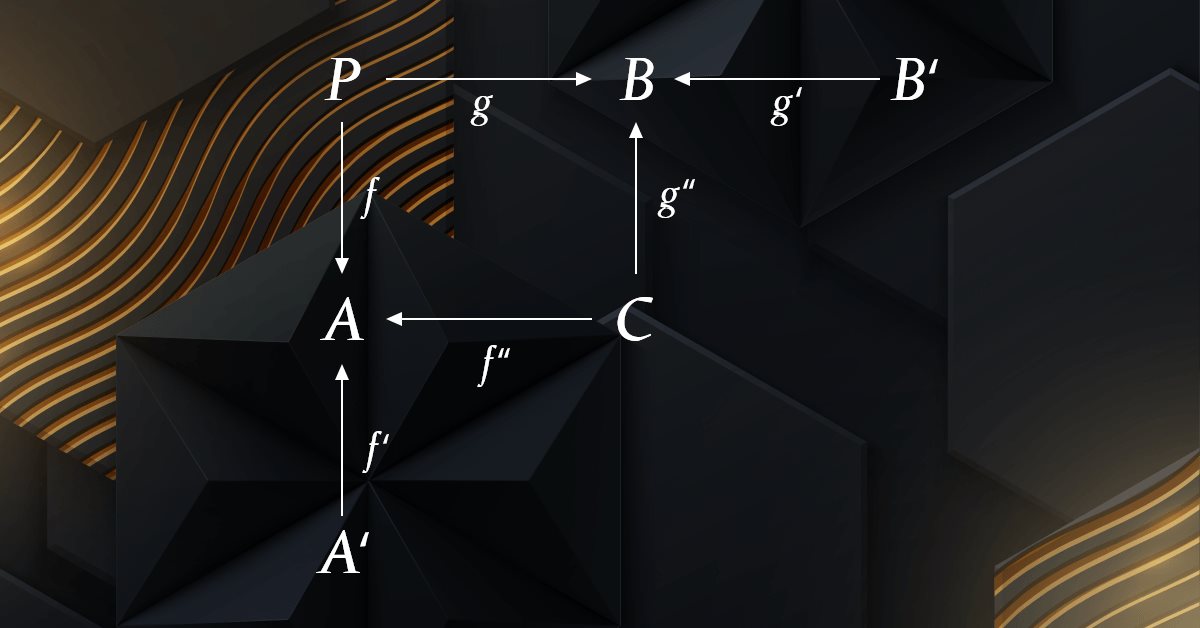
Теория категорий в MQL5 (Часть 4): Интервалы, эксперименты и композиции
Теория категорий представляет собой разнообразный и расширяющийся раздел математики, который пока относительно не освещен в MQL5-сообществе. Эта серия статей призвана описать некоторые из ее концепций для создания открытой библиотеки и дальнейшему использованию этого замечательного раздела в создании торговых стратегий.


Теория категорий в MQL5 (Часть 20): Самовнимание и трансформер
Немного отвлечемся от наших постоянных тем и рассмотрим часть алгоритма ChatGPT. Есть ли у него какие-то сходства или понятия, заимствованные из естественных преобразований? Попытаемся ответить на эти и другие вопросы, используя наш код в формате класса сигнала.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (GinAR)
Предлагаем познакомиться с инновационным подходом к прогнозированию временных рядов с пропущенными данными на базе фреймворка GinAR. В статье показана реализация ключевых компонентов на OpenCL, что обеспечивает высокую производительность. В следующей публикации мы подробно рассмотрим интеграцию этих решений в MQL5. Это позволит понять, как применять метод на практике в трейдинге.


Нейросети в трейдинге: Повышение эффективности Transformer путем снижения резкости (SAMformer)
Обучение моделей Transformer требует больших объемов данных и часто затруднено из-за слабой способности моделей к обобщению на малых выборках. Фреймворк SAMformer помогает решить эту проблему, избегая плохих локальных минимумов. И повышает эффективность моделей даже на ограниченных обучающих выборках.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Окончание)
В статье подробно рассмотрена интеграция подходов фреймворка ST-Expert в архитектуру Extralonger, позволяющая одновременно анализировать временные и пространственные представления данных. Представлены результаты тестирования на реальных исторических данных, демонстрирующие эффективность модели и её устойчивость к рыночным аномалиям. Описана модульная структура фреймворка, обеспечивающая воспроизводимость, гибкость для исследований и возможность поэтапной оптимизации компонентов.


Возможности Мастера MQL5, которые вам нужно знать (Часть 07): Дендрограммы
Классификация данных для анализа и прогнозирования — очень разнообразная область машинного обучения с большим количеством подходов и методов. В этой статье рассматривается один из таких подходов, а именно агломеративная иерархическая классификация (Agglomerative Hierarchical Classification).


Алгоритм анархической социальной оптимизации — Anarchic Society Optimization (ASO)
В очередной статье мы познакомимся с алгоритмом Anarchic Society Optimization (ASO) и обсудим, как алгоритм, основанный на иррациональном и авантюрном поведении участников анархического общества - аномальной системы социального взаимодействия, свободной от централизованной власти и различного рода иерархий способен исследовать пространство решений и избегать ловушек локального оптимума. В статье будет представлена унифицированная структура ASO, применимая как к непрерывным, так и к дискретным задачам.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Окончание)
Приглашаем вас познакомиться с фреймворком K²VAE и вариантом интеграции предложенных подходов в торговую систему. Вы узнаете, как гибридный подход Koopman–Kalman–VAE помогает строить адаптивные и интерпретируемые модели. А в завершении статьи представлены практические результаты использования реализованных решений.


Гауссовcкие процессы в машинном обучении (Часть 1): Модель классификации в MQL5
В данной статье мы рассмотрим модель классификации гауссовских процессов. Мы начнём с изучения её теоретических принципов, а затем перейдём к практической разработке библиотеки ГП на MQL5.

Нейросети в трейдинге: Инъекция глобальной информации в независимые каналы (InjectTST)
Большинство современных методов прогнозирования мультимодальных временных рядов используют подход независимых каналов. Тем самым игнорируется природная зависимость различных каналов одного временного ряда. Разумное использование 2 подходов (независимых и смешанных каналов) является ключом к повышению эффективности моделей.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Построение объектов)
Mantis — универсальный инструмент для глубокого анализа временных рядов, гибко масштабируемый под любые финансовые сценарии. Узнайте, как сочетание патчинга, локальных свёрток и кросс-внимания позволяет получить высокоточную интерпретацию рыночных паттернов.


Нейросети в трейдинге: Фреймворк кросс-доменного прогнозирования временных рядов (TimeFound)
В этой статье мы шаг за шагом собираем ядро интеллектуальной модели TimeFound, адаптированной под реальные задачи прогнозирования временных рядов. Если вас интересует практическая реализация нейросетевых патчинг-алгоритмов в MQL5 — вы точно по адресу.


Нейронная сеть на практике: Псевдообратная (II)
Поскольку эти статьи имеют образовательную цель и не направлены на то, чтобы показать реализацию конкретной функциональности, в данной статье мы поступим немного иначе. Вместо того, чтобы показывать, как применять факторизацию для получения обратной матрицы, мы сосредоточимся на факторизации псевдообратной. Причина заключается в том, что нет смысла показывать, как можно получить общий коэффициент, если мы можем сделать это особым способом. А еще лучше, если читатель сможет глубже понять, почему всё происходит именно так. Давайте теперь разберемся, почему со временем аппаратное обеспечение приходит на смену программному.

Алгоритм искусственных водорослей — Artificial Algae Algorithm (AAA)
В данной статье рассматривается алгоритм искусственных водорослей (AAA), разработанный на основе биологических процессов, характерных для микроводорослей. Алгоритм включает спиральное движение, эволюционный процесс и адаптацию, что позволяет ему решать задачи оптимизации. Статья предлагает глубокий анализ принципов работы AAA и его потенциала в математическом моделировании, подчеркивая связь между природой и алгоритмическими решениями.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Mantis)
Познакомьтесь с Mantis — лёгкой фундаментальной моделью для классификации временных рядов на базе Transformer с контрастным предварительным обучением и гибридным вниманием, обеспечивающими рекордную точность и масштабируемость.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (RAFT)
Фреймворк RAFT предлагает принципиально иной подход к прогнозированию динамики рынка — не как разовый снимок, а как итеративное уточнение состояния в реальном времени. Он одновременно учитывает локальные и глобальные изменения, сохраняя высокую точность даже при сложных ценовых структурах.

Алгоритм арифметической оптимизации (AOA): Путь от AOA к SOA (Simple Optimization Algorithm)
В данной статье мы представляем алгоритм арифметической оптимизации (Arithmetic Optimization Algorithm, AOA), который основывается на простых арифметических операциях: сложении, вычитании, умножении и делении. Эти базовые математические действия служат основой для поиска оптимальных решений в различных задачах.


Анализ временных разрывов цен в MQL5 (Часть II): Создаем тепловую карту распределения ликвидности во времени
Подробное руководство по созданию индикатора тепловой карты для MetaTrader 5, который визуализирует временное распределение цены в виде тепловой карты. Статья раскрывает математическую основу анализа временной плотности, где каждый ценовой уровень окрашивается от красного (минимальное время пребывания) до синего (максимальное время пребывания).


Символьное уравнение прогнозирования цены с использованием SymPy
Статья описывает интересный подход к алготрейдингу, основанный на символьных математических уравнениях вместо традиционных "черных ящиков" машинного обучения. Автор показывает, как преобразовать непрозрачные нейросети в читаемые математические формулы через библиотеку SymPy и полиномиальную регрессию, что позволяет полностью понимать логику принятия торговых решений. Подход сочетает вычислительную мощь ML с прозрачностью классических методов, давая трейдеру возможность анализировать, корректировать и адаптировать модели в реальном времени.

Возможности Мастера MQL5, которые вам нужно знать (Часть 36): Q-обучение с цепями Маркова
Обучение с подкреплением — один из трех основных принципов машинного обучения, наряду с обучением с учителем и без учителя. Поэтому возникает необходимость в оптимальном управлении или изучении наилучшей долгосрочной политики, которая наилучшим образом соответствует целевой функции. Именно на этом фоне мы исследуем его возможную роль в информировании процесса обучения MLP советника, собранного в Мастере.


Удаленный профессиональный риск-менеджер Forex на Python
Делаем удаленный профессиональный риск-менеджер Для Forex на Python, разворачиваем его на сервере по шагам. В процессе статьи поймем, как программно управлять рисками на Форекс, и как больше не слить депозит на Форекс.


Скрытые марковские модели для прогнозирования волатильности с учетом тренда
Скрытые марковские модели (СММ) — это мощный статистический инструмент, позволяющий выявлять скрытые состояния рынка на основе анализа наблюдаемых ценовых движений. В трейдинге СММ позволяют улучшить прогнозирование волатильности и применяются при разработке трендовых стратегий, моделируя изменения рыночных режимов. В этой статье мы представим пошаговый процесс разработки стратегии следования за трендом, которая использует СММ в качестве фильтра для прогнозирования волатильности.

Наиболее известные модификации алгоритма искусственного кооперативного поиска (Artificial Cooperative Search, ACSm)
В данной статье рассмотрим эволюцию алгоритма ACS: три модификации в направлении улучшения характеристик сходимости и результативности алгоритма. Трансформация одного из ведущих алгоритмов оптимизации. От модификаций матриц до революционных подходов к формированию популяций.


Создание и форвардное тестирование автономного LLM агента для трейдинга с SEAL
Гибридная архитектура на базе Llama 3.2 и SEAL тестируется на восьми валютных парах (M15) с форвардной изоляцией данных и контролем утечки информации. Методология объединяет adversarial self-play, curriculum learning и балансировку классов для стабильного обучения. Эксперименты подтверждают разрыв между точностью прогноза и реальной доходностью, что дает читателю практические ориентиры по проверке стратегий и корректной оценке их обобщающей способности.


Алгоритм оптимизации Ройял Флеш — Royal Flush Optimization (RFO)
Авторский алгоритм Royal Flush Optimization предлагает новый взгляд на решение задач оптимизации, заменяя классическое бинарное кодирование генетических алгоритмов на секторный подход, вдохновленный принципами покера. RFO демонстрирует, как упрощение базовых принципов может привести к созданию эффективного и практичного метода оптимизации. В статье представлен детальный анализ алгоритма и результаты тестирования.


Эволюционный отбор LLM-агентов в MetaTrader 5
Статья описывает архитектуру торговой системы из 20 LLM-агентов на базе Grok (xAI), каждый из которых несёт уникальную торговую философию — от чистого моментума до статистического z-score. Система применяет генетический алгоритм прямо в ходе торговли: каждые 20 сделок автоматически убивает слабых агентов, клонирует сильных с мутацией промпта и публикует лидерборд на графике MetaTrader 5 — без остановки торговли и без единого SDK.


Нейросети в трейдинге: Актер—Режиссёр—Критик (Окончание)
Фреймворк Actor–Director–Critic — это эволюция классической архитектуры агентного обучения. В статье представлен практический опыт его реализации и адаптации к условиям финансовых рынков.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Основные компоненты)
В этой статье мы подробно рассматриваем алгоритмы реализации ключевых компонентов фреймворка HimNet. Демонстрируем, как при минимальном числе обучаемых компонентов достигается высокая согласованность и управляемость всей системы. Представленная реализация отличается компактностью и прозрачностью, что облегчает её адаптацию к реальным рыночным задачам.


Нейросети в трейдинге: Прогнозирование временных рядов при помощи адаптивного модального разложения (ACEFormer)
Предлагаем познакомиться с архитектурой ACEFormer — современным решением, сочетающим эффективность вероятностного внимания и адаптивное разложение временных рядов. Материал будет полезен тем, кто ищет баланс между вычислительной производительностью и точностью прогноза на финансовых рынках.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (EDCFlow)
В статье знакомимся с фреймворком EDCFlow, который предлагает новый подход к анализу рыночной микроструктуры. Он сочетает корреляцию состояний с картой разностей, позволяя выявлять тонкие динамические изменения рынка. Архитектура модели эффективно агрегирует многомасштабные признаки при минимальных вычислительных затратах, что делает её пригодной для анализа в реальном времени.


Самооптимизирующийся советник на языках MQL5 и Python (Часть IV): Стекинг моделей
В статье мы продемонстрируем, как можно создавать торговые приложения на базе ИИ, способные учиться на собственных ошибках. Мы рассмотрим технику, известную как стекинг (stacking), при которой мы используем 2 модели для создания 1 прогноза. Первая модель, как правило, является более слабым обучающимся алгоритмом, а вторая - более мощной моделью, которая обучается на результатах более слабого алгоритма. Наша цель — создать ансамбль моделей, чтобы достичь более высокой точности.


Переосмысливаем классические стратегии (Часть X): Может ли ИИ управлять MACD?
Присоединяйтесь к нам, поскольку мы провели эмпирический анализ индикатора MACD, чтобы проверить, поможет ли применение искусственного интеллекта к стратегии, включая индикатор, повысить точность прогнозирования пары EURUSD. Мы одновременно оценивали, легче ли прогнозировать сам индикатор, чем цену, а также позволяет ли значение индикатора прогнозировать будущие уровни цен. Мы предоставим вам информацию, необходимую для принятия решения о том, стоит ли вам инвестировать свое время в интеграцию MACD в ваши торговые стратегии с использованием искусственного интеллекта.


Нейросети в трейдинге: Адаптивное восприятие рыночной динамики (Энкодер)
В статье представлена комплексная архитектура Энкодера STE-FlowNet, объединяющая стековую память, рекуррентную обработку и корреляционный механизм для извлечения скрытых рыночных зависимостей. Показано, как эти модули последовательно интегрируются в единую вычислительную цепочку, способную осуществлять разносторонний анализ временных рядов.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (ST-Expert)
В этой статье мы познакомимся с фреймворком ST-Expert, который обеспечивает устойчивость прогнозов к рыночной неопределённости, позволяя учитывать локальные и глобальные зависимости во временных рядах. Его гибкая архитектура способствует адаптивности моделей и повышает точность предсказаний.

Инженерия признаков с Python и MQL5 (Часть I): AI-модели для долгосрочного прогнозирования по скользящим средним
Скользящие средние являются, безусловно, самыми эффективными индикаторами для прогнозирования моделями ИИ. Однако точность результатов можно еще больше повысить, если перед этим соответственным образом преобразовать данные. В этой статье мы поговорим о создании AI-моделей, которые могут прогнозировать в более отдаленное будущее без существенного снижения уровня точности. В очередной раз мы с вами убедимся, насколько полезны скользящие средние.


Нейросети в трейдинге: Мультизадачное обучение на основе модели ResNeXt (Окончание)
Продолжаем изучение фреймворка мультизадачного обучения на основе ResNeXt, который отличается модульностью, высокой вычислительной эффективностью и способностью выявлять устойчивые паттерны в данных. Использование единого энкодера и специализированных "голов" снижает риск переобучения модели и повышает качество прогнозов.

Алгоритм искусственного орошения — Artificial Showering Algorithm (ASHA)
В статье представлен Алгоритм Искусственного Орошения (ASHA) – новый метаэвристический метод, разработанный для решения общих задач оптимизации. Основанный на моделировании процессов потоков и накопления воды, этот алгоритм выстраивает концепцию идеального поля, в котором каждая единица ресурса (вода) вызывается для поиска оптимального решения. Узнайте, как ASHA адаптирует принципы потока и накопления для эффективного распределения ресурсов в условиях поискового пространства, а также познакомьтесь с его реализацией и итогами тестирования.