Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (E-STMFlow)
Предлагаем познакомиться с фреймворком E-STMFlow, который эффективно обрабатывает потоки событий, извлекая информативные эмбеддинги, фильтруя шум и выявляя ключевые движения. Его архитектура позволяет выявлять сложные взаимосвязи между признаками и обеспечивает масштабируемость, точность и высокую вычислительную эффективность для интеллектуального анализа и прогнозирования.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (Основные компоненты)
В данной статье представлен практический подход к адаптации современного фреймворка для анализа финансовых потоков средствами MQL5. Рассмотрены ключевые компоненты модели — Depth-Wise свёртки с остаточными связями, конусные Super Kernel Block и модуль глобальной агрегации движения (GMA).


Нейросети в трейдинге: От единственного прогноза к пространству рыночных сценариев (ORION)
В статье начинается адаптация фреймворка ORION к анализу финансовых рынков. Вместо единственной прогнозной траектории модель формирует несколько сценариев будущего движения, оценивает их вероятность и неопределённость. Практическая часть посвящена OpenCL-кернелам для генерации сценариев, расчёта ответственности и подготовки обучающих сигналов для роутера, генератора и блока неопределённости.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (Окончание)
В данной статье показана практическая реализация фреймворка SEW ResNet средствами MQL5 с акцентом на прикладное применение в торговле. Двойной Bottleneck даёт возможность одновременно анализировать унитарные потоки и межканальные зависимости, не теряя градиентов при обучении. Спайковые активации с адаптивными порогами и гейты повышают устойчивость к шуму и чувствительность к новизне рынка. В тексте приведены детали реализации и результаты тестов.


Возможности Мастера MQL5, которые вам нужно знать (Часть 35): Регрессия опорных векторов
Регрессия опорных векторов — это идеалистический способ поиска функции или "гиперплоскости" (hyper-plane), который наилучшим образом описывает взаимосвязь между двумя наборами данных. Мы попытаемся использовать его при прогнозировании временных рядов в пользовательских классах Мастера MQL5.


Нейросети в трейдинге: Единый взгляд на пространство и время (Extralonger)
Фреймворк Extralonger демонстрирует подход к интеграции пространственных и временных факторов в единую модель, что позволяет одновременно учитывать локальные закономерности и долгосрочные циклы. Такая архитектура делает прогнозирование временных рядов более устойчивым к рыночному шуму и открывает возможность анализа данных на разных горизонтах. В статье подробно рассматривается, как эти идеи воплощаются на практике средствами OpenCL и MQL5.


Оптимизация сообществом ученых — Community of Scientist Optimization (CoSO): Практика
Продолжение темы оптимизации научным сообществом. CoSO следует рассматривать не как готовое решение, а как перспективную исследовательскую платформу. При должной доработке, CoSO может найти свою нишу в задачах, где важна адаптивность и устойчивость к изменениям, а время вычислений не критично.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (Энкодер)
В статье представлена адаптация фреймворка SDformerFlow, обеспечивающая высокую адаптивность за счёт интеграции спайкового внимания с многооконной свёрткой и взвешенным суммированием элементов Query. Архитектура позволяет каждой голове внимания обучать собственные параметры, что повышает точность и чувствительность модели к структуре анализируемых данных.


Нейросети в трейдинге: Гибридные модели прогнозирования с управляемой смесью распределений (Основные компоненты)
В статье представлена практическая реализация модуля адаптивного прогнозирования, объединяющего подходы Lattice и Tail-Aware моделирования для финансовых временных рядов. Читатель увидит, как система адаптивно выбирает архетипы рынка, оценивает релевантность экспертов и формирует взвешенные прогнозные распределения с учётом тяжёлых хвостов и локальных экстремумов.


Оптимизация хаотичной игрой — Chaos Game Optimization (CGO)
Представляем новый метаэвристический алгоритм Chaos Game Optimization (CGO), демонстрирующий уникальную способность сохранять высокую эффективность при работе с задачами большой размерности. В отличие от большинства оптимизационных алгоритмов, CGO не только не теряет, но иногда даже увеличивает производительность при масштабировании задачи, что является его ключевой особенностью.


Возможности Мастера MQL5, которые вам нужно знать (Часть 49): Обучение с подкреплением и проксимальной оптимизацией политики
Проксимальная оптимизация политики (Proximal Policy Optimization) — еще один алгоритм обучения с подкреплением, который обновляет политику, часто в сетевой форме, очень маленькими шагами, чтобы обеспечить стабильность модели. Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.

Машинное обучение и Data Science (Часть 44): Прогнозирование OHLC-рядов Forex методом векторной авторегрессии (VAR)
В этом материале мы познакомимся с тем, как модели векторной авторегрессии (VAR) могут прогнозировать временные ряды значений OHLC (цены открытия, максимум, минимум и цена закрытия) на форексе Поговорим о том, как реализовать VAR-модели, обучать их и строить прогнозы в MetaTrader 5 в реальном времени, чтобы анализировать взаимозависимые движения валютных курсов для получения лучших результатов в трейдинге.


Основы байесовского вывода в дискретном и непрерывном случаях: от теории к практической реализации моделей
В статье рассматриваются основы байесовской статистики в дискретном и непрерывном случаях. Мы пройдём путь от классической теоремы Байеса и простых примеров с подбрасыванием монеты до сопряжённых распределений и динамического байесовского обновления, позволяющего проводить анализ котировок в режиме реального времени. На примере бета-биномиальной модели реализован простой индикатор разладки (change point detection), помогающий определять смену рыночного режима.

Возможности Мастера MQL5, которые вам нужно знать (Часть 30): Пакетная нормализация в машинном обучении
Пакетная нормализация — это предварительная обработка данных перед их передачей в алгоритм машинного обучения, например, в нейронную сеть. При этом всегда следует учитывать тип активации, который будет использоваться алгоритмом. Мы рассмотрим различные подходы, которые можно использовать для извлечения выгоды с помощью советника, собранного в Мастере.

Внедрение в MQL5 практических модулей из других языков (Часть 03): Модуль schedule из Python — расширенные возможности OnTimer
Модуль schedule в Python предоставляет простой способ планирования повторяющихся задач. Хотя в MQL5 отсутствует встроенный аналог, в этой статье мы реализуем аналогичную библиотеку, чтобы упростить настройку событий по расписанию в MetaTrader 5.

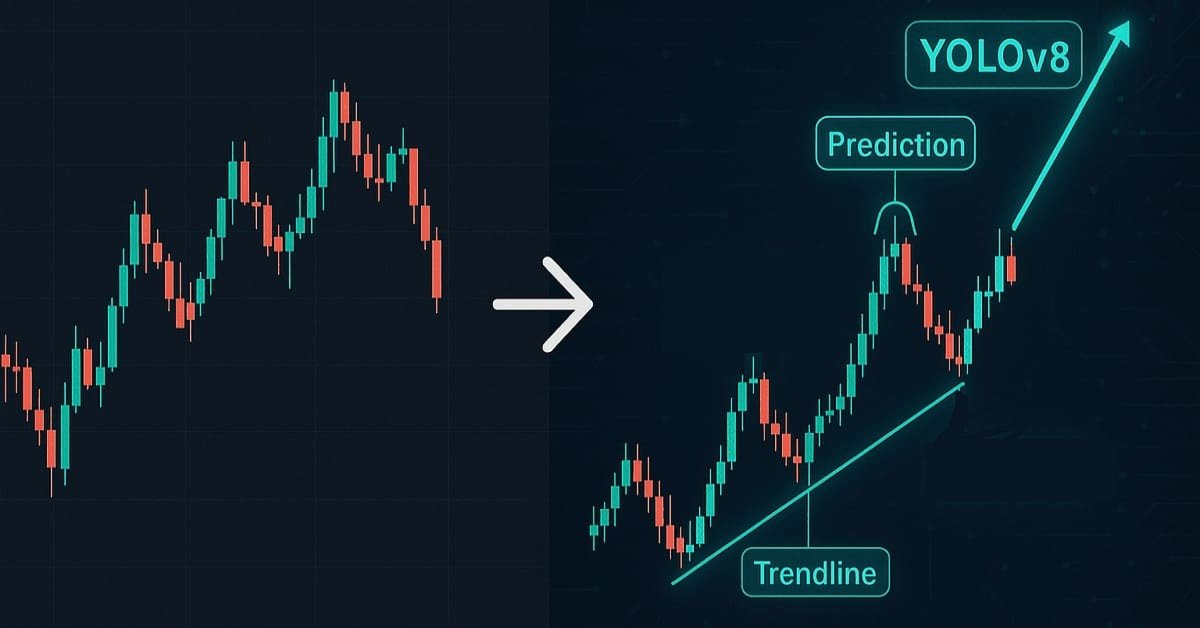
Машинное обучение и Data Science (Часть 41): YOLOv8v для поиска паттернов на рынках Forex и акций
Выявление графических закономерностей на финансовых рынках представляет собой сложную задачу, поскольку требует анализа данных на графике, что трудно осуществить в MQL5 из-за ограничений, связанных с обработкой изображений. В этой статье мы рассмотрим достойную модель на Python, которая позволит с минимальными усилиями обнаруживать паттерны на графике.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (SpikingBrain)
Фреймворк SpikingBrain демонстрирует уникальный подход к обработке данных: нейроны реагируют только на значимые события, эффективно фильтруя шум. Его событийная архитектура снижает вычислительные затраты, сохраняя ключевую информацию о движениях. Адаптивные пороги и возможность использования предварительно обученных модулей обеспечивают гибкость и масштабируемость модели.


Как опередить любой рынок (Часть III): Индекс расходов Visa
В мире больших данных существуют миллионы альтернативных наборов данных, которые потенциально могут улучшить наши торговые стратегии. В этой серии статей мы рассматриваем наиболее информативные общедоступные наборы данных.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (CDC-модуль)
В статье представлен промежуточный этап реализации фреймворка EEMFlow средствами MQL5. Основное внимание уделено построению и интеграции CDC-модуля, включающего Self-Corrector, механизм Self-Attention для скорректированного потока и взвешенное объединение сигналов через маску доверия. Рассмотрены принципы архитектуры, порядок прямого и обратного проходов, а также особенности работы с локальными и глобальными признаками движения.

Алгоритм поиска по кругу — Circle Search Algorithm (CSA)
В статье представлен новый метаэвристический алгоритм оптимизации CSA (Circle Search Algorithm), основанный на геометрических свойствах окружности. Алгоритм использует принцип движения точек по касательным для поиска оптимального решения, сочетая фазы глобального исследования и локальной эксплуатации.


Возможности Мастера MQL5, которые вам нужно знать (Часть 47): Обучение с подкреплением (алгоритм временных различий)
Temporal Difference (TD, временные различия) — еще один алгоритм обучения с подкреплением, который обновляет Q-значения на основе разницы между прогнозируемыми и фактическими вознаграждениями во время обучения агента. Особое внимание уделяется обновлению Q-значений без учета их пар "состояние-действие" (state-action). Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (STFlow)
Статья знакомит с фреймворком STFlow, который способен формировать устойчивое совместное представление текущего состояния рынка и динамики последних событий, обеспечивая высокую чувствительность к микроимпульсам при сохранении стабильности обработки. Реализован базовый модуль ICE, который аккумулирует потоки цены и событий, создавая надёжный фундамент для дальнейшей агрегации и анализа.


Как реализовать конкуренцию LLM-агентов в MetaTrader 5
Статья описывает конкурентную архитектуру для MetaTrader 5, в которой десять LLM-агентов с разными торговыми правилами управляют собственным капиталом и открывают независимые позиции через уникальные magic numbers. Системный промпт и агрессивность агента адаптируются по результатам PnL и серии сделок. Представлен воспроизводимый каркас с режимами эксплуатации и контролируемыми метриками, пригодный для тестирования и дальнейшей оптимизации.

Создание самооптимизирующихся советников на MQL5 (Часть 8): Анализ нескольких стратегий (2)
Присоединяйтесь к нашему продолжению обсуждения, в котором мы объединим наши первые две торговые стратегии в ансамблевую торговую стратегию. Мы продемонстрируем различные возможные схемы комбинирования нескольких стратегий, а также способы управления пространством параметров, чтобы обеспечить возможность эффективной оптимизации даже при увеличении количества параметров.


Детерминированный алгоритм дендритных клеток — Deterministic Dendritic Cell Algorithm (dDCA)
Представлена адаптация детерминированного алгоритма дендритных клеток (dDCA) для задач непрерывной оптимизации. Алгоритм, вдохновлённый Теорией Опасности иммунной системы, использует механизм накопления сигналов для автоматического баланса между исследованием и эксплуатацией пространства поиска.


Оптимизатор ястребов Харриса — Harris Hawks Optimization (HHO)
Мы реализуем в MQL5 алгоритм Harris Hawks Optimization и разбираем пять режимов движения агентов, управляемых единственным параметром — убывающей энергией побега E. Представлен класс C_AO_HHO, совместимый с унифицированным тестовым стендом, с воспроизводимой реализацией полёта Леви. Алгоритм протестирован на функциях Hilly, Forest и Megacity при 5, 25 и 500 координатах — результаты указывают на аномальное поведение.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (EV-MGRFlowNet)
В статье рассматривается перенос архитектуры EV-MGRFlowNet, изначально разработанной для обработки событийных видеоданных, в область финансовых временных рядов. Представленный подход раскрывает новый взгляд на рынок как на поток микродвижений, где цена, объём и ликвидность образуют динамическую структуру, поддающуюся рекуррентному анализу без явного надзора.


Нейросети в трейдинге: Единый взгляд на пространство и время (Окончание)
Фреймворк Extralonger демонстрирует уникальную способность интегрировать пространственные и временные факторы в единую модель, обеспечивая высокую точность прогнозов. Его архитектура позволяет адаптироваться к разным горизонтам планирования и финансовым инструментам, сохраняя прозрачность и управляемость системы.


Переосмысливаем классические стратегии (Часть IV): SP500 и казначейские облигации США
В этой серии статей мы анализируем классические торговые стратегии с использованием современных алгоритмов, чтобы определить, можно ли улучшить стратегию с помощью искусственного интеллекта (ИИ). В сегодняшней статье мы рассмотрим классический подход к торговле индексом SP500, используя его взаимосвязь с казначейскими облигациями США (US Treasury Notes).


Нейросети в трейдинге: Адаптивное масштабирование представлений (Окончание)
В статье представлена интеграция ранее реализованных компонентов фреймворка ADS в прикладную торговую модель и их проверка на исторических данных. Показано, как построение объекта верхнего уровня позволяет встроить сложную архитектуру в существующие решения, сохранив управляемость и прозрачность модели. Проведенное тестирование раскрывает как потенциал подхода в генерации прибыли, так и его ограничения, формируя основу для дальнейшей оптимизации риск-менеджмента и повышения устойчивости системы.

Переосмысливаем классические стратегии (Часть 14): Высоковероятные ситуации
В трейдерском сообществе хорошо известны торговые стратегии с высокой вероятностью успеха, но, к сожалению, они недостаточно четко определены. В этой статье мы попытаемся найти эмпирический и алгоритмический способы точного определения того, что представляет собой ситуация с высокой вероятностью успеха (high probability setup), а также выявить и использовать такие ситуации. Применяя деревья градиентного бустинга (Gradient Boosting Trees), мы продемонстрируем, как читатель может улучшить производительность произвольной торговой стратегии и более четко и понятно донести до компьютера точную задачу, которую необходимо выполнить.


Алгоритм извлечения торговых правил из паттернов в MQL5
Статья показывает, как формализовать интуитивно замеченные ценовые паттерны и превратить их в статистически проверенные торговые сигналы. Советник кодирует последовательности баров в бинарные строки U/D и для каждого паттерна вычисляет пять независимых метрик: поддержку, уверенность, лифт, хи-квадрат и байесовскую вероятность. Позиция открывается только тогда, когда текущий паттерн совпадает с историческим правилом и все фильтры пройдены — динамический лот масштабируется по силе сигнала, стоп и тейк рассчитываются через дневной ATR.


Возможности Мастера MQL5, которые вам нужно знать (Часть 28): Сети GAN в контексте темпа обучения
Темп обучения — это размер шага к цели обучения во многих алгоритмах машинного обучения. В статье мы изучим, какое влияние многочисленные форматы могут оказать на производительность генеративно-состязательной сети (Generative Adversarial Network, GAN) — разновидности нейронной сети, которую мы рассмотрели в одной из предыдущих статей.


Возможности Мастера MQL5, которые вам нужно знать (Часть 29): Темпы обучения и многослойные перцептроны
Мы завершаем рассмотрение чувствительности темпа обучения к производительности советников изучением адаптируемых темпов обучения. Темпы должны быть настроены для каждого параметра в слое в процессе обучения, поэтому нам необходимо оценить потенциальные преимущества по сравнению с ожидаемыми потерями производительности.

Методы повторной выборки для оценки прогнозирования и классификации в MQL5
В этой статье рассмотрим и реализуем методы оценки качества модели, которые используют один и тот же набор данных как для обучения, так и для проверки.


Нейросети в трейдинге: Унифицированное смешивание признаков для торговых решений (UniMixer)
Статья разбирает архитектуру UniMixer и интерпретирует её принципы для задач финансовых рынков, акцентируя моделирование взаимодействий признаков вместо простого прогноза цен. Показано, как организовать входные данные и семантические домены. Реализован базовый токенизатор для MQL5, формирующий токены с независимыми проекциями и подготавливающий корректное входное представление для последующего построения торговой модели.

Возможности Мастера MQL5, которые вам нужно знать (Часть 62): Использование паттернов ADX и CCI с обучением с подкреплением TRPO
Осцилляторы ADX и CCI — это индикаторы следования за трендом и импульса, которые можно использовать в паре при разработке советника. Мы продолжаем тему, начатую в предыдущей статье, рассмотрением того, как обучение и обновление разработанной нами модели в процессе эксплуатации могут осуществляться благодаря обучению с подкреплением. Мы используем алгоритм, который еще не рассматривали в этой серии, известный как оптимизация политики доверенных регионов (Trusted Region Policy Optimization, TRPO). Как всегда, сборка советника с помощью Мастера MQL5 позволяет нам гораздо быстрее настраивать наши модели для тестирования таким образом, чтобы их можно было распространять и тестировать с различными типами сигналов.


Нейросети в трейдинге: Спайково-семантический подход к пространственно-временной идентификации (Окончание)
S3CE-Net в нашей интерпретации ловко переводит рынок в язык событий и фиксирует ранние импульсы, которые традиционные индикаторы просто усредняют. STFS гарантирует устойчивость обучения — модель видит данные под разными углами и не переобучается на локальных аномалиях. SSAM-блоки и OpenCL-реализация дают практическую скорость и точность, а разделение режимов обучение/эксплуатация сохраняет ресурсы в продакшене.


Нейросети в трейдинге: Потоковые модели с остаточной высокочастотной адаптацией (Окончание)
Мы завершаем практическую интеграцию ResFlow в MQL5 через объект верхнего уровня CNeuronResFlow. Он объединяет LTR на базе EVA-Flow и HTR, формирует контекст и карты признаков, синхронизирует временные масштабы и реализует прямой и обратный проход с OpenCL. Тестирование на исторических данных EURUSD H1 показало согласованность потоков и выявило риски внутрисделочных просадок. Материал поможет собрать, обучить и проверить модель в MetaTrader 5.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (Окончание)
В статье представлен практический опыт внедрения фреймворка STFlow в торговую систему. Показано, как параллельная обработка ICE-признаков и потока событий, сочетание motion-энкодера и адаптивной фьюжн-агрегации позволяют модели самостоятельно анализировать рынок и принимать решения в реальном времени. Результаты тестирования на исторических данных демонстрируют положительное математическое ожидание и способность к адаптации в меняющихся рыночных условиях.