Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Архитектура системы машинного обучения в MetaTrader5 (Часть 5): Последовательный бутстреппинг— устранение смещения меток и повышение доходности
Последовательный бутстреппинг меняет подход к бутстреп-выборке в финансовом машинном обучении, активно избегая временных перекрытий в метках. Это обеспечивает более независимые обучающие выборки, более точные оценки неопределенности и более надежные торговые модели. В этом практическом руководстве объясняется интуитивная основа метода, пошагово разбирается алгоритм, приводятся оптимизированные паттерны кода для работы с большими массивами данных, а также демонстрируется измеримый прирост эффективности с помощью симуляций и реальных бэктестов.


Выборочные методы MCMC: Алгоритм выборки по уровням (Slice sampling)
В этой статье исследуется метод выборки по уровням (slice sampling) — адаптивный алгоритм MCMC, который самостоятельно регулирует параметры сэмплирования. Его эффективность продемонстрирована на моделях байесовской линейной и логистической регрессии, а результаты сравниваются с классическими частотными методами.


Архитектура машинного обучения для MetaTrader 5 (Часть 12): Калибровка вероятностей для финансового машинного обучения
Классификаторы на основе деревьев обычно избыточно уверены: истинные доли выигрышей около 0,55 отображаются как 0,65–0,80 и завышают размеры позиций и доли Келли. В этой статье представлены afml.calibration и CalibratorCV, которые генерируют OOF-прогнозы (out-of-fold, прогнозы для наблюдений вне обучающей части своего фолда) через PurgedKFold и обучают изотоническую регрессию или масштабирование Платта. Мы определяем оценку Брайера, ECE и MCE, а также показываем диагностику, которая прослеживает некалиброванность до размеров позиций, реализованного прибыли и убытка (P&L, profit and loss) и распределений коэффициента Шарпа по путям CPCV, что помогает обосновать торговлю без утечек и с корректно рассчитанным размером позиции.


Создание самооптимизирующихся советников на MQL5 (Часть 16): Идентификация линейных систем на основе обучения с учителем
Идентификация линейной системы может быть объединена с процессом обучения корректировке ошибки в алгоритме обучения с учителем. Это позволяет нам создавать приложения, основанные на методах статистического моделирования, не наследуя при этом уязвимость, связанную с ограничительными допущениями модели. Классические алгоритмы обучения с учителем имеют ряд ограничений, которые можно устранить, объединив эти модели с регулятором обратной связи, способным корректировать модель с учетом текущей рыночной конъюнктуры.


MLP (многослойный перцептрон) внутри советника MQL5: Обучение на истории без Python и без файлов весов
Статья показывает, как перенести MLP-фильтр советника GridSurvivor из офлайн-обучения в Python в полностью встроенное обучение в MQL5. Сеть тренируется на истории текущего символа и таймфрейма, периодически переобучается и используется как последний фильтр сигналов. Подход исключает внешние файлы и рассинхрон нормализации, делая советник самодостаточным и воспроизводимым.


Переосмысливаем классические стратегии (Часть 16): Стратегия пробоя двойных полос Боллинджера
Эта статья знакомит читателя с переосмысленной версией классической стратегии пробоев полос Боллинджера. В ней определены ключевые недостатки первоначального подхода, такие как его хорошо известная подверженность ложным пробоям. Цель статьи - представить возможное решение: торговую стратегию двойных полос Боллинджера (Double Bollinger Band). Этот относительно малоизвестный подход устраняет слабые места классической версии и предлагает более динамичный взгляд на финансовые рынки. Он помогает преодолеть старые ограничения, определенные первоначальными правилами, предлагая трейдерам более устойчивую и адаптивную систему.


От одиночного CatBoost к Cross-Fitted Stack в MQL5: ансамбль без утечки будущего и отдельный audit-forward 2026
Статья показывает, как построить stack-ансамбль для MetaTrader 5 без утечки данных между уровнями и расхождений инференса. Реализован purged expanding walk-forward с 72-часовым разрывом, три разнородных CatBoost-классификатора, калибраторы вероятности и размера позиции, а также встраивание 31 модели в советник MQL5. Отдельный аудит 2026 года демонстрирует границы применимости профилей и сравнение с неизменяемой базовой линией.


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (Основные компоненты)
В статье продолжается перенос подходов фреймворка MDL в область решения задач финансовых рынков. Рассмотрены модули унифицированной токенизации разнородных данных, доменно-ориентированного внимание и Feature Self-Iteration, позволяющий эффективнее работать с историей признаков. Особое внимание уделено архитектурным решениям, снижающим вычислительную нагрузку и сохраняющим рыночный контекст в процессе анализа.


Архитектура машинного обучения в MetaTrader 5 (Часть 6): Проектирование системы кэширования промышленного уровня
Устали смотреть на индикаторы выполнения вместо того, чтобы тестировать торговые стратегии? Традиционное кэширование не подходит для финансового машинного обучения, что приводит к потере результатов вычислений и вынуждает вас к повторному запуску, что вызывает раздражение. Мы разработали сложную архитектуру кэширования, учитывающую специфику финансовых данных — временные зависимости, сложные структуры данных и постоянную угрозу смещения look-ahead. Наша трёхслойная система обеспечивает значительное повышение скорости, автоматически отбрасывая устаревшие результаты и предотвращая утечку ценных данных. Хватит ждать результатов расчетов — начинайте действовать в темпе, которого требуют рынки.


Создание самооптимизирующихся советников на MQL5 (Часть 7): Одновременная торговля на нескольких периодах
В этой серии статей мы рассмотрели несколько различных способов определения наилучшего периода для использования наших технических индикаторов. Сегодня мы покажем, как применить противоположную логику, то есть, вместо выбора единственного наиболее подходящего периода, мы покажем, как эффективно использовать все доступные периоды. Такой подход сокращает объем отбрасываемых данных и предлагает альтернативные варианты использования алгоритмов машинного обучения, выходящие за рамки обычного прогнозирования цен.


Оптимизатор конкурирующего роя — Competitive Swarm Optimizer (CSO)
В данной статье рассматривается Competitive Swarm Optimizer — алгоритм роевой оптимизации, в основе которого лежит предельно простая идея: агенты случайным образом разбиваются на пары, проигравший учится у победителя и притягивается к центру роя. Помимо разбора CSO, в статье представлена модернизация тестового стенда: визуализация работы алгоритмов переведена в 3D - мерное пространство, что позволяет наглядно наблюдать движение популяции на поверхности тестовой функции.


Нейросети в трейдинге: Оценка риска по несогласованности представлений (Окончание)
В статье представлена инженерная реализация ReGEN-TAD для онлайн-обработки: единый вычислительный конвейер с магистралью (backbone) и универсальной генеративной головой прогнозирования/уточнения/реконструкции. Разобрана организация прямого и обратного прохода с запаздывающей обратной связью и контроль согласованности представлений. Тестирование в потоковом режиме иллюстрирует поведение системы и ограничения по риску; читатель получает готовую схему интеграции в торговый конвейер.


Архитектура машинного обучения для MetaTrader 5 (Часть 9): Интеграция байесовской оптимизации гиперпараметров в производственный пайплайн
В этой статье бэкенд оптимизации гиперпараметров Optuna (HPO) интегрируется в единый ModelDevelopmentPipeline. Добавлены совместная настройка гиперпараметров модели и схем весов выборки, раннее отсечение с Hyperband и отказоустойчивое SQLite-хранилище исследований. Пайплайн автоматически определяет первичные и вторичные модели, добавляет перед моделью обученный препроцессор удаления столбцов, обеспечивающий безопасный инференс, поддерживает последовательный бутстрэппинг, формирует отчет Optuna и интегрируется с bid/ask-пайплайном и LearnedStrategy. Читатели получают более быстрые, возобновляемые запуски и развертываемые самодостаточные модели.


Возможности Мастера MQL5, которые вам нужно знать (Часть 64): Использование паттернов каналов Демарка и конвертов с ядром белого шума
Осциллятор Демарка (DeMarker Oscillator) и конверты (Envelopes) — это инструменты, определяющие импульс и уровни поддержки/сопротивления, которые можно использовать в паре при разработке советника. В предыдущей статье были представлены эти два индикатора. Здесь же мы добавим к ним машинное обучение. Мы используем рекуррентную нейронную сеть, которая применяет ядро белого шума (white-noise kernel) для обработки векторизованных сигналов от этих двух индикаторов. Это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


Интеграция ИИ в три концепции Smart Money (SMC): Ордер-блок (OB), слом структуры (BOS) и гэп справедливой стоимости (FVG)
В этом руководстве описано, как интегрировать обученную модель XGBoost (ONNX) в SMC-советник для оценки торговых сетапов перед их исполнением. Пайплайн на Python размечает исторические события по инструменту XAUUSD и формирует представление из 12 признаков, согласованное с советником. В результате получается воспроизводимый метод обучения, экспорта и встраивания модели, позволяющий советнику программно фильтровать сигналы ордер-блоков (OB), гэпов справедливой стоимости (FVG) и слома структуры (BOS).

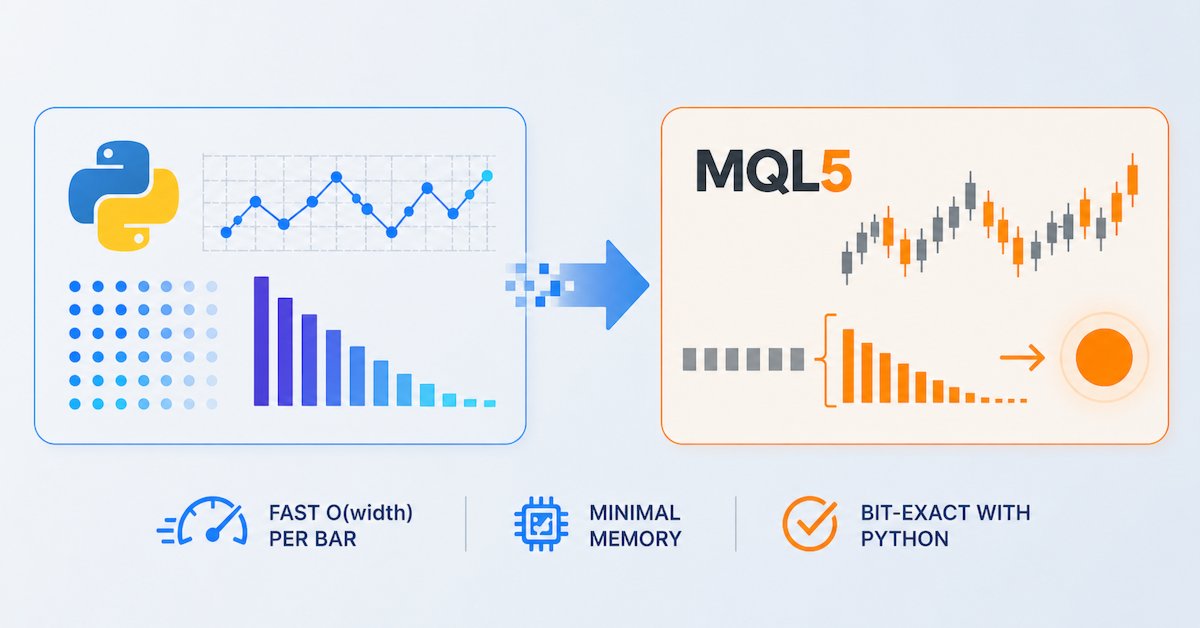
Конструирование признаков для машинного обучения (Часть 2): Реализация дробного дифференцирования с фиксированным окном в MQL5
В этой статье представлена готовая к промышленному применению реализация дробного дифференцирования с фиксированной шириной окна на MQL5 для потоков котировок MetaTrader 5 в реальном времени. Мы вводим header-only класс CFFDEngine, целиком реализованный в заголовочном файле, который заранее вычисляет веса без фиксированного ограничения, выполняет обновления за O(width) на бар и избегает выделения памяти на каждом тике. Индикатор FFD.mq5 поддерживает все типы ENUM_APPLIED_PRICE и оптимизацию prev_calculated. Скрипты валидации подтверждают численную эквивалентность стандартному Python-пайплайну frac_diff_ffd.


Самооптимизирующиеся советники на MQL5 (Часть 12): Построение линейных классификаторов с использованием факторизации матриц
В данной статье рассматривается важная роль факторизации матриц в алгоритмической торговле, в частности в приложениях MQL5. От регрессионных моделей до многоклассовых классификаторов — мы рассмотрим практические примеры, демонстрирующие, насколько легко эти методы можно интегрировать с помощью встроенных функций MQL5. Независимо от того, занимаетесь ли вы прогнозированием направления движения цен или моделированием поведения индикаторов, данное руководство заложит прочную основу для создания интеллектуальных торговых систем с использованием матричных методов.


Нейросети в трейдинге: Поиск устойчивых закономерностей в разнородных рыночных данных (Основные компоненты)
В статье продолжается адаптация фреймворка INFNet к задачам анализа финансовых данных средствами MQL5. Рассматриваются механизмы генерации hub-токенов и распространения сигналов с помощью Broadcast Gated Unit. Показано, как объединить последовательные, контекстные и сценарные признаки в единое embedding-пространство при сохранении линейной вычислительной сложности. В результате сформирована практическая основа для построения и последующего тестирования торговой модели на исторических данных.


Преодоление ограничений машинного обучения (Часть 9): Обучение признаков на основе корреляции в задачах самообучения на финансовых данных
Самоконтролируемое обучение (Self-supervised learning) - это мощная парадигма статистического обучения, которая заключается в поиске обучающих сигналов, генерируемых в результате самих наблюдений. Такой подход превращает сложные задачи обучения без наблюдения в более привычные задачи обучения под наблюдением. Эта технология не нашла применения для достижения нашей цели как сообщества алгоритмических трейдеров. Таким образом, наше обсуждение направлено на то, чтобы предоставить читателю доступный мостик к открытой исследовательской области самоконтролируемого обучения, и предлагает практические виды применения, которые позволяют создавать стабильные и надежные статистические модели финансовых рынков без переобучения небольшими наборами данных.

Разработка инструментария для анализа Price Action (Часть 35): Обучение и развертывание прогнозных моделей
Исторические данные – вовсе не "мусор", а основа любого надежного рыночного анализа. В этой статье мы шаг за шагом пройдем путь от сбора истории до ее использования для обучения прогностической модели, а затем – до развертывания этой модели для прогнозирования цен в реальном времени. Давайте разберемся, как это сделать.


Преодоление ограничений машинного обучения (Часть 8): Непараметрический выбор стратегии
В этой статье показано, как настроить модель "черного ящика" для автоматического выявления сильных торговых стратегий, используя подход, основанный на данных. Используя взаимную информацию для определения приоритетов наиболее удобных для изучения сигналов, мы можем создавать более интеллектуальные и адаптивные модели, превосходящие традиционные методы. Читатели также научатся избегать распространенные подводные камни, такие как чрезмерное доверие к показателям поверхностного уровня, а вместо этого разрабатывать стратегии, основанные на значимой статистической информации.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Окончание)
В статье мы доводим адаптацию фреймворка UncAD до цельной торговой архитектуры. Ранее реализованные блоки плотности рыночных состояний, оценки неопределённости, прогнозирования и планирования объединяются в модуль CNeuronUncAD. Затем система обучается на исторических данных EURUSD H1 и проходит проверку в MetaTrader 5. Итоги показывают практический потенциал подхода, но честно указывают на главный вызов — контроль просадки и усиление риск-менеджмента.

Создание самооптимизирующихся советников на MQL5 (Часть 8): Анализ нескольких стратегий
Как лучше всего объединить несколько стратегий для создания мощной ансамблевой стратегии? Мы рассмотрим, как объединить три различные стратегии в нашем торговом приложении. Трейдеры часто используют специализированные стратегии для открытия и закрытия позиций, и мы хотим узнать, могут ли машины выполнять эту задачу лучше. В начале нашего обсуждения мы ознакомимся с возможностями тестера стратегий и принципами объектно-ориентированного программирования, которые нам понадобятся для решения этой задачи.


Нейросети в трейдинге: Адаптивная факторная токенизация (Окончание)
Статья завершает перенос и интеграцию ключевых компонентов фреймворка MTmixAtt в архитектуру торговой модели для анализа рыночных данных. Продемонстрировано, как адаптивная токенизация и блоки MTmixAttBlock позволяют эффективно выявлять локальные и глобальные паттерны, учитывать сценарии поведения цены.


Нейросети в трейдинге: Адаптивная факторная токенизация (MTmixAtt)
Статья разбирает архитектуру MTmixAtt для адаптивной структуризации признаков и показывает первый шаг практической реализации в MQL5 — модуль AutoToken. Описаны выравнивание эмбеддингов, матрица выбора, механизм Top‑K и разреженная селекция. Приведен класс CNeuronAutoToken на базе OpenCL. Читатель получает работающий блок компрессии признакового пространства и основу для дальнейшего смешивания токенов и MoE.


Нейросети в трейдинге: Потоковые модели с остаточной высокочастотной адаптацией (модуль HTR)
Продолжаем работу над реализацией подходов, предложенных авторами фреймворка ResFlow. В статье представлена реализация высокочастотного модуля HTR. В нем контекст и локальная динамика приводятся к сопоставимому виду, проходят рекуррентный блок, а затем формируют согласованное внутреннее представление потока.


Генеративно-состязательные сети (GAN) для синтетических данных в сфере финансового моделирования (Часть 2): Создание синтетического символа для тестирования
В этой статье мы создаем синтетический символ с использованием генеративно-состязательной сети (GAN), которая включает в себя генерацию реалистичных финансовых данных, имитирующих поведение реальных рыночных инструментов, таких как EURUSD. Модель GAN изучает закономерности и волатильность на основе исторических рыночных данных и создает синтетические ценовые данные с аналогичными характеристиками.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (Основные компоненты)
Рассматривается реализация OneTrans для задач трейдинга на MQL5: FlashAttention на OpenCL, модуль многоголового кросс‑внимания, смешанный Feed‑Forward и объект верхнего уровня. Поясняется адаптация к финансовым данным, кэширование Key/Value и формирование стека токенов. Читатель получит рабочий каркас и примеры соединения компонентов в согласованный вычислительный граф.


Алгоритм андского кондора — Andean Condor Algorithm (ACA)
В статье реализован Andean Condor Algorithm (ACA) для MQL5 — компактный оптимизатор с многомасштабным оператором интенсификации. Выявлен эффект значимого роста качества при малой популяции: одна корректировка настроек выводит его в топ-45 — и за этим стоит характерная особенность алгоритма, о которой стоит знать. Материал даёт готовый код и практические ориентиры по применению.


Нейросети в трейдинге: Поиск устойчивых закономерностей в разнородных рыночных данных (INFNet)
Статья знакомит с фреймворком INFNet, предложенным для эффективного взаимодействия признаков в многозадачных системах. Проанализированы ключевые принципы в контексте финансовых рынков. Начата адаптация предложенных подходов средствами MQL5: переосмыслена структура данных и реализован механизм генерации сценарных токенов. Создана основа для дальнейшей разработки моделей с линейной сложностью и устойчивой обработкой разнородных рыночных сигналов.


Нейросети в трейдинге: Когнитивная инерция в анализе финансовых рынков (Окончание)
Лучше всего здесь работает сочетание вариантов 2 и 4: оно сохраняет техническую точность, не обещает доходность и сразу показывает практический смысл архитектуры. В статье завершается адаптация фреймворка CogDriver к анализу финансовых рынков. Представление рыночной сцены, временная память, прогнозный план и оценка ожидаемой ошибки объединяются в единый торговый контур, при этом прогнозирование отделено от принятия решений. Рассматриваются построение моделей, организация обучения и проверка архитектуры в тестере стратегий MetaTrader 5 с акцентом на снижение избыточной реактивности и дрожания торговых решений.


Преодоление ограничений машинного обучения (Часть 6): Эффективная кросс-валидация исторической памяти рынка
В этом обсуждении мы противопоставим классический подход к кросс-валидации временных рядов современным альтернативам, бросающим вызов его основным допущениям. Мы выявляем ключевые «слепые зоны» традиционной кросс-валидации, особенно её неспособность учитывать меняющиеся рыночные условия. Для устранения этих пробелов мы внедряем эффективную кросс-валидацию исторической памяти рынка (Effective Memory Cross-Validation, EMCV) - подход, ориентированный на предметную область, ставящий под сомнение устоявшееся мнение о том, что увеличение объема исторических данных всегда повышает показатели результатов.


Архитектура машинного обучения для MetaTrader 5 (Часть 8): Байесовская оптимизация гиперпараметров с Purged Cross-Validation и ранним отсечением испытаний
GridSearchCV и RandomizedSearchCV имеют фундаментальное ограничение в финансовом ML: каждое испытание независимо, поэтому качество поиска не улучшается с ростом вычислительного бюджета. В этой статье Optuna — с использованием Tree-structured Parzen Estimator — интегрируется с кросс-валидацией PurgedKFold, ранней остановкой HyperbandPruner и соглашением о двух типах весов, которое разделяет веса обучения и веса оценки. В результате получается система из пяти компонентов: целевая функция с отсечением на уровне фолдов, слой преобразования/подстановки параметров, совместно оптимизирующий схему взвешивания и гиперпараметры модели, финансово откалиброванное отсечение, возобновляемый оркестратор на базе SQLite и конвертер в формат scikit-learn cv_results_. В статье также проводится четкое разграничение — на основе Тимоти Мастерса — между статистическими целями, где направленный поиск полезен, и финансовыми целями, где он вреден.


Алгоритм оптимизации грифов — Buzzard Optimization Algorithm (BUZOA)
BUZOA — популяционный метаэвристический алгоритм, в котором каждый агент на каждой итерации случайно выбирает одну из трёх тактик охоты: узкий поиск вокруг личного рекорда, классический PSO-шаг к лидеру стаи или полную телепортацию в случайную точку пространства. В статье разбирается реализация алгоритма на MQL5, показывается найденная в оригинальной формулировке ошибка знака коэффициента и приводятся результаты бенчмарка на стандартном тестовом стенде.


Нейросети в трейдинге: Масштабируемые трансформеры со структурной декомпозицией признаков (Основные компоненты)
Продолжаем разработку FAT: декомпозиция признаков по полям, отдельные проекции Query/Key/Value и параметрическое масштабирование внимания. Описаны OpenCL‑кернел многоголового внимания, свёрточный объект CNeuronFieldAwareConv и интеграция в CNeuronMHFAT с контролем памяти и градиентов. Читатель получает готовые компоненты для MQL5‑моделей, устойчивость к шуму и масштабируемость по числу полей и голов.
Самооптимизирующиеся советники на MQL5 (Часть 12): Построение линейных классификаторов с использованием факторизации матриц
В данной статье рассматривается важная роль факторизации матриц в алгоритмической торговле, в частности в приложениях MQL5. От регрессионных моделей до многоклассовых классификаторов — мы рассмотрим практические примеры, демонстрирующие, насколько легко эти методы можно интегрировать с помощью встроенных функций MQL5. Независимо от того, занимаетесь ли вы прогнозированием направления движения цен или моделированием поведения индикаторов, данное руководство заложит прочную основу для создания интеллектуальных торговых систем с использованием матричных методов.


Нейросети в трейдинге: От рыночного шума к устойчивому торговому плану (Основные компоненты)
В статье представлена практическая реализация ключевых модулей архитектуры MomAD, адаптированных для финансовых временных рядов: TTM и MPI. Рассмотрены механизмы сопоставления сценариев-кандидатов с историей решений, выбора согласованного торгового плана и его уточнения через рыночный контекст. Работа показывает, как модель может снижать реакцию на шум, сохранять преемственность решений и формировать более устойчивую торговую гипотезу.

Алгоритм оптимизации Архимеда — Archimedes Optimization Algorithm (AOA)
В статье рассматривается алгоритм оптимизации Архимеда — метаэвристика, в которой агент представлен физическим объектом с плотностью, объёмом и ускорением, а сам поиск переосмыслен как стремление погружённых в жидкость тел к равновесию. Баланс между разведкой и эксплуатацией здесь не задаётся внешним расписанием, а вытекает из физики затихающей турбулентности. Реализуем алгоритм на MQL5, прогоняем на стандартном стенде и разбираем, где такая идея работает.


TradeMux как Quant Backbone: Подключение институциональных Python-пайплайнов к разным терминалам и брокерам
Статья описывает TradeMux как мост между Python-пайплайном и терминалом MetaTrader 5 для чистой передачи торговых решений без дублирования логики. Разобрана production-архитектура из четырёх слоёв и полный Python execution service: подключение, чтение счёта и позиций, генерация сигналов (включая CatBoost), предторговый риск-контроль, kill_switch и supervisor. Практическая польза — кросс-брокерная нормализация (RoboForex, IC Markets, Alpari, OANDA) и масштабирование от одного счёта к мультисчётному broadcast без изменения торговой логики.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Основные компоненты)
В статье продолжается реализация фреймворка STCA средствами MQL5. Оригинальные оптимизации Self-Attention перенесены в архитектуру FlashAttention-2 и адаптированы под финансовые данные. Особое внимание уделено аккумулированию и распределению градиентов между потоками рабочей группы для анализа длинных временных рядов и многоголового внимания.