Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Риск-менеджер для торговых роботов (Часть I): Включаемый файл контроля рисков для советников
Трейдинг характеризуется высокими требованиями к дисциплине риск-менеджмента. Настоящая работа представляет анализ основных причин неудач трейдеров и предлагает техническое решение в виде класса CEnhancedRiskManager для платформы MQL5. Включает практическое тестирование на агрессивном сеточном советнике.


Нейросети — это просто (Часть 68): Офлайн оптимизация политик на основе предпочтений
С первых статей, посвященных обучению с подкреплением, мы так или иначе затрагиваем 2 проблемы: исследование окружающей среды и определение функции вознаграждения. Последние статьи были посвящены проблеме исследования в офлайн обучении. В данной статье я хочу Вас познакомить с алгоритмом, авторы которого полностью отказались от функции вознаграждения.


Популяционные алгоритмы оптимизации: Эволюция социальных групп (Evolution of Social Groups, ESG)
В статье рассмотрим принцип построения многопопуляционных алгоритмов и в качестве примера такого вида алгоритмов разберём Эволюцию социальных групп (ESG), новый авторский алгоритм. Мы проанализируем основные концепции, механизмы взаимодействия популяций и преимущества этого алгоритма, а также рассмотрим его производительность в задачах оптимизации.


Популяционные алгоритмы оптимизации: Алгоритм интеллектуальных капель воды (Intelligent Water Drops, IWD)
В статье рассматривается интересный алгоритм - интеллектуальные капли воды, IWD, подсмотренный у неживой природы, симулирующий процесс формирования русла реки. Идеи этого алгоритма позволили значительно улучшить прошлого лидера рейтинга - SDS, а нового лидера (модифицированный SDSm), как обычно, найдёте в архиве к статье.


Нейросетевой торговый робот на современной архитектуре нейросети Mamba с селективной SSM
Статья исследует революционную архитектуру нейронной сети Mamba/SSM для прогнозирования финансовых временных рядов. Представлена полная реализация на MQL5 современной альтернативы Transformer с линейной сложностью O(N) вместо квадратичной O(N²). Детально рассмотрены селективные State Space Models, hardware-aware оптимизации, patching техники и продвинутые методы обучения AdamW. Включены практические результаты тестирования, показавшие увеличение точности с 62% до 71% при снижении времени обучения с 45 до 8 минут. Представлен готовый торговый советник с автообучением и адаптивным риск-менеджментом для MetaTrader 5.


Метод группового учета аргументов: реализация многослойного итерационного алгоритма на MQL5
В этой статье мы описываем реализацию Многослойного итерационного алгоритма как метода группового учета аргументов на языке MQL5.


Нейросети — это просто (Часть 51): Актор-критик, управляемый поведением (BAC)
В последних двух статьях рассматривался алгоритм Soft Actor-Critic, который включает энтропийную регуляризацию в функцию вознаграждения. Этот подход позволяет балансировать исследование среды и эксплуатацию модели, но он применим только к стохастическим моделям. В данной статье рассматривается альтернативный подход, который применим как для стохастических, так и для детерминированных моделей.


Торговый робот на языковой GPT-модели
Статья представляет полную реализацию TimeGPT — специализированной архитектуры на основе Transformer для прогнозирования финансовых временных рядов на платформе MetaTrader 5. Рассмотрена адаптация механизма внимания для финансовых данных, селективная токенизация изменений цены, hardware-aware оптимизации и продвинутые техники обучения. Включены результаты практического тестирования, показавшие точность прогнозов 87% при горизонте 24 бара с временем обучения 15 минут на CPU. Представлен готовый торговый советник с автоматическим переобучением.

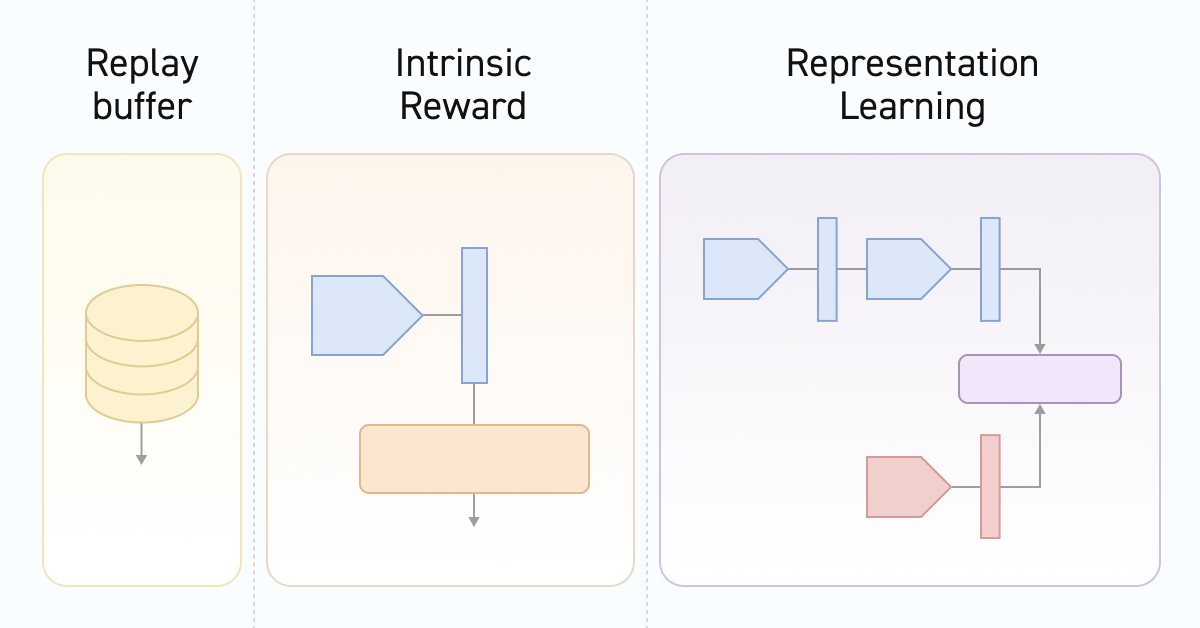
Нейросети — это просто (Часть 55): Контрастный внутренний контроль (CIC)
Контрастное обучение (Contrastive learning) - это метод обучения представлению без учителя. Его целью является обучение модели выделять сходства и различия в наборах данных. В данной статье мы поговорим об использовании подходов контрастного обучения для исследования различных навыков Актера.


Советник на базе универсального аппроксиматора MLP
В статье представлен простой и доступный способ использования нейронной сети в торговом советнике, который не требует глубоких знаний в машинном обучении. Метод исключает нормализацию целевой функции и устраняет проблемы "взрыва весов" и "ступора сети", предлагая интуитивное обучение и наглядный контроль результатов.


Нейросети — это просто (Часть 64): Метод Консервативного Весового Поведенческого Клонирования (CWBC)
В результате тестов, проведенных в предыдущих статьях, мы пришли к выводу, что оптимальность обученной стратегии во многом зависит от используемой обучаемой выборки. В данной статье я предлагаю вам познакомиться с довольно простым и эффективном методе выбора траекторий для обучения моделей.


Измерение информативности индикатора
Машинное обучение стало популярным методом разработки стратегий. В трейдинге традиционно больше внимания уделяется максимизации прибыльности и точности прогнозов. При этом обработка данных, используемых для построения прогностических моделей, остается на периферии. В этой статье мы рассматриваем использование концепции энтропии для оценки пригодности индикаторов при построении прогностических моделей, как описано в книге Тимоти Мастерса "Тестирование и настройка систем рыночной торговли" (Testing and Tuning Market Trading Systems by Timothy Masters).


Арбитражная алготорговля на теории графов
В рамках статьи треугольный арбитраж представляется как задача поиска циклов в ориентированном графе, где вершины — валюты, рёбра — валютные пары с весами-курсами. Прибыльный цикл: произведение весов >1. Созданные нами алгоритмы Floyd-Warshall и DFS находят оптимальные пути обмена валют, возвращающиеся в исходную точку с прибылью.


Добавляем пользовательскую LLM в торгового робота (Часть 2): Пример развертывания среды
Языковые модели (LLM) являются важной частью быстро развивающегося искусственного интеллекта, поэтому нам следует подумать о том, как интегрировать мощные LLM в нашу алгоритмическую торговлю. Большинству людей сложно настроить эти модели в соответствии со своими потребностями, развернуть их локально, а затем применить к алгоритмической торговле. В этой серии статей будет рассмотрен пошаговый подход к достижению этой цели.


Автооптимизация тейк-профитов и параметров индикатора с помощью SMA и EMA
В статье представлен продвинутый советник для торговли на рынке Форекс, сочетающий машинное обучение с техническим анализом. Он предназначен для торговли акциями Apple с использованием адаптивной оптимизации, управления рисками и множества стратегий. Тестирование на исторических данных показывает многообещающие результаты, но также и значительные просадки, что указывает на потенциал для дальнейшего совершенствования.

Популяционные алгоритмы оптимизации: Алгоритм оптимизации спиральной динамики (Spiral Dynamics Optimization, SDO)
В статье представлен алгоритм оптимизации, основанный на закономерностях построения спиральных траекторий в природе, таких как раковины моллюсков - алгоритм оптимизации спиральной динамики, SDO. Алгоритм, предложенный авторами, был мной основательно переосмыслен и модифицирован, в статье будет рассмотрено, почему эти изменения были необходимы.


Нейросети — это просто (Часть 82): Модели Обыкновенных Дифференциальных Уравнений (NeuralODE)
В данной статье я предлагаю познакомиться Вас с еще одним типом моделей, которые направлены на изучение динамики состояния окружающей среды.

Нейросети в трейдинге: Сегментация данных на основе уточняющих выражений
В процессе анализа рыночной ситуации мы делим её на отдельные сегменты, выявляя ключевые тенденции. Однако традиционные методы анализа часто фокусируются на одном аспекте, что ограничивает восприятие. В данной статье мы познакомимся с методом, позволяющем выделять несколько объектов, что даёт более полное и многослойное понимание ситуации.

Нейронная сеть на практике: Первый нейрон
В этой статье мы начнем создавать нечто простое и скромное: нейрон. Мы запрограммируем его с помощью очень небольшого кода на MQL5. Нейрон прекрасно работал в тех тестах, которые я проводил. Вернемся немного назад в этой серии статей о нейронных сетях, чтобы понять, о чем я говорю.

Машинное обучение и Data Science (Часть 29): Как отбирать лучшие форекс-данные для обучения ИИ
В этой статье мы подробно рассмотрим важные аспекты при выборе наиболее релевантных и качественных данных с рынка Forex для повышения производительности моделей искусственного интеллекта.


Нейросети в трейдинге: Модели с использованием вейвлет-преобразования и многозадачного внимания
Предлагаем познакомиться с фреймворком объединяющим вейвлет-преобразование и многозадачную модель Self-Attention, направленную на повышение отзывчивости и точности прогнозирования в условиях нестабильности рынка. Вейвлет-преобразование позволяет разложить доходность активов на высокие и низкие частоты, тщательно фиксируя долгосрочные рыночные тенденции и краткосрочные колебания.


Нейросети в трейдинге: Безмасочный подход к прогнозированию ценового движения
В данной статье предлагаем познакомиться с методом Mask-Attention-Free Transformer (MAFT) и его применение в области трейдинга. В отличие от традиционных Transformer, требующих маскирования данных при обработке последовательностей, MAFT оптимизирует процесс внимания, устраняя необходимость в маскировании, что значительно повышает вычислительную эффективность.


Компьютерное зрение для трейдинга (Часть 1): Создаем базовый простой функционал
Система прогнозирования EURUSD с применением компьютерного зрения и глубокого обучения. Узнайте, как сверточные нейронные сети могут распознавать сложные ценовые паттерны на валютном рынке и предсказывать движение курса с точностью до 54%. Статья раскрывает методологию создания алгоритма, использующего технологии искусственного интеллекта для визуального анализа графиков вместо традиционных технических индикаторов. Автор демонстрирует процесс трансформации ценовых данных в «изображения», их обработку нейронной сетью и уникальную возможность заглянуть в «сознание» ИИ через карты активации и тепловые карты внимания. Практический код на Python с использованием библиотеки MetaTrader 5 позволяет читателям воспроизвести систему и применить ее в собственной торговле.

Как разработать агент обучения с подкреплением на MQL5 с интеграцией RestAPI (Часть 1): Как использовать RestAPI в MQL5
В этой статье мы расскажем о важности интерфейсов программирования API для взаимодействия между различными приложениями и программными системами. В ней подчеркивается роль API в упрощении взаимодействия между приложениями, позволяя им эффективно обмениваться данными и функциональными возможностями.

Введение в MQL5 (Часть 5): Функции для работы с массивами для начинающих
В пятой статье из нашей серии мы познакомимся с миром массивов в MQL5. Статья предназначена для начинающих. В статье попытаемся упрощенно рассмотреть сложные концепции программирования, чтобы материал был понятен всем. Давайте вместе будем изучать основные концепции, обсуждать вопросы и делиться знаниями!


Эволюционная стратегия адаптации ковариационной матрицы — Covariance Matrix Adaptation Evolution Strategy (CMA-ES)
Исследуем один из самых интересных алгоритмов без градиентной оптимизации, который учится понимать геометрию целевой функции. Рассмотрим классическую реализацию CMA-ES с небольшой модификацией — заменой нормального распределения на степенное. Детальный разбор математики алгоритма, практическая реализация и честный анализ: где CMA-ES непобедим, а где его лучше не применять.


Нейросети — это просто (Часть 50): Soft Actor-Critic (оптимизация модели)
В предыдущей статье мы реализовали алгоритм Soft Actor-Critic, но не смогли обучить прибыльную модель. В данной статье мы проведем оптимизацию ранее созданной модели для получения желаемых результатов её работы.

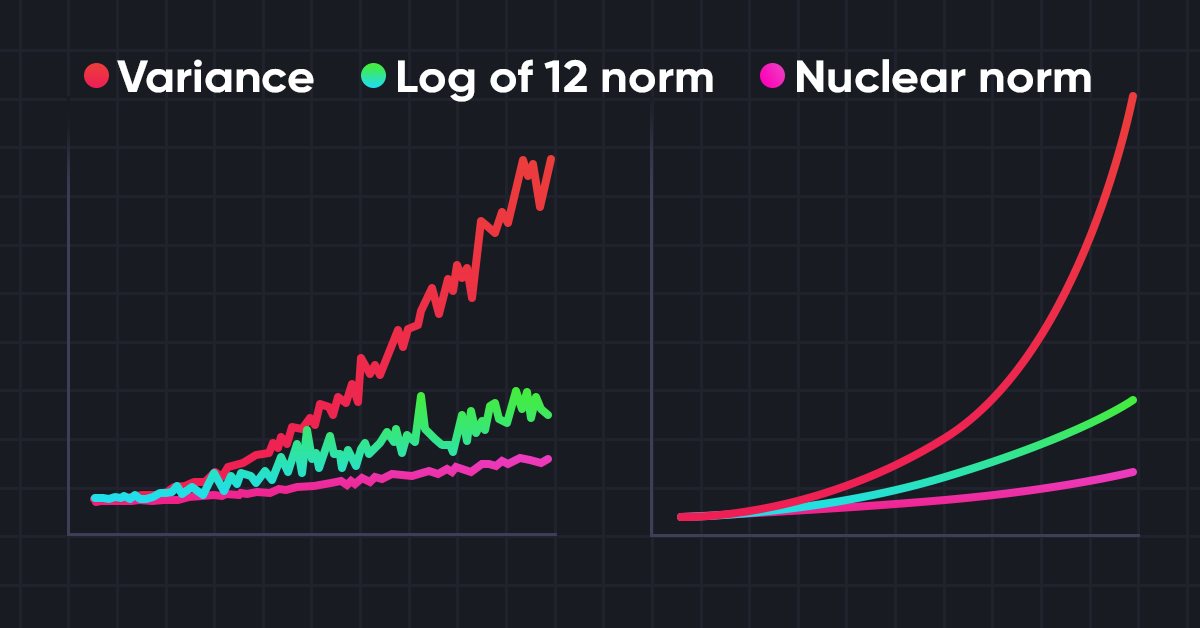
Нейросети — это просто (Часть 56): Использование ядерной нормы для стимулирования исследования
Исследование окружающей среды в задачах обучения с подкреплением является актуальной проблемой. Ранее мы уже рассматривали некоторые подходы. И сегодня я предлагаю познакомиться с ещё одним методом, основанным на максимизации ядерной нормы. Он позволяет агентам выделять состояния среды с высокой степенью новизны и разнообразия.


Прогнозирование валютных курсов с использованием классических методов машинного обучения: Логит и Пробит модели
Предпринята попытка построить торговый эксперт для предсказания котировок валютных курсов. За основу алгоритма взяты классические модели классификации — логистическая и пробит регрессия. В качестве фильтра торговых сигналов используется критерий отношения правдоподобия.


Система самообучения с подкреплением для алгоритмической торговли на MQL5
В статье создаётся многоагентная система машинного обучения для алгоритмической торговли на MetaTrader 5 на основе обучения с подкреплением. Система имеет трёхуровневую архитектуру: нейроны памяти хранят опыт, агенты принимают независимые решения, коллективный разум объединяет их через взвешенное голосование. Система непрерывно совершенствуется через Q-обучение, прунинг неэффективных нейронов и эволюционное снижение исследования.


Нейросети — это просто (Часть 81): Анализ динамики данных с учетом контекста (CCMR)
В предыдущих работах мы всегда оценивали текущее состояния окружающей среды. При этом динамика изменения показателей, как таковая, всегда оставалась "за кадром". В данной статье я хочу познакомить Вас с алгоритмом, который позволяет оценить непосредственное изменение данных между 2 последовательными состояниями окружающей среды.

Нейросети — это просто (Часть 91): Прогнозирование в частотной области (FreDF)
Мы продолжаем рассмотрение темы анализ и прогнозирования временных рядов в частотной области. И в данной статье мы познакомимся с новым методом прогнозирования в частотной области, который может быть добавлен к многим, изученным нами ранее, алгоритмам.

Нейросети — это просто (Часть 92): Адаптивное прогнозирование в частотной и временной областях
Авторы метода FreDF экспериментально подтвердили преимущество комбинированного прогнозирования в частотной и временной областях. Однако применение весового гиперпараметра не является оптимальным для нестационарных временных рядов. В данной статье я предлагаю познакомиться с методом адаптивного сочетания прогнозов в частотной и временной областях.


Нейросети в трейдинге: Агент с многоуровневой памятью (Окончание)
Продолжаем начатую работу по созданию фреймворка FinMem, который использует подходы многоуровневой памяти, имитирующие когнитивные процессы человека. Это позволяет модели не только эффективно обрабатывать сложные финансовые данные, но и адаптироваться к новым сигналам, значительно повышая точность и результативность инвестиционных решений в условиях динамично изменяющихся рынков.


Квантовая нейросеть на MQL5 (Часть I): Создаем включаемый файл
Статья представляет новый подход к созданию торговых систем на основе квантовых принципов и искусственного интеллекта. Автор описывает разработку уникальной нейронной сети, которая выходит за рамки классического машинного обучения, объединяя квантовую механику с современными архитектурами ИИ.

Пишем первую модель стеклянного ящика (Glass Box) на Python и MQL5
Модели машинного обучения трудно интерпретировать, и понимание того, почему модели не совпадают с нашими ожиданиями, может очень сильно помочь в конечном итоге достичь нужного результата от использования таких современных методов. Без всестороннего понимания внутренней работы модели может быть сложно найти ошибки, которые ухудшают производительность. При этом можно тратить время на создание функций, которые не влияют на качество прогноза. В итоге, какой бы хорошей ни была модель, мы упускаем все ее основные преимущества из-за собственных ошибок. К счастью, существует сложное, но при этом хорошо разработанное решение, которое позволяет ясно увидеть, что происходит под капотом модели.

Переосмысливаем классические стратегии на языке Python: Пересечения скользящих средних
В этой статье мы пересмотрим классическую стратегию пересечений скользящих средних для оценки ее текущей эффективности. Учитывая, сколько времени прошло с момента ее создания, исследуем потенциальные улучшения, которые ИИ может привнести в эту традиционную торговую стратегию. С помощью методов искусственного интеллекта мы постараемся применить передовые возможнности прогнозирования для потенциальной оптимизации точек входы и выхода из рынка, адаптировать их к меняющимся рыночным условиям и повысить общую эффективность по сравнению с традиционными подходами.

Поиск с запретами — Tabu Search (TS)
В статье рассматривается алгоритм табу-поиска — один из первых и наиболее известных методов метаэвристики. Мы подробно разберем, как работает алгоритм, начиная с выбора начального решения и исследования соседних вариантов, с акцентом на использование табу-листа. Статья охватывает ключевые аспекты алгоритма и его особенности.


Как организовать ИИ-хедж-фонд в MetaTrader 5
В статье разобрана архитектура совета из 15 ИИ-агентов: десять аналитиков и четыре риск-офицера голосуют в трёх параллельных фазах, итог фиксирует Председатель. Для восьми валютных пар используются изолированные контексты с отдельными репутациями. Динамический порог голосов зависит от дневных целей PnL. Expert Advisor работает только по сигналу SL и TP, что позволяет оценить качество решений без дополнительной механики.


Нейросети в трейдинге: Управляемая сегментация (Окончание)
Продолжаем, начатую в предыдущей статье работу, по построению фреймворка RefMask3D средствами MQL5. Данный фреймворк разработан для всестороннего изучения мультимодального взаимодействия и анализа признаков в облаке точек, с последующей идентификацией целевого объекта на основе описания, предоставленного на естественном языке.