Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Конструирование признаков для машинного обучения (Часть 1): дробное дифференцирование — стационарность без потери памяти
Целочисленное дифференцирование заставляет выбирать между стационарностью и памятью: доходности (d = 1) стационарны, но отбрасывают всю информацию об уровне цены; исходные цены (d = 0) сохраняют память, но нарушают предпосылку стационарности, важную для моделей машинного обучения. В статье реализован метод дробного дифференцирования с окном фиксированной ширины (FFD) из главы 5 AFML: get_weights_ffd — итеративная рекурсия с отсечением по порогу, frac_diff_ffd — ограниченное скалярное произведение для каждого бара, fracdiff_optimal — бинарный поиск минимального стационарного d*.

Инженерия признаков с Python и MQL5 (Часть IV): Распознавание свечных паттернов с помощью UMAP-регрессии
Методы уменьшения размерности широко используются для повышения производительности моделей машинного обучения. Мы рассмотрим относительно новый метод UMAP (Uniform Manifold Approximation and Projection) — приближение и проекция на равномерном многообразии. Эта новая методика разработана специально для решения проблемы артефактов и искажений в данных, которые присущи традиционным методам. UMAP — это эффективный метод уменьшения размерности, который позволяет группировать похожие свечные графики новым способом, снижая вероятность ошибок на данных, не входящих в выборку, и улучшая результаты торговли.


Нейросети в трейдинге: Агрегация движения по времени (Окончание)
Представляем фреймворк TMA — интеллектуальную систему, способную прогнозировать рыночную динамику с достаточной точностью. В этой статье мы собрали все компоненты в единую архитектуру и превратили её в полноценного торгового агента, который анализирует рынок и принимает решения в реальном времени.


Алгоритм сверчков — Cricket Algorithm (CA)
В статье рассматривается алгоритм сверчков (Cricket Algorithm) - метаэвристический метод оптимизации, объединяющий элементы алгоритмов летучих мышей и светлячков с физическими законами распространения звука в атмосфере. Алгоритм моделирует поведение сверчков, ориентирующихся на стрекотание сородичей, используя закон Долбира и формулы акустики для управления поиском оптимальных решений.


Взаимная информация как критерий для поэтапного отбора признаков
В настоящей статье мы представляем реализацию поэтапного отбора признаков на MQL5, основанную на взаимной информации между оптимальным набором предикторов и целевой переменной.


Нейросети в трейдинге: Агрегация движения по времени (Основные компоненты)
В этой статье теория встречается с практикой. Мы реализуем ключевые модули фреймворка TMA — MPE и MPA. Здесь данные обретают смысл, а кросс-внимание превращается в инструмент точного анализа рыночной динамики. Минимум избыточных операций, максимум эффективности — шаг к интеллектуальному трейдингу нового поколения.


Эко-эволюционный алгоритм — Eco-inspired Evolutionary Algorithm (ECO)
В статье рассматривается алгоритм оптимизации ECO, основанный на экологических концепциях: популяции объединяются в хабитаты по принципу территориальной близости, обмениваются генетическим материалом внутри хабитатов и мигрируют между ними. Несмотря на богатый набор операторов и красивую биологическую метафору, алгоритм показал результат, какой, подробности ниже.

Возможности Мастера MQL5, которые вам нужно знать (Часть 54): Обучение с подкреплением с гибридным SAC и тензорами
Soft Actor Critic (мягкий актер-критик) — это алгоритм обучения с подкреплением, который мы рассматривали в предыдущей статье, где мы также представили Python и ONNX как эффективные подходы к обучению сетей. В этой статье мы вернемся к алгоритму с целью использования тензоров — вычислительных графов, которые часто используются в Python.

Создание самооптимизирующихся советников на MQL5 (Часть 6): Предотвращение стоп-аутов
Рассмотрим алгоритмическую процедуру, которая позволит свести к минимуму общее количество случаев стоп-аутов в прибыльных сделках. Проблема, с которой мы столкнулись, весьма сложна, и большинство решений, предложенных в ходе обсуждений в сообществе, не содержат установленных и неизменных правил. Наш алгоритмический подход к решению проблемы увеличил прибыльность сделок и снизил средний убыток на сделку. Однако необходимо внести дополнительные улучшения, чтобы полностью отсортировать все сделки, которые будут закрыты по стопу-ауту. Наше решение представляет собой неплохой первый шаг, доступный для всех желающих.


Ансамблевые методы для улучшения численного прогнозирования в MQL5
В этой статье мы представим реализацию нескольких методов ансамблевого обучения на языке MQL5 и исследуем их эффективность в различных сценариях.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (Окончание)
Реализация фреймворка EV-MGRFlowNet демонстрирует его ключевые преимущества: модульность, устойчивость к рыночным колебаниям и способность к самостоятельной выработке стратегии. Эти особенности делают фреймворк мощным инструментом для анализа, прогнозирования и развития автономных торговых стратегий.


Архитектура машинного обучения для MetaTrader 5 (Часть 11): Критерий Келли, интеграция правил проп-фирмы и динамический бэктест по CPCV
Сигнал размера позиции из Части 10 скорректирован с учётом перекрытия активных меток, но не учитывает соотношение выигрыша и проигрыша, не реагирует на жёсткий бюджет просадки и не валидируется по комбинаторным путям. В этой статье рассматриваются три дополнения: двухэтапная архитектура, в которой множитель выплат Келли применяется поверх get_signal, сохраняя коррекцию перекрытия активных меток и добавляя асимметрию выигрыша/проигрыша; слой интеграции с проп-фирмой, который непрерывно калибрует параметр сигмоиды w по оставшемуся бюджету просадки в правилах FundedNext Stellar 2-Step; и фреймворк CPCV-бэктестирования, который моделирует заново инициализированное состояние счёта по всем путям φ[N, k], формируя распределение коэффициента Шарпа и выполняя аудит PBO.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Оценка неопределённости)
В статье продолжена адаптация фреймворка UncAD для задач алгоритмического трейдинга. Реализованы объект распределения рыночных состояний и энкодер неопределённости, формирующий совместное представление состояния рынка и степени доверия к нему. Предложенная архитектура позволяет модели учитывать не только структуру рыночного режима, но и устойчивость собственной интерпретации, что особенно важно в условиях нестационарности финансовых рынков.


Алгоритм Цветовой Гармонии — Color Harmony Algorithm (CHA)
Разбираем алгоритм цветовой гармонии (CHA) — метаэвристику оптимизации, опирающуюся на теорию цветовой гармонии Манселла. Показываем устройство круга тонов, шаблоны гармонии, чередование фаз концентрации и рассеивания, а также роль памяти решений. От теоретического каркаса до рабочей реализации на MQL5 и честного тестирования на стандартном бенчмарке.


Нейросети в трейдинге: Адаптивное масштабирование представлений (ADS)
Статья знакомит читателя с фреймворком ADS, который предлагает методы адаптивного анализа рыночных данных с учетом цели и текущего состояния рынка. Рассмотрена реализация модуля генерации адаптивных весов, закладывающего параллельную работу независимых экспертов для разных сценариев. Такой подход позволяет выделять ключевые признаки и управлять поведением модели, создавая основу для персонализированных и контекстно-зависимых торговых решений.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (SDformerFlow)
В статье представлена адаптация spiking-архитектуры SDformerFlow к задачам плотного анализа микродвижений цены. Пространственно-временная структура обеспечивает высокую детализацию, а спайковая логика — экономичность вычислений и способность работать в условиях разреженных, импульсных данных. В результате перед трейдером открывается инструмент, который фиксирует малейшие сдвиги ликвидности и формирует основу для более точных и стабильных решений в реальном времени.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (SEW-ResNet)
Приглашаем к знакомству с фреймворком SEW-ResNet, который позволяет строить глубокие спайковые модели без проблем деградации и с эффективным управлением градиентами. В этой статье мы демонстрируем, как реализовать базовый спайковый нейрон и его алгоритмы средствами MQL5.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (D2Skill)
Начинаем адаптацию фреймворка D2Skill к нейронной торговой политике: навыки формируются из повторяющихся псевдоостатков и применяются как аддитивные коррекции в латентном пространстве. Реализуется элемент CD2SkillItem на MQL5/OpenCL с GPU‑конвейером обновления в двух представлениях (полный остаток и направление + масштаб). Контролируемый эксперимент оценивает косинусное сходство, ошибку реконструкции и вклад коррекции в функцию потерь. Читатель получает готовый блок и методику проверки для последующего банка навыков.


Нейросети в трейдинге: Агрегация движения по времени (TMA)
Фреймворк TMA открывает новый взгляд на рыночную динамику, позволяя моделям улавливать не только состояние рынка, но и само течение времени. Его способность извлекать закономерности из непрерывного потока данных делает анализ глубже и точнее, чем при классических подходах. А рекуррентная адаптация превращает этот метод в практичный инструмент для работы с реальными котировками.


Алгоритм эволюции элитных кристаллов — Elite Crystal Evolution Algorithm (CEO-inspired): Практика
Экспериментальное исследование на стандартных бенчмарк-функциях выявляет преимущества и ограничения прямой адаптации комбинаторных алгоритмов. Статья содержит детальное описание механизмов алгоритма ECEA и результатов его тестирования.


Нейросети в трейдинге: Масштабируемые трансформеры со структурной декомпозицией признаков (FAT)
Статья объясняет, как структурная декомпозиция признаков в Field-Aware Transformer улучшает моделирование взаимодействий между полями рыночных данных и сохраняет вычислительную управляемость. Детально разобраны структурированная токенизация, поле‑зависимые проекции внимания и разреженный Top‑K механизм выбора параметров на общем базисе. Приведена реализация на MQL5, включающая эмбеддинги полей и генератор параметров. Практическая польза — снижение переобучения и контролируемый рост сложности при расширении признаков.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (Энкодер)
В статье представлен практический подход к реализации модуля P-SSE для анализа потоков рыночных данных в реальном времени. Продуманное использование стека исторических состояний позволяет каждому срезу рынка обрабатываться лишь один раз, исключая дублирование вычислений и ускоряя онлайн-анализ. Представленные решения обеспечивают высокую точность, устойчивость модели и эффективность обработки, делая фреймворк мощным инструментом для анализа микроимпульсов на финансовых рынках.

Возможности Мастера MQL5, которые вам нужно знать (Часть 60): Обучение на основе вывода (Wasserstein-VAE) с использованием скользящей средней и стохастического осциллятора
Мы завершаем наше исследование взаимодополняющей пары скользящей средней и стохастического осциллятора рассмотрением роль обучения на основе вывода (inference-learning) после обучения с учителем и обучения с подкреплением. В данном случае существует множество способов обучения, однако наш подход заключается в использовании вариационных автоэнкодеров. Мы проведем исследование на Python, а затем экспортируем нашу обученную модель с помощью ONNX для использования в созданном Мастером советнике в MetaTrader.


Как построить мультивалютную netting-сетку с точным CatBoost и swap/carry-слоем в MQL5
В статье разбирается мультивалютный netting-советник для MetaTrader 5 с валютным графом из 28 пар, набором из 19 M1‑признаков и двумя моделями CatBoost, выполняемыми в MQL5 без упрощений. Показано, как прогнозы управляют сеткой лимитных заявок, режимными фильтрами, инвентарём и swap/carry при учёте брокерских ограничений, а также как обеспечить воспроизводимость через self‑test и проверку совпадения Python и MQL5.
Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (SEW-ResNet)
Приглашаем к знакомству с фреймворком SEW-ResNet, который позволяет строить глубокие спайковые модели без проблем деградации и с эффективным управлением градиентами. В этой статье мы демонстрируем, как реализовать базовый спайковый нейрон и его алгоритмы средствами MQL5.


Переосмысливаем классические стратегии (Часть 13): Обновление стратегии по пересечению скользящих (Часть 2)
Мы попробуем внедрить дополнительные улучшения в нашу стратегию по пересечению скользящих средних, чтобы постараться снизить задержку и повысить надежность за счет дополнительного анализа данных. Как мы знаем, проецирование данных в многомерное пространство иногда может улучшить производительность моделей машинного обучения. Давайте посмотрим, что это на практике означает для нас, трейдеров. Также увидим, как можно использовать этот эффективный принцип в терминале MetaTrader 5.

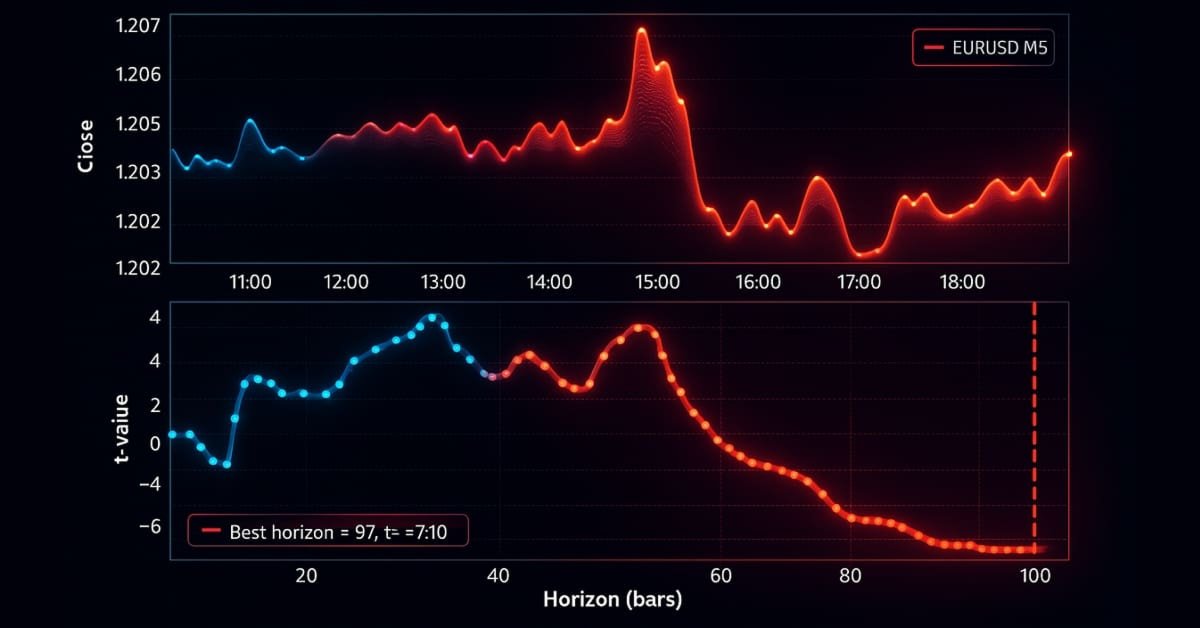
Архитектура системы машинного обучения в MetaTrader 5 (Часть 3): Метод разметки сканированием тренда
Мы создали надежный конвейер разработки признаков на основе тиковых баров, чтобы исключить утечку данных, и решили критическую проблему разметки с помощью метода тройных барьеров и мета-разметки. В этой части рассматривается продвинутая техника разметки — сканирование тренда — для адаптивных горизонтов. После изложения теории будет показан пример использования меток сканирования тренда в сочетании с мета-разметкой для улучшения классической стратегии на основе пересечения скользящих средних.


Сеточный советник на клеточном автомате с онлайн-обучением в MQL5 (Часть III): Живой граф признаков
Третья статья серии вводит обучаемый граф признаков в архитектуре Cellular10K: веса связей feature → feature онлайн усиливаются после верных прогнозов и ослабляются после ошибок. Разбираются мягкая инициализация, шаг message passing, локальное правило обучения в стиле Хебба, ограничение весов, нормировка и decay. Показана интеграция с клеточным автоматом и бинарным предиктором, а также метрики диагностики и практические пороги запуска для контроля переобучения.


Алгоритм кристаллической структуры — Crystal Structure Algorithm (CryStAl)
В статье представлены две версии Алгоритма кристаллической структуры, оригинальная и модифицированная. Алгоритм Crystal Structure Algorithm (CryStAl), опубликованный в 2021 году и вдохновленный физикой кристаллических структур, позиционировался как parameter-free метаэвристика для глобальной оптимизации. Однако тестирование выявило критическую проблему алгоритма. Представлена также модифицированная версия CryStAlm, которая исправляет ключевые недостатки оригинала.


Алгоритм Стрекозы — Dragonfly Algorithm (DA)
В данной статье рассмотрим алгоритм стрекозы (Dragonfly Algorithm, DA), вдохновлённый коллективным поведением стрекоз в природе — их способностью координировать полёт в стае, избегая столкновений, следуя за добычей и уклоняясь от хищников. Разберём, как пять простых поведенческих правил и адаптивный механизм перехода от исследования к эксплуатации реализуются на MQL5, и проверим алгоритм на нашем тестовом стенде.

Возможности Мастера MQL5, которые вам нужно знать (Часть 55): SAC с приоритетным воспроизведением опыта
Буферы воспроизведения в обучении с подкреплением особенно важны при использовании алгоритмов вне политики (off-policy), таких как DQN или SAC. Это выводит на первый план процесс выборки буфера памяти. В то время как параметры по умолчанию с SAC, например, используют случайный выбор из буфера, буферы с приоритетным воспроизведением опыта (Prioritized Experience Replay buffers) обеспечивают точную настройку путем выборки из буфера на основе оценки TD. Мы рассмотрим важность обучения с подкреплением и, как всегда, изучим только одну гипотезу (без перекрестной проверки) в созданном Мастером советнике.

Машинное обучение и Data Science (Часть 43): Поиск скрытых паттернов в индикаторах с помощью моделей латентных гауссовых смесей LGMM
У вас когда-нибудь возникало ощущение, что за графиком скрывается что-то большее, какая-то закономерность? Какой-то секретный код, расшифровав который, вы могли бы точно понять, куда движутся цены? Представляю вашему вниманию LGMM — детектор скрытых закономерностей на рынке. Эта модель машинного обучения помогает выявлять такие скрытые закономерности на рынке.

Ординальное кодирование номинальных переменных
В настоящей статье мы обсудим и продемонстрируем, как преобразовать номинальные предикторы в числовые форматы, подходящие для алгоритмов машинного обучения, используя как Python, так и MQL5.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (Окончание)
В данной статье мы завершаем перенос ключевых компонентов фреймворка OneTrans в среду MQL5 и показываем их интеграцию в единый вычислительный граф. Основное внимание уделено организации обучения моделей на исторических финансовых данных с использованием Актера и Критика, а также оценке действий через псевдо идеальные сценарии. Результаты тестирования демонстрируют практическую ценность реализованных решений для построения адаптивных стратегий и анализа рыночной динамики.


Алгоритм оптимизации быков — Bull Optimization Algorithm (BOA)
Представляем эволюционный алгоритм без оператора селекции: лучшая особь становится единственным партнёром по скрещиванию для всей популяции, а классическая мутация заменена мультипликативной с самонастраивающимся шагом. В статье разбираем три ключевые идеи, реализуем алгоритм на MQL5 во фреймворке C_AO и проверяем его на стандартном стенде и античитер-тесте — где BOA вплотную приближается к порогу топ-45, но не входит в рейтинг.


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (Окончание)
В статье завершается построение фреймворка MDL и его интеграция в среду MQL5/OpenCL. Реализован объект верхнего уровня, объединяющий признаки, сценарии и задачи в единый вычислительный процесс. Проведено тестирование на исторических данных, показавшее устойчивую работу модели и её способность адаптироваться к изменяющимся рыночным условиям.


Как заменить WebSocket EA на TradeMux REST в MetaTrader 5
Статья продолжает серию об AI Hedge Fund и снимает три ограничения v4: репутации аналитиков теперь персистентны в SQLite, EA выведен из критического пути исполнения, а сигналы совета пятнадцати рассылаются на несколько брокеров через TradeMux REST API. Логика совета и риск-менеджмента не менялась: Python получает данные через MetaTrader 5 SDK и исполняет ордера напрямую. Результат — устойчивость к перезапускам и масштабирование на несколько терминалов.

Архитектура системы машинного обучения в MetaTrader 5 (Часть 1): Утечка данных и исправление меток времени
Прежде чем мы сможем даже начать использовать машинное обучение в нашей торговле на MetaTrader 5, крайне важно разобраться с одной из самых недооцененных ловушек — утечкой данных. Эта статья раскрывает, как утечка данных, в частности ловушка с метками времени в MetaTrader 5, может исказить производительность нашей модели и привести к ненадежным торговым сигналам. Углубляясь в механику этой проблемы и предлагая стратегии ее предотвращения, мы прокладываем путь к созданию надежных моделей машинного обучения, которые будут давать достоверные прогнозы в условиях реальной торговли.

Машинное обучение и Data Science (Часть 40): Использование уровней Фибоначчи в данных машинного обучения
Уровни коррекции Фибоначчи — популярный инструмент в техническом анализе. Их используют для определения потенциальных зон разворота. В этой статье мы рассмотрим, как эти уровни коррекции можно преобразовать в целевые переменные для моделей машинного обучения, чтобы помочь им лучше понимать рынок.


Преодоление ограничений машинного обучения (Часть 7): Автоматический выбор стратегии
В этой статье показано, как автоматически определять потенциально прибыльные торговые стратегии с помощью MetaTrader 5. Решения "белого ящика", основанные на неконтролируемой матричной факторизации, быстрее настраиваются, лучше поддаются интерпретации и предоставляют четкие рекомендации относительно того, какие стратегии следует сохранить. Решения "черного ящика", хотя и требуют больше времени, лучше подходят для сложных рыночных условий, которые подходы "белого ящика" могут не учитывать. Присоединяйтесь к нашему обсуждению того, как наши торговые стратегии могут помочь нам тщательно подбирать прибыльные стратегии при любых обстоятельствах.