Artigos sobre aprendizado de máquina na negociação

Criação de robôs de negociação baseados em IA: integração nativa com Python, matrizes e vetores, bibliotecas matemáticas e estatísticas e muito mais.
Descubra como usar o aprendizado de máquina no trading. Neurônios, perceptrons, redes convolutivas e recorrentes, modelos preditivos - comece com o básico e aprenda a desenvolver sua própria IA. Você aprenderá como treinar e aplicar redes neurais à negociação algorítmica nos mercados financeiros.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Redes neurais em trading: Transformer contrativo de padrões (Conclusão)
No último artigo da série, analisamos o framework Atom-Motif Contrastive Transformer (AMCT), que utiliza aprendizado contrastivo para identificar padrões-chave em todos os níveis, desde os elementos básicos até estruturas complexas. Neste artigo, continuamos a implementar as abordagens do AMCT com recursos do MQL5.

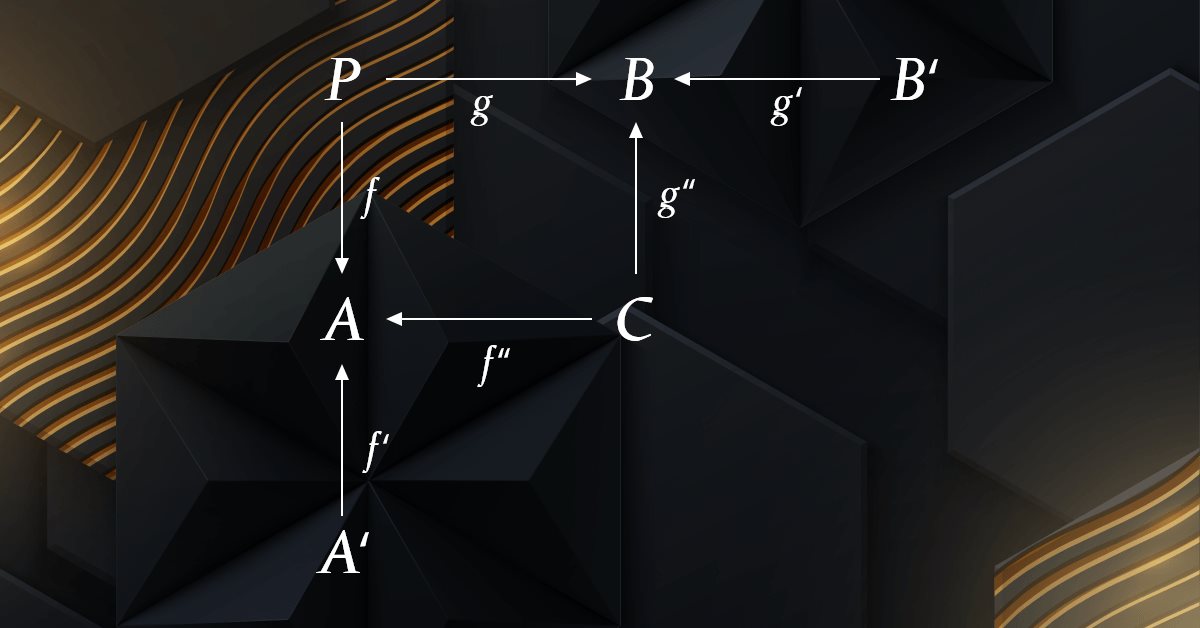
Teoria das Categorias em MQL5 (Parte 4): Intervalos, experimentos e composições
A teoria das categorias representa um segmento diversificado e em constante expansão da matemática, que até agora está relativamente pouco explorado na comunidade MQL5. Esta série de artigos tem como objetivo descrever alguns de seus conceitos a fim de criar uma biblioteca aberta e utilizar ainda mais essa seção notável na criação de estratégias de negociação.


Otimização com Jogo do Caos — Chaos Game Optimization (CGO)
Apresentamos o novo algoritmo meta-heurístico Chaos Game Optimization (CGO), que demonstra capacidade única de manter alta eficiência em tarefas de grande dimensionalidade. Ao contrário da maioria dos algoritmos de otimização, o CGO não apenas não perde desempenho, como também às vezes melhora sua performance quando a complexidade do problema aumenta, o que constitui sua principal característica.


Redes neurais no trading: Dupla clusterização de séries temporais (DUET)
O framework DUET propõe uma abordagem inovadora para a análise de séries temporais, combinando clusterização temporal e de canais para identificar padrões ocultos nos dados analisados. Isso permite adaptar os modelos às mudanças ao longo do tempo e aumentar a precisão das previsões por meio da eliminação de ruídos.


Redes neurais em trading: Segmentação guiada (Conclusão)
Damos continuidade ao trabalho iniciado no artigo anterior sobre a construção do framework RefMask3D utilizando MQL5. Esse framework foi desenvolvido para um estudo aprofundado da interação multimodal e da análise de características em nuvens de pontos, com posterior identificação do objeto-alvo com base em uma descrição fornecida em linguagem natural.

Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 11): Paredes numéricas
As paredes numéricas (Number Walls) são uma variante do registrador de deslocamento com realimentação linear (Linear Shift Back Registers), que avalia previamente sequências para previsibilidade verificando a convergência. Vamos ver como essas ideias podem ser usadas no MQL5.

Colmeia artificial de abelhas (ABHA): Testes e resultados
Neste artigo, continuaremos o estudo do algoritmo de colmeia de abelhas ABHA, aprofundando-nos na escrita de código e analisando os métodos restantes. Lembremos que cada abelha no modelo é apresentada como um agente individual, cujo comportamento depende de informações internas e externas, bem como de seu estado motivacional. Realizaremos testes do algoritmo em diferentes funções e apresentaremos os resultados em uma tabela de classificação.


Redes neurais em trading: Análise da situação do mercado usando o transformador de padrões
Ao analisarmos a situação do mercado com nossos modelos, o elemento-chave é a vela. No entanto, sabe-se há muito tempo que os padrões de velas podem ajudar a prever movimentos futuros de preço. Neste artigo, apresentaremos um método que permite integrar essas duas abordagens.


Visão computacional para trading (Parte 2): complexificando a arquitetura até a análise 2D de imagens RGB
Visão computacional para trading, como funciona e como é desenvolvida passo a passo. Criamos um algoritmo de reconhecimento de imagens RGB de gráficos de preços com um mecanismo de atenção e uma camada LSTM bidirecional. Como resultado, obtemos um modelo funcional de previsão do preço do euro-dólar com precisão de até 55% no conjunto de validação.


O Método de Agrupamento para Manipulação de Dados: Implementando o Algoritmo Iterativo Multicamadas em MQL5
Neste artigo, descrevemos a implementação do Algoritmo Iterativo Multicamadas do Método de Agrupamento para Manipulação de Dados em MQL5.

Seleção de características passo a passo em MQL5
Neste artigo, apresentamos uma versão modificada da seleção de características passo a passo, implementada em MQL5. Essa abordagem é baseada nas técnicas descritas em Modern Data Mining Algorithms in C++ and CUDA C de Timothy Masters.


Redes neurais em trading: Identificação de anomalias no domínio da frequência (CATCH)
O framework CATCH combina a transformada de Fourier e o patching de frequência para a identificação precisa de anomalias de mercado, inacessíveis aos métodos tradicionais. Neste trabalho, examinaremos como essa abordagem revela padrões ocultos nos dados financeiros.


Redes neurais em trading: Hierarquia de habilidades para comportamento adaptativo de agentes (Conclusão)
O artigo analisa a implementação prática do framework HiSSD em tarefas de trading algorítmico. É mostrado como a hierarquia de habilidades e a arquitetura adaptativa podem ser utilizadas para desenvolver estratégias de negociação robustas.

Otimização de recifes de coral — Coral Reefs Optimization (CRO)
Neste artigo é apresentada uma análise abrangente do algoritmo de otimização de recifes de coral (CRO), um método meta-heurístico inspirado nos processos biológicos de formação e desenvolvimento de recifes de coral. Ele modela aspectos-chave da evolução dos corais: reprodução externa e interna, fixação de larvas, reprodução assexuada e competição por espaço limitado no recife. É dada atenção especial à versão aprimorada do algoritmo.

Redes neurais em trading: Injeção de informação global em canais independentes (InjectTST)
A maioria dos métodos modernos de previsão de séries temporais multimodais utiliza a abordagem de canais independentes, ignorando a dependência natural entre os diferentes canais de uma série temporal. Para melhorar a eficiência dos modelos, é fundamental utilizar equilibradamente duas abordagens: canais independentes e mistos.


Sistemas neurossimbólicos no algotrading: Unindo regras simbólicas e redes neurais
Este artigo fala sobre a experiência de desenvolver um sistema de negociação híbrido que combina análise técnica clássica com redes neurais. O autor destrincha a arquitetura do sistema, desde a análise básica de padrões e estrutura da rede neural até os mecanismos de tomada de decisão, compartilhando código real e observações práticas.

Ciência de dados e aprendizado de máquina (Parte 44): Previsão de séries OHLC no Forex pelo método de autorregressão vetorial (VAR)
Neste material, veremos como os modelos de autorregressão vetorial (VAR) podem prever séries temporais de valores OHLC (preço de abertura, máxima, mínima e preço de fechamento) no Forex. Falaremos sobre como implementar modelos VAR, treiná-los e gerar previsões em tempo real no MetaTrader 5, analisando movimentos interdependentes das taxas de câmbio para obter melhores resultados no trading.


Algoritmo do mercado acionário: Exchange Market Algorithm (EMA)
O artigo é dedicado a uma análise detalhada do algoritmo Exchange Market Algorithm (EMA), inspirado no comportamento de traders no mercado acionário. O algoritmo modela o processo de negociação de ações, em que participantes do mercado com diferentes níveis de sucesso aplicam estratégias variadas para maximizar o lucro.

Reimaginando Estratégias Clássicas (Parte VI): Análise de Múltiplos Tempos Gráficos
Nesta série de artigos, revisitamos estratégias clássicas para ver se podemos melhorá-las usando IA. No artigo de hoje, vamos examinar a popular estratégia de análise de múltiplos tempos gráficos para avaliar se a estratégia seria aprimorada com IA.

Redes neurais em trading: Transformer para nuvens de pontos (Pointformer)
Neste artigo, falaremos sobre os algoritmos que utilizam métodos de atenção para resolver tarefas de detecção de objetos em nuvens de pontos. A detecção de objetos em nuvens de pontos é de grande importância para diversas aplicações práticas.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 45): Aprendizado por Reforço com Monte-Carlo
Monte-Carlo é o quarto algoritmo diferente em aprendizado por reforço que estamos considerando com o objetivo de explorar sua implementação em Expert Advisors montados pelo wizard. Embora ancorado em amostragem aleatória, ele apresenta vastas formas de simulação que podemos explorar.


Redes neurais de maneira fácil (Parte 78): Detecção de objetos baseada em Transformador (DFFT)
Neste artigo, proponho olhar a questão da construção de uma estratégia de trading de outra perspectiva. Em vez de prever o movimento futuro dos preços, tentaremos construir um sistema de trading baseado na análise de dados históricos.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 20): Regressão Simbólica
A Regressão Simbólica é uma forma de regressão que começa com poucas ou nenhuma suposição sobre qual seria o modelo subjacente que mapeia os conjuntos de dados em estudo. Embora possa ser implementada por Métodos Bayesianos ou Redes Neurais, analisamos como uma implementação com Algoritmos Genéticos pode ajudar a personalizar uma classe de sinal especialista utilizável no MQL5 Wizard.


Optimização por nuvens atmosféricas — Atmosphere Clouds Model Optimization (ACMO): Prática
Neste artigo, continuaremos a explorar a implementação do algoritmo ACMO (Atmospheric Cloud Model Optimization). Em particular, discutiremos dois aspectos-chave: o movimento das nuvens para regiões de baixa pressão e a modelagem do processo de chuva, incluindo a inicialização das gotas e sua distribuição entre as nuvens. Analisaremos também outros métodos importantes para a gestão do estado das nuvens e para garantir sua interação com o ambiente.

Redes neurais em trading: Sistema multiagente com validação conceitual (FinCon)
Apresentamos o framework FinCon, que é um sistema multiagente baseado em grandes modelos de linguagem (LLM). O framework utiliza reforço verbal conceitual para melhorar a tomada de decisões e o gerenciamento de riscos, permitindo realizar diversas tarefas financeiras de forma eficiente.


Redes neurais em trading: Pipeline inteligente de previsões (Time-MoE)
Propomos conhecer o framework moderno Time-MoE, adaptado para tarefas de previsão de séries temporais. No artigo, implementaremos passo a passo os principais componentes da arquitetura, acompanhando-os com explicações e exemplos práticos. Essa abordagem permitirá não apenas compreender os princípios de funcionamento do modelo, mas também aplicá-los em tarefas reais de trading.


Otimização baseada em biogeografia — Biogeography-Based Optimization (BBO)
A otimização baseada em biogeografia (BBO) é um método elegante de otimização global inspirado nos processos naturais de migração de espécies entre ilhas de arquipélagos. A ideia por trás do algoritmo é simples, porém poderosa: soluções de alta qualidade compartilham ativamente suas características, enquanto soluções de baixa qualidade adotam novas características, criando um fluxo natural de informação das melhores soluções para as piores. Um operador adaptativo de mutação exclusivo garante um excelente equilíbrio entre diversificação e intensificação, e o BBO demonstra alta eficiência em diversas tarefas.


Rede neural quântica em MQL5 (Parte I): Criando um arquivo de inclusão
O artigo apresenta uma nova abordagem para criar sistemas de trading com base em princípios quânticos e inteligência artificial. O autor descreve o desenvolvimento de uma rede neural única, que vai além do aprendizado de máquina clássico, unindo a mecânica quântica às arquiteturas modernas de IA.

Aplicação de regras associativas para análise de dados no Forex
Como aplicar as regras preditivas de análise de dados do varejo de supermercados ao mercado real de Forex? Como as compras de biscoitos, leite e pão estão relacionadas às transações na bolsa? Este artigo explora uma abordagem inovadora para o trading algorítmico, baseada no uso de regras associativas.


Análise quantitativa de tendências: coletando estatísticas em Python
O que é a análise quantitativa de tendências no mercado Forex. Coletando estatísticas sobre as tendências, sua magnitude e distribuição no par de moedas EURUSD. Como a análise quantitativa de tendências ajuda a criar um EA lucrativo.


Rede neural na prática: Surgimento de C_Neuron
O artigo mostra como encapsular um neurônio em MQL5 usando a classe C_Neuron, com pesos, viés e quantidade de entradas definida por parâmetro. Detalhamos o cálculo do custo por mínimo quadrado e a organização dos dados de treino em arrays. Como resultado, torna-se simples alterar entradas e repetir experimentos sem modificar a implementação.


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 10): RBM não convencional
As máquinas de Boltzmann restritas (Restrictive Boltzmann Machines, RBM) são, em um nível básico, uma rede neural de duas camadas capaz de realizar classificação não supervisionada através da redução de dimensionalidade. Vamos usar seus princípios básicos e ver o que acontece se a desenharmos e a treinarmos de forma não convencional. Será que conseguiremos obter um filtro de sinais útil?


Redes neurais em trading: Treinamento multitarefa baseado no modelo ResNeXt (Conclusão)
Seguimos com a exploração do framework de aprendizado multitarefa baseado na arquitetura ResNeXt, que se destaca pela modularidade, alta eficiência computacional e pela capacidade de identificar padrões estáveis nos dados. O uso de um codificador único e de "cabeças" especializadas reduz o risco de overfitting do modelo e aumenta a qualidade das previsões.


Mineração de dados dos balanços dos bancos centrais e obtenção de um panorama da liquidez global
A mineração de dados dos balanços dos bancos centrais permite obter um panorama da liquidez global do mercado Forex e das principais moedas. Nós unificamos dados do Fed, do BCE, do BOJ e do PBoC em um índice composto e aplicamos aprendizado de máquina para identificar padrões ocultos. Essa abordagem transforma um fluxo bruto de dados em sinais reais de trading, conectando a análise fundamentalista e a análise técnica.


Introdução à diversificação (en. diversification) de estruturas fractais de mercado com o auxílio de machine learning
No presente artigo é feita uma tentativa de examinar séries temporais financeiras sob a perspectiva de estruturas fractais autossimilares. Como temos muitas analogias que confirmam a possibilidade de considerar as cotações de mercado como fractais autossimilares, podemos formar uma compreensão sobre os horizontes de previsão dessas estruturas.


Técnicas do MQL5 Wizard que você deve conhecer (Parte 22): GANs Condicionais
Redes Generativas Adversariais são uma combinação de Redes Neurais que treinam entre si para obter resultados mais precisos. Adotamos o tipo condicional dessas redes ao buscarmos uma possível aplicação na previsão de séries temporais financeiras dentro de uma Classe de Sinais de Expert.

Redes neurais de maneira fácil (Parte 69): restrição de política comportamental com base na densidade de dados off-line (SPOT)
No aprendizado off-line, utilizamos um conjunto de dados fixo, e isso não abrange toda a variedade do ambiente. Durante o processo de treinamento, nosso Agente pode gerar ações fora desse conjunto. Sem feedback do ambiente, a precisão dessas ações é duvidosa. Manter a política do Agente dentro do conjunto de treinamento se torna importante para confiar nos resultados. Vamos falar mais sobre isso aqui neste artigo.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 18): Pesquisa de Arquitetura Neural com Vetores Próprios
Pesquisa de Arquitetura Neural, uma abordagem automatizada para determinar as configurações ideais de uma rede neural, pode ser um diferencial ao enfrentar muitas opções e grandes conjuntos de dados de teste. Examinamos como, quando emparelhado com Vetores Próprios, esse processo pode se tornar ainda mais eficiente.

Otimização por herança sanguínea — Blood Inheritance Optimization (BIO)
Apresento a vocês meu novo algoritmo populacional de otimização BIO (Blood Inheritance Optimization), inspirado no sistema de herança dos tipos sanguíneos humanos. Neste algoritmo, cada solução possui seu próprio "tipo sanguíneo", que define a forma de sua evolução. Assim como na natureza, o tipo sanguíneo de uma criança é herdado segundo regras específicas, no BIO as novas soluções recebem suas características através de um sistema de herança e mutações.

Algoritmo do Restaurateur de Sucesso — Successful Restaurateur Algorithm (SRA)
O Algoritmo do Restaurateur de Sucesso (SRA) é um método inovador de otimização inspirado nos princípios de gestão de um restaurante. Ao contrário das abordagens tradicionais, o SRA não descarta as soluções mais fracas, mas as melhora, combinando-as com elementos das soluções de maior sucesso. O algoritmo apresenta resultados competitivos e traz uma nova perspectiva sobre como equilibrar a diversificação e a intensificação em problemas de otimização.