Artigos sobre análise de dados e estatísticas na MQL5

Muitos traders apreciam artigos sobre modelos matemáticos e teoria das probabilidades. Afinal de contas, a matemática é a base dos indicadores técnicos, e o conhecimento em estatística é necessário para analisar os resultados das operações e desenvolver estratégias.
Leia sobre lógica fuzzy, filtros digitais, perfil do mercado, mapas de Kohonen, redes neurais e muitas outras ferramentas que podem ser usadas para negociação.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Criando um Painel Administrativo de Trading em MQL5 (Parte X): Interface baseada em recursos externos
Hoje, estamos aproveitando as capacidades do MQL5 para utilizar recursos externos — como imagens no formato BMP — a fim de criar uma interface inicial com estilo exclusivo para o Painel de Administração de Negociações. A estratégia apresentada aqui é especialmente útil quando precisamos agrupar diversos recursos, incluindo imagens, sons e outros elementos, facilitando sua distribuição. Ao longo deste artigo, veremos como implementar esses recursos para criar uma interface moderna e visualmente atraente para nosso EA New_Admin_Panel.

Desenvolvimento de ferramentas para análise de Price Action (Parte 24): Ferramenta de análise quantitativa de Price Action
Os padrões de candles fornecem informações valiosas sobre possíveis movimentos do mercado. Alguns candles sinalizam a continuação da tendência atual, enquanto outros antecipam uma reversão, dependendo de onde se formam na estrutura do movimento do preço. Neste artigo, apresentamos um EA que identifica automaticamente quatro padrões de candles importantes. Nas seções a seguir, você verá como essa ferramenta pode aprimorar sua análise de Price Action.

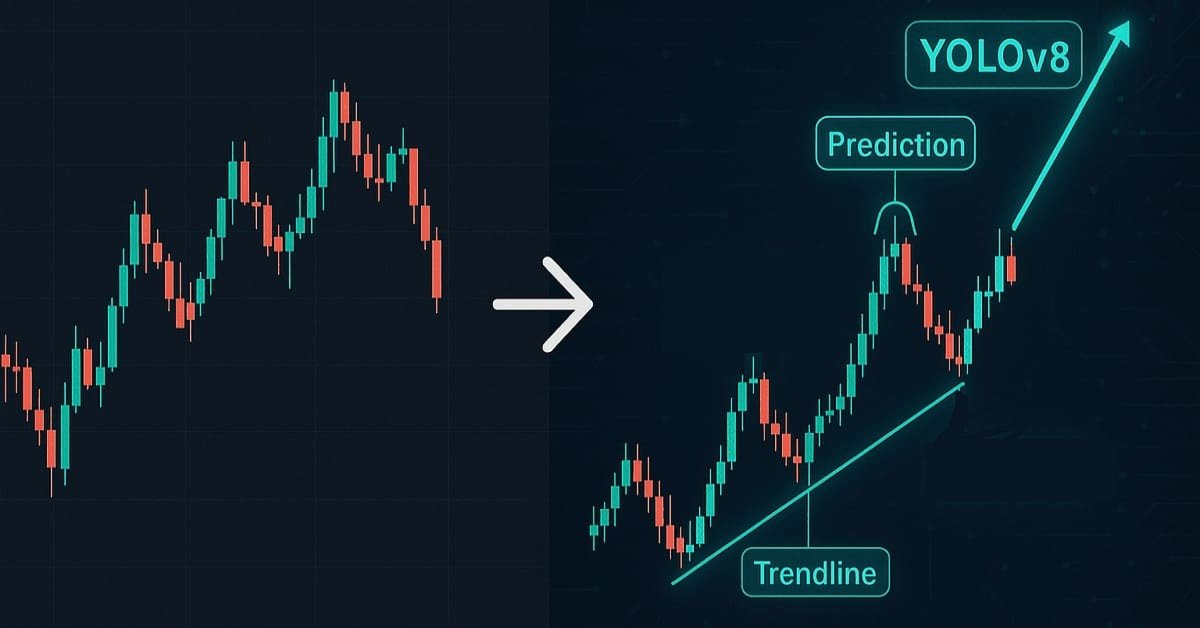
Machine Learning e Data Science (Parte 41): YOLOv8v para detectar padrões nos mercados Forex e de ações
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.

Desenvolvimento de ferramentas para análise de Price Action (Parte 23): Indicador de força das moedas
Você sabe o que realmente determina a direção de um par de moedas? A força de cada moeda individualmente. Neste artigo, vamos medir a força de uma moeda analisando todos os pares dos quais ela faz parte. Isso permitirá prever o movimento desses pares com base na força relativa das moedas que os compõem. Continue lendo para saber mais.

Machine Learning e Data Science (Parte 40): Uso dos níveis de Fibonacci em dados para machine learning
Os níveis de retração de Fibonacci são uma ferramenta popular na análise técnica. Eles são usados para identificar possíveis zonas de reversão. Neste artigo, veremos como esses níveis de retração podem ser transformados em variáveis-alvo para modelos de machine learning, ajudando-os a compreender melhor o mercado.

Machine Learning e Data Science (Parte 39): Testando a combinação de notícias com IA
As notícias exercem uma influência significativa sobre os mercados financeiros, principalmente quando se trata de divulgações importantes, como os dados de emprego no setor não agrícola (Non-Farm Payrolls, NFP). Já vimos várias vezes como uma única manchete pode provocar oscilações bruscas nos preços. Neste artigo, analisaremos em detalhes a combinação entre notícias e os recursos da inteligência artificial.

Desenvolvimento de ferramentas para análise de Price Action (Parte 22): Painel de correlação
Esta ferramenta consiste em um painel de correlações que calcula e exibe, em tempo real, os coeficientes de correlação de vários pares de moedas. Ao mostrar como os pares se movimentam em relação uns aos outros, a ferramenta acrescenta um contexto importante à análise de Price Action e ajuda a compreender melhor as relações entre diferentes mercados. Vamos analisar seus recursos e possíveis aplicações.

Criação de um painel administrativo de trading em MQL5 (Parte XI): Interface moderna de mensagens na plataforma (I)
Hoje vamos aprimorar a interface de troca de mensagens do painel de comunicação e alinhá-la aos padrões dos aplicativos modernos de comunicação de alto desempenho. Para isso, atualizaremos a classe CommunicationsDialog. Analisaremos todas essas alterações em detalhes e também definiremos os próximos passos para a evolução das interfaces dos nossos programas em MQL5.


Machine Learning e Data Science (Parte 38): Aplicação de Transfer Learning nos mercados de câmbio
Os avanços em inteligência artificial que vemos nas notícias, do ChatGPT aos veículos autônomos, não surgem de modelos isolados, mas do conhecimento acumulado e transferido entre diferentes modelos ou domínios mais amplos. Agora, essa mesma abordagem de "treinar uma vez, aplicar em qualquer lugar" pode ser usada para aprimorar nossos modelos de IA voltados à negociação algorítmica. Neste artigo, veremos como aproveitar dados obtidos de diferentes instrumentos para melhorar as previsões por meio de Transfer Learning.

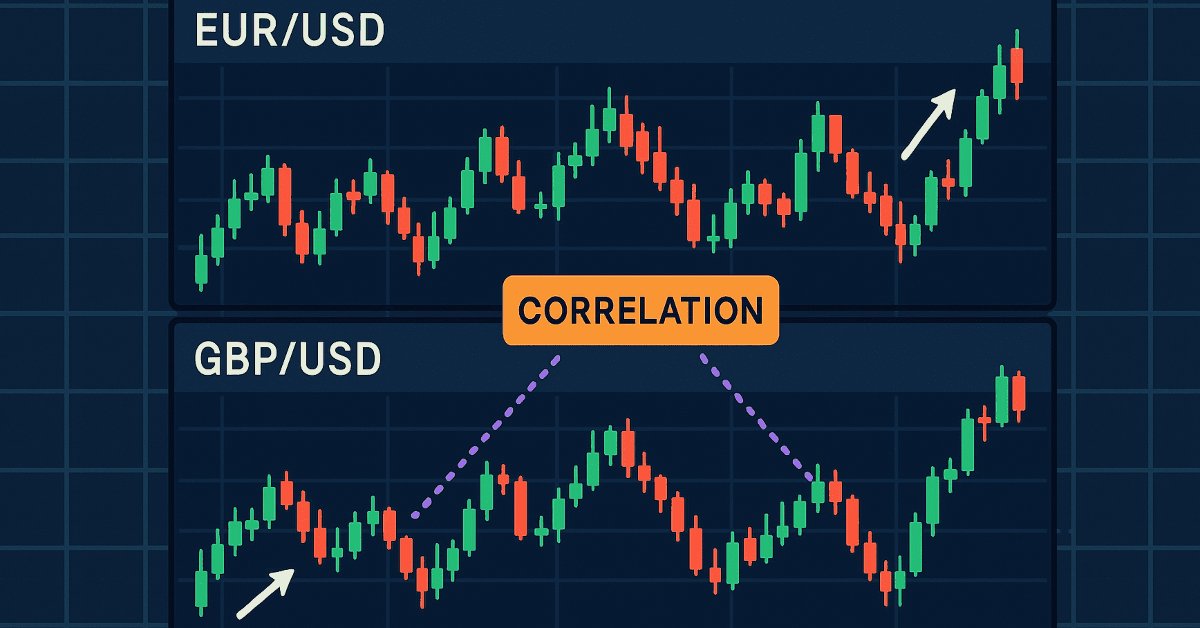
Desenvolvimento do Kit de Ferramentas de Análise de Price Action (Parte 20): Fluxo Externo (IV) — Correlation Pathfinder
O Correlation Pathfinder oferece uma nova abordagem para compreender a dinâmica dos pares de moedas como parte da Série de Desenvolvimento do Kit de Ferramentas de Análise de Price Action. Essa ferramenta automatiza a coleta e a análise de dados, fornecendo insights sobre como pares como EUR/USD e GBP/USD interagem. Aprimore sua estratégia de trading com informações práticas e em tempo real que ajudam você a gerenciar riscos e identificar oportunidades com mais eficiência.


Integração rápida de um grande modelo de linguagem com o MetaTrader 5 (Parte I): Criando o modelo
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.


Equipe de agentes de IA com rotação baseada no lucro: a evolução de um sistema de trading vivo em MQL5
Gestão financeira como ecossistema: sete traders de IA, cada um com personalidade e estratégia próprias, em vez de um único algoritmo. Eles competem pelo capital, aprendem com os erros e tomam decisões em conjunto. O artigo apresenta os princípios de funcionamento do sistema Modern RL Trader, no qual o código é dotado de consciência e emoções, dando origem a uma inteligência de trading viva e em constante evolução.


Sistema de autoaprendizado por reforço para trading algorítmico em MQL5
Neste artigo, desenvolvemos um sistema multiagente de aprendizado de máquina para trading algorítmico no MetaTrader 5 com base em aprendizado por reforço. O sistema possui uma arquitetura de três níveis: os neurônios de memória armazenam a experiência, os agentes tomam decisões de forma independente e a inteligência coletiva combina essas decisões por meio de votação ponderada. O sistema se aperfeiçoa continuamente por meio de Q-learning, pruning de neurônios ineficientes e redução evolutiva do nível de exploração.


Métodos de amostragem MCMC: algoritmo de amostragem por fatias (Slice Sampling)
Neste artigo, estudamos o método de amostragem por fatias (slice sampling), um algoritmo MCMC adaptativo que ajusta automaticamente os parâmetros de amostragem. Sua eficiência é demonstrada em modelos bayesianos de regressão linear e logística, e os resultados são comparados com métodos frequentistas clássicos.


Métodos de amostragem MCMC - Algoritmo de Metropolis-Hastings
O algoritmo de Metropolis-Hastings é um método fundamental de Monte Carlo via cadeias de Markov (MCMC), amplamente utilizado para aproximar distribuições a posteriori na inferência bayesiana. O artigo apresenta os fundamentos teóricos do algoritmo, a implementação da classe MHSampler em MQL5 e exemplos de aplicação com análise das amostras obtidas.


Algoritmo de estrutura cristalina, Crystal Structure Algorithm (CryStAl)
O artigo apresenta duas versões do Algoritmo de Estrutura Cristalina: a original e a modificada. O Crystal Structure Algorithm (CryStAl), publicado em 2021 e inspirado na física das estruturas cristalinas, foi apresentado como uma meta-heurística parameter-free para otimização global. No entanto, os testes revelaram um problema crítico no algoritmo. O artigo também apresenta a versão modificada CryStAlm, que corrige as principais deficiências da versão original.


Análise da influência dos ciclos solares e lunares sobre os preços das moedas
E se os ciclos lunares e os padrões sazonais influenciarem os mercados cambiais? Este artigo mostra como traduzir conceitos astrológicos para a linguagem da matemática e do machine learning. Criei um sistema em Python com 88 atributos baseados em ciclos astronômicos, treinei o CatBoost com 15 anos de dados do EUR/USD e obtive resultados intrigantes. O código é aberto, os métodos podem ser verificados e as conclusões são inesperadas: a sabedoria antiga encontra o gradient boosting.


Algoritmo de sistema artificial de circulação coronariana (Artificial Coronary Circulation System, ACCS)
Algoritmo meta-heurístico que simula o crescimento das artérias coronárias do coração humano para resolver problemas de otimização. Utiliza os princípios da angiogênese (crescimento de novos vasos), da bifurcação (ramificação) e da poda de ramos fracos para buscar soluções ótimas em um espaço multidimensional. Os testes de sua eficiência em uma ampla variedade de problemas produziram resultados inesperados.


Mapas auto-organizáveis de Kohonen em um EA MQL5
Os mapas auto-organizáveis de Kohonen transformam o caos dos dados de mercado em um mapa bidimensional estruturado, no qual padrões semelhantes são agrupados. Este artigo apresenta uma implementação completa de SOM em um EA MQL5, com quatrocentos neurônios e treinamento contínuo. Analisamos o algoritmo de busca pela Best Matching Unit, a atualização dos pesos com uma função gaussiana de vizinhança, a integração com efeitos quânticos e a geração de sinais de trading. O código é aberto, a matemática é clara e os resultados podem ser verificados.


Algoritmo dos Macacos-Azuis — Blue Monkey (BM) Algorithm
O artigo apresenta uma implementação do algoritmo meta-heurístico Blue Monkey, baseado na modelagem do comportamento social dos macacos-azuis. São abordados os principais mecanismos do algoritmo: a estrutura da população em grupos, a orientação pelos líderes locais e a renovação geracional por meio da substituição dos piores indivíduos adultos pelos melhores filhotes, além da análise dos resultados dos testes.


Desenvolvendo uma Estratégia de Pullback: Validação
A etapa de validação de um pullback avança com inclinação das EMAs, limites mínimo e máximo de distância por ATR, janela flexível do gatilho ATR e Walk-Forward Efficiency. As baterias comparam componentes e medem continuidade fora da amostra, dependência exclusiva da gestão. O resultado destaca plataformas paramétricas e critérios práticos para selecionar candidatos e evitar sobreajuste.


Criação de um robô market-neutral probabilístico com base na distribuição dos retornos
Uma estratégia de trading market-neutral baseada na distribuição empírica dos retornos oferece uma alternativa aos métodos clássicos de análise técnica, substituindo a previsão da direção do preço pelo posicionamento estatístico de ordens em níveis com determinada probabilidade de serem atingidos. O artigo analisa em detalhes o formalismo matemático usado no cálculo de percentis, os algoritmos de ponderação do volume das posições de acordo com a probabilidade de execução e os mecanismos de adaptação às mudanças nas condições de mercado por meio da expiração da grade. Também é apresentada uma implementação completa em MQL5.


Previsão da distribuição condicional com uma MLP
Neste artigo, analisaremos um modelo de regressão baseado em MLP que prevê não apenas a esperança matemática condicional, mas também a variância condicional. Em outras palavras, treinaremos nossa rede para prever toda a distribuição dos preços futuros com base em um vetor de atributos de entrada. Para isso, porém, precisaremos implementar nossa própria função de perda.


Algoritmo do Bisão: Bison Algorithm (BIA)
O novo método de otimização Bison Algorithm (BIA) combina duas estratégias inspiradas no comportamento dos bisões para resolver problemas contínuos com uma única função objetivo. O BIA se baseia em dois princípios fundamentais observados no comportamento dos bisões: a capacidade de deslocamento dinâmico e a estratégia defensiva.


Equação simbólica para prever o preço com SymPy
O artigo apresenta uma abordagem interessante para o trading algorítmico, baseada em equações matemáticas simbólicas, em vez das tradicionais "caixas-pretas" do machine learning. O autor mostra como transformar redes neurais pouco transparentes em fórmulas matemáticas legíveis usando a biblioteca SymPy e regressão polinomial, o que permite compreender por completo a lógica por trás das decisões de trading. A abordagem combina o poder computacional do ML com a transparência dos métodos clássicos, permitindo que o trader analise, ajuste e adapte os modelos em tempo real.


Modificação do algoritmo de otimização Dingo: Dingo Optimization Algorithm M (DOAm)
A modificação do algoritmo Dingo proposta pelo autor e apresentada neste artigo elevou consideravelmente o patamar na busca pelo melhor algoritmo de otimização. Será que ainda é possível alcançar resultados superiores?


Desenvolvendo uma Estratégia de Pullback: Construção do Modelo Base
Este artigo apresenta a evolução de um EA de pullback em MQL5, desde a definição do regime por EMA até a identificação da retração e a confirmação do gatilho. São abordados a otimização integrada ao MetaTrader 5, o stop ajustado ao tick size, o filtro de distância por ATR e a gestão com breakeven e trailing, priorizando platôs paramétricos, controle dos graus de liberdade e redução do risco de overfitting.


Robô de trading multithreaded com machine learning: da concepção à concretização
O artigo apresenta o desenvolvimento passo a passo de um robô de trading multithreaded com machine learning com Python e MetaTrader 5. O texto analisa a arquitetura do sistema, da coleta de dados e criação de indicadores técnicos ao treinamento de modelos XGBoost com gestão de risco no nível do portfólio. Também detalha a implementação de data augmentation, a clusterização de atributos por meio de Gaussian Mixture Models e a coordenação de threads para operar vários pares de moedas em paralelo.


Algoritmo de otimização do dingo - Dingo Optimization Algorithm (DOA)
O artigo apresenta um novo método metaheurístico baseado nas estratégias de caça dos dingos australianos: ataque em grupo, perseguição e busca de carniça. Vamos ver como o algoritmo de otimização do dingo (DOA) se sai em termos algorítmicos.

Arbitragem Estatística via Reversão à Média no Trading de Pares: Superando o Mercado com Matemática
Este artigo descreve os fundamentos da arbitragem estatística em nível de portfólio. Seu objetivo é facilitar a compreensão dos princípios da arbitragem estatística para leitores sem conhecimentos aprofundados em matemática e propor uma estrutura conceitual inicial. O artigo inclui um Expert Advisor funcional, algumas observações sobre seu backtest de um ano e as respectivas configurações do backtest (arquivo .ini) para a reprodução do experimento.


Trading algorítmico de arbitragem com teoria dos grafos
Neste artigo, tratamos a arbitragem triangular como um problema de busca de ciclos em um grafo orientado, no qual os vértices representam moedas e as arestas representam pares de moedas com pesos correspondentes às taxas de câmbio. Um ciclo lucrativo ocorre quando o produto dos pesos é > 1. Os algoritmos Floyd-Warshall e DFS que desenvolvemos encontram os caminhos ideais de conversão de moedas com retorno ao ponto inicial e geração de lucro.


Robô de negociação baseado em um modelo de linguagem GPT
Este artigo apresenta a implementação completa do TimeGPT, uma arquitetura especializada baseada no Transformer para a previsão de séries temporais financeiras na plataforma MetaTrader 5. Ele aborda a adaptação do mecanismo de atenção para dados financeiros, a tokenização seletiva das variações de preço, otimizações orientadas ao hardware e técnicas avançadas de treinamento. O artigo inclui resultados de testes práticos, que demonstraram uma precisão de previsão de 87% em um horizonte de 24 barras, com um tempo de treinamento de 15 minutos na CPU. É apresentado um EA pronto para uso com reajuste automático do modelo.


EA Forex baseado em rede neural N-BEATS Network
Implementação da arquitetura N-BEATS para trading Forex no MetaTrader 5 com previsão quantílica e gestão de risco adaptativa. A arquitetura foi adaptada por meio de normalização bilinear e funções de perda especializadas para dados financeiros. Testes com dados de 2025 mostraram sua incapacidade de gerar lucro, confirmando a distância entre os avanços teóricos e a eficiência prática na negociação.


EA baseado em rede neural com PatchTST
Este artigo apresenta a revolucionária arquitetura PatchTST, um transformer adaptado à análise de séries temporais financeiras que divide os dados de mercado em patches de 16 barras para um processamento mais eficiente. O texto examina detalhadamente a implementação completa de um robô de negociação em MQL5, abordando desde os fundamentos matemáticos e as estruturas de dados até a criação de um Expert Advisor pronto para uso, incluindo sistemas de gestão de risco e treinamento contínuo.


MetaTrader 5 Global Optimizer II - Validação por Walk-Forward Efficiency
Apresentamos a integração do Walk-Forward Efficiency ao fluxo do MetaTrader 5 Global Optimizer. A matéria cobre a configuração pelo wizard (janelas ISS/OSS, passo, candidatos), a marcação de parâmetros no .mq5 e a seleção a partir dos TOP sets. O resultado é um processo auditável de validação fora da amostra, com WFE%, métricas consolidadas e relatórios que ajudam a medir robustez e generalização.


Treinamento de um U-Transformer não linear nos resíduos de um modelo autorregressivo linear
O artigo apresenta um sistema híbrido inovador para previsão de taxas de câmbio, que combina um modelo autorregressivo linear com a arquitetura U-Transformer para análise dos resíduos. O sistema alterna automaticamente entre as fontes de sinais conforme a qualidade de cada uma e inclui uma lógica de negociação completa, com estratégias de averaging/pyramiding. A principal vantagem da abordagem está no fato de a rede neural ser treinada nos resíduos do modelo linear, o que simplifica a tarefa e reduz o risco de sobreajuste. A implementação foi feita integralmente em MQL5 e está pronta para uso em negociação real, com adaptação automática às mudanças nas condições de mercado.


Algoritmo de Otimização por Sonhos: Dream Optimization Algorithm (DOA)
Algoritmo populacional de otimização inspirado em um fenômeno controverso e pouco estudado: o mecanismo dos sonhos humanos. Grupos de agentes com diferentes níveis de "memória", modulação cossenoidal do movimento e uma distribuição incomum entre fases na proporção 99/1: descubra como essas características influenciam a eficiência da otimização das suas estratégias de trading.


Algoritmo do Duelista - Duelist Algorithm
E se as suas estratégias de trading pudessem aprender umas com as outras, como verdadeiros combatentes? O Duelist Algorithm é um novo método de otimização em que os parâmetros dos sistemas de trading realmente duelam entre si pelo direito de serem chamados os melhores.


Implementação do circuito quântico de Quantum Reservoir Computing (QRC)
Trata-se de uma abordagem revolucionária do aprendizado de máquina aplicado ao trading por meio da computação quântica. O artigo descreve a aplicação prática de um sistema QRC adaptativo com ajuste contínuo incremental para prever movimentos do mercado em tempo real.


Robô de trading baseado em redes neurais com arquitetura Mamba e SSM seletivo
Este artigo analisa a revolucionária arquitetura de rede neural Mamba/SSM para a previsão de séries temporais financeiras. Ele apresenta uma implementação completa em MQL5 de uma alternativa moderna ao Transformer, que possui complexidade linear O(N) em vez de quadrática O(N²). Além disso, o texto examina detalhadamente os modelos de espaço de estado seletivos, as otimizações orientadas ao hardware, as técnicas de patching e os métodos avançados de treinamento com AdamW. O artigo inclui resultados práticos de testes que mostram um aumento da precisão de 62% para 71% e uma redução do tempo de treinamento de 45 para 8 minutos. Também é apresentado um Expert Advisor pronto para uso, com treinamento automático e gestão de risco adaptativa para MetaTrader 5.