Artigos sobre aprendizado de máquina na negociação

Criação de robôs de negociação baseados em IA: integração nativa com Python, matrizes e vetores, bibliotecas matemáticas e estatísticas e muito mais.
Descubra como usar o aprendizado de máquina no trading. Neurônios, perceptrons, redes convolutivas e recorrentes, modelos preditivos - comece com o básico e aprenda a desenvolver sua própria IA. Você aprenderá como treinar e aplicar redes neurais à negociação algorítmica nos mercados financeiros.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se

Recursos do Assistente MQL5 que você precisa conhecer (Parte 76): Uso de padrões do Awesome Oscillator e canais de envelopes com aprendizado supervisionado
Dando continuidade ao nosso artigo anterior sobre a combinação do indicador Awesome Oscillator com os canais de envelopes (Envelope Channels), vamos analisar como o aprendizado supervisionado pode aprimorar essa combinação. O Awesome Oscillator e os canais de envelopes são ferramentas complementares que permitem identificar tendências e estabelecer níveis de suporte e resistência. Nossa abordagem de aprendizado supervisionado utiliza uma rede neural convolucional (CNN), que emprega um kernel de produto escalar (Dot Product Kernel) com mecanismo de atenção temporal cruzada (Cross-Time-Attention) para determinar as dimensões de seus kernels e canais. Como de costume, essa implementação é feita em um arquivo personalizado que contém a classe de sinais (signal class), que se integra ao Assistente MQL5 para criar um EA.

Machine Learning e Data Science (Parte 42): Previsão dos mercados acionários com N-BEATS em Python
N-BEATS é um modelo revolucionário de aprendizado profundo desenvolvido para a previsão de séries temporais. Ele foi criado com o objetivo de superar o desempenho dos modelos clássicos de previsão de séries temporais, como ARIMA, PROPHET, VAR, entre outros. Vamos conhecer esse modelo e explorar suas possibilidades de aplicação na previsão do mercado de ações.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 74): Uso dos padrões Ichimoku e ADX-Wilder com aprendizado supervisionado
Dando continuidade ao artigo anterior, no qual apresentamos a combinação dos indicadores Ichimoku e ADX, vamos analisar como aprimorá-la por meio do aprendizado supervisionado. O Ichimoku e o ADX se complementam na identificação de níveis de suporte e resistência e na avaliação de tendências. Nossa abordagem de aprendizado supervisionado utiliza uma rede neural com um kernel profundo de mistura espectral (Deep Spectral Mixture Kernel) para refinar as previsões obtidas a partir dessa combinação de indicadores. Como de costume, essa implementação é feita em um arquivo personalizado que contém a classe de sinais (signal class), que se integra ao Assistente MQL5 para criar um EA.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 72): Uso de padrões MACD e OBV com aprendizado supervisionado
Dando continuidade ao artigo anterior sobre a combinação dos indicadores MACD e OBV, veremos como aprimorá-la com o uso de machine learning. O MACD e o OBV são indicadores complementares que refletem, respectivamente, a tendência e o volume. Nossa abordagem de machine learning utiliza uma rede neural convolucional (convolution neural network, CNN) que emprega um kernel exponencial (Exponential kernel) para definir as dimensões de seus kernels e o número de canais ao configurar as previsões geradas por essa combinação de indicadores. Como de costume, essa implementação é feita em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar um EA.

Automatização de estratégias de trading em MQL5 (Parte 21): Aprimorando o trading baseado em redes neurais com taxas de aprendizado adaptativas
Neste artigo, vamos aprimorar uma estratégia de trading baseada em redes neurais em MQL5, utilizando uma taxa de aprendizado adaptativa (adaptive learning rate) para aumentar a precisão das previsões. Vamos desenvolver e implementar essa melhoria e, em seguida, testar seu desempenho. Ao final, apresentaremos recomendações para otimizar o trading algorítmico.

Ciência de Dados e ML (Parte 42): Previsão de Séries Temporais no Mercado Forex com ARIMA em Python
ARIMA, sigla para Modelo Autorregressivo Integrado de Médias Móveis, é um poderoso modelo estatístico tradicional de previsão de séries temporais. Com a capacidade de identificar picos e flutuações nos dados de uma série temporal, esse modelo pode prever com precisão os próximos valores. Neste artigo, vamos entender o que é o ARIMA, como funciona, como utilizá-lo para prever os próximos preços do mercado com alta precisão e muito mais.

Criação de EAs auto-otimizáveis em MQL5 (Parte 8): Análise de múltiplas estratégias (2)
Dando continuidade à nossa discussão, vamos combinar nossas duas primeiras estratégias de trading em uma estratégia de conjunto (ensemble). Apresentaremos diferentes formas de combinar várias estratégias e de gerenciar o espaço de parâmetros, permitindo uma otimização eficiente mesmo com o aumento do número de parâmetros.

Aprendizado de Máquina e Data Science (Parte 43): Identificação de padrões ocultos em indicadores com modelos de misturas gaussianas latentes (LGMM)
Você já teve a sensação de que existe algo mais por trás de um gráfico, algum padrão que ainda não conseguiu identificar? Como se houvesse um código secreto que, uma vez decifrado, permitiria saber exatamente para onde os preços estão indo? Apresento o LGMM, uma ferramenta capaz de detectar padrões ocultos no mercado. Esse modelo de aprendizado de máquina ajuda a identificar regularidades que normalmente passam despercebidas.


Repensando as estratégias clássicas (Parte 13): Atualização da estratégia de cruzamento de médias móveis (Parte 2)
Vamos tentar incorporar novas melhorias à nossa estratégia de cruzamento de médias móveis, buscando reduzir a defasagem dos sinais e aumentar sua confiabilidade por meio de análises adicionais dos dados. Como sabemos, projetar dados em um espaço multidimensional pode, em alguns casos, melhorar o desempenho dos modelos de machine learning. Vamos entender o que isso significa na prática para nós, traders, e como podemos aplicar esse princípio no terminal MetaTrader 5.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 71): Utilização de padrões MACD e OBV
O oscilador de convergência e divergência de médias móveis (Moving Average Convergence Divergence, MACD) e o indicador de volume em balanço (On-Balance Volume, OBV) formam mais uma combinação de indicadores que pode ser utilizada em um EA MQL5. Como é habitual nesta série de artigos, os dois indicadores se complementam: o MACD confirma as tendências, enquanto o OBV verifica se o comportamento do volume sustenta esses movimentos. Mais uma vez, utilizamos o Assistente MQL5 para criar padrões e avaliar o potencial dessa combinação de indicadores.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 70): Uso dos padrões SAR e RVI com uma rede neural cujos kernels crescem exponencialmente
No artigo anterior, apresentamos uma combinação dos indicadores SAR e RVI. Neste artigo, veremos como aprimorá-la com técnicas de machine learning. Juntos, o SAR e o RVI combinam informações de tendência e momentum. Nossa abordagem utiliza uma rede neural convolucional (convolutional neural network) com um kernel exponencial (Exponential kernel) para definir o tamanho dos kernels e o número de canais da rede, utilizada para aprimorar as previsões baseadas nesses dois indicadores. Como de costume, essa abordagem é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para gerar um EA.

Criação de EAs auto-otimizáveis em MQL5 (Parte 8): Análise de múltiplas estratégias
Qual é a melhor maneira de combinar diferentes estratégias para criar uma estratégia de ensemble poderosa? Vamos explorar como integrar três estratégias distintas em nosso aplicativo de negociação. Os traders costumam utilizar estratégias especializadas na abertura e no fechamento de posições, e queremos descobrir se as máquinas conseguem executar essa tarefa com melhores resultados. Para começar, vamos conhecer os recursos do testador de estratégias e os princípios da programação orientada a objetos necessários para resolver esse problema.

Técnicas do Assistente MQL5 que você deve conhecer (Parte 62): Utilizando padrões de ADX e CCI com aprendizado por reforço via TRPO
Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Damos continuidade ao ponto em que paramos no último artigo, analisando como o treinamento durante o uso e a atualização do modelo desenvolvido podem ser realizados por meio do aprendizado por reforço. Utilizaremos um algoritmo que ainda não abordamos nesta série, conhecido como Trust Region Policy Optimization (TRPO). E, como sempre, a montagem de Expert Advisors por meio do Assistente MQL5 nos permite preparar nossos modelos para testes de forma muito mais rápida, além de possibilitar sua distribuição e avaliação com diferentes tipos de sinais.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 61): Uso de padrões do ADX e CCI com aprendizado supervisionado
Os osciladores ADX e CCI são indicadores de acompanhamento de tendência e momentum que podem ser combinados no desenvolvimento de um Expert Advisor. Veremos como essa abordagem pode ser sistematizada utilizando os três principais métodos de treinamento de Machine Learning. Os Expert Advisors montados com o MQL5 Wizard nos permitem avaliar os padrões apresentados por esses dois indicadores, e começaremos analisando como o aprendizado supervisionado pode ser aplicado a esses padrões.


Data Science e ML (Parte 37): Utilizando padrões de Candlestick e IA para superar o mercado
Os padrões de candlestick ajudam os traders a compreender a psicologia do mercado e a identificar tendências nos mercados financeiros, permitindo decisões de negociação mais bem fundamentadas, que podem levar a melhores resultados. Neste artigo, exploraremos como utilizar padrões de candlestick em conjunto com modelos de IA para buscar um desempenho de negociação otimizado.

Técnicas do MQL5 Wizard que você deve conhecer (Parte 60): Aprendizado por Inferência (Wasserstein-VAE) com Padrões da Média Móvel e do Oscilador Estocástico
Concluímos nossa análise sobre o uso complementar da Média Móvel (MA) e do Oscilador Estocástico examinando o papel que o aprendizado por inferência pode desempenhar após as etapas de aprendizado supervisionado e aprendizado por reforço. Existem diversas maneiras de abordar o aprendizado por inferência nesse contexto. No entanto, nossa abordagem consiste em utilizar Variational Autoencoders (VAEs). Primeiro, exploraremos essa abordagem em Python e, em seguida, exportaremos nosso modelo treinado no formato ONNX para utilizá-lo em um Expert Advisor desenvolvido com o MQL5 Wizard no MetaTrader.


Ciência de Dados e ML (Parte 36): Lidando com Mercados Financeiros Tendenciosos
Os mercados financeiros não são perfeitamente equilibrados. Alguns mercados apresentam tendência de alta, outros apresentam tendência de baixa, enquanto outros apresentam movimento lateral, indicando incerteza quanto à direção. Quando essas informações desbalanceadas são utilizadas para treinar modelos de machine learning, elas podem gerar resultados enganosos, especialmente porque as condições do mercado mudam com frequência. Neste artigo, discutiremos diferentes maneiras de lidar com esse problema.


Criação de EAs auto-otimizáveis em MQL5 (Parte 7): Negociação simultânea com indicadores de vários períodos
Nesta série de artigos, analisamos várias maneiras de determinar o melhor período para utilizar nossos indicadores técnicos. Hoje, mostraremos como aplicar a lógica oposta, ou seja, em vez de selecionar um único período considerado o mais adequado, veremos como utilizar de forma eficiente todos os períodos disponíveis. Essa abordagem reduz a quantidade de dados descartados e oferece formas alternativas de aplicar algoritmos de machine learning, indo além da simples previsão de preços.

Repensando Estratégias Clássicas (Parte 14): Configurações de Alta Probabilidade
As configurações de alta probabilidade são bem conhecidas em nossa comunidade de trading, mas, infelizmente, não são bem definidas. Neste artigo, buscaremos encontrar uma maneira empírica e algorítmica de definir exatamente o que é uma configuração de alta probabilidade, identificá-la e explorá-la. Utilizando Gradient Boosting Trees, demonstramos como o leitor pode melhorar o desempenho de uma estratégia de trading arbitrária e comunicar melhor ao nosso computador a tarefa exata a ser executada, de maneira mais significativa e explícita.

Recursos do Assistente MQL5 que você precisa conhecer (Parte 66): Uso de padrões FrAMA e Force Index com kernel de produto escalar
O indicador FrAMA e o oscilador Force Index são ferramentas de análise de tendência e volume que podem ser usadas em conjunto no desenvolvimento de um EA. Dando continuidade ao artigo anterior, no qual apresentamos essa combinação, vamos analisar como o aprendizado de máquina pode ser aplicado a ela. Usaremos uma rede neural convolucional (convolutional neural network) que emprega um kernel de produto escalar (dot-product kernel) para gerar previsões com base nos dados de entrada desses indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.

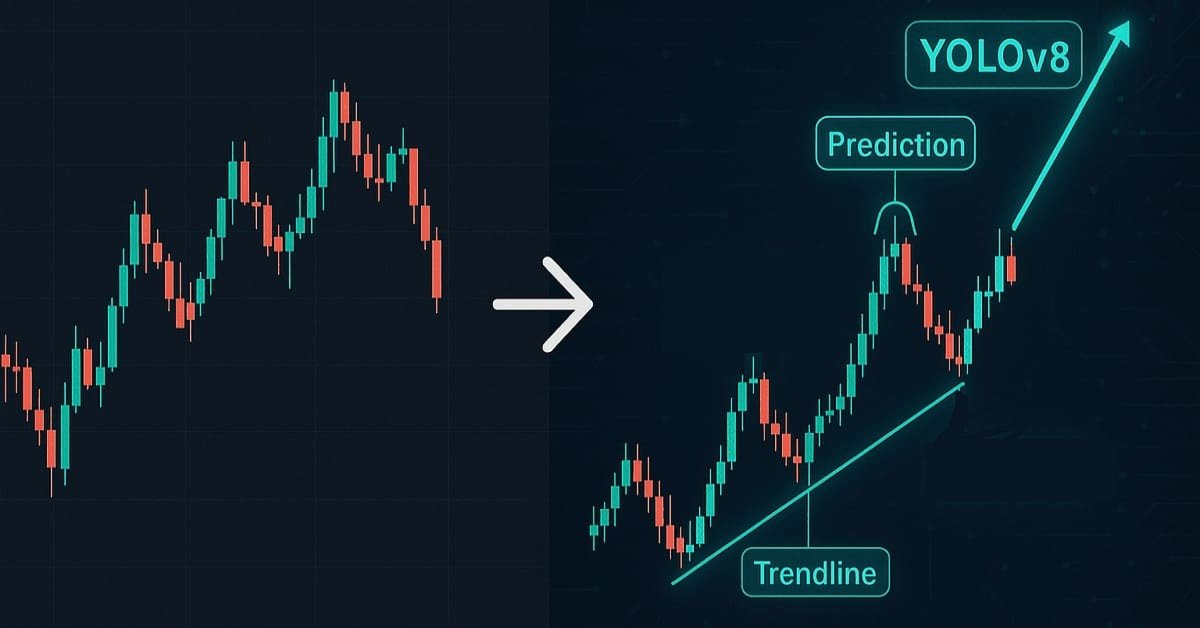
Machine Learning e Data Science (Parte 41): YOLOv8v para detectar padrões nos mercados Forex e de ações
A identificação de padrões gráficos nos mercados financeiros é uma tarefa complexa, pois exige a análise dos dados exibidos no gráfico, algo difícil de realizar em MQL5 devido às limitações relacionadas ao processamento de imagens. Neste artigo, veremos um modelo bastante interessante em Python que permite detectar padrões no gráfico com o mínimo de esforço.

Machine Learning e Data Science (Parte 40): Uso dos níveis de Fibonacci em dados para machine learning
Os níveis de retração de Fibonacci são uma ferramenta popular na análise técnica. Eles são usados para identificar possíveis zonas de reversão. Neste artigo, veremos como esses níveis de retração podem ser transformados em variáveis-alvo para modelos de machine learning, ajudando-os a compreender melhor o mercado.

Machine Learning e Data Science (Parte 39): Testando a combinação de notícias com IA
As notícias exercem uma influência significativa sobre os mercados financeiros, principalmente quando se trata de divulgações importantes, como os dados de emprego no setor não agrícola (Non-Farm Payrolls, NFP). Já vimos várias vezes como uma única manchete pode provocar oscilações bruscas nos preços. Neste artigo, analisaremos em detalhes a combinação entre notícias e os recursos da inteligência artificial.


Machine Learning e Data Science (Parte 38): Aplicação de Transfer Learning nos mercados de câmbio
Os avanços em inteligência artificial que vemos nas notícias, do ChatGPT aos veículos autônomos, não surgem de modelos isolados, mas do conhecimento acumulado e transferido entre diferentes modelos ou domínios mais amplos. Agora, essa mesma abordagem de "treinar uma vez, aplicar em qualquer lugar" pode ser usada para aprimorar nossos modelos de IA voltados à negociação algorítmica. Neste artigo, veremos como aproveitar dados obtidos de diferentes instrumentos para melhorar as previsões por meio de Transfer Learning.


Recursos do Assistente MQL5 que você precisa conhecer (Parte 64): Uso de padrões dos canais DeMarker e Envelopes com kernel de ruído branco
O oscilador DeMarker (DeMarker Oscillator) e o Envelopes são ferramentas que identificam o momentum e os níveis de suporte/resistência e podem ser combinadas no desenvolvimento de um EA. No artigo anterior, apresentamos esses dois indicadores. Agora, acrescentaremos machine learning a essa combinação. Utilizamos uma rede neural recorrente que aplica um kernel de ruído branco (white-noise kernel) para processar os sinais vetorizados desses dois indicadores. Essa lógica é implementada em um arquivo personalizado da classe de sinais (signal class), que interage com o Assistente MQL5 para criar o EA.


Redes neurais no trading: Integração da teoria do caos à previsão de séries temporais (Conclusão)
Continuamos integrando aos modelos de trading os métodos propostos pelos autores do framework Attraos. Vale lembrar que esse framework utiliza conceitos da teoria do caos para resolver tarefas de previsão de séries temporais, interpretando-as como projeções de sistemas dinâmicos caóticos multidimensionais.


Redes neurais no trading: agregação do movimento ao longo do tempo (Conclusão)
Apresentamos o framework TMA, um sistema inteligente capaz de prever a dinâmica do mercado com precisão suficiente. Neste artigo, reunimos todos os componentes em uma única arquitetura e os transformamos em um agente de trading completo, que analisa o mercado e toma decisões em tempo real.


Integração rápida de um grande modelo de linguagem com o MetaTrader 5 (Parte I): Criando o modelo
O artigo explora uma integração revolucionária entre grandes modelos de linguagem (LLM) e a plataforma de trading MetaTrader 5, na qual a AI não se limita a prever preços, mas toma decisões de negociação de forma autônoma, analisando o contexto do mercado como faria um trader experiente. O autor mostra a diferença fundamental entre os LLM e modelos clássicos de machine learning, como o CatBoost: a capacidade de metacognição e autorreflexão, que permite ao sistema aprender com os próprios erros e aprimorar sua estratégia.


Redes neurais em trading: Agregação temporal do movimento (Componentes principais)
Neste artigo, a teoria encontra a prática. Vamos implementar os principais módulos do framework TMA: MPE e MPA. É aqui que os dados passam a ganhar significado e a atenção cruzada se transforma em uma ferramenta de análise precisa da dinâmica do mercado. Menos operações redundantes, mais eficiência: mais um passo rumo ao trading inteligente de nova geração.


Equipe de agentes de IA com rotação baseada no lucro: a evolução de um sistema de trading vivo em MQL5
Gestão financeira como ecossistema: sete traders de IA, cada um com personalidade e estratégia próprias, em vez de um único algoritmo. Eles competem pelo capital, aprendem com os erros e tomam decisões em conjunto. O artigo apresenta os princípios de funcionamento do sistema Modern RL Trader, no qual o código é dotado de consciência e emoções, dando origem a uma inteligência de trading viva e em constante evolução.


Redes neurais em trading: Agregação Temporal do Movimento (TMA)
O framework TMA oferece uma nova perspectiva sobre a dinâmica do mercado, permitindo que os modelos captem não apenas o estado do mercado, mas também o próprio fluxo do tempo. Sua capacidade de extrair padrões de um fluxo contínuo de dados torna a análise mais profunda e precisa do que nos métodos clássicos. Já a adaptação recorrente transforma esse método em uma ferramenta prática para trabalhar com cotações reais.


Sistema de autoaprendizado por reforço para trading algorítmico em MQL5
Neste artigo, desenvolvemos um sistema multiagente de aprendizado de máquina para trading algorítmico no MetaTrader 5 com base em aprendizado por reforço. O sistema possui uma arquitetura de três níveis: os neurônios de memória armazenam a experiência, os agentes tomam decisões de forma independente e a inteligência coletiva combina essas decisões por meio de votação ponderada. O sistema se aperfeiçoa continuamente por meio de Q-learning, pruning de neurônios ineficientes e redução evolutiva do nível de exploração.


Redes neurais no trading: modelos de refinamento iterativo de previsões (Conclusão)
Apresentamos o framework RAFT, uma poderosa ferramenta para análise e previsão de séries temporais financeiras. Sua arquitetura flexível e otimizada proporciona precisão nas previsões, estabilidade operacional e processamento de dados mais rápido. O RAFT reduz o risco de erros e facilita o desenvolvimento de estratégias de trading eficientes.


Métodos de amostragem MCMC: algoritmo de amostragem por fatias (Slice Sampling)
Neste artigo, estudamos o método de amostragem por fatias (slice sampling), um algoritmo MCMC adaptativo que ajusta automaticamente os parâmetros de amostragem. Sua eficiência é demonstrada em modelos bayesianos de regressão linear e logística, e os resultados são comparados com métodos frequentistas clássicos.


Redes neurais em trading: modelos de refinamento iterativo de previsões (RAFT)
O framework RAFT propõe uma abordagem fundamentalmente diferente para prever a dinâmica do mercado: em vez de produzir uma previsão única, ele refina iterativamente o estado em tempo real. Ao mesmo tempo, leva em conta mudanças locais e globais, mantendo alta precisão mesmo diante de estruturas de preços complexas.


Redes neurais em trading: Percepção adaptativa da dinâmica do mercado (Conclusão)
O artigo dá continuidade à implementação das abordagens do framework STE-FlowNet, que combina processamento multithread com estruturas recorrentes para analisar dados complexos com alta precisão. Os testes realizados confirmaram sua estabilidade e flexibilidade em diferentes cenários. A arquitetura acelera os cálculos e permite modelar com maior profundidade as dependências presentes nas séries temporais. Essa abordagem abre novas possibilidades de aplicação prática no trading e na análise de mercado.


Redes neurais em trading: Modelos de refinamento iterativo de previsões (Componentes principais)
Neste artigo, exploramos a mecânica interna do framework RAFT, uma das abordagens mais precisas e elegantes para a análise de processos dinâmicos. Passo a passo, adaptamos sua ideia de refinamento iterativo às séries temporais financeiras, criando uma base sólida para o desenvolvimento do futuro modelo. O leitor fará uma imersão envolvente na arquitetura, em que cada componente tem seu próprio significado e função.


Redes neurais no trading: percepção adaptativa da dinâmica de mercado (Codificador)
O artigo apresenta uma arquitetura abrangente do codificador STE-FlowNet, que combina memória em pilha, processamento recorrente e um mecanismo de correlação para extrair dependências ocultas do mercado. O artigo mostra como esses módulos são integrados sequencialmente em uma única cadeia computacional, capaz de analisar as séries temporais sob múltiplas perspectivas.


Redes neurais no trading: Percepção adaptativa da dinâmica de mercado (STE-FlowNet)
O framework STE-FlowNet oferece uma nova perspectiva para a análise de dados financeiros, reagindo a eventos reais do mercado, e não a timeframes fixos. Sua arquitetura preserva as dependências locais e temporais, permitindo rastrear até mesmo pequenos impulsos na dinâmica dos preços.


Métodos de amostragem MCMC - Algoritmo de Metropolis-Hastings
O algoritmo de Metropolis-Hastings é um método fundamental de Monte Carlo via cadeias de Markov (MCMC), amplamente utilizado para aproximar distribuições a posteriori na inferência bayesiana. O artigo apresenta os fundamentos teóricos do algoritmo, a implementação da classe MHSampler em MQL5 e exemplos de aplicação com análise das amostras obtidas.