Artigos sobre aprendizado de máquina na negociação

Criação de robôs de negociação baseados em IA: integração nativa com Python, matrizes e vetores, bibliotecas matemáticas e estatísticas e muito mais.
Descubra como usar o aprendizado de máquina no trading. Neurônios, perceptrons, redes convolutivas e recorrentes, modelos preditivos - comece com o básico e aprenda a desenvolver sua própria IA. Você aprenderá como treinar e aplicar redes neurais à negociação algorítmica nos mercados financeiros.
Novo artigo

Você está perdendo oportunidades de negociação:
- Aplicativos de negociação gratuitos
- 8 000+ sinais para cópia
- Notícias econômicas para análise dos mercados financeiros
Registro
Login
Você concorda com a política do site e com os termos de uso
Se você não tem uma conta, por favor registre-se


Funcionalidades do assistente MQL5 que você precisa conhecer (Parte 09): Combinação de agrupamento k-médias com ondas fractais
O agrupamento k-médias é uma abordagem para agrupar pontos de dados em um processo que inicialmente se concentra na representação macro do conjunto de dados, onde são aplicados centroides de cluster criados aleatoriamente. Com o tempo, esses centroides são ajustados e escalonados para representar melhor o conjunto de dados. Este artigo examina essa abordagem de agrupamento e algumas de suas aplicações.

Redes neurais em trading: Representação linear por partes de séries temporais
Este artigo é um pouco diferente dos trabalhos anteriores desta série. Nele, discutiremos uma representação alternativa de séries temporais. A representação linear por partes de séries temporais é um método de aproximação de séries temporais usando funções lineares em pequenos intervalos.

Indicador de força e direção da tendência em barras 3D
Vamos considerar uma nova abordagem para analisar tendências de mercado, baseada em visualização tridimensional e análise tensora da microestrutura do mercado.

Redes neurais de maneira fácil (Parte 67): Aprendendo com experiências passadas para resolver novos problemas
Neste artigo, continuaremos a falar sobre métodos de coleta de dados em uma amostra de treinamento. É claro que o processo de aprendizado requer constante interação com o ambiente. Mas as situações podem variar.

Algoritmo do buraco negro — Black Hole Algorithm (BHA)
O algoritmo do buraco negro (Black Hole Algorithm, BHA) utiliza os princípios da gravidade dos buracos negros para otimizar soluções. Neste artigo, vamos explorar como o BHA atrai as melhores soluções, evitando mínimos locais, e por que esse algoritmo se tornou uma ferramenta poderosa para resolver problemas complexos. Descubra como ideias simples podem gerar resultados impressionantes no mundo da otimização.


Adicionando um LLM personalizado a um robô investidor (Parte 5): Desenvolvimento e teste de estratégia de trading com LLM (I) - Ajuste fino
Os modelos de linguagem (LLMs) são uma parte importante da inteligência artificial que evolui rapidamente. E para aproveitar isso devemos pensar em como integrar LLMs avançados em nossa negociação algorítmica Muitos acham desafiador ajustar esses modelos de acordo com suas necessidades, implantá-los localmente e, logo, aplicá-los à negociação algorítmica. Esta série de artigos explorará uma abordagem passo a passo para alcançar esse objetivo.

Interpretação de modelos: Compreensão mais profunda dos modelos de aprendizado de máquina
O aprendizado de máquina é uma área fascinante e essencial para todos, independentemente da experiência que possuam. Neste artigo, vamos mergulhar nos detalhes dos mecanismos que fundamentam os modelos desenvolvidos, desvendaremos o intricado universo das características, das previsões e das soluções robustas, e alcançaremos uma interpretação cristalina dos modelos. Descubra como “fazer concessões”, aprimorar previsões, priorizar a importância dos parâmetros e fazer escolhas assertivas. Este texto servirá de guia para você aprimorar a eficácia dos modelos de aprendizado de máquina e maximizar os benefícios das metodologias aplicadas.


Algoritmo de Fechadura Codificada (Code Lock Algorithm, CLA)
Neste artigo, vamos repensar as fechaduras codificadas, transformando-as de mecanismos de proteção em ferramentas para resolver tarefas complexas de otimização. Descubra o mundo das fechaduras codificadas, não como simples dispositivos de segurança, mas como inspiração para uma nova abordagem à otimização. Vamos criar uma população inteira de "fechaduras", onde cada uma representa uma solução única para um problema. Em seguida, desenvolveremos um algoritmo que "destrancará" essas fechaduras e encontrará soluções ideais em várias áreas, desde o aprendizado de máquina até o desenvolvimento de sistemas de trading.

O escore de propensão na inferência causalidade
O artigo examina o tema de pareamento na inferência causal. O pareamento é utilizado para comparar observações semelhantes em um conjunto de dados. Isso é necessário para determinar corretamente os efeitos causais e eliminar o viés. O autor explica como isso ajuda na construção de sistemas de negociação baseados em aprendizado de máquina, que se tornam mais estáveis em novos dados nos quais não foram treinados. O escore de propensão desempenha um papel central e é amplamente utilizado na inferência causal.

Um algoritmo de seleção de características usando aprendizado baseado em energia em MQL5 puro
Neste artigo, apresentamos a implementação de um algoritmo de seleção de características descrito em um artigo acadêmico intitulado "FREL: Um algoritmo estável de seleção de características", chamado de Ponderação de Características como Aprendizado Baseado em Energia Regularizada.

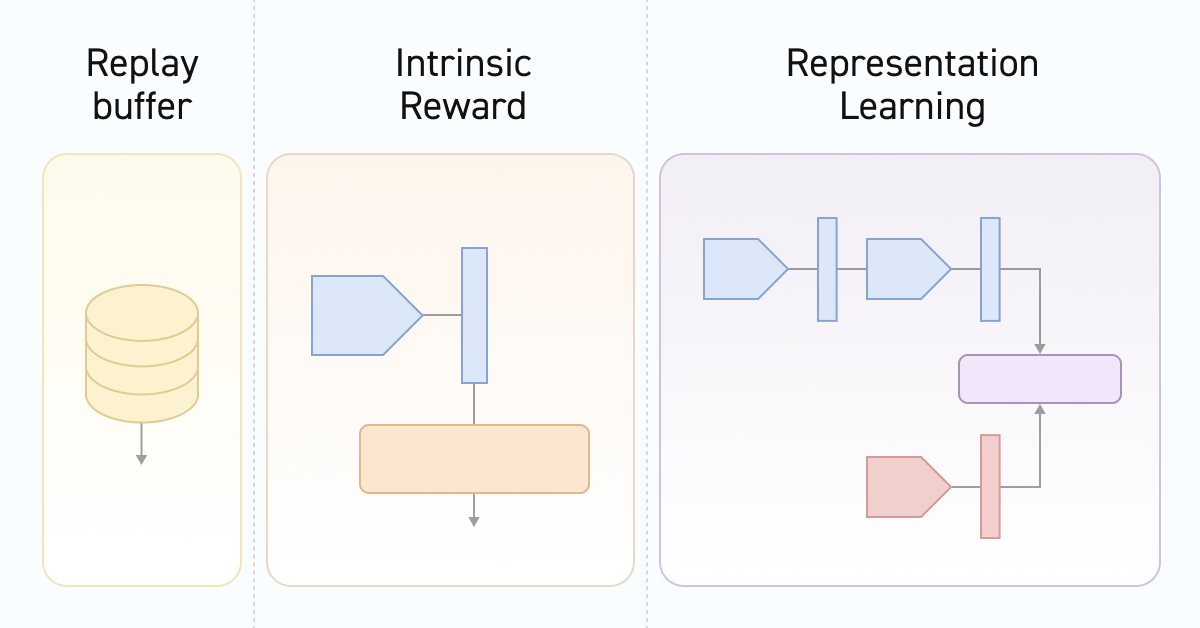
Redes neurais de maneira fácil (Parte 55): Controle interno contrastivo (CIC)
O aprendizado contrastivo é um método de aprendizado de representação sem supervisão. Seu objetivo é ensinar o modelo a identificar semelhanças e diferenças nos conjuntos de dados. Neste artigo, discutiremos o uso de abordagens de aprendizado contrastivo para explorar diferentes habilidades do Ator.


Algoritmos de otimização populacional: sistema imune micro-artificial (Micro Artificial Immune System, Micro-AIS)
Este artigo fala sobre um método de otimização baseado nos princípios de funcionamento do sistema imunológico do organismo — Micro Artificial Immune System (Micro-AIS) — uma modificação do AIS. O Micro-AIS utiliza um modelo mais simples do sistema imunológico e operações mais simples de processamento de informações imunológicas. O artigo também aborda as vantagens e desvantagens do Micro-AIS em comparação com o AIS tradicional.

Filtragem de Sazonalidade e Período de Tempo para Modelos de Deep Learning ONNX com Python para EA
Podemos nos beneficiar da sazonalidade ao criar modelos de Deep Learning com Python? A filtragem de dados para os modelos ONNX ajuda a obter melhores resultados? Qual período de tempo devemos usar? Cobriremos tudo isso neste artigo.


Superando Desafios de Integração com ONNX
ONNX é uma ótima ferramenta para integrar códigos complexos de IA entre diferentes plataformas, sendo uma ferramenta excelente, mas que vem com alguns desafios que devem ser superados para aproveitar ao máximo suas capacidades. Neste artigo, discutimos os problemas mais comuns que você pode enfrentar e como mitigá-los.


Determinação de taxas de câmbio justas com base na PPC usando dados do FMI
Criação, em Python, de um sistema de análise de taxas de câmbio baseado na paridade do poder de compra (PPC). O autor desenvolveu um algoritmo com 5 métodos de cálculo de taxas justas, utilizando dados do FMI. Trata-se de um guia prático de análise fundamentalista de moedas, processamento de dados econômicos e integração com sistemas de trading. Código completo de fonte aberta.

Redes neurais de maneira fácil (Parte 39): Go-Explore - uma abordagem diferente para exploração
Continuamos com o tema da exploração do ambiente no aprendizado por reforço. Neste artigo, abordaremos mais um algoritmo, o Go-Explore, que permite explorar eficazmente o ambiente durante a fase de treinamento do modelo.


Redes neurais de maneira fácil (Parte 60): transformador de decisões on-line (ODT)
As últimas 2 partes foram dedicadas ao método transformador de decisões (DT), que modela sequências de ações no contexto de um modelo autorregressivo de recompensas desejadas. Neste artigo, vamos considerar outro algoritmo de otimização deste método.


Redes neurais de maneira fácil (Parte 64): Método de clonagem de comportamento ponderada conservadora (CWBC)
Pelo resultado dos testes realizados em artigos anteriores, concluímos que a qualidade da estratégia treinada depende muito da amostra de treinamento utilizada. Neste artigo, apresento a vocês um método simples e eficaz para selecionar trajetórias com o objetivo de treinar modelos.


Repensando estratégias clássicas (Parte X): A IA pode operar o MACD?
Junte-se a nós em uma análise empírica do indicador MACD para verificar se a aplicação da inteligência artificial à estratégia que inclui esse indicador pode aumentar a precisão da previsão do par EURUSD. Avaliamos simultaneamente se é mais fácil prever o próprio indicador do que o preço, bem como se o valor do indicador permite prever os níveis futuros de preço. Forneceremos as informações necessárias para que você decida se vale a pena investir seu tempo integrando o MACD às suas estratégias de trading com o uso de inteligência artificial.

Redes neurais em trading: Modelo adaptativo multiagente (MASA)
Apresento o framework adaptativo multiagente MASA, que une aprendizado por reforço e estratégias adaptativas, oferecendo um equilíbrio harmonioso entre rentabilidade e controle de riscos em condições de mercado turbulentas.


Análise de todas as variantes do movimento do preço em um computador quântico da IBM
Usamos o computador quântico da IBM para abrir todos os cenários possíveis de movimento do preço. Parece ficção científica? Bem-vindo ao mundo dos cálculos quânticos aplicados ao trading!


Ciência de dados e aprendizado de máquina (Parte 31): Aplicação de modelos CatBoost no trading
Os modelos de inteligência artificial CatBoost ganharam enorme popularidade na comunidade de aprendizado de máquina graças à sua precisão nas previsões, eficiência e resistência a conjuntos de dados fragmentados e complexos. Este artigo trata de como usar esses modelos no mercado Forex.


Redes neurais de maneira fácil (Parte 58): transformador de decisões (Decision Transformer — DT)
Continuamos a explorar os métodos de aprendizado por reforço. Neste artigo, proponho apresentar um algoritmo ligeiramente diferente que considera a política do agente sob a perspectiva de construir uma sequência de ações.

Ciência de dados e aprendizado de máquina (Parte 28): Previsão de múltiplos valores futuros para EURUSD
Muitos modelos de inteligência artificial são projetados para prever um único valor futuro. Neste artigo, veremos como utilizar modelos de aprendizado de máquina para prever múltiplos valores futuros. Essa abordagem, chamada de previsão multietapa, permite não apenas prever o preço de fechamento de amanhã, mas também o de depois de amanhã e assim por diante. A previsão multietapa oferece uma vantagem inegável para traders e analistas de dados, pois amplia o espectro de informações para oportunidades de planejamento estratégico.

Usando PSAR, Heiken Ashi e Aprendizado Profundo Juntos para Operações de Trading
Este projeto explora a fusão entre aprendizado profundo e análise técnica para testar estratégias de trading no mercado de câmbio (forex). Um script em Python é usado para experimentação rápida, utilizando um modelo ONNX juntamente com indicadores tradicionais como PSAR, SMA e RSI para prever movimentos do par EUR/USD. Um script em MetaTrader 5 então leva essa estratégia para um ambiente ao vivo, usando dados históricos e análise técnica para tomar decisões de trading mais informadas. Os resultados do backtesting indicam uma abordagem cautelosa, porém consistente, com foco em gestão de risco e crescimento estável em vez da busca agressiva por lucros.


Rede neural na prática: Função de reta
Neste artigo, vamos passar rapidamente, por alguns métodos para conseguir a função que poderá representar os nossos dados no banco. Não irei me aprofundar em detalhes relacionados ao como usar estatísticas e estudos de probabilidade para interpretar os resultados. Deixo isto como dever de casa, para cada um que realmente deseja se aprofundar, na parte matemática da coisa. De qualquer forma, estudar tais coisas será primordial para que você de fato consiga compreender tudo que envolve estudos de redes neurais. Aqui irei pegar bem leve no tema.

Algoritmos de otimização populacional: simulação de têmpera isotrópica (Simulated Isotropic Annealing, SIA). Parte II
A primeira parte do artigo foi dedicada ao conhecido e popular algoritmo de têmpera simulada, onde foram analisadas suas vantagens e descritos detalhadamente os pontos fracos. A segunda parte do artigo é dedicada a uma transformação radical do algoritmo, seu renascimento em um novo algoritmo de otimização, a simulação de têmpera isotrópica, SIA.

Colmeia artificial de abelhas — Artificial Bee Hive Algorithm (ABHA): Teoria e métodos
Neste artigo, exploramos o algoritmo Artificial Bee Hive Algorithm (ABHA), desenvolvido em 2009. Voltado para a solução de problemas de otimização contínua, o algoritmo é utilizado para encontrar o melhor caminho entre dois pontos. Analisaremos como o ABHA se inspira no comportamento das colônias de abelhas, no qual cada abelha desempenha um papel único que contribui para uma busca mais eficiente por recursos.


Redes neurais em trading: Framework híbrido de negociação com codificação preditiva (Conclusão)
Damos continuidade à análise do StockFormer, um sistema híbrido de negociação que combina codificação preditiva e algoritmos de aprendizado por reforço para análise de séries temporais financeiras. O sistema se baseia em três ramificações Transformer com o mecanismo Diversified Multi-Head Attention (DMH-Attn), que permite identificar padrões complexos e interrelações entre ativos. Anteriormente, aprendemos os aspectos teóricos do framework e implementamos os mecanismos do DMH-Attn; hoje vamos abordar a arquitetura dos modelos e seu treinamento.


Redes neurais em trading: Aprendizado multitarefa baseado no modelo ResNeXt
O framework de aprendizado multitarefa baseado no ResNeXt otimiza a análise de dados financeiros ao considerar sua alta dimensionalidade, não linearidade e dependências temporais. O uso de convolução em grupo e cabeças especializadas permite que o modelo extraia de forma eficiente as principais características dos dados brutos.


Teoria das Categorias em MQL5 (Parte 20): autoatenção e transformador
Vamos nos afastar um pouco de nossos tópicos mais comuns e analisar uma parte do algoritmo do ChatGPT. Ele possui algumas semelhanças ou conceitos emprestados das transformações naturais? Vamos tentar responder a essas e outras perguntas usando nosso código no formato de classe de sinal.

Redes neurais em trading: Modelos híbridos de sequências de grafos (GSM++)
Os modelos híbridos de sequências de grafos (GSM++) unem os pontos fortes de diferentes arquiteturas, garantindo alta precisão na análise de dados e otimização do custo computacional. Esses modelos se adaptam de forma eficiente a dados de mercado dinâmicos, melhorando a representação e o processamento das informações financeiras.

Redes neurais de maneira fácil (Parte 41): Modelos Hierárquicos
Este artigo descreve modelos hierárquicos de aprendizado que propõem uma abordagem eficaz para resolver tarefas complexas de aprendizado de máquina. Os modelos hierárquicos consistem em vários níveis, cada um responsável por aspectos diferentes da tarefa.


Modelo GRU de Deep Learning com Python para ONNX com EA, e comparação entre modelos GRU e LSTM
Vamos guiá-lo por todo o processo de DL com Python para criar um modelo GRU em ONNX, culminando na criação de um Expert Advisor (EA) projetado para negociação, e, posteriormente, comparando o modelo GRU com o modelo LSTM.


Algoritmos de otimização populacionais: evolução de grupos sociais (Evolution of Social Groups, ESG)
Neste artigo, consideraremos o princípio de construção de algoritmos multipopulacionais e, como exemplo desse tipo de algoritmos, analisaremos a Evolução de Grupos Sociais (ESG), um novo algoritmo autoral. Analisaremos os conceitos principais, os mecanismos de interação entre populações e as vantagens desse algoritmo, bem como examinaremos seu desempenho em tarefas de otimização.

Trading por algoritmo: IA e seu caminho para os topos dourados
Neste artigo, é demonstrado um método de criação de estratégias de trading para o ouro usando aprendizado de máquina. Ao analisar o método proposto para a previsão de séries temporais sob diferentes ângulos, é possível identificar suas vantagens e desvantagens em comparação com outras formas de criação de sistemas de trading baseadas somente na análise e previsão de séries temporais financeiras.

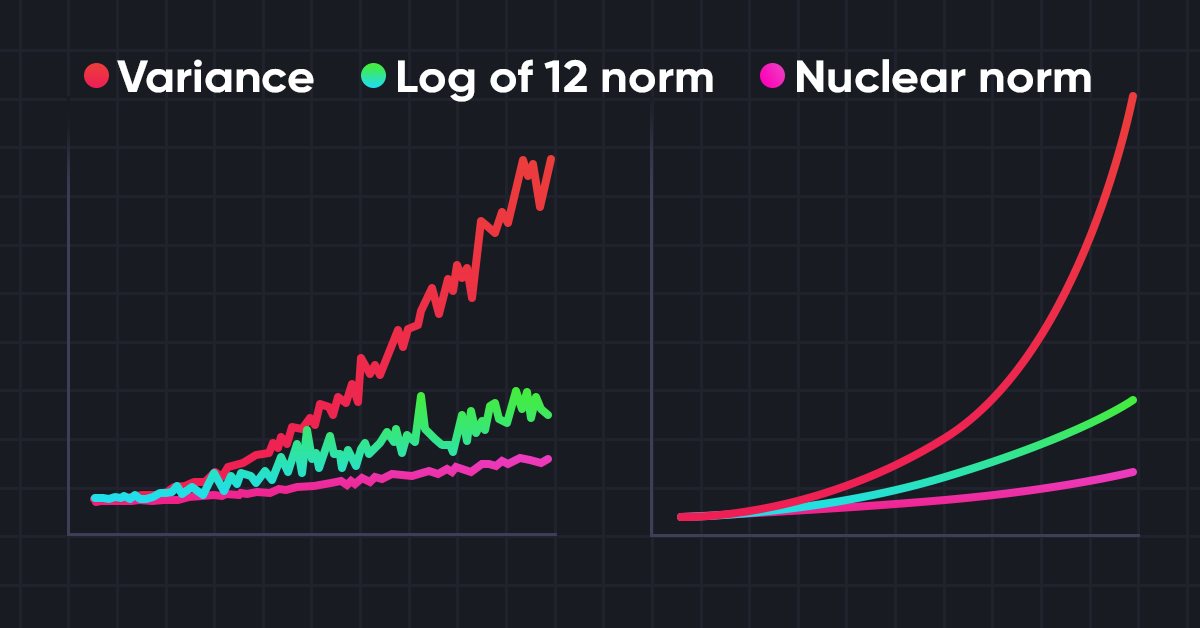
Redes neurais de maneira fácil (Parte 56): Utilização da norma nuclear para estimular a pesquisa
A pesquisa do ambiente em tarefas de aprendizado por reforço é um problema atual. Anteriormente, já examinamos algumas abordagens. E hoje, eu proponho que nos familiarizemos com mais um método, baseado na maximização da norma nuclear. Ele permite que os agentes destaquem estados do ambiente com alto grau de novidade e diversidade.

Redes neurais em trading: Conjunto de agentes com uso de mecanismos de atenção (MASAAT)
Apresentamos a estrutura adaptativa multiagente para otimização de portfólio financeiro (MASAAT), que integra mecanismos de atenção e análise de séries temporais. O MASAAT forma um conjunto de agentes que analisam séries de preços e mudanças direcionais, permitindo identificar variações significativas nos preços dos ativos em diferentes níveis de detalhamento.


Previsão de barras Renko com a ajuda de IA CatBoost
Como usar barras Renko junto com IA? Vamos analisar o Renko-trading no Forex com precisão de previsões de até 59.27%. Exploraremos as vantagens das barras Renko para filtrar o ruído do mercado, entenderemos por que indicadores de volume são mais importantes do que padrões de preço e como configurar o tamanho ideal do bloco Renko para EURUSD. Um guia passo a passo para integrar CatBoost, Python e MetaTrader 5 para criar seu próprio sistema de previsão Renko Forex. Perfeito para traders que desejam ir além da análise técnica tradicional.


Algoritmo de Aprendizagem Competitiva
O artigo apresenta algoritmo de aprendizagem competitiva (Competitive Learning Algorithm, CLA), um novo método metaheurístico de otimização baseado na modelagem do aprendizado em ambiente educacional. O algoritmo estrutura uma população de soluções na forma de classes com alunos e professores, em que os agentes aprendem por meio de três mecanismos: seguir o melhor da classe, usar a experiência pessoal e trocar conhecimento entre classes.