Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Indikator für die Stärke eines Währungspaares in reinem MQL5
Wir werden einen professionellen Indikator für die Analyse der Währungsstärke in MQL5 entwickeln. Diese Schritt-für-Schritt-Anleitung zeigt Ihnen, wie Sie ein leistungsstarkes Handels-Tool mit einem visuellen Dashboard für MetaTrader 5 entwickeln können. Sie werden lernen, wie Sie die Stärke von Währungspaaren über mehrere Zeitrahmen (H1, H4, D1) berechnen, dynamische Datenaktualisierungen implementieren und eine nutzerfreundliche Oberfläche erstellen können.


Mustererkennung mit dynamischer Zeitnormierung in MQL5
In diesem Artikel erörtern wir das Konzept der dynamischen Zeitnormierung als Mittel zur Ermittlung von Vorhersagemustern in Finanzzeitreihen. Wir werden uns ansehen, wie es funktioniert, und seine Implementierung in reinem MQL5 vorstellen.

Beispiel einer Kausalitätsnetzwerkanalyse (CNA) und eines Vektor-Autoregressionsmodells zur Vorhersage von Marktereignissen
Dieser Artikel enthält eine umfassende Anleitung zur Implementierung eines ausgeklügelten Handelssystems unter Verwendung der Kausalitätsnetzwerkanalyse (Causality Network Analysis, CNA) und der Vektorautoregression (VAR) in MQL5. Es deckt den theoretischen Hintergrund dieser Methoden ab, bietet detaillierte Erklärungen der Schlüsselfunktionen im Handelsalgorithmus und enthält Beispielcode für die Implementierung.

Selbstoptimierender Expert Advisor mit MQL5 und Python (Teil V): Tiefe Markov-Modelle
In dieser Diskussion werden wir eine einfache Markov-Kette auf einen RSI-Indikator anwenden, um zu beobachten, wie sich der Preis verhält, nachdem der Indikator wichtige Niveaus durchlaufen hat. Wir kamen zu dem Schluss, dass die stärksten Kauf- und Verkaufssignale für das NZDJPY-Paar entstehen, wenn der RSI im Bereich von 11-20 bzw. 71-80 liegt. Wir werden Ihnen zeigen, wie Sie Ihre Daten manipulieren können, um optimale Handelsstrategien zu erstellen, die direkt aus den vorhandenen Daten gelernt werden. Darüber hinaus wird demonstriert, wie ein tiefes neuronales Netz so trainiert werden kann, dass es lernt, die Übergangsmatrix optimal zu nutzen.

Entwicklung eines Replay Systems (Teil 41): Beginn der zweiten Phase (II)
Wenn Ihnen bis zu diesem Punkt alles richtig erschien, bedeutet dies, dass Sie bei der Entwicklung von Anwendungen nicht wirklich an die langfristige Perspektive denken. Im Laufe der Zeit müssen Sie keine neuen Anwendungen mehr programmieren, sondern nur noch dafür sorgen, dass sie zusammenarbeiten. Schauen wir uns also an, wie man den Mauszeiger fertigstellt.


Die Basisklasse der Populationsalgorithmen als Rückgrat einer effizienten Optimierung
Der Artikel präsentiert einen einzigartigen Forschungsversuch, eine Vielzahl von Populationsalgorithmen in einer einzigen Klasse zu kombinieren, um die Anwendung von Optimierungsmethoden zu vereinfachen. Dieser Ansatz eröffnet nicht nur Möglichkeiten für die Entwicklung neuer Algorithmen, einschließlich hybrider Varianten, sondern schafft auch eine universelle Basis-Testumgebung. Dieser Stand wird zu einem wichtigen Instrument für die Auswahl des optimalen Algorithmus für eine bestimmte Aufgabe.


Nachrichtenhandel leicht gemacht (Teil 4): Leistungsverbesserung
Dieser Artikel befasst sich mit Methoden zur Verbesserung der Laufzeit des Experten im Strategietester. Der Code wird so geschrieben, dass die Zeiten der Nachrichtenereignisse in stündliche Kategorien unterteilt werden. Der Zugriff auf diese Ereigniszeiten erfolgt innerhalb der angegebenen Stunde. Dadurch wird sichergestellt, dass der EA sowohl in Umgebungen mit hoher als auch mit niedriger Volatilität effizient ereignisgesteuerte Trades verwalten kann.

Kategorientheorie in MQL5 (Teil 3)
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die Einblicke gewährt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung von Händlern fördert.

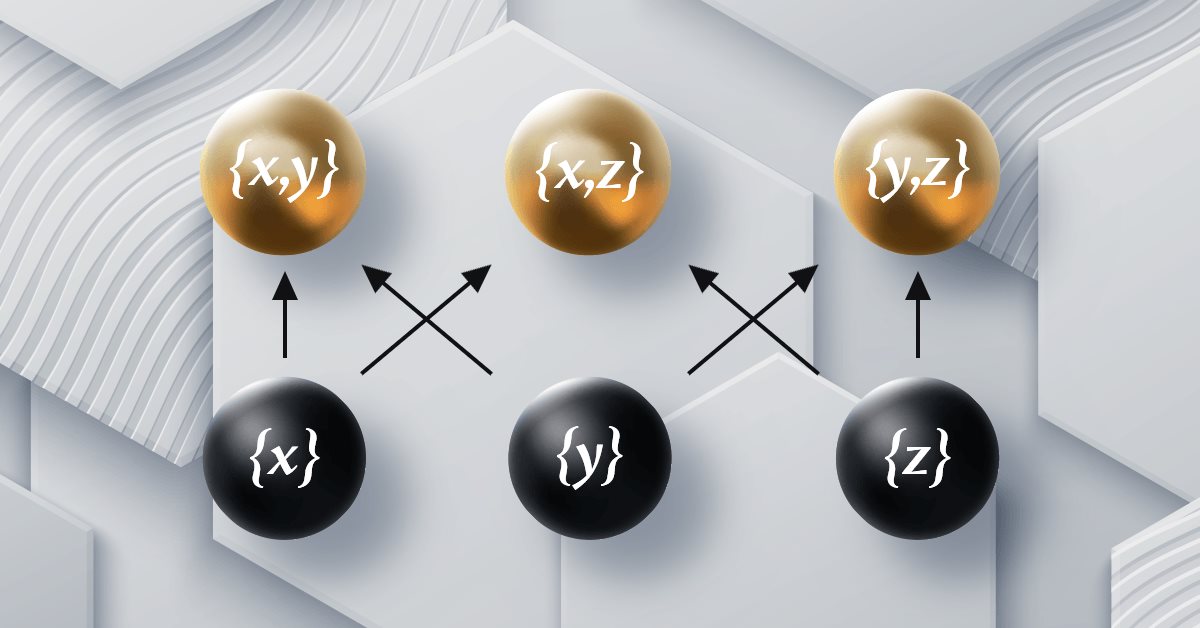
Kategorientheorie in MQL5 (Teil 12): Ordnungsrelationen
Dieser Artikel, der Teil einer Serie ist, die der kategorientheoretischen Implementierung von Graphen in MQL5 folgt, befasst sich mit Ordnungen. Wir untersuchen, wie Konzepte der Ordnungstheorie monoide Mengen bei der Information über Handelsentscheidungen unterstützen können, indem wir zwei wichtige Ordnungstypen betrachten.


Statistische Arbitrage durch kointegrierte Aktien (Teil 1): Engle-Granger- und Johansen-Kointegrationstests
Dieser Artikel soll eine handelsfreundliche, sanfte Einführung in die gebräuchlichsten Kointegrationstests bieten, zusammen mit einem einfachen Leitfaden zum Verständnis ihrer Ergebnisse. Die Engle-Granger- und Johansen-Kointegrationstests können statistisch signifikante Paare oder Gruppen von Vermögenswerten aufzeigen, die eine gemeinsame langfristige Dynamik aufweisen. Der Johansen-Test ist besonders nützlich für Portfolios mit drei oder mehr Vermögenswerten, da er die Stärke der kointegrierenden Vektoren auf einmal berechnet.

Algorithmen zur Optimierung mit Populationen: Widerstand gegen das Steckenbleiben in lokalen Extremen (Teil II)
Wir setzen unser Experiment fort, das darauf abzielt, das Verhalten von Populationsoptimierungsalgorithmen im Zusammenhang mit ihrer Fähigkeit zu untersuchen, lokale Minima bei geringer Populationsvielfalt effizient zu umgehen und globale Maxima zu erreichen. Forschungsergebnisse werden vorgelegt.

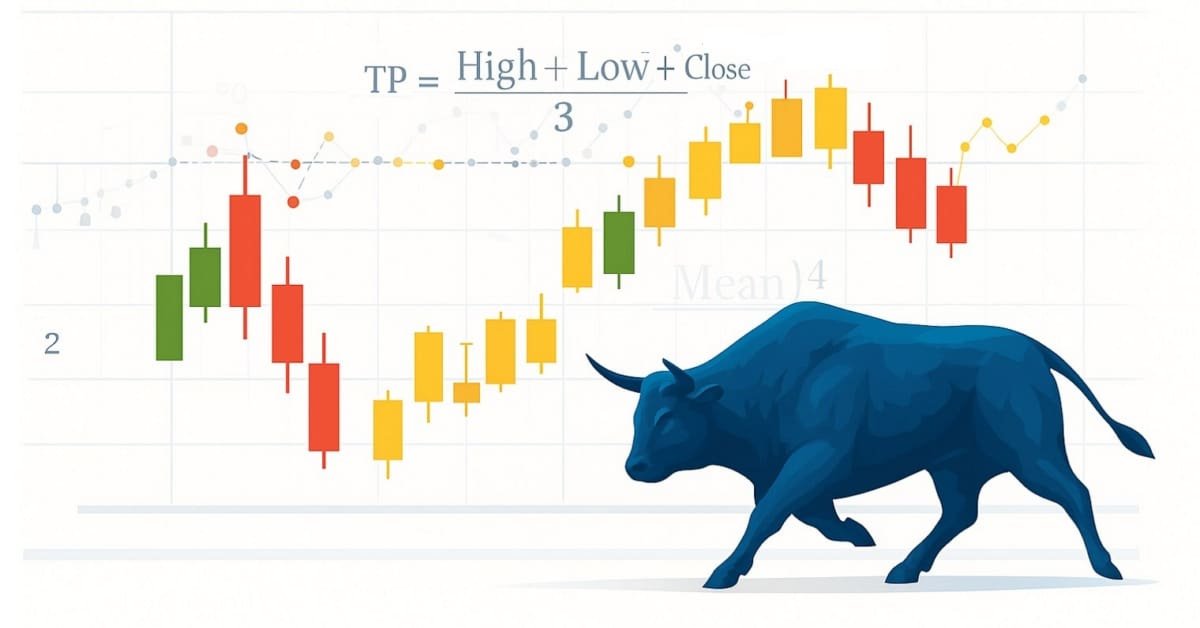
Entwicklung des Price Action Analysis Toolkit (Teil 41): Aufbau eines statistischen Preis-Level EA in MQL5
Die Statistik war schon immer das Herzstück der Finanzanalyse. Laut Definition ist Statistik die Disziplin, die sich mit dem Sammeln, Analysieren, Interpretieren und Darstellen von Daten auf sinnvolle Weise befasst. Stellen Sie sich nun vor, dasselbe Rahmenwerk auf Kerzen anzuwenden – und die rohe Preisbewegung in messbare Erkenntnisse zu verdichten. Wie hilfreich wäre es, für einen bestimmten Zeitraum die zentrale Tendenz, die Streuung und die Verteilung des Marktverhaltens zu kennen? In diesem Artikel stellen wir genau diesen Ansatz vor und zeigen, wie statistische Methoden Kerzendaten in klare, umsetzbare Signale verwandeln können.


Entwicklung des Price Action Analysis Toolkit (Teil 51): Revolutionäre Chart-Suchtechnologie für die Entdeckung von Kerzenmustern
Dieser Artikel richtet sich an algorithmische Händler, quantitative Analysten und MQL5-Entwickler, die ihr Verständnis für die Erkennung von Kerzenmustern durch praktische Umsetzung verbessern möchten. Es bietet eine eingehende Untersuchung des CandlePatternSearch.mq5 Expert Advisor – ein komplettes Framework zur Erkennung, Visualisierung und Überwachung klassischer Kerzenmuster in MetaTrader 5. Neben einer Zeile-für-Zeile-Überprüfung des Codes erörtert der Artikel die Architektur, die Logik zur Mustererkennung, die Integration in die grafische Nutzeroberfläche und die Warnmechanismen und zeigt, wie die traditionelle Preis-Aktions-Analyse effizient automatisiert werden kann.


Entwicklung eines Replay Systems (Teil 38): Den Weg ebnen (II)
Viele Menschen, die sich für MQL5-Programmierer halten, verfügen nicht über die Grundkenntnisse, die ich in diesem Artikel erläutern werde. Viele Menschen halten MQL5 für ein begrenztes Werkzeug, aber der eigentliche Grund ist, dass sie nicht über die erforderlichen Kenntnisse verfügen. Wenn Sie also etwas nicht wissen, brauchen Sie sich dafür nicht zu schämen. Es ist besser, sich dafür zu schämen, nicht zu fragen. MetaTrader 5 einfach dazu zu zwingen, die Indikatorduplikation zu deaktivieren, gewährleistet in keiner Weise eine Zwei-Wege-Kommunikation zwischen dem Indikator und dem Expert Advisor. Davon sind wir noch weit entfernt, aber die Tatsache, dass sich der Indikator auf dem Chart nicht dupliziert, stimmt uns zuversichtlich.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 33): Gauß-Prozess-Kerne
Gaußsche Prozesskerne sind die Kovarianzfunktion der Normalverteilung, die bei der Vorhersage eine Rolle spielen können. Wir untersuchen diesen einzigartigen Algorithmus in einer nutzerdefinierten Signalklasse von MQL5, um zu sehen, ob er als erstklassiges Einstiegs- und Ausstiegssignal verwendet werden kann.

Beispiel für stochastische Optimierung und optimale Kontrolle
Dieser Expert Advisor mit dem Namen SMOC (steht für Stochastic Model Optimal Control) ist ein einfaches Beispiel für ein fortschrittliches algorithmisches Handelssystem für MetaTrader 5. Es verwendet eine Kombination aus technischen Indikatoren, modellprädiktiver Steuerung und dynamischem Risikomanagement, um Handelsentscheidungen zu treffen. Der EA verfügt über adaptive Parameter, volatilitätsbasierte Positionsgrößen und Trendanalysen, um seine Leistung unter verschiedenen Marktbedingungen zu optimieren.

Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 1): Erstellen eines Pivot-basierten Trendindikators mit Canvas-Gradient
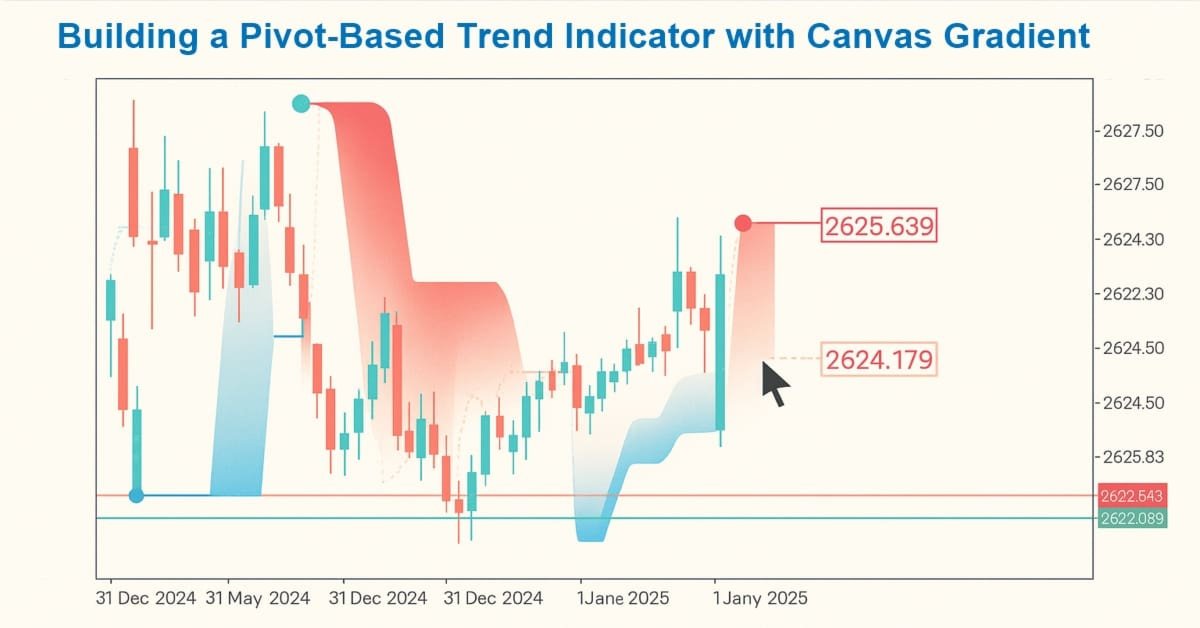
In diesem Artikel erstellen wir einen Pivot-basierten Trendindikator in MQL5, der schnelle und langsame Pivot-Linien über nutzerdefinierte Zeiträume berechnet, Trendrichtungen anhand des Preises relativ zu diesen Linien erkennt und Trendstarts mit Pfeilen signalisiert, wobei die Linien optional über den aktuellen Balken hinaus verlängert werden können. Der Indikator unterstützt eine dynamische Visualisierung mit separaten Aufwärts-/Abwärtslinien in anpassbaren Farben, gepunkteten schnellen Linien, die bei Trendänderungen ihre Farbe ändern, und optionalen Farbverläufen zwischen den Linien, die ein Canvas-Objekt zur besseren Hervorhebung des Trendbereichs verwenden.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 30): Spotlight auf Batch-Normalisierung beim maschinellen Lernen
Die Batch-Normalisierung ist die Vorverarbeitung von Daten, bevor sie in einen Algorithmus für maschinelles Lernen, z. B. ein neuronales Netz, eingespeist werden. Dies geschieht immer unter Berücksichtigung der Art der Aktivierung, die der Algorithmus verwenden soll. Wir untersuchen daher die verschiedenen Ansätze, die man mit Hilfe eines von einem Assistenten zusammengestellten Expert Advisors verfolgen kann, um die Vorteile dieses Ansatzes zu nutzen.


Quantitativer Ansatz für das Risikomanagement: Anwendung des VaR-Modells zur Optimierung eines Multiwährungsportfolios mit Python und MetaTrader 5
In diesem Artikel wird das Potenzial des Value-at-Risk (VaR)-Modells für die Optimierung von Portfolios in mehreren Währungen untersucht. Mit Hilfe von Python und der Funktionalität von MetaTrader 5 demonstrieren wir, wie man eine VaR-Analyse für eine effiziente Kapitalallokation und Positionsverwaltung implementiert. Von den theoretischen Grundlagen bis zur praktischen Umsetzung behandelt der Artikel alle Aspekte der Anwendung eines der robustesten Risikoberechnungssysteme - VaR - im algorithmischen Handel.

Algorithmus für eine auf künstlichen Ökosystemen basierende Optimierung (AEO)
Der Artikel befasst sich mit einem metaheuristischen AEO-Algorithmus (Artificial Ecosystem-based Optimization), der Interaktionen zwischen Ökosystemkomponenten simuliert, indem er eine anfängliche Lösungspopulation erstellt und adaptive Aktualisierungsstrategien anwendet, und beschreibt im Detail die Phasen des AEO-Betriebs, einschließlich der Verbrauchs- und Zersetzungsphasen, sowie verschiedene Agentenverhaltensstrategien. Der Artikel stellt die Merkmale und Vorteile dieses Algorithmus vor.


Vom Neuling zum Experten: Die Schatten der Kerzen enthüllen (Dochte)
In dieser Diskussion gehen wir einen Schritt weiter, um die zugrundeliegende Preisaktion aufzudecken, die in den Dochten der Kerzen versteckt ist. Durch die Integration einer Docht-Visualisierungsfunktion in den Market Periods Synchronizer verbessern wir das Tool mit größerer analytischer Tiefe und Interaktivität. Dieses aktualisierte System ermöglicht es Händlern, Preisverwerfungen auf höheren Zeitrahmen direkt auf Charts mit niedrigerem Zeitrahmen zu visualisieren und so detaillierte Strukturen zu erkennen, die früher im Schatten verborgen waren.


Entwicklung eines Replay-Systems (Teil 68): Das richtige Bestimmen der Zeit (I)
Heute werden wir weiter daran arbeiten, dass der Mauszeiger uns anzeigt, wie viel Zeit in Zeiten geringer Liquidität noch auf einem Balken verbleibt. Obwohl es auf den ersten Blick einfach erscheint, ist diese Aufgabe in Wirklichkeit viel schwieriger. Dabei gibt es einige Hindernisse, die wir überwinden müssen. Daher ist es wichtig, dass Sie den ersten Teil dieser Teilserie gut verstehen, damit Sie die folgenden Teile verstehen können.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 31): Auswahl der Verlustfunktion
Die Verlustfunktion ist die wichtigste Kennzahl für Algorithmen des maschinellen Lernens, die eine Rückmeldung für den Trainingsprozess liefert, indem sie angibt, wie gut ein bestimmter Satz von Parametern im Vergleich zum beabsichtigten Ziel funktioniert. Wir untersuchen die verschiedenen Formate dieser Funktion in einer nutzerdefinierten MQL5-Assistenten-Klasse.


Algorithmischer Handel auf der Grundlage von 3D-Umkehrmustern
Die Entdeckung einer neuen Welt des automatisierten Handels mit 3D-Bars. Wie sieht ein Handelsroboter auf mehrdimensionalen Preisbalken aus? Sind „gelbe“ Cluster von 3D-Balken in der Lage, Trendumkehrungen vorherzusagen? Wie sieht der multidimensionale Handel aus?

MQL5-Assistent - Techniken, die Sie kennen sollten (14): Zeitreihenvorhersage mit mehreren Zielvorgaben durch STF
Die räumlich-zeitliche Fusion, bei der sowohl räumliche als auch zeitliche Metriken zur Modellierung von Daten verwendet werden, ist vor allem bei der Fernerkundung und einer Vielzahl anderer visueller Aktivitäten nützlich, um ein besseres Verständnis unserer Umgebung zu erlangen. Dank eines veröffentlichten Artikels verfolgen wir einen neuen Ansatz, indem wir sein Potenzial für Händler untersuchen.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 19): Bayes'sche Inferenz
Die Bayes'sche Inferenz ist die Anwendung des Bayes-Theorems, um die Wahrscheinlichkeitshypothese zu aktualisieren, wenn neue Informationen zur Verfügung stehen. Dies führt intuitiv zu einer Anpassung in der Zeitreihenanalyse, und so schauen wir uns an, wie wir dies bei der Erstellung von nutzerdefinierten Klassen nicht nur für das Signal, sondern auch für das Money-Management und Trailing-Stops nutzen können.

Integration von MQL5 in Datenverarbeitungspakete (Teil 2): Maschinelles Lernen und prädiktive Analytik
In unserer Serie über die Integration von MQL5 mit Datenverarbeitungspaketen befassen wir uns mit der leistungsstarken Kombination aus maschinellem Lernen und prädiktiver Analyse. Wir werden untersuchen, wie MQL5 nahtlos mit gängigen Bibliotheken für maschinelles Lernen verbunden werden kann, um anspruchsvolle Vorhersagemodelle für Finanzmärkte zu ermöglichen.

MetaTrader Tick-Info-Zugang von MQL5-Diensten zur Python-Anwendung über Sockets
Manchmal ist nicht alles in der MQL5-Sprache programmierbar. Und selbst wenn es möglich wäre, bestehende fortgeschrittene Bibliotheken in MQL5 zu konvertieren, wäre dies sehr zeitaufwändig. Dieser Artikel versucht zu zeigen, dass wir die Abhängigkeit vom Windows-Betriebssystem umgehen können, indem wir Tick-Informationen wie Bid, Ask und Time mit MetaTrader-Diensten über Sockets an eine Python-Anwendung übertragen.

Entwicklung des Price Action Analysis Toolkit (Teil 35): Training und Einsatz von Vorhersagemodellen
Historische Daten sind alles andere als „Müll“ – sie sind die Grundlage für jede solide Marktanalyse. In diesem Artikel führen wir Sie Schritt für Schritt von der Erfassung der Historie über die Verwendung zur Erstellung eines Prognosemodells bis hin zum Einsatz dieses Modells für Live-Preisprognosen. Lesen Sie weiter, um zu erfahren, wie!


Gating-Mechanismen beim Ensemblelernen
In diesem Artikel setzen wir unsere Untersuchung von Ensemblemodellen fort, indem wir das Konzept der Gates erörtern, insbesondere wie sie bei der Kombination von Modellergebnissen nützlich sein können, um entweder die Vorhersagegenauigkeit oder die Modellgeneralisierung zu verbessern.

Datenwissenschaft und ML (Teil 42): Forex-Zeitreihenvorhersage mit ARIMA in Python, alles was Sie wissen müssen
ARIMA, kurz für Auto Regressive Integrated Moving Average, ist ein leistungsfähiges traditionelles Zeitreihenprognosemodell. Mit der Fähigkeit, Spitzen und Schwankungen in Zeitreihendaten zu erkennen, kann dieses Modell genaue Vorhersagen über die nächsten Werte machen. In diesem Artikel werden wir verstehen, was es ist, wie es funktioniert, was Sie damit tun können, wenn es um die Vorhersage der nächsten Preise auf dem Markt mit hoher Genauigkeit und vieles mehr.

Datenwissenschaft und ML (Teil 44): Forex OHLC Zeitreihenprognose mit Vektor-Autoregression (VAR)
Entdecken Sie, wie Vektor-Autoregressions-Modelle (VAR) Forex OHLC (Open, High, Low und Close) Zeitreihendaten prognostizieren können. Dieser Artikel befasst sich mit der VAR-Implementierung, dem Modelltraining und der Echtzeitprognose in MetaTrader 5 und hilft Händlern, voneinander abhängige Währungsbewegungen zu analysieren und ihre Handelsstrategien zu verbessern.


Entwicklung eines Replay-Systems (Teil 66): Abspielen des Dienstes (VII)
In diesem Artikel werden wir die erste Lösung implementieren, mit der wir bestimmen können, wann ein neuer Balken im Chart erscheinen kann. Diese Lösung ist in einer Vielzahl von Situationen anwendbar. Das Verständnis seiner Entwicklung wird Ihnen helfen, mehrere wichtige Aspekte zu verstehen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.

Algorithmus einer chemischen Reaktionsoptimierung (CRO) (Teil I): Prozesschemie in der Optimierung
Im ersten Teil dieses Artikels werden wir in die Welt der chemischen Reaktionen eintauchen und einen neuen Ansatz zur Optimierung entdecken! Die chemische Reaktionsoptimierung (CRO) nutzt Prinzipien, die sich aus den Gesetzen der Thermodynamik ableiten, um effiziente Ergebnisse zu erzielen. Wir werden die Geheimnisse der Zersetzung, der Synthese und anderer chemischer Prozesse lüften, die die Grundlage für diese innovative Methode bilden.


Vorhersage von Wechselkursen mit klassischen Methoden des maschinellen Lernens: Logit- und Probit-Modelle
In diesem Artikel wird der Versuch unternommen, einen Handels-EA zur Vorhersage von Wechselkursen zu erstellen. Der Algorithmus basiert auf klassischen Klassifikationsmodellen - logistische und Probit-Regression. Das Kriterium des Wahrscheinlichkeitsquotienten wird als Filter für Handelssignale verwendet.


Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 6): Der Mean Reversion Signal Reaper
Während einige Konzepte auf den ersten Blick einfach erscheinen, kann ihre Umsetzung in der Praxis eine ziemliche Herausforderung darstellen. Im folgenden Artikel nehmen wir Sie mit auf eine Reise durch unseren innovativen Ansatz zur Automatisierung eines Expert Advisor (EA), der den Markt mithilfe einer Mean-Reversion-Strategie fachkundig analysiert. Seien Sie dabei, wenn wir die Feinheiten dieses spannenden Automatisierungsprozesses entschlüsseln.


Aufbau eines Remote-Forex-Risikomanagementsystems in Python
Wir entwickeln einen professionellen Remote-Risikomanager für Forex in Python, der Schritt für Schritt auf dem Server installiert wird. Im Laufe des Artikels werden wir verstehen, wie man die Forex-Risiken programmatisch verwalten kann und wie man eine Forex-Einlage nicht mehr verschwenden kann.


Developing a Replay System (Part 37): Paving the Path (I)
In this article, we will finally begin to do what we wanted to do much earlier. However, due to the lack of "solid ground", I did not feel confident to present this part publicly. Now I have the basis to do this. I suggest that you focus as much as possible on understanding the content of this article. I mean not simply reading it. I want to emphasize that if you do not understand this article, you can completely give up hope of understanding the content of the following ones.

Integration von MQL5 mit Datenverarbeitungspaketen (Teil 4): Umgang mit großen Daten
Dieser Teil befasst sich mit fortgeschrittenen Techniken zur Integration von MQL5 mit leistungsstarken Datenverarbeitungswerkzeugen und konzentriert sich auf den effizienten Umgang mit Big Data zur Verbesserung der Handelsanalyse und Entscheidungsfindung.


ARIMA-Prognose-Indikator in MQL5
In diesem Artikel implementieren wir den ARIMA-Prognose-Indikator in MQL5. Es wird untersucht, wie das ARIMA-Modell Prognosen erstellt und wie es sich auf den Devisenmarkt und den Aktienmarkt im Allgemeinen anwenden lässt. Außerdem wird erklärt, was AR-Autoregression ist, wie autoregressive Modelle für Prognosen verwendet werden und wie der Autoregressionsmechanismus funktioniert.