Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Vom Neuling zum Experten: Entmystifizierung versteckter Fibonacci-Retracement-Levels
In diesem Artikel untersuchen wir einen datengestützten Ansatz zur Ermittlung und Validierung von nicht standardmäßigen Fibonacci-Retracement-Levels, die von den Märkten möglicherweise respektiert werden. Wir stellen einen kompletten Arbeitsablauf vor, der auf die Implementierung in MQL5 zugeschnitten ist, beginnend mit der Datenerfassung und der Balken- oder Swing-Erkennung, bis hin zum Clustering, statistischen Hypothesentests, Backtesting und der Integration in ein MetaTrader 5 Fibonacci-Tool. Das Ziel ist es, eine reproduzierbare Pipeline zu erstellen, die anekdotische Beobachtungen in statistisch vertretbare Handelssignale umwandelt.


Entwicklung eines Replay Systems (Teil 44): Chart Trade Projekt (III)
Im vorherigen Artikel habe ich erklärt, wie Sie Vorlagedaten zur Verwendung in OBJ_CHART manipulieren können. In diesem Artikel habe ich das Thema nur umrissen, ohne auf Einzelheiten einzugehen, da die Arbeit in dieser Version sehr vereinfacht war. Dies geschah, um die Erklärung des Inhalts zu erleichtern, denn trotz der scheinbaren Einfachheit vieler Dinge waren einige davon nicht so offensichtlich, und ohne das Verständnis des einfachsten und grundlegendsten Teils wäre man nicht in der Lage, das gesamte Bild wirklich zu verstehen.

Entwicklung eines Replay Systems (Teil 46): Chart Trade Projekt (V)
Sind Sie es leid, Zeit mit der Suche nach genau der Datei zu verschwenden, die Ihre Anwendung zum Funktionieren braucht? Wie wäre es, alles in die ausführbare Datei aufzunehmen? Auf diese Weise müssen Sie nicht nach den Dingen suchen. Ich weiß, dass viele Menschen diese Form der Verteilung und Speicherung nutzen, aber es gibt einen viel geeigneteren Weg. Zumindest was die Verteilung von ausführbaren Dateien und deren Speicherung betrifft. Die hier vorgestellte Methode kann sehr nützlich sein, da Sie den MetaTrader 5 selbst als hervorragenden Assistenten verwenden können, ebenso wie MQL5. Außerdem ist es nicht so schwer zu verstehen.


Training eines mehrschichtigen Perzeptrons unter Verwendung des Levenberg-Marquardt-Algorithmus
Der Artikel stellt eine Implementierung des Levenberg-Marquardt-Algorithmus für das Training von neuronalen Feedforward-Netzen vor. Es wurde eine vergleichende Analyse der Leistung mit Algorithmen aus der scikit-learn Python-Bibliothek durchgeführt. Einfachere Lernmethoden wie Gradientenabstieg, Gradientenabstieg mit Momentum und stochastischer Gradientenabstieg werden vorläufig diskutiert.

Nichtlineare Regressionsmodelle an der Börse
Nichtlineare Regressionsmodelle an der Börse: Ist es möglich, die Finanzmärkte vorherzusagen? Betrachten wir die Erstellung eines Modells für die Vorhersage der Preise für EURUSD, und machen zwei Roboter auf der Grundlage - in Python und MQL5.


Time Evolution Travel Algorithm (TETA)
Dies ist mein eigener Algorithmus. Der Artikel stellt den Time Evolution Travel Algorithm (TETA) vor, der vom Konzept der Paralleluniversen und Zeitströme inspiriert ist. Der Grundgedanke des Algorithmus ist, dass wir, obwohl Zeitreisen im herkömmlichen Sinne unmöglich sind, eine Abfolge von Ereignissen wählen können, die zu unterschiedlichen Realitäten führen.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 11): Number Walls
Number Walls oder Zahlenwände sind eine Variante der Linear Shift Back Registers, die Sequenzen auf ihre Vorhersagbarkeit hin überprüfen, indem sie auf Konvergenz prüfen. Wir sehen uns an, wie diese Ideen in MQL5 von Nutzen sein könnten.


Algorithmus zur Optimierung der Migration der Tiere (AMO)
Der Artikel ist dem AMO-Algorithmus gewidmet, der die saisonale Migration von Tieren auf der Suche nach optimalen Bedingungen für Leben und Fortpflanzung modelliert. Zu den Hauptfunktionen von AMO gehören die Verwendung topologischer Nachbarschaften und ein probabilistischer Aktualisierungsmechanismus, der die Implementierung vereinfacht und die Flexibilität für verschiedene Optimierungsaufgaben gewährleistet.

Datenwissenschaft und ML (Teil 43): Erkennen verborgener Muster in Indikatordaten unter Verwendung Latenter Gaußscher Mischmodelle (LGMM)
Haben Sie sich jemals das Horoskop angesehen und das seltsame Gefühl gehabt, dass sich unter der Oberfläche ein Muster verbirgt? Ein Geheimcode, der Ihnen verrät, wohin sich die Preise entwickeln werden, wenn Sie ihn nur knacken könnten? Darf ich vorstellen: LGMM, Erkennen verborgener Muster im Markt. Ein maschinelles Lernmodell, das dabei hilft, diese verborgenen Muster im Markt zu erkennen.


Vom Neuling zum Experten: Reporting EA – Einrichten des Arbeitsablaufs
Makler stellen oft in regelmäßigen Abständen nach einem vordefinierten Zeitplan Berichte über Handelskonten zur Verfügung. Diese Firmen haben über ihre API-Technologien Zugang zu Ihren Kontoaktivitäten und Ihrer Handelshistorie, sodass sie in Ihrem Namen Performanceberichte erstellen können. Ebenso speichert das MetaTrader 5-Terminal detaillierte Aufzeichnungen Ihrer Handelsaktivitäten, die mit MQL5 genutzt werden können, um vollständig angepasste Berichte zu erstellen und personalisierte Liefermethoden zu definieren.


MetaTrader trifft auf Google Sheets mit Pythonanywhere: Ein Leitfaden für einen sicheren Datenfluss
Dieser Artikel zeigt einen sicheren Weg, um MetaTrader-Daten in Google Sheets zu exportieren. Google Sheet ist die wertvollste Lösung, da es cloudbasiert ist und die dort gespeicherten Daten jederzeit und von überall abgerufen werden können. So können Händler jederzeit und von jedem Ort aus auf die in Google Sheet exportierten Handels- und zugehörigen Daten zugreifen und weitere Analysen für den zukünftigen Handel durchführen.

Quantencomputing und Handel: Ein neuer Ansatz für Preisprognosen
Der Artikel beschreibt einen innovativen Ansatz zur Vorhersage von Kursbewegungen auf den Finanzmärkten mit Hilfe von Quantencomputern. Das Hauptaugenmerk liegt auf der Anwendung des Algorithmus Quantum Phase Estimation (QPE), um Prototypen von Preismustern zu finden, die es Händlern ermöglichen, die Analyse von Marktdaten erheblich zu beschleunigen.


Integration von MQL5 mit Datenverarbeitungspaketen (Teil 3): Verbesserte Datenvisualisierung
In diesem Artikel werden wir eine erweiterte Datenvisualisierung durchführen, indem wir über einfache Charts hinausgehen und Funktionen wie Interaktivität, geschichtete Daten und dynamische Elemente einbeziehen, die es Händlern ermöglichen, Trends, Muster und Korrelationen effektiver zu untersuchen.


Entwicklung eines Replay-Systems (Teil 69): Das richtige Bestimmen der Zeit (II)
Heute werden wir uns ansehen, warum wir die iSpread-Funktion benötigen. Gleichzeitig werden wir verstehen, wie das System uns über die verbleibende Zeit des Balkens informiert, wenn kein einziger Tick dafür verfügbar ist. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 49): Verstärkungslernen mit Optimierung der proximalen Politik
Die „Proximal Policy Optimization“ ist ein weiterer Algorithmus des Reinforcement Learning, der die „Policy“, oft in Form eines Netzwerks, in sehr kleinen inkrementellen Schritten aktualisiert, um die Stabilität des Modells zu gewährleisten. Wir untersuchen, wie dies in einem von einem Assistenten zusammengestellten Expert Advisor von Nutzen sein könnte, wie wir es in früheren Artikeln getan haben.


Ensemble-Methoden zur Verbesserung numerischer Vorhersagen in MQL5
In diesem Artikel stellen wir die Implementierung mehrerer Ensemble-Lernmethoden in MQL5 vor und untersuchen ihre Wirksamkeit in verschiedenen Szenarien.


Entwicklung des Price Action Analysis Toolkit (Teil 46): Entwicklung eines interaktiven Fibonacci Retracement EA mit intelligenter Visualisierung in MQL5
Die Fibonacci-Instrumente gehören zu den beliebtesten Instrumenten der technischen Analysten. In diesem Artikel erstellen wir einen interaktiven Fibonacci-EA, der Retracement- und Extension-Ebenen zeichnet, die dynamisch auf Kursbewegungen reagieren und Echtzeitwarnungen, stilvolle Linien und eine scrollende Schlagzeile im Nachrichtenstil liefern. Ein weiterer wichtiger Vorteil dieses EAs ist die Flexibilität: Sie können die Werte für den höchsten (A) und den niedrigsten (B) Umkehrpunkt direkt im Chart manuell eingeben und haben so die genaue Kontrolle über den Marktbereich, den Sie analysieren möchten.


Vom Neuling zum Experten: Forex Markt Perioden
Jede Marktperiode hat einen Anfang und ein Ende und schließt jeweils mit einem Preis, der die Stimmung definiert – ähnlich wie bei Kerzen. Anhand dieser Bezugspunkte können wir die vorherrschende Marktstimmung einschätzen und erkennen, ob Auf- oder Abwärtskräfte die Kontrolle haben. In dieser Diskussion machen wir einen wichtigen Schritt nach vorn, indem wir eine neue Funktion innerhalb des Market Periods Synchronizer entwickeln – eine Funktion, die Forex-Marktsitzungen visualisiert, um fundiertere Handelsentscheidungen zu unterstützen. Dieses Tool kann besonders hilfreich sein, um in Echtzeit festzustellen, welche Seite – Bullen oder Bären – die Sitzung dominiert. Erforschen wir dieses Konzept und entdecken wir die Erkenntnisse, die es bietet.


Entwicklung eines Replay-Systems (Teil 60): Abspielen des Dienstes (I)
Wir haben lange Zeit nur an den Indikatoren gearbeitet, aber jetzt ist es an der Zeit, den Dienst wieder zum Laufen zu bringen und zu sehen, wie das Chart auf der Grundlage der bereitgestellten Daten erstellt wird. Da die ganze Sache jedoch nicht so einfach ist, müssen wir aufmerksam sein, um zu verstehen, was uns erwartet.


Entwicklung eines Replay Systems (Teil 53): Die Dinge werden kompliziert (V)
In diesem Artikel behandeln wir ein wichtiges Thema, das nur wenige Menschen verstehen: Nutzerdefinierte Ereignisse. Gefahren. Vor- und Nachteile dieser Elemente. Dieses Thema ist der Schlüssel für diejenigen, die professionelle Programmierer in MQL5 oder einer anderen Sprache werden wollen. Hier werden wir uns auf MQL5 und MetaTrader 5 konzentrieren.


Marktsimulation: (Teil 11): Sockets (V)
Wir beginnen mit der Implementierung der Verbindung zwischen Excel und MetaTrader 5, aber zunächst müssen wir einige wichtige Punkte verstehen. Auf diese Weise müssen Sie sich nicht den Kopf darüber zerbrechen, warum etwas funktioniert oder nicht funktioniert. Und bevor Sie die Stirn runzeln bei der Aussicht auf die Integration von Python und Excel, lassen Sie uns sehen, wie wir (bis zu einem gewissen Grad) MetaTrader 5 durch Excel mit xlwings steuern können. Was wir hier zeigen, wird sich in erster Linie auf die Bildungsziele konzentrieren. Denken Sie aber nicht, dass wir nur das tun können, was hier behandelt wird.

Volumetrische neuronale Netzwerkanalyse als Schlüssel zu zukünftigen Trends
Der Artikel untersucht die Möglichkeit, die Preisprognose auf der Grundlage der Analyse des Handelsvolumens zu verbessern, indem die Prinzipien der technischen Analyse mit der Architektur des neuronalen Netzes LSTM integriert werden. Besonderes Augenmerk wird auf die Erkennung und Interpretation anomaler Volumina, die Verwendung von Clustern und die Erstellung von Merkmalen auf der Grundlage von Volumina und deren Definition im Rahmen des maschinellen Lernens gelegt.


Erstellen von selbstoptimierenden Expertenberatern in MQL5 (Teil 7): Handel mit mehreren Periodenlängen gleichzeitig
In dieser Artikelserie haben wir mehrere verschiedene Möglichkeiten zur Ermittlung der besten Periodenlänge für die Verwendung unserer technischen Indikatoren untersucht. Heute werden wir dem Leser zeigen, wie er stattdessen die umgekehrte Logik anwenden kann, d. h., anstatt die beste Periodenlänge auszuwählen, werden wir dem Leser zeigen, wie er alle verfügbaren Periodenlängen effektiv nutzen kann. Dieser Ansatz reduziert die Menge der verworfenen Daten und bietet alternative Anwendungsmöglichkeiten für Algorithmen des maschinellen Lernens, die über die normale Preisvorhersage hinausgehen.

Klassische Strategien neu interpretieren (Teil 14): Analyse mehrerer Strategien
In diesem Artikel setzen wir unsere Erforschung der Erstellung eines Ensembles von Handelsstrategien und der Verwendung des MT5 genetischen Optimierers zur Abstimmung der Strategieparameter fort. Heute haben wir die Daten in Python analysiert. Dabei hat sich gezeigt, dass unser Modell besser vorhersagen kann, welche Strategie besser abschneiden wird, und eine höhere Genauigkeit erreicht als die direkte Vorhersage der Marktrenditen. Als wir unsere Anwendung jedoch mit ihren statistischen Modellen testeten, fielen unsere Leistungswerte drastisch ab. In der Folge stellten wir fest, dass der genetische Optimierer leider stark korrelierte Strategien bevorzugte, was uns dazu veranlasste, unsere Methode zu überarbeiten, um die Stimmgewichte fest zu halten und die Optimierung stattdessen auf Indikatoreinstellungen zu konzentrieren.

Algorithmus für künstliche elektrische Felder (AEFA)
In diesem Artikel wird ein Algorithmus für ein künstliches elektrisches Feld (AEFA) vorgestellt, der durch das Coulombsche Gesetz der elektrostatischen Kraft inspiriert ist. Der Algorithmus simuliert elektrische Phänomene, um komplexe Optimierungsprobleme mit Hilfe geladener Teilchen und ihrer Wechselwirkungen zu lösen. AEFA weist im Zusammenhang mit anderen Algorithmen, die sich auf Naturgesetze beziehen, einzigartige Eigenschaften auf.

Resampling-Techniken für die Bewertung von Vorhersagen und Klassifizierungen in MQL5
In diesem Artikel werden wir Methoden zur Bewertung der Modellqualität erforschen und implementieren, die einen einzigen Datensatz sowohl als Trainings- als auch als Validierungssatz verwenden.

Datenwissenschaft und ML (Teil 39): News + Künstliche Intelligenz, würden Sie darauf wetten?
Nachrichten treiben die Finanzmärkte an, insbesondere wichtige Veröffentlichungen wie die Non-Farm Payrolls (NFP, Beschäftigung außerhalb der Landwirtschaft). Wir alle haben schon erlebt, wie eine einzige Schlagzeile starke Kursbewegungen auslösen kann. In diesem Artikel befassen wir uns mit der leistungsstarken Schnittmenge von Nachrichtendaten und künstlicher Intelligenz.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 18): Neuronale Architektursuche mit Eigenvektoren
Die Suche nach neuronaler Architektur, ein automatischer Ansatz zur Bestimmung der idealen Einstellungen für neuronale Netze, kann bei vielen Optionen und großen Testdatensätzen von Vorteil sein. Wir untersuchen, wie dieser Prozess bei gepaarten Eigenvektoren noch effizienter gestaltet werden kann.

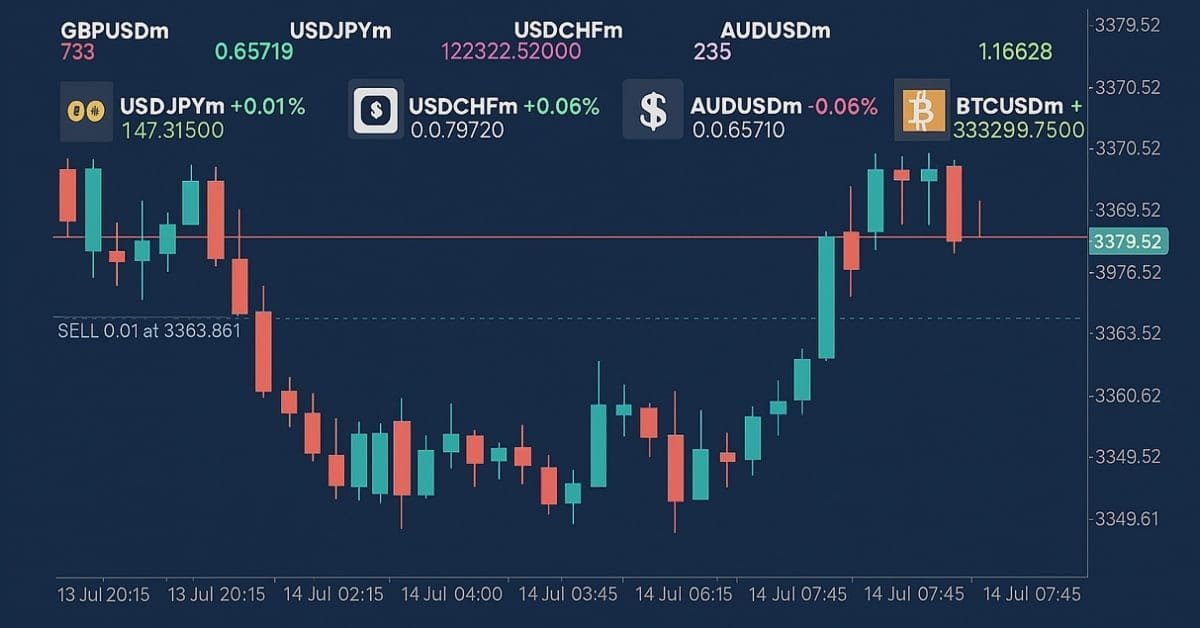
MQL5-Handelswerkzeuge (Teil 5): Erstellen eines Ticker-Laufbands für eine Symbolüberwachung in Echtzeit
In diesem Artikel entwickeln wir ein Ticker-Laufband in MQL5 für die Echtzeitüberwachung mehrerer Symbole, das Geldkurse, Spreads und tägliche prozentuale Veränderungen mit Scrolleffekten anzeigt. Wir implementieren anpassbare Schriftarten, Farben und Bildlaufgeschwindigkeiten, um Preisbewegungen und Trends effektiv hervorzuheben.


Automatisieren von Handelsstrategien in MQL5 (Teil 44): Erkennung des Change of Character (CHoCH) mit Durchbrechen der hohen und tiefen Umkehrpunkte
In diesem Artikel entwickeln wir ein Erkennungssystem für Change of Character (CHoCH) in MQL5, das hohe und tiefe Umkehrpunkte über eine nutzerdefinierte Balkenanzahl identifiziert, sie als HH/LH für Hochs oder LL/HL für Tiefs kennzeichnet, um die Trendrichtung zu bestimmen, und Handelsgeschäfte bei Durchbrüchen dieser Umkehrpunkte auslöst, was eine potenzielle Umkehr anzeigt, und die Durchbrüche handelt, wenn sich die Struktur ändert.

Die Rolle der Qualität von Zufallszahlengeneratoren für die Effizienz von Optimierungsalgorithmen
In diesem Artikel werden wir uns den Mersenne-Twister-Zufallszahlengenerator ansehen und ihn mit dem Standardgenerator in MQL5 vergleichen. Wir werden auch herausfinden, welchen Einfluss die Qualität des Zufallszahlengenerators auf die Ergebnisse der Optimierungsalgorithmen hat.


Population ADAM (Adaptive Moment Estimation)
Der Artikel stellt die Umwandlung des bekannten und beliebten ADAM-Gradientenoptimierungsverfahrens in einen Populationsalgorithmus und dessen Modifikation durch die Einführung hybrider Individuen vor. Der neue Ansatz ermöglicht die Schaffung von Agenten, die Elemente erfolgreicher Entscheidungen mit Hilfe von Wahrscheinlichkeitsverteilungen kombinieren. Die wichtigste Innovation ist die Bildung hybrider Populationen, die adaptiv Informationen aus den vielversprechendsten Lösungen sammeln und so die Effizienz der Suche in komplexen mehrdimensionalen Räumen erhöhen.

Erstellen eines Handelsadministrator-Panels in MQL5 (Teil XI): Modernes Merkmal Kommunikationsschnittstelle (I)
Heute konzentrieren wir uns auf die Verbesserung der Messaging-Schnittstelle des Kommunikationspanels, um sie an die Standards moderner, leistungsstarker Kommunikationsanwendungen anzupassen. Diese Verbesserung wird durch eine Aktualisierung der Klasse CommunicationsDialog erreicht. Begleiten Sie uns in diesem Artikel und in der Diskussion, wenn wir die wichtigsten Erkenntnisse erkunden und die nächsten Schritte bei der Weiterentwicklung der Schnittstellenprogrammierung mit MQL5 skizzieren.

MQL5-Handelswerkzeuge (Teil 8): Verbessertes informatives Dashboard mit verschiebbaren und minimierbaren Funktionen
In diesem Artikel entwickeln wir ein erweitertes Informations-Dashboard, das den vorigen Teil durch die Hinzufügung von verschiebbaren und minimierbaren Funktionen für eine verbesserte Nutzerinteraktion aufwertet, während die Echtzeitüberwachung von Multi-Symbol-Positionen und Kontometrien beibehalten wird.

Alternative Risiko-Ertrags-Metriken in MQL5
In diesem Artikel stellen wir die Umsetzung mehrere Risikorenditekennzahlen vor, die als Alternativen zur Sharpe-Ratio angepriesen werden, und untersuchen hypothetische Aktienkurven, um ihre Eigenschaften zu analysieren.


Portfolio-Optimierung am Devisenmarkt: Synthese von VaR und die Markowitz-Theorie
Wie funktioniert der Portfoliohandel im Forexmarkt? Wie lassen sich die Portfoliotheorie von Markowitz zur Optimierung des Portfolioanteils und das VaR-Modell zur Optimierung des Portfoliorisikos zusammenführen? Wir erstellen einen auf der Portfoliotheorie basierenden Code, der einerseits ein geringes Risiko und andererseits eine akzeptable langfristige Rentabilität gewährleistet.


Evolutionärer Handelsalgorithmus mit Verstärkungslernen und Auslöschung von schwachen Individuen (ETARE)
In diesem Artikel stelle ich einen innovativen Handelsalgorithmus vor, der evolutionäre Algorithmen mit Deep Reinforcement Learning für den Devisenhandel kombiniert. Der Algorithmus nutzt den Mechanismus der Auslöschung ineffizienter Individuen zur Optimierung der Handelsstrategie.


Erstellen eines Handelsadministrator-Panels in MQL5 (Teil IX): Code Organisation (III): Kommunikationsmodul
Nehmen Sie an einer ausführlichen Diskussion über die neuesten Fortschritte im MQL5-Schnittstellendesign teil, wenn wir das neu gestaltete Kommunikations-Panel vorstellen und unsere Serie über den Aufbau des neuen Admin-Panels unter Verwendung von Modularisierungsprinzipien fortsetzen. Wir werden die Klasse CommunicationsDialog Schritt für Schritt entwickeln und ausführlich erklären, wie man sie von der Klasse Dialog erbt. Außerdem werden wir Arrays und die ListView-Klasse in unserer Entwicklung nutzen. Gewinnen Sie umsetzbare Erkenntnisse, um Ihre MQL5-Entwicklungsfähigkeiten zu verbessern - lesen Sie den Artikel und beteiligen Sie sich an der Diskussion im Kommentarbereich!


Eine Einführung in die Kurven von Receiver Operating Characteristic
ROC-Kurven sind grafische Darstellungen, die zur Bewertung der Leistung von Klassifikatoren verwendet werden. Obwohl ROC-Diagramme relativ einfach zu handhaben sind, gibt es bei ihrer Verwendung in der Praxis häufig Missverständnisse und Fallstricke. Dieser Artikel bietet eine Einführung in ROC-Diagramme als Hilfsmittel für Praktiker, die die Leistungsbewertung von Klassifikatoren verstehen wollen.


Entwicklung eines Replay-Systems (Teil 67): Verfeinerung des Kontrollindikators
In diesem Artikel werden wir uns ansehen, was mit ein wenig Code-Verfeinerung erreicht werden kann. Diese Verfeinerung zielt darauf ab, unseren Code zu vereinfachen, mehr Gebrauch von MQL5-Bibliotheksaufrufen zu machen und ihn vor allem viel stabiler, sicherer und einfacher in anderen Projekten zu verwenden, die wir in Zukunft entwickeln werden.