Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Funktionen zur Aktivierung von Neuronen während des Trainings: Der Schlüssel zur schnellen Konvergenz?
In diesem Artikel wird die Interaktion verschiedener Aktivierungsfunktionen mit Optimierungsalgorithmen im Rahmen des Trainings neuronaler Netze untersucht. Besonderes Augenmerk wird auf den Vergleich zwischen dem klassischen ADAM und seiner Populationsversion gelegt, wenn mit einer breiten Palette von Aktivierungsfunktionen gearbeitet wird, einschließlich der oszillierenden ACON- und Snake-Funktionen. Durch die Verwendung einer minimalistischen MLP-Architektur (1-1-1) und eines einzigen Trainingsbeispiels wird der Einfluss der Aktivierungsfunktionen auf die Optimierung von anderen Faktoren getrennt. Der Artikel schlägt einen Ansatz zur Verwaltung von Netzwerkgewichten durch die Grenzen von Aktivierungsfunktionen und einen Gewichtsreflexionsmechanismus vor, der es ermöglicht, Probleme mit Sättigung und Stagnation beim Training zu vermeiden.


Quantenneuronales Netzwerk in MQL5 (Teil III): Ein virtueller Quantenprozessor auf Basis von Qubits
Der Artikel konzentriert sich auf die Erstellung eines Handelssystems mit einem echten Quantensimulator anstelle von mathematischen Analogien. Das System verwendet 3 virtuelle Qubits, Quantengatter und Superpositionsprinzipien zur Marktanalyse. Es ist als Handels-EA für MetaTrader 5 in MQL5 implementiert. Die wichtigste Errungenschaft ist der Übergang von der Simulation zu echten Quantenprinzipien der Finanzinformationsverarbeitung.


Analyse der Auswirkungen des Wetters auf die Währungen der Agrarländer mit Python
Welcher Zusammenhang besteht zwischen Wetter und Devisen? In der klassischen Wirtschaftstheorie wurde der Einfluss von Faktoren wie dem Wetter auf das Marktverhalten lange Zeit ignoriert. Aber alles hat sich geändert. Versuchen wir, Zusammenhänge zwischen den Witterungsbedingungen und der Stellung der Agrarwährungen auf dem Markt zu finden.


Forex Arbitrage-Handel: Analyse der Bewegungen synthetischer Währungen und ihrer mittleren Umkehrung
In diesem Artikel werden wir die Bewegungen synthetischer Währungen mit Hilfe von Python und MQL5 untersuchen und herausfinden, wie praktikabel Forex-Arbitrage heute ist. Wir werden uns auch mit fertigem Python-Code für die Analyse synthetischer Währungen befassen und mehr Details darüber mitteilen, was synthetische Währungen im Devisenhandel sind.


MQL5-Handelswerkzeuge (Teil 10): Aufbau eines Strategieverfolgungssystems mit visuellen Ebenen und Erfolgsmetriken
In diesem Artikel entwickeln wir ein MQL5-Strategie-Trackersystem, das das Kreuzen von gleitenden Durchschnitte erkennt, die von einem langfristigen MA gefiltert werden, Handelsgeschäfte mit konfigurierbaren TP-Levels und SL in Punkten simuliert oder ausführt und Ergebnisse wie TP/SL-Treffer zur Leistungsanalyse überwacht.

Statistische Arbitrage durch kointegrierte Aktien (Teil 5): Screening
In diesem Artikel wird ein Verfahren zum Screening von Vermögenswerten für eine statistische Arbitragestrategie durch kointegrierte Aktien vorgeschlagen. Das System beginnt mit der regulären Filterung nach wirtschaftlichen Faktoren, wie z. B. Vermögensbereich und Branche, und endet mit einer Liste von Kriterien für ein Scoring-System. Für jeden statistischen Test, der beim Screening verwendet wurde, wurde eine entsprechende Python-Klasse entwickelt: Pearson-Korrelation, Engle-Granger-Kointegration, Johansen-Kointegration und ADF/KPSS-Stationarität. Diese Python-Klassen werden zusammen mit einer persönlichen Anmerkung des Autors über den Einsatz von KI-Assistenten für die Softwareentwicklung bereitgestellt.


Integration von MQL5 mit Datenverarbeitungspaketen (Teil 6): Zusammenführung von Markt-Feedback und Modellanpassung
In diesem Teil konzentrieren wir uns darauf, wie man Echtzeit-Markt-Feedback – z. B. Live-Handelsergebnisse, Volatilitätsänderungen und Liquiditätsverschiebungen – mit adaptivem Modelllernen zusammenführt, um ein reaktionsfähiges und selbstverbesserndes Handelssystem zu erhalten.


Python-MetaTrader 5 Strategietester (Teil 04): Tester 101
In diesem faszinierenden Artikel bauen wir unseren allerersten Handelsroboter im Simulator auf und führen eine Strategietest-Aktion durch, die der Funktionsweise des MetaTrader 5-Strategietesters ähnelt. Anschließend vergleichen wir die Ergebnisse einer nutzerdefinierten Simulation mit unserem bevorzugten Terminal.


MetaTrader 5 Machine Learning Blueprint (Teil 5): Sequentielles Bootstrapping – Verzicht auf Kennzeichen, Verbesserung der Ergebnisse
Sequentielles Bootstrapping gestaltet das Bootstrap-Sampling für maschinelles Lernen im Finanzbereich neu, indem es zeitlich überlappende Kennzeichnungen aktiv vermeidet und so unabhängigere Trainingsstichproben, schärfere Unsicherheitsschätzungen und robustere Handelsmodelle erzeugt. Dieser praktische Leitfaden erklärt die Intuition, zeigt den Algorithmus Schritt für Schritt, bietet optimierte Codemuster für große Datensätze und demonstriert messbare Leistungssteigerungen durch Simulationen und echte Backtests.


Statistische Arbitrage durch kointegrierte Aktien (Teil 8): Rolling-Windows-Eigenvektor-Vergleich für Portfolio-Rebalancing
In diesem Artikel wird die Verwendung des Rolling-Windows-Eigenvektor-Vergleichs für die frühzeitige Diagnose von Ungleichgewichten und das Rebalancing des Portfolios in einer statistischen Arbitragestrategie der Rückkehr zum Mittelwert (Mean-Reversion) auf der Grundlage kointegrierter Aktien vorgeschlagen. Sie stellt diese Technik der traditionellen In-Sample/Out-of-Sample-ADF-Validierung gegenüber und zeigt, dass Eigenvektorverschiebungen die Notwendigkeit einer Neugewichtung signalisieren können, selbst wenn die IS/OOS-ADF immer noch eine stationäre Streuung anzeigt. Obwohl die Methode hauptsächlich für die Überwachung des Live-Handels gedacht ist, kommt der Artikel zu dem Schluss, dass der Eigenvektorvergleich auch in das Scoring-System integriert werden könnte – obwohl sein tatsächlicher Beitrag zur Leistung noch getestet werden muss.


Entwicklung eines Replay-Systems (Teil 64): Abspielen des Dienstes (V)
In diesem Artikel werden wir uns ansehen, wie zwei Fehler im Code behoben werden können. Ich werde jedoch versuchen, sie so zu erklären, dass Sie als Programmieranfänger verstehen, dass die Dinge nicht immer so laufen, wie Sie es erwarten. Wie auch immer, dies ist eine Gelegenheit, zu lernen. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Dieser Antrag sollte keinesfalls als endgültiges Dokument betrachtet werden, das lediglich der Erkundung der vorgestellten Konzepte dient.


Python + MetaTrader 5: Schnelles Forschungs-Framework für Daten, Merkmale und Prototypen
Der Artikel zeigt, wie die Integration von Python und MetaTrader 5 die Flexibilität der Forschung und die Handelsoperationen in einem einzigen Arbeitsablauf vereint. Python wird für die Datenanalyse, die Merkmalsauswahl und das Modelltraining verwendet, während MetaTrader 5 für Tests und die Handelsautomatisierung eingesetzt wird. Dieser Ansatz vereinfacht die Übertragung von Lösungen in die Praxis, erhöht die Reproduzierbarkeit und macht die Entwicklung von Handelssystemen schneller und strukturierter.

Anwendung der lokalisierten Merkmalsauswahl in Python und MQL5
In diesem Artikel wird ein Algorithmus zur Merkmalsauswahl untersucht, der in dem Artikel „Local Feature Selection for Data Classification“ von Narges Armanfard et al. Der Algorithmus ist in Python implementiert, um binäre Klassifizierungsmodelle zu erstellen, die in MetaTrader 5-Anwendungen für Inferenzen integriert werden können.


Kapitalmanagement im Handel und das Buchhaltungsprogramm des Händlers zu Hause mit einer Datenbank
Wie kann ein Händler sein Kapital verwalten? Wie kann ein Händler und Anleger den Überblick über Ausgaben, Einnahmen, Vermögenswerte und Verbindlichkeiten behalten? Ich werde Ihnen nicht nur eine Buchhaltungssoftware vorstellen, sondern ein Instrument, das zu Ihrem zuverlässigen Finanznavigator in der stürmischen See des Handels werden kann.


MQL5-Werkzeuge für den Handel (Teil 11): Dashboard einer Korrelationsmatrix (Pearson, Spearman, Kendall) mit Heatmap und Standardmodi
In diesem Artikel bauen wir ein Korrelationsmatrix-Dashboard in MQL5 auf, um die Beziehungen zwischen den Vermögenswerten mit den Methoden von Pearson, Spearman und Kendall über einen bestimmten Zeitraum und Balken zu berechnen. Das System bietet einen Standardmodus mit farbigen Schwellenwerten und p-Wert-Sternen sowie einen Heatmap-Modus mit Farbverlaufsdarstellungen für Korrelationsstärken. Es enthält eine interaktive Nutzeroberfläche mit Zeitrahmenauswahl, Modusumschaltungen und einer dynamischen Legende zur effizienten Analyse von Symbolinterdependenzen.

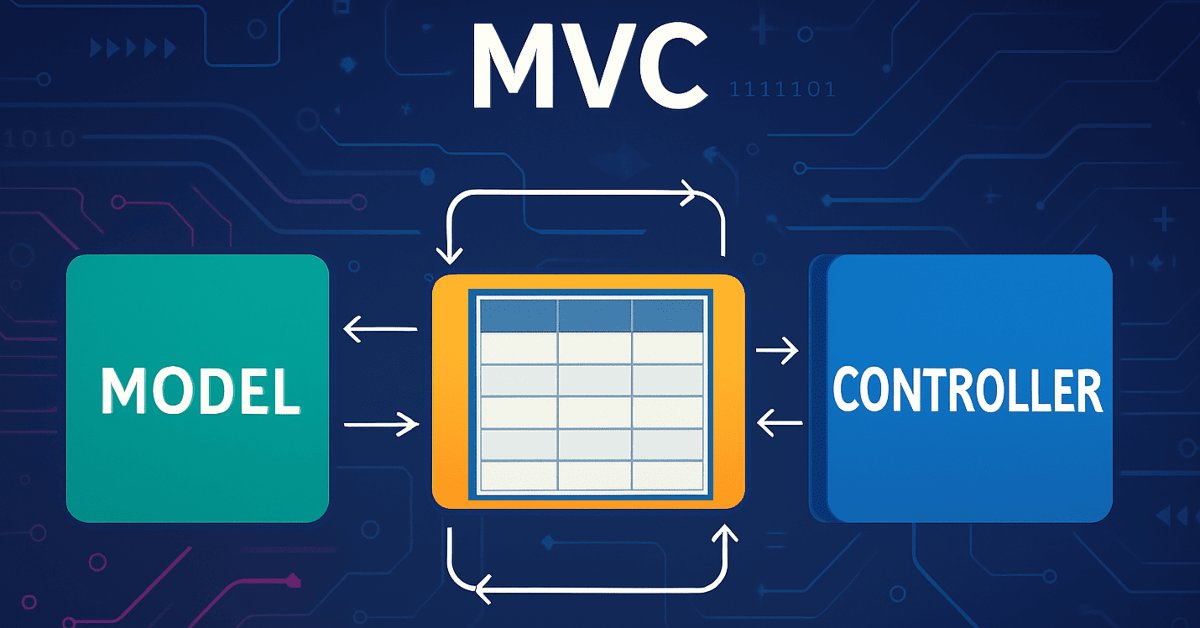
Implementierung eines Tabellenmodells in MQL5: Anwendung des MVC-Konzepts
In diesem Artikel betrachten wir den Prozess der Entwicklung eines Tabellenmodells in MQL5 unter Verwendung des MVC-Architekturmusters (Model-View-Controller) zur Trennung der Logik, Darstellung und Steuerung der Daten, was strukturierten, flexiblen und skalierbaren Code ermöglicht. Wir betrachten die Implementierung von Klassen zum Aufbau eines Tabellenmodells, einschließlich der Verwendung von verknüpften Listen zur Speicherung von Daten.


Nachrichtenhandel leicht gemacht (Teil 6): Ausführen des Handels (III)
In diesem Artikel wird die Nachrichtenfilterung für einzelne Nachrichtenereignisse auf der Grundlage ihrer IDs implementiert. Darüber hinaus werden frühere SQL-Abfragen verbessert, um zusätzliche Informationen zu liefern oder die Laufzeit der Abfrage zu verkürzen. Außerdem wird der in den vorangegangenen Artikeln erstellte Code funktionsfähig gemacht.


Entwicklung eines Replay-Systems (Teil 62): Abspielen des Dienstes (III)
In diesem Artikel befassen wir uns mit dem Problem eines Übermaßes an Ticks, der die Anwendungsleistung bei der Verwendung echter Daten beeinträchtigen kann. Dieses Übermaß beeinträchtigt häufig das korrekte Timing, das erforderlich ist, um einen einminütigen Balken im entsprechenden Fenster zu erstellen.


Algorithmischer Handel ohne Routine: Schnelle Handelsanalyse im MetaTrader 5 mit SQLite
Der Artikel stellt eine minimale arbeitsfähige Grundausstattung für die Führung eines Handelsjournals in MQL5 unter Verwendung von SQLite vor: eine Tabellenstruktur für Trades, Signale und Ereignisse, Indizes, vorbereitete Anweisungen und Trades sowie analytische Standard-SQL-Abfragen. Die Integration mit dem Statistik-Dashboard in MetaTrader 5 und das Arbeiten mit der Datenbank über MetaEditor werden demonstriert. Dieser Ansatz ermöglicht es, das Journal zu automatisieren, Berechnungen zu beschleunigen und Analysen durchzuführen, ohne den EA-Code zu verkomplizieren.

Neuroboids Optimierungsalgorithmus (NOA)
Eine neue bioinspirierte Metaheuristik zur Optimierung, NOA (Neuroboids Optimization Algorithm), kombiniert die Prinzipien der kollektiven Intelligenz und der neuronalen Netze. Im Gegensatz zu herkömmlichen Methoden verwendet der Algorithmus eine Population von selbstlernenden „Neuroboiden“, von denen jeder sein eigenes neuronales Netz hat, das seine Suchstrategie in Echtzeit anpasst. Der Artikel zeigt die Architektur des Algorithmus, die Mechanismen des Selbstlernens der Agenten und die Aussichten für die Anwendung dieses hybriden Ansatzes auf komplexe Optimierungsprobleme.


Dialektische Suche (DA)
Der Artikel stellt den dialektischen Algorithmus (DA) vor, eine neue globale Optimierungsmethode, die vom philosophischen Konzept der Dialektik inspiriert ist. Der Algorithmus macht sich eine einzigartige Aufteilung der Bevölkerung in spekulative und praktische Denker (thinker) zunutze. Tests zeigen eine beeindruckende Leistung von bis zu 98 % bei niedrigdimensionalen Problemen und eine Gesamteffizienz von 57,95 %. Der Artikel erläutert diese Metriken und präsentiert eine detaillierte Beschreibung des Algorithmus sowie die Ergebnisse von Experimenten mit verschiedenen Arten von Funktionen.

Blood inheritance optimization (BIO)
Ich stelle Ihnen meinen neuen Algorithmus zur Populationsoptimierung vor – Blood Inheritance Optimization (BIO), inspiriert durch das menschliche Blutgruppenvererbungssystem. Bei diesem Algorithmus hat jede Lösung ihre eigene „Blutgruppe“, die bestimmt, wie sie sich weiterentwickelt. Wie in der Natur, wo die Blutgruppe eines Kindes nach bestimmten Regeln vererbt wird, erhalten neue Lösungen in BIO ihre Eigenschaften durch ein System von Vererbung und Mutationen.


Entwicklung eines Replay Systems (Teil 55): Steuermodul
In diesem Artikel werden wir einen Kontrollindikator implementieren, damit er in das von uns entwickelte Nachrichtensystem integriert werden kann. Obwohl es nicht sehr schwierig ist, gibt es einige Details, die bei der Initialisierung dieses Moduls beachtet werden müssen. Das hier vorgestellte Material dient ausschließlich zu Bildungszwecken. Es sollte auf keinen Fall als Anwendung für einen anderen Zweck als das Lernen und Beherrschen der gezeigten Konzepte betrachtet werden.


Gauß-Prozesse im maschinellen Lernen (Teil 1): Klassifikationsmodell in MQL5
Der Artikel befasst sich mit der Klassifikation mittels Gauß-Prozessen. Wir beginnen mit dem Studium der theoretischen Grundlagen und gehen dann zur praktischen Entwicklung der GP-Bibliothek in MQL5 über.


Automatisieren von Handelsstrategien in MQL5 (Teil 39): Statistische Rückkehr zum Mittelwert mit Konfidenzintervallen und Dashboard
In diesem Artikel entwickeln wir einen MQL5 Expert Advisor für den Handel von einer Rückkehr zum Mittelwert, der statistischen Momente wie Mittelwert, Varianz, Schiefe, Kurtosis und dem Jarque-Bera-Test über einen bestimmten Zeitraum, um nicht-normale Verteilungen zu identifizieren und Kauf- bzw.Verkaufssignale auf der Grundlage von Konfidenzintervallen mit adaptiven Schwellenwerten zu erzeugen.

Kreis-Such-Algorithmus (CSA)
Der Artikel stellt einen neuen metaheuristischen Optimierungs-Kreis-Such-Algorithmus (CSA) vor, der auf den geometrischen Eigenschaften eines Kreises basiert. Der Algorithmus nutzt das Prinzip der Bewegung von Punkten entlang von Tangenten, um die optimale Lösung zu finden, und kombiniert die Phasen der globalen Erkundung und der lokalen Ausbeutung.


Entwicklung eines Replay-Systems (Teil 77): Neuer Chart Trade (IV)
In diesem Artikel werden wir einige der Maßnahmen und Vorsichtsmaßnahmen behandeln, die bei der Erstellung eines Kommunikationsprotokolls zu beachten sind. Dies sind recht einfache und unkomplizierte Dinge, sodass wir in diesem Artikel nicht zu sehr ins Detail gehen werden. Aber um zu verstehen, was passieren wird, müssen Sie den Inhalt des Artikels verstehen.


Algorithmus für künstliche Atome (A3)
Der Artikel beschreibt die Implementierung des A3-Algorithmus – eines metaheuristischen Optimierungsalgorithmus, der von chemischen Prozessen inspiriert ist – in MQL5. Nur zwei einstellbare Parameter und eine kleine Population gewährleisten eine hohe Arbeitsgeschwindigkeit bei ausreichender Qualität der Lösungen.


Community of Scientists Optimization (CoSO): Praxis
Wir kehren zum Thema der Optimierung nach dem Modell einer wissenschaftlichen Gemeinschaft zurück. CoSO sollte nicht als fertige Lösung betrachtet werden, sondern als vielversprechende Forschungsplattform. Bei entsprechender Entwicklung kann CoSO seine Nische in Aufgaben finden, bei denen Anpassungsfähigkeit und Widerstandsfähigkeit gegenüber Veränderungen wichtig sind und die Rechenzeit nicht kritisch ist.


Auf Markov-Ketten basierendes Matrix-Prognosemodell
Wir werden ein Matrix-Prognosemodell auf der Grundlage einer Markov-Kette erstellen. Was sind Markov-Ketten, und wie können wir eine Markov-Kette für den Devisenhandel nutzen?


Erstellen von nutzerdefinierten Indikatoren in MQL5 (Teil 2): Bau eines RSI-Displays im Stil einer Messuhr mit Leinwand und Nadelmechanik
In diesem Artikel entwickeln wir einen RSI-Indikator in MQL5, der die Werte des Relative-Strength-Index auf einer kreisförmigen Skalierung mit einer dynamischen Nadel, farbcodierten Bereichen für überkaufte und überverkaufte Niveaus und einer anpassbaren Legende visualisiert. Wir verwenden die Canvas-Klasse zum Zeichnen von Elementen wie Bögen, Skalenstrichen und Tortendiagrammen, um eine reibungslose Aktualisierung bei neuen RSI-Daten zu gewährleisten.


Marktsimulation (Teil 04): Erstellen der Klasse C_Orders (I)
In diesem Artikel beginnen wir mit der Erstellung der Klasse C_Orders, um Aufträge an den Handelsserver senden zu können. Wir werden dies nach und nach tun, denn unser Ziel ist es, im Detail zu erklären, wie dies über das Nachrichtensystem geschehen wird.


Vom Einsteiger zum Experten: Statistische Validierung von Angebots- und Nachfragezonen
Heute decken wir die oft übersehene statistische Grundlage hinter den Handelsstrategien für Angebot und Nachfrage auf. Durch die Kombination von MQL5 mit Python über einen Jupyter-Notebook-Workflow führen wir eine strukturierte, datengesteuerte Untersuchung durch, die darauf abzielt, visuelle Marktannahmen in messbare Erkenntnisse zu verwandeln. Dieser Artikel behandelt den gesamten Forschungsprozess, einschließlich der Datenerfassung, der Python-basierten statistischen Analyse, des Algorithmusentwurfs, der Tests und der endgültigen Schlussfolgerungen. Um die Methodik und die Ergebnisse im Detail nachzuvollziehen, lesen Sie den vollständigen Artikel.


Biologisches Neuron zur Vorhersage von Finanzzeitreihen
Wir werden ein biologisch korrektes System von Neuronen für die Vorhersage von Zeitreihen aufbauen. Die Einführung einer plasmaähnlichen Umgebung in die Architektur des neuronalen Netzes schafft eine Art „kollektive Intelligenz“, bei der jedes Neuron den Betrieb des Systems nicht nur durch direkte Verbindungen, sondern auch durch weitreichende elektromagnetische Wechselwirkungen beeinflusst. Mal sehen, wie sich das neuronale Gehirnmodellierungssystem auf dem Markt schlagen wird.


Hidden-Markov-Modelle in Handelssystemen mit maschinellem Lernen
Hidden-Markov-Modelle (HMMs) sind eine leistungsstarke Klasse probabilistischer Modelle, die für die Analyse sequenzieller Daten entwickelt wurden, bei denen beobachtete Ereignisse von einer Sequenz unbeobachteter (versteckter) Zustände abhängen, die einen Markov-Prozess bilden. Zu den wichtigsten Annahmen des HMM gehören die Markov-Eigenschaft für verborgene Zustände, was bedeutet, dass die Wahrscheinlichkeit des Übergangs zum nächsten Zustand nur vom aktuellen Zustand abhängt, und die Unabhängigkeit der Beobachtungen bei Kenntnis des aktuellen verborgenen Zustands.


Prognose von Renko-Bars mit CatBoost AI
Wie verwendet man Renko-Bars mit KI? Schauen wir uns den Renko-Handel im Forex-Markt mit einer Prognosegenauigkeit von bis zu 59,27 % an. Wir werden die Vorteile von Renko-Bars zum Herausfiltern von Marktrauschen untersuchen, erfahren, warum das Volumen wichtiger ist als die Kursmuster, und wie man die optimale Renko-Blockgröße für EURUSD festlegt. Dies ist eine Schritt-für-Schritt-Anleitung zur Integration von CatBoost, Python und MetaTrader 5, um Ihr eigenes Renko Forex-Prognosesystem zu erstellen. Es ist ideal für Händler, die über die traditionelle technische Analyse hinausgehen wollen.

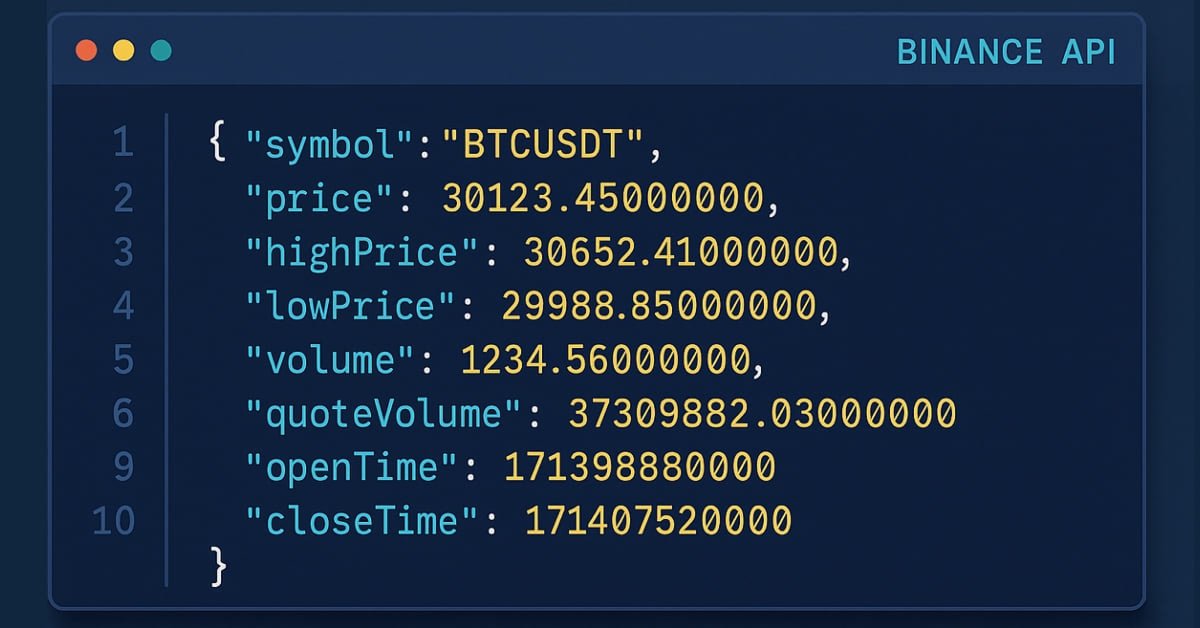
Einführung in MQL5 (Teil 31): Beherrschung der API- und WebRequest-Funktion in MQL5 (V)
Erfahren Sie, wie Sie mit WebRequest und externen API-Aufrufen aktuelle Kerzendaten abrufen, jeden Wert in einen verwendbaren Typ umwandeln und die Informationen übersichtlich in einem Tabellenformat speichern können. Dieser Schritt bildet die Grundlage für die Erstellung eines Indikators, der die Daten im Kerzenformat visualisiert.


Marktsimulation: Positionsansicht (IV)
Hier werden wir beginnen, verschiedene Komponenten oder Anwendungen zusammenzuführen, die zuvor völlig voneinander isoliert waren. Chart Trade, der Mausindikator und der Expert Advisor waren bereits miteinander verknüpft, aber es gab immer noch keine Möglichkeit, die auf dem Handelsserver offenen Positionen, die oft über ein Cross-Order-System verwaltet werden, direkt im Chart anzuzeigen. Ab diesem Punkt wird dies möglich, was den Weg für verschiedene Ideen und zukünftige Implementierungen ebnet. Obwohl wir erst am Anfang stehen, diese Komponenten in Betrieb zu nehmen, haben wir bereits eine Richtung für die weitere Entwicklung.


Implementierung von praktischen Modulen aus anderen Sprachen in MQL5 (Teil 05): Das Logging-Modul von Python, Log Like a Pro
Die Integration des Logging-Moduls von Python in MQL5 ermöglicht Händlern einen systematischen Logging-Ansatz, der die Überwachung, Fehlersuche und Dokumentation von Handelsaktivitäten vereinfacht. Dieser Artikel erläutert den Anpassungsprozess und bietet Händlern ein leistungsfähiges Werkzeug, um Klarheit und Organisation bei der Entwicklung von Handelssoftware zu erhalten.


Forex-Arbitragehandel: Panel zur Bewertung von Wechselkursbeziehungen
In diesem Artikel wird die Entwicklung eines Arbitrage-Analyse-Panels in MQL5 vorgestellt. Wie kann man auf verschiedene Weise faire Devisenkurse auf dem Forex erhalten? Erstellung eines Indikators zur Ermittlung von Abweichungen der Marktpreise von den fairen Wechselkursen sowie zur Bewertung der Vorteile von Arbitragemöglichkeiten beim Umtausch einer Währung in eine andere (wie bei der Dreiecksarbitrage).