Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Entwicklung eines Replay-Systems — Marktsimulation (Teil 09): Nutzerdefinierte Ereignisse
Hier sehen wir, wie nutzerdefinierte Ereignisse ausgelöst werden und wie der Indikator den Status des Wiedergabe-/Simulationsdienstes meldet.


Entwicklung eines Replay System (Teil 28): Expert Advisor Projekt — Die Klasse C_Mouse (II)
Als man begann, die ersten rechenfähigen Systeme zu entwickeln, war für alles die Mitwirkung von Ingenieuren erforderlich, die das Projekt sehr gut kennen mussten. Wir sprechen von den Anfängen der Computertechnologie, einer Zeit, in der es noch nicht einmal Terminals zum Programmieren gab. Im Laufe der Entwicklung, als immer mehr Menschen daran interessiert waren, etwas zu erschaffen, entstanden neue Ideen und Wege der Programmierung, die das frühere Wechseln der Steckverbindungen ersetzten. Zu diesem Zeitpunkt erschienen die ersten Terminals.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 06): Erste Verbesserungen (I)
In diesem Artikel werden wir mit der Stabilisierung des gesamten Systems beginnen, ohne die wir möglicherweise nicht in der Lage sind, mit den nächsten Schritten fortzufahren.

Implementierung des Janus-Faktors in MQL5
Gary Anderson entwickelte eine Marktanalysemethode, die auf einer Theorie beruht, die er Janus-Faktor nannte. Die Theorie beschreibt eine Reihe von Indikatoren, mit denen sich Trends aufzeigen und Marktrisiken bewerten lassen. In diesem Artikel werden wir diese Werkzeuge in mql5 implementieren.

Neuronale Netze leicht gemacht (Teil 25): Praxis des Transfer-Learnings
In den letzten beiden Artikeln haben wir ein Tool zur Erstellung und Bearbeitung von Modellen neuronaler Netze entwickelt. Nun ist es an der Zeit, die Einsatzmöglichkeiten der Technologie des Transfer-Learnings anhand praktischer Beispiele zu bewerten.


Der Kalman-Filter für Forex-Strategien der Rückkehr zur Mitte
Der Kalman-Filter ist ein rekursiver Algorithmus, der im algorithmischen Handel verwendet wird, um den wahren Zustand einer Finanzzeitreihe durch Herausfiltern von Rauschen aus den Preisbewegungen zu schätzen. Er aktualisiert die Vorhersagen dynamisch auf der Grundlage neuer Marktdaten, was ihn für adaptive Strategien wie Mean Reversion wertvoll macht. In diesem Artikel wird zunächst der Kalman-Filter vorgestellt und seine Berechnung und Anwendung erläutert. Als nächstes wenden wir den Filter auf eine klassische Devisenstrategie, der Rückkehr zur Mitte, als Beispiel an. Schließlich führen wir verschiedene statistische Analysen durch, indem wir den Filter mit einem gleitenden Durchschnitt für verschiedene Devisenpaare vergleichen.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 02): Erste Versuche (II)
Diesmal wollen wir einen anderen Ansatz wählen, um das 1-Minuten-Ziel zu erreichen. Diese Aufgabe ist jedoch nicht so einfach, wie man vielleicht denkt.


Algorithmen zur Optimierung mit Populationen: Umformen, Verschieben von Wahrscheinlichkeitsverteilungen und der Test auf Smart Cephalopod (SC)
Der Artikel untersucht die Auswirkungen einer Formveränderung von Wahrscheinlichkeitsverteilungen auf die Leistung von Optimierungsalgorithmen. Wir werden Experimente mit dem Testalgorithmus Smart Cephalopod (SC) durchführen, um die Effizienz verschiedener Wahrscheinlichkeitsverteilungen im Zusammenhang mit Optimierungsproblemen zu bewerten.


Chaostheorie im Handel (Teil 2): Tiefer tauchen
Wir setzen unsere Untersuchung der Chaostheorie auf den Finanzmärkten fort. Dieses Mal werde ich seine Anwendbarkeit auf die Analyse von Währungen und anderen Vermögenswerten untersuchen.

Algorithmen zur Optimierung mit Populationen: Algorithmus des Mind Evolutionary Computation (MEC)
Der Artikel befasst sich mit einem Algorithmus aus der MEC-Familie, dem Simple Mind Evolutionary Computation Algorithmus (Simple MEC, SMEC). Der Algorithmus zeichnet sich durch die Schönheit seiner Idee und die Einfachheit seiner Umsetzung aus.


Developing a Replay System — Market simulation (Part 13): Die Geburt des SIMULATORS (III)
Hier werden wir einige Elemente im Zusammenhang mit der Arbeit im nächsten Artikel vereinfachen. Ich erkläre auch, wie Sie sich vorstellen können, was der Simulator in Bezug auf die Zufälligkeit erzeugt.


Schildkrötenpanzer-Evolutionsalgorithmus (TSEA)
Dies ist ein einzigartiger Optimierungsalgorithmus, der von der Evolution des Schildkrötenpanzers inspiriert wurde. Der TSEA-Algorithmus emuliert die allmähliche Bildung keratinisierter Hautbereiche, die optimale Lösungen für ein Problem darstellen. Die besten Lösungen werden „härter“ und befinden sich näher an der Außenfläche, während die weniger erfolgreichen Lösungen „weicher“ bleiben und sich im Inneren befinden. Der Algorithmus verwendet eine Gruppierung der Lösungen nach Qualität und Entfernung, wodurch weniger erfolgreiche Optionen erhalten bleiben und Flexibilität und Anpassungsfähigkeit gewährleistet werden.

Implementierung eines ARIMA-Trainingsalgorithmus in MQL5
In diesem Artikel wird ein Algorithmus implementiert, der das autoregressive integrierte gleitende Durchschnittsmodell von Box und Jenkins unter Verwendung der Powells-Methode der Funktionsminimierung anwendet. Box und Jenkins stellten fest, dass die meisten Zeitreihen mit einem oder beiden Rahmen modelliert werden können.


Datenwissenschaft und maschinelles Lernen (Teil 19): Überladen Sie Ihre AI-Modelle mit AdaBoost
AdaBoost, ein leistungsstarker Boosting-Algorithmus, der die Leistung Ihrer KI-Modelle steigert. AdaBoost, die Abkürzung für Adaptive Boosting, ist ein ausgeklügeltes Ensemble-Lernverfahren, das schwache Lerner nahtlos integriert und ihre kollektive Vorhersagestärke erhöht.

Die Kategorientheorie in MQL5 (Teil 1)
Die Kategorientheorie ist ein vielfältiger und expandierender Zweig der Mathematik, der in der MQL-Gemeinschaft noch relativ unentdeckt ist. In dieser Artikelserie sollen einige der Konzepte vorgestellt und untersucht werden, mit dem übergeordneten Ziel, eine offene Bibliothek einzurichten, die zu Kommentaren und Diskussionen anregt und hoffentlich die Nutzung dieses bemerkenswerten Bereichs für die Strategieentwicklung der Händler fördert.


Datenwissenschaft und maschinelles Lernen (Teil 20): Algorithmische Handelseinblicke, eine Gegenüberstellung von LDA und PCA in MQL5
Entdecken Sie die Geheimnisse dieser leistungsstarken Dimensionsreduktionstechniken, indem wir ihre Anwendungen in der MQL5-Handelsumgebung analysieren. Vertiefen Sie sich in die Feinheiten der linearen Diskriminanzanalyse (LDA) und der Hauptkomponentenanalyse (PCA) und gewinnen Sie ein tiefes Verständnis für deren Auswirkungen auf die Strategieentwicklung und Marktanalyse,

MetaTrader 5 Machine Learning Blueprint (Teil 1): Datenlecks und Zeitstempelfehler
Bevor wir überhaupt damit beginnen können, ML für unseren Handel auf dem MetaTrader 5 zu nutzen, müssen wir uns mit einem der am meisten übersehenen Fallstricke befassen - dem Datenleck. In diesem Artikel wird erläutert, wie Datenlecks, insbesondere die Falle von MetaTrader 5-Zeitstempel, die Leistung unseres Modells verzerren und zu unzuverlässigen Handelssignalen führen können. Indem wir uns mit den Mechanismen dieses Problems befassen und Strategien zu seiner Vermeidung vorstellen, ebnen wir den Weg für den Aufbau robuster Modelle für maschinelles Lernen, die zuverlässige Vorhersagen in Live-Handelsumgebungen liefern.


Filterung und Merkmalsextraktion von Frequenzen
In diesem Artikel untersuchen wir die Anwendung digitaler Filter auf Zeitreihen, die im Frequenzbereich dargestellt werden, um einzigartige Merkmale zu extrahieren, die für Vorhersagemodelle nützlich sein können.

Kategorientheorie in MQL5 (Teil 15) : Funktoren mit Graphen
Dieser Artikel über die Implementierung der Kategorientheorie in MQL5 setzt die Serie mit der Betrachtung der Funktoren fort, diesmal jedoch als Brücke zwischen Graphen und einer Menge. Wir greifen die Kalenderdaten wieder auf und plädieren trotz der Einschränkungen bei der Verwendung von Strategy Tester für die Verwendung von Funktoren zur Vorhersage der Volatilität mit Hilfe der Korrelation.


Larry Connors‘ Strategien RSI2 Mean-Reversion im Day-Trading
Larry Connors ist ein renommierter Händler und Autor, der vor allem für seine Arbeit im Bereich des quantitativen Handels und für Strategien wie den 2-Perioden-RSI (RSI2) bekannt ist, der dabei hilft, kurzfristig überkaufte und überverkaufte Marktbedingungen zu erkennen. In diesem Artikel werden wir zunächst die Motivation für unsere Forschung erläutern, dann drei von Connors' berühmtesten Strategien in MQL5 nachbilden und sie auf den Intraday-Handel mit dem S&P 500 Index CFD anwenden.

Datenwissenschaft und ML (Teil 32): KI-Modelle auf dem neuesten Stand halten, Online-Lernen
In der sich ständig verändernden Welt des Handels ist die Anpassung an Marktveränderungen nicht nur eine Option, sondern eine Notwendigkeit. Täglich entstehen neue Muster und Trends, die es selbst den fortschrittlichsten Modellen für maschinelles Lernen erschweren, angesichts der sich verändernden Bedingungen effektiv zu bleiben. In diesem Artikel erfahren Sie, wie Sie Ihre Modelle durch ein automatisches Neu-Training relevant halten und auf neue Marktdaten reagieren können.


Entwicklung eines Replay Systems — Marktsimulation (Teil 15): Die Geburt des SIMULATORS (V) - RANDOM WALK
In diesem Artikel werden wir die Entwicklung eines Simulators für unser System abschließen. Das Hauptziel besteht darin, den im vorherigen Artikel beschriebenen Algorithmus zu konfigurieren. Dieser Algorithmus zielt darauf ab, eine zufällige Bewegung, einen „RANDOM WALK“ zu erzeugen. Um das heutige Material zu verstehen, ist es daher notwendig, den Inhalt der früheren Artikel zu kennen. Wenn Sie die Entwicklung des Simulators nicht verfolgt haben, empfehle ich Ihnen, diese Sequenz von Anfang an zu lesen. Andernfalls könnten Sie verwirrt sein über das, was hier erklärt wird.


Datenwissenschaft und maschinelles Lernen (Teil 17): Geld von Bäumen? Die Kunst und Wissenschaft der Random Forests im Devisenhandel
Entdecken Sie die Geheimnisse der algorithmischen Alchemie, während wir Sie durch die Mischung aus Kunstfertigkeit und Präzision bei der Entschlüsselung von Finanzlandschaften führen. Entdecken Sie, wie Random Forests Daten in Vorhersagefähigkeiten umwandeln und eine einzigartige Perspektive für die Navigation auf dem komplexen Terrain der Aktienmärkte bieten. Begleiten Sie uns auf dieser Reise in das Herz der Finanzmagie, wo wir die Rolle von Random Forests bei der Gestaltung des Marktgeschehens entmystifizieren und die Türen zu lukrativen Gelegenheiten aufschließen


Algorithmen zur Optimierung mit Populationen: Evolution sozialer Gruppen (ESG)
Wir werden das Prinzip des Aufbaus von Algorithmen mit mehreren Populationen besprechen. Als Beispiel für diese Art von Algorithmus werden wir uns den neuen nutzerdefinierten Algorithmus - Evolution of Social Groups (ESG) - ansehen. Wir werden die grundlegenden Konzepte, die Mechanismen der Populationsinteraktion und die Vorteile dieses Algorithmus analysieren und seine Leistung bei Optimierungsproblemen untersuchen.


Entwicklung eines Replay Systems — Marktsimulation (Teil 18): Ticks und noch mehr Ticks (II).
Offensichtlich sind die aktuellen Metriken sehr weit von der idealen Zeit für die Erstellung eines 1-Minuten-Balkens entfernt. Das ist das erste, was wir in Angriff nehmen werden. Die Behebung des Synchronisationsproblems ist nicht schwierig. Das mag schwierig erscheinen, ist aber eigentlich ganz einfach. Wir haben die erforderliche Korrektur im vorigen Artikel nicht vorgenommen, da er darauf abzielte, zu erklären, wie man die Tick-Daten, die zur Erstellung der 1-Minuten-Balken im Chart verwendet wurden, in das Fenster der Marktübersicht überträgt.

Neuronale Netze leicht gemacht (Teil 40): Verwendung von Go-Explore bei großen Datenmengen
In diesem Artikel wird die Verwendung des Go-Explore-Algorithmus über einen langen Trainingszeitraum erörtert, da die Strategie der zufälligen Aktionsauswahl mit zunehmender Trainingszeit möglicherweise nicht zu einem profitablen Durchgang führt.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 03): Anpassen der Einstellungen (I)
Beginnen wir mit der Klärung der gegenwärtigen Situation, denn wir haben keinen optimalen Start hingelegt. Wenn wir es jetzt nicht tun, werden wir bald in Schwierigkeiten sein.


Entwicklung eines Wiedergabesystems — Marktsimulation (Teil 10): Nur echte Daten für das Replay verwenden
Hier werden wir uns ansehen, wie wir zuverlässigere Daten (gehandelte Ticks) im Wiedergabesystem verwenden können, ohne uns Gedanken darüber zu machen, ob sie angepasst sind oder nicht.


Kategorientheorie in MQL5 (Teil 13): Kalenderereignisse mit Datenbankschemata
Dieser Artikel, der auf die Implementierung der Kategorientheorie von Ordnungsrelation in MQL5 folgt, untersucht, wie Datenbankschemata für die Klassifizierung in MQL5 eingebunden werden können. Wir werfen einen einführenden Blick darauf, wie Datenbankschemakonzepte mit der Kategorientheorie verbunden werden können, wenn es darum geht, handelsrelevante Textinformationen (string) zu identifizieren. Im Mittelpunkt stehen die Kalenderereignisse.

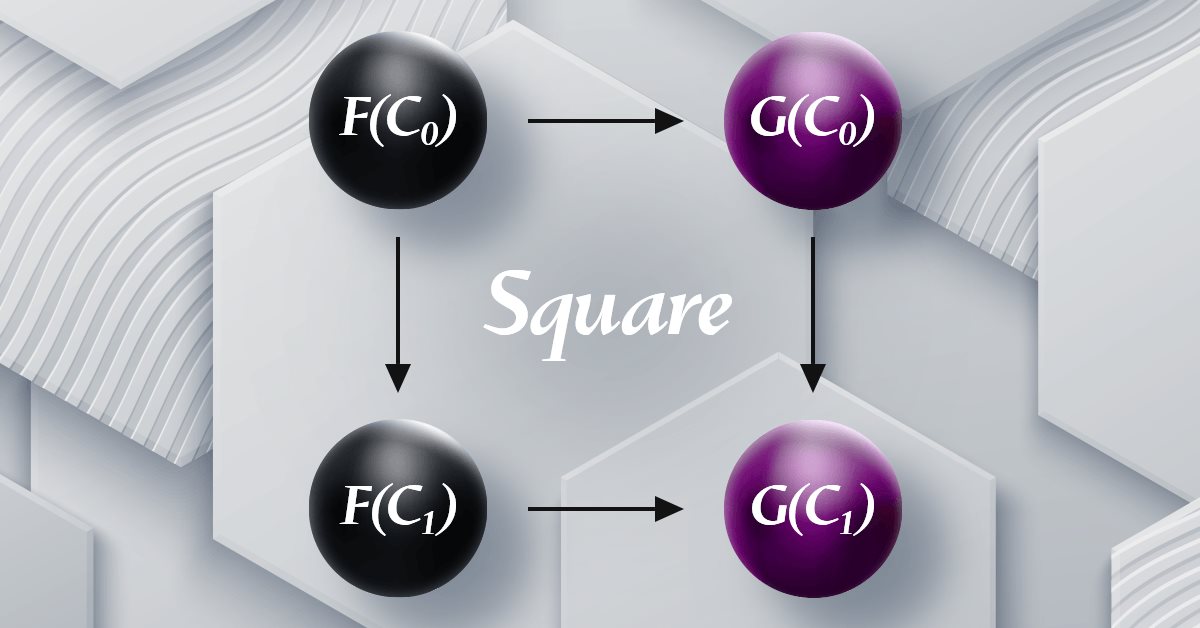
Kategorientheorie in MQL5 (Teil 19): Induktion natürlicher Quadrate
Wir setzen unseren Blick auf natürliche Transformationen fort, indem wir die Induktion natürlicher Quadrate besprechen. Leichte Einschränkungen bei der Implementierung von Mehrfachwährungen für Experten, die mit dem MQL5-Assistenten zusammengestellt wurden, bedeuten, dass wir unsere Fähigkeiten zur Datenklassifizierung mit einem Skript demonstrieren. Die wichtigsten Anwendungen sind die Klassifizierung von Preisänderungen und damit deren Vorhersage.

Entwicklung des Price Action Analysis Toolkit (Teil 25): Dual EMA Fractal Breaker
Die Preisaktion ist ein grundlegender Ansatz zur Identifizierung profitabler Handels-Setups. Die manuelle Überwachung von Kursbewegungen und -mustern kann jedoch schwierig und zeitaufwändig sein. Deshalb entwickeln wir Tools, die das Kursgeschehen automatisch analysieren und rechtzeitig Signale geben, wenn sich potenzielle Chancen ergeben. In diesem Artikel wird ein robustes Tool vorgestellt, das fraktale Ausbrüche zusammen mit dem EMA 14 und dem EMA 200 nutzt, um zuverlässige Handelssignale zu generieren, die Händlern helfen, fundierte Entscheidungen mit größerer Zuversicht zu treffen.

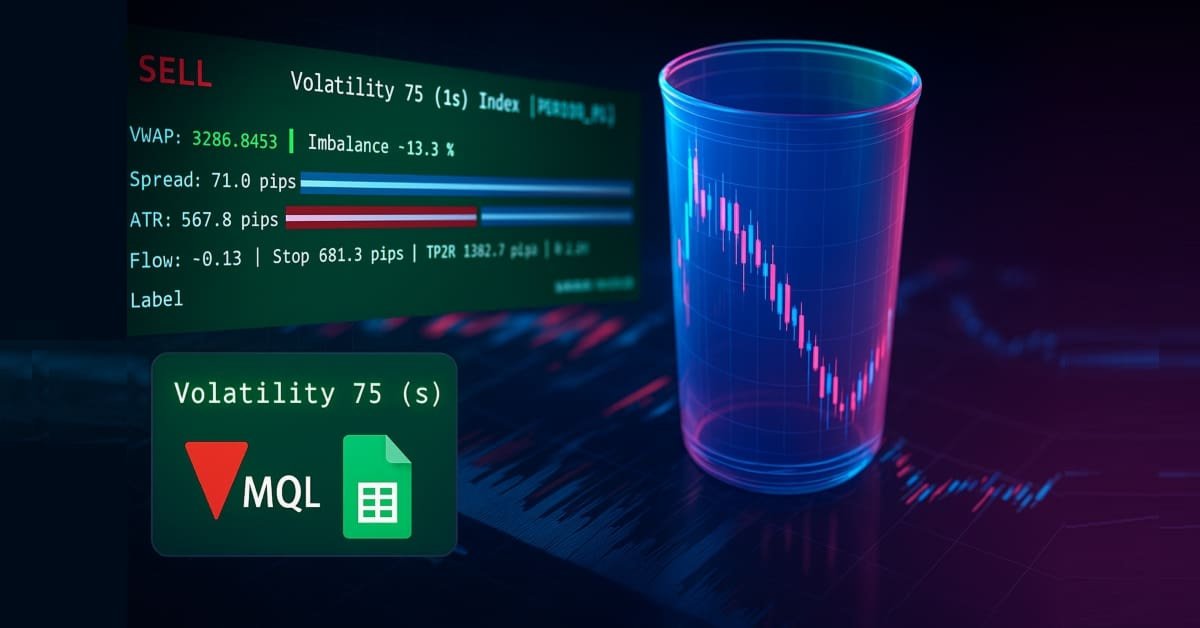
Entwicklung des Price Action Analysis Toolkit (Teil 38): Tick Buffer VWAP und Short-Window Imbalance Engine
In Teil 38 bauen wir ein produktionsreifes MT5-Überwachungspanel, das rohe Ticks in umsetzbare Signale umwandelt. Der EA puffert Tick-Daten, um VWAP auf Tick-Ebene, eine Ungleichgewichtsmetrik (Flow) in einen kurzzeitigen Fenster und ATR-basierte Positionsgrößen zu berechnen. Anschließend werden Spread, ATR und Flow mit flimmerarmen Balken visualisiert. Das System berechnet eine vorgeschlagene Losgröße und einen 1R-Stopp und gibt konfigurierbare Warnungen bei engen Spreads, starkem Flow und Randbedingungen aus. Der automatische Handel ist absichtlich deaktiviert; der Schwerpunkt liegt weiterhin auf einer robusten Signalgenerierung und einer sauberen Nutzererfahrung.


Entwicklung eines Replay Systems — Marktsimulation (Teil 14): Die Geburt des SIMULATORS (IV)
In diesem Artikel werden wir die Entwicklungsphase des Simulators fortsetzen. Diesmal werden wir sehen, wie wir eine Bewegung vom Typ RANDOM WALK effektiv erstellen können. Diese Art von Bewegung ist sehr interessant, denn sie bildet die Grundlage für alles, was auf dem Kapitalmarkt geschieht. Darüber hinaus werden wir beginnen, einige Konzepte zu verstehen, die für die Durchführung von Marktanalysen grundlegend sind.


Algorithmen zur Optimierung mit Populationen: Saplings Sowing and Growing up (SSG)
Der Algorithmus Saplings Sowing and Growing up (SSG, Setzen, Säen und Wachsen) wurde von einem der widerstandsfähigsten Organismen der Erde inspiriert, der unter den verschiedensten Bedingungen überleben kann.


GIT: Was ist das?
In diesem Artikel werde ich ein sehr wichtiges Werkzeug für Entwickler vorstellen. Wenn Sie mit GIT nicht vertraut sind, lesen Sie diesen Artikel, um eine Vorstellung davon zu bekommen, was es ist und wie man es mit MQL5 verwendet.


MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 09): K-Means-Clustering mit fraktalen Wellen
Das K-Means-Clustering verfolgt den Ansatz, Datenpunkte als einen Prozess zu gruppieren, der sich zunächst auf die Makroansicht eines Datensatzes konzentriert und zufällig generierte Clusterzentren verwendet, bevor er heranzoomt und diese Zentren anpasst, um den Datensatz genau darzustellen. Wir werden uns dies ansehen und einige Anwendungsfälle ausnutzen.

Nachrichtenhandel leicht gemacht (Teil 1): Erstellen einer Datenbank
Der Nachrichten basierte Handel kann kompliziert und erdrückend sein. In diesem Artikel werden wir die einzelnen Schritte zur Beschaffung von Nachrichtendaten erläutern. Außerdem werden wir mehr über den MQL5-Wirtschaftskalender und seine Möglichkeiten erfahren.


Algorithmen zur Optimierung mit Populationen: Ein dem Elektro-Magnetismus ähnlicher Algorithmus (ЕМ)
Der Artikel beschreibt die Prinzipien, Methoden und Möglichkeiten der Anwendung des elektromagnetischen Algorithmus bei verschiedenen Optimierungsproblemen. Der EM-Algorithmus ist ein effizientes Optimierungswerkzeug, das mit großen Datenmengen und mehrdimensionalen Funktionen arbeiten kann.


Datenkennzeichnung für die Zeitreihenanalyse (Teil 5):Anwendung und Test in einem EA mit Socket
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!


Datenwissenschaft und ML (Teil 37): Mit Kerzenmustern und AI den Markt schlagen
Kerzenmuster helfen Händlern, die Marktpsychologie zu verstehen und Trends auf den Finanzmärkten zu erkennen. Sie ermöglichen fundiertere Handelsentscheidungen, die zu besseren Ergebnissen führen können. In diesem Artikel werden wir untersuchen, wie man Kerzenmuster mit KI-Modellen nutzen kann, um eine optimale Handelsperformance zu erzielen.