Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Dekodierung von Intraday-Handelsstrategien des Opening Range Breakout
Die Strategien des Opening Range Breakout (ORB) basieren auf der Idee, dass die erste Handelsspanne, die sich kurz nach der Markteröffnung bildet, wichtige Preisniveaus widerspiegelt, bei denen sich Käufer und Verkäufer auf einen Wert einigen. Durch die Identifizierung von Ausbrüchen über oder unter einer bestimmten Spanne können Händler von der Dynamik profitieren, die oft folgt, wenn die Marktrichtung klarer wird. In diesem Artikel werden wir drei ORB-Strategien untersuchen, die von der Concretum Group übernommen wurden.


Zeitreihen in der Bibliothek DoEasy (Teil 50): Verschieben der Standardindikatoren für mehrere Symbole und Perioden
In diesem Artikel wollen wir die Bibliotheksmethoden für die korrekte Anzeige von Mehrsymbol- und Mehrperioden-Standardindikatoren verbessern, wobei die Linien auf dem aktuellen Symbol-Chart mit einer in den Einstellungen festgelegten Verschiebung angezeigt werden. Außerdem sollten wir die Methoden für die Arbeit mit Standardindikatoren in Ordnung bringen und den redundanten Code für den Bibliotheksbereich im endgültigen Indikatorprogramm entferne.


Metamodelle für maschinelles Lernen und Handel: Ursprünglicher Zeitpunkt der Handelsaufträge
Metamodelle im maschinellen Lernen: Automatische Erstellung von Handelssystemen mit wenig oder gar keinem menschlichen Eingriff — Das Modell entscheidet selbständig, wann und wie es handelt.


Algorithmen zur Optimierung mit Populationen Fledermaus-Algorithmus (BA)
In diesem Artikel werde ich den Fledermaus-Algorithmus (Bat-Algorithmus, BA) betrachten, der gute Konvergenz bei glatten Funktionen zeigt.


Algorithmen zur Optimierung mit Populationen: Evolutionsstrategien, (μ,λ)-ES und (μ+λ)-ES
Der Artikel behandelt eine Gruppe von Optimierungsalgorithmen, die als Evolutionsstrategien (ES) bekannt sind. Sie gehören zu den allerersten Populationsalgorithmen, die evolutionäre Prinzipien für die Suche nach optimalen Lösungen nutzen. Wir werden Änderungen an den herkömmlichen ES-Varianten vornehmen und die Testfunktion und die Prüfstandsmethodik für die Algorithmen überarbeiten.


Andere Klassen in der Bibliothek DoEasy (Teil 71): Ereignisse der Kollektion von Chartobjekten
In diesem Artikel werde ich die Funktionalität für die Verfolgung einiger Ereignisse von Chartobjekten erstellen — Hinzufügen/Entfernen von Symbolcharts und Chart-Unterfenstern, sowie Hinzufügen/Entfernen/Ändern von Indikatoren in Chart-Fenstern.

Entwicklung eines Replay Systems — Marktsimulation (Teil 20): FOREX (I)
Das ursprüngliche Ziel dieses Artikels ist es nicht, alle Möglichkeiten des Forex-Handels abzudecken, sondern das System so anzupassen, dass Sie zumindest ein Replay des Marktes durchführen können. Wir lassen die Simulation noch einen Moment auf sich warten. Wenn wir jedoch keine Ticks, sondern nur Balken haben, können wir mit ein wenig Aufwand mögliche Abschlüsse simulieren, die auf dem Forex-Markt passieren könnten. Dies wird der Fall sein, bis wir uns mit der Anpassung des Simulators befassen. Der Versuch, mit Forex-Daten innerhalb des Systems zu arbeiten, ohne sie zu verändern, führt zu einer Reihe von Fehlern.


Die Kreuzvalidierung und die Grundlagen der kausalen Inferenz in CatBoost-Modellen, Export ins ONNX-Format
In dem Artikel wird eine Methode zur Erstellung von Bots durch maschinelles Lernen vorgeschlagen.


Rebuy-Algorithmus: Handelssimulation mit mehreren Währungen
In diesem Artikel werden wir ein mathematisches Modell zur Simulation der Preisbildung in mehreren Währungen erstellen und die Untersuchung des Diversifizierungsprinzips als Teil der Suche nach Mechanismen zur Steigerung der Handelseffizienz abschließen, die ich im vorherigen Artikel mit theoretischen Berechnungen begonnen habe.

Neuronale Netze leicht gemacht (Teil 22): Unüberwachtes Lernen von rekurrenten Modellen
Wir untersuchen weiterhin Modelle und Algorithmen für unüberwachtes Lernen. Diesmal schlage ich vor, dass wir die Eigenschaften von AutoAutoencodern bei der Anwendung auf das Training rekurrenter Modelle diskutieren.

Zeitreihen in der Bibliothek DoEasy (Teil 57): Das Datenobjekt der Indikatorpuffer
Wir entwickeln in diesem Artikel ein Objekt, das alle Daten eines Puffers für einen Indikator enthalten wird. Solche Objekte werden für die Speicherung serieller Daten von Indikatorpuffern benötigt. Mit ihrer Hilfe wird es möglich sein, Pufferdaten beliebiger Indikatoren zu sortieren und zu vergleichen, sowie andere ähnliche Daten miteinander zu vergleichen.

Algorithmen zur Populationsoptimierung Optimierung mit invasiven Unkräutern (IWO)
Die erstaunliche Fähigkeit von Unkräutern, unter verschiedensten Bedingungen zu überleben, wurde zur Idee für einen leistungsstarken Optimierungsalgorithmus. IWO (Invasive Weed Optimization) ist einer der besten Algorithmen unter den bisher geprüften.

Datenwissenschaft und ML (Teil 29): Wichtige Tipps für die Auswahl der besten Forex-Daten für AI-Trainingszwecke
In diesem Artikel befassen wir uns eingehend mit den entscheidenden Aspekten der Auswahl der relevantesten und hochwertigsten Forex-Daten, um die Leistung von KI-Modellen zu verbessern.

Prognose mit ARIMA-Modellen in MQL5
In diesem Artikel setzen wir die Entwicklung der CArima-Klasse zur Erstellung von ARIMA-Modellen fort, indem wir intuitive Methoden hinzufügen, die Vorhersagen ermöglichen.


Algorithmen zur Optimierung mit Populationen Fish School Search (FSS)
Fish School Search (FSS, Suche mittels Fischschulen) ist ein neuer Optimierungsalgorithmus, der durch das Verhalten von Fischen in einem Schwarm inspiriert wurde, von denen die meisten (bis zu 80 %) in einer organisierten Gemeinschaft von Verwandten schwimmen. Es ist erwiesen, dass Fischansammlungen eine wichtige Rolle für die Effizienz der Nahrungssuche und den Schutz vor Räubern spielen.

Entwicklung eines Expertenberaters für mehrere Währungen (Teil 7): Auswahl einer Gruppe auf der Grundlage der Vorwärtsperiode
Zuvor haben wir die Auswahl einer Gruppe von Handelsstrategie-Instanzen mit dem Ziel, die Ergebnisse ihrer gemeinsamen Operation zu verbessern, nur für den gleichen Zeitraum bewertet, in dem die Optimierung der einzelnen Instanzen durchgeführt wurde. Mal sehen, was in der Vorwärtsperiode passiert.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 46): Ichimoku
Der Ichimuko Kinko Hyo ist ein bekannter japanischer Indikator, der als Trenderkennungssystem dient. Wir untersuchen dies, wie schon in früheren ähnlichen Artikeln, Muster für Muster und bewerten auch die Strategien und Testberichte mit Hilfe der MQL5-Assistentenbibliothek Klassen und Assembly.

Entwicklung des Price Action Analysis Toolkit (Teil 27): Liquidity Sweep With MA Filter Tool
Das Verständnis der subtilen Dynamik hinter den Preisbewegungen kann Ihnen einen entscheidenden Vorteil verschaffen. Ein solches Phänomen ist der Liquidity Sweep, eine gezielte Strategie, mit der große Händler, insbesondere Institutionen, die Kurse durch wichtige Unterstützungs- oder Widerstandsniveaus drücken. Diese Niveaus fallen oft mit Gruppen von Stop-Loss-Aufträgen von Privatanlegern zusammen, wodurch Liquiditätslücken entstehen, die große Marktteilnehmer ausnutzen können, um große Positionen mit minimaler Abweichung einzugehen oder zu verlassen.

Datenwissenschaft und maschinelles Lernen (Teil 15): SVM, ein Muss im Werkzeugkasten jedes Händlers
Entdecken Sie die unverzichtbare Rolle von Support Vector Machines (SVM) bei der Gestaltung der Zukunft des Handels. Dieser umfassende Leitfaden zeigt auf, wie SVM Ihre Handelsstrategien verbessern, die Entscheidungsfindung optimieren und neue Chancen auf den Finanzmärkten erschließen kann. Tauchen Sie ein in die Welt der SVM mit realen Anwendungen, Schritt-für-Schritt-Tutorials und Expertenwissen. Rüsten Sie sich mit dem unverzichtbaren Werkzeug aus, das Ihnen helfen kann, die Komplexität des modernen Handels zu bewältigen. Verbessern Sie das Spiel Ihres Handels mit SVM - ein Muss für den Werkzeugkasten eines jeden Händlers.

Modifizierter Grid-Hedge EA in MQL5 (Teil IV): Optimierung der einfachen Grid-Strategie (I)
In diesem vierten Teil greifen wir die zuvor entwickelten Simple Hedge und Simple Grid Expert Advisors (EAs) wieder auf. Wir konzentrieren uns darauf, den Simple Grid EA durch mathematische Analysen und einen Brute-Force-Ansatz zu verfeinern, mit dem Ziel, eine optimale Strategie anzuwenden. Dieser Artikel befasst sich eingehend mit der mathematischen Optimierung der Strategie und legt den Grundstein für die künftige Erforschung der kodierungsbasierten Optimierung in späteren Ausgaben.

Algorithmen zur Optimierung mit Populationen: Der Affen-Algorithmus (Monkey Algorithmus, MA)
In diesem Artikel werde ich den Optimierungsalgorithmus Affen-Algorithmus (MA, Monkey Algorithmus) betrachten. Die Fähigkeit dieser Tiere, schwierige Hindernisse zu überwinden und die unzugänglichsten Baumkronen zu erreichen, bildete die Grundlage für die Idee des MA-Algorithmus.


Zyklen und Forex
Zyklen sind in unserem Leben von großer Bedeutung. Tag und Nacht, Jahreszeiten, Wochentage und viele andere Zyklen unterschiedlicher Natur sind im Leben eines jeden Menschen präsent. In diesem Artikel werden wir uns mit den Zyklen auf den Finanzmärkten befassen.


Algorithmen zur Optimierung mit Populationen Firefly-Algorithmus (FA)
In diesem Artikel werde ich die Optimierungsmethode des Firefly-Algorithmus (FA) betrachten. Dank der Änderung hat sich der Algorithmus von einem Außenseiter zu einem echten Tabellenführer entwickelt.


Zeitreihen in der Bibliothek DoEasy (Teil 58): Zeitreihen der Datenpuffer von Indikatoren
Zum Abschluss des Themas Arbeit mit Zeitreihen organisieren wir das Speichern, Suchen und Sortieren von Daten, die in Indikatorpuffern gespeichert sind, was die weitere Durchführung der Analyse auf der Grundlage von Werten der Indikatoren ermöglicht, die auf der Basis der Bibliothek in Programmen zu erstellen sind. Das allgemeine Konzept aller Kollektionsklassen der Bibliothek ermöglicht es, die benötigten Daten in der entsprechenden Kollektion leicht zu finden. Dementsprechend wird das Gleiche in der heute erstellten Klasse möglich sein.

Entwicklung eines Replay Systems — Marktsimulation (Teil 16): Neues System der Klassen
Wir müssen unsere Arbeit besser organisieren. Der Code wächst, und wenn dies nicht jetzt geschieht, wird es unmöglich werden. Lasst uns teilen und erobern. MQL5 erlaubt die Verwendung von Klassen, die bei der Umsetzung dieser Aufgabe helfen, aber dafür müssen wir einige Kenntnisse über Klassen haben. Das, was Anfänger am meisten verwirrt, ist wahrscheinlich die Vererbung. In diesem Artikel werden wir uns ansehen, wie man diese Mechanismen auf praktische und einfache Weise nutzen kann.

Neuronale Netze leicht gemacht (Teil 34): Vollständig parametrisierte Quantilfunktion
Wir untersuchen weiterhin verteilte Q-Learning-Algorithmen. In früheren Artikeln haben wir verteilte und Quantil-Q-Learning-Algorithmen besprochen. Im ersten Algorithmus haben wir die Wahrscheinlichkeiten für bestimmte Wertebereiche trainiert. Im zweiten Algorithmus haben wir Bereiche mit einer bestimmten Wahrscheinlichkeit trainiert. In beiden Fällen haben wir a priori Wissen über eine Verteilung verwendet und eine andere trainiert. In diesem Artikel wenden wir uns einem Algorithmus zu, der es dem Modell ermöglicht, für beide Verteilungen trainiert zu werden.

Neuronale Netze leicht gemacht (Teil 39): Go-Explore, ein anderer Ansatz zur Erkundung
Wir setzen die Untersuchung der Umgebung in Modellen des verstärkten Lernens fort. Und in diesem Artikel werden wir uns einen weiteren Algorithmus ansehen – Go-Explore. Er ermöglicht es Ihnen, die Umgebung in der Phase der Modellbildung effektiv zu erkunden.
Modified Grid-Hedge EA in MQL5 (Part III): Optimizing Simple Hedge Strategy (I)
In this third part, we revisit the Simple Hedge and Simple Grid Expert Advisors (EAs) developed earlier. Our focus shifts to refining the Simple Hedge EA through mathematical analysis and a brute force approach, aiming for optimal strategy usage. This article delves deep into the mathematical optimization of the strategy, setting the stage for future exploration of coding-based optimization in later installments.

Vom Neuling zum Experten: Umfassende Fehlersuche in MQL5
Die Problemlösung kann eine prägnante Routine für die Beherrschung komplexer Fertigkeiten, wie die Programmierung in MQL5, schaffen. Dieser Ansatz ermöglicht es Ihnen, sich auf die Lösung von Problemen zu konzentrieren und gleichzeitig Ihre Fähigkeiten zu entwickeln. Je mehr Probleme Sie lösen, desto mehr fortgeschrittenes Fachwissen erwerben Sie. Ich persönlich glaube, dass die Fehlersuche der effektivste Weg ist, das Programmieren zu beherrschen. Heute werden wir den Prozess der Codebereinigung durchgehen und die besten Techniken besprechen, um ein unordentliches Programm in ein sauberes, funktionales Programm zu verwandeln. Lesen Sie diesen Artikel und gewinnen Sie wertvolle Erkenntnisse.

Funktionsentwicklung mit Python und MQL5 (Teil I): Vorhersage gleitender Durchschnitte für weitreichende AI-Modelle
Die gleitenden Durchschnitte sind bei weitem die besten Indikatoren für die Vorhersage unserer KI-Modelle. Wir können unsere Genauigkeit jedoch noch weiter verbessern, indem wir unsere Daten sorgfältig transformieren. In diesem Artikel wird gezeigt, wie Sie KI-Modelle erstellen können, die in der Lage sind, weiter in die Zukunft zu prognostizieren, als Sie es derzeit tun, ohne dass Ihre Genauigkeit signifikant sinkt. Es ist wirklich bemerkenswert, wie nützlich die gleitenden Durchschnitte sind.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 07): Erste Verbesserungen (II)
Im letzten Artikel haben wir einige Korrekturen vorgenommen und Tests zu unserem Replay System hinzugefügt, um die bestmögliche Stabilität zu gewährleisten. Wir haben auch mit der Erstellung und Verwendung einer Konfigurationsdatei für dieses System begonnen.

Entwicklung eines Roboters in Python und MQL5 (Teil 2): Auswahl, Erstellung und Training von Modellen, Python Custom Tester
Wir setzen die Serie von Artikeln über die Entwicklung eines Handelsroboters in Python und MQL5 fort. Heute werden wir das Problem der Auswahl und des Trainings eines Modells, das Testen desselben, die Implementierung der Kreuzvalidierung, die Rastersuche sowie das Problem des Modell-Ensembles lösen.

Algorithmen zur Optimierung mit Populationen: Der Boids-Algorithmus
Der Artikel befasst sich mit dem Boids Algorithmus, der auf einzigartigen Beispielen für das Verhalten von Tierschwärmen basiert. Der Boids-Algorithmus wiederum dient als Grundlage für die Schaffung einer ganzen Klasse von Algorithmen, die unter dem Namen „Schwarmintelligenz“ zusammengefasst werden.

Algorithmen zur Optimierung mit Populationen: Binärer genetischer Algorithmus (BGA). Teil II
In diesem Artikel befassen wir uns mit dem binären genetischen Algorithmus (BGA), der die natürlichen Prozesse modelliert, die im genetischen Material von Lebewesen in der Natur ablaufen.

Eigenvektoren und Eigenwerte: Explorative Datenanalyse in MetaTrader 5
In diesem Artikel werden verschiedene Möglichkeiten untersucht, wie Eigenvektoren und Eigenwerte in der explorativen Datenanalyse eingesetzt werden können, um einzigartige Beziehungen in den Daten aufzudecken.

Künstlicher Bienenstock-Algorithmus (ABHA): Theorie und Methoden
In diesem Artikel geht es um den 2009 entwickelten Artificial Bee Hive Algorithm (ABHA). Der Algorithmus ist auf die Lösung kontinuierlicher Optimierungsprobleme ausgerichtet. Wir werden uns ansehen, wie ABHA sich vom Verhalten eines Bienenvolkes inspirieren lässt, in dem jede Biene eine einzigartige Aufgabe hat, die ihr hilft, Ressourcen effizienter zu finden.

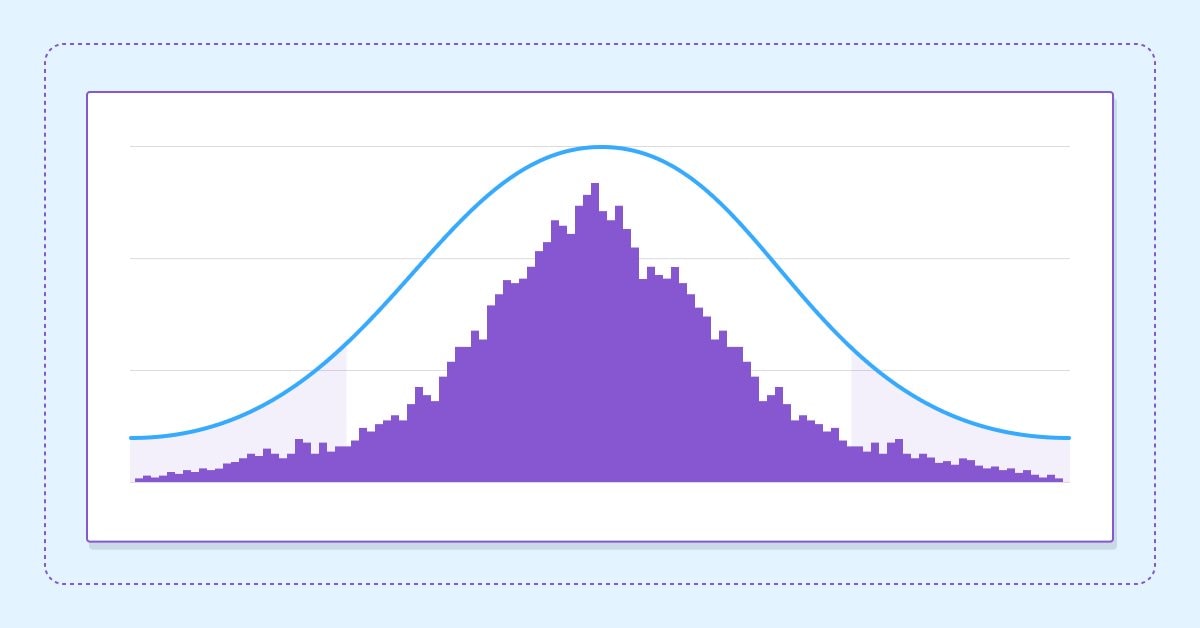
Schätzung der zukünftigen Leistung mit Konfidenzintervallen
In diesem Artikel befassen wir uns mit der Anwendung von Bootstrapping-Techniken (Bootstrapping: am eigenen Schopf aus dem Sumpf ziehen) als Mittel zur Schätzung der künftigen Leistung einer automatisierten Strategie.

Algorithmen zur Optimierung mit Populationen: Vogelschwarm-Algorithmus (BSA)
Der Artikel befasst sich mit dem vogelschwarmbasierten Algorithmus (BSA), der von den kollektiven Schwarminteraktionen der Vögel in der Natur inspiriert ist. Die unterschiedlichen Suchstrategien der BSA-Individuen, einschließlich des Wechsels zwischen Flucht-, Wachsamkeits- und Futtersuchverhalten, machen diesen Algorithmus vielschichtig. Es nutzt die Prinzipien der Vogelschwärme, der Kommunikation, der Anpassungsfähigkeit, des Führens und Folgens, um effizient optimale Lösungen zu finden.


Kategorientheorie in MQL5 (Teil 23): Ein anderer Blick auf den doppelten exponentiellen gleitenden Durchschnitt
In diesem Artikel setzen wir unser Thema vom letzten Mal fort, indem wir uns mit alltäglichen Handelsindikatoren befassen, die wir in einem „neuen“ Licht betrachten. Wir befassen uns in diesem Beitrag mit der horizontalen Zusammensetzung natürlicher Transformationen, und der beste Indikator dafür, der das soeben behandelte Thema noch erweitert, ist der doppelte exponentielle gleitende Durchschnitt (DEMA).

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 15): Zugang zu Daten im Internet (I)
Wie kann man über den MetaTrader 5 auf Online-Daten zugreifen? Es gibt viele Webseiten und Orte im Internet, die eine riesige Menge an Informationen bieten. Sie müssen nur wissen, wo Sie suchen und wie Sie diese Informationen am besten nutzen können.