Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich

Algorithmen zur Optimierung mit Populationen: der Gravitationssuchalgorithmus (GSA)
GSA ist ein von der unbelebten Natur inspirierter Populationsoptimierungsalgorithmus. Dank des in den Algorithmus implementierten Newton'schen Gravitationsgesetzes können wir dank der hohen Zuverlässigkeit der Modellierung der Interaktion physikalischer Körper den bezaubernden Tanz von Planetensystemen und Galaxienhaufen beobachten. In diesem Artikel möchte ich einen der interessantesten und originellsten Optimierungsalgorithmen vorstellen. Der Simulator für die Bewegung von Raumobjekten ist ebenfalls vorhanden.

Datenwissenschaft und maschinelles Lernen (Teil 24): Zeitreihenprognose im Forex mit regulären AI-Modellen
Auf den Devisenmärkten ist es sehr schwierig, den zukünftigen Trend vorherzusagen, ohne eine Vorstellung von der Vergangenheit zu haben. Nur sehr wenige maschinelle Lernmodelle sind in der Lage, Vorhersagen zu treffen, indem sie vergangene Werte berücksichtigen. In diesem Artikel werden wir erörtern, wie wir klassische (Nicht-Zeitreihen-) Modelle der Künstlichen Intelligenz nutzen können, um den Markt zu schlagen

Einen handelnden Expert Advisor von Grund auf neu entwickeln (Teil 15): Zugang zu Daten im Internet (I)
Wie kann man über den MetaTrader 5 auf Online-Daten zugreifen? Es gibt viele Webseiten und Orte im Internet, die eine riesige Menge an Informationen bieten. Sie müssen nur wissen, wo Sie suchen und wie Sie diese Informationen am besten nutzen können.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 27): Gleitende Durchschnitte und der Anstellwinkel (Angle of Attack)
Der Anstellwinkel oder engl. „Angle of Attack“ ist eine oft zitierte Kennzahl, deren Steilheit stark mit der Stärke eines vorherrschenden Trends korreliert. Wir sehen uns an, wie es allgemein verwendet und verstanden wird, und untersuchen, ob es Änderungen gibt, die in der Art und Weise, wie es gemessen wird, zum Nutzen eines Handelssystems, das es verwendet, eingeführt werden könnten.

Künstlicher Bienenstock-Algorithmus (ABHA): Theorie und Methoden
In diesem Artikel geht es um den 2009 entwickelten Artificial Bee Hive Algorithm (ABHA). Der Algorithmus ist auf die Lösung kontinuierlicher Optimierungsprobleme ausgerichtet. Wir werden uns ansehen, wie ABHA sich vom Verhalten eines Bienenvolkes inspirieren lässt, in dem jede Biene eine einzigartige Aufgabe hat, die ihr hilft, Ressourcen effizienter zu finden.

Matrix Utils, Erweiterung der Funktionalität der Standardbibliothek für Matrizen und Vektoren
Matrizen dienen als Grundlage für Algorithmen des maschinellen Lernens und für Computer im Allgemeinen, da sie große mathematische Operationen effektiv verarbeiten können. Die Standardbibliothek bietet alles, was man braucht, aber wir wollen sehen, wie wir sie erweitern können, indem wir in der Datei utils mehrere Funktionen einführen, die in der Bibliothek noch nicht vorhanden sind

Schätzung der zukünftigen Leistung mit Konfidenzintervallen
In diesem Artikel befassen wir uns mit der Anwendung von Bootstrapping-Techniken (Bootstrapping: am eigenen Schopf aus dem Sumpf ziehen) als Mittel zur Schätzung der künftigen Leistung einer automatisierten Strategie.


Kategorientheorie in MQL5 (Teil 23): Ein anderer Blick auf den doppelten exponentiellen gleitenden Durchschnitt
In diesem Artikel setzen wir unser Thema vom letzten Mal fort, indem wir uns mit alltäglichen Handelsindikatoren befassen, die wir in einem „neuen“ Licht betrachten. Wir befassen uns in diesem Beitrag mit der horizontalen Zusammensetzung natürlicher Transformationen, und der beste Indikator dafür, der das soeben behandelte Thema noch erweitert, ist der doppelte exponentielle gleitende Durchschnitt (DEMA).

Algorithmen zur Optimierung mit Populationen: Der Algorithmus Simulated Isotropic Annealing (SIA). Teil II
Der erste Teil war dem bekannten und beliebten Algorithmus des Simulated Annealing gewidmet. Wir haben ihre Vor- und Nachteile gründlich abgewogen. Der zweite Teil des Artikels ist der radikalen Umgestaltung des Algorithmus gewidmet, die ihn zu einem neuen Optimierungsalgorithmus macht, dem Simulated Isotropic Annealing (SIA).


Datenwissenschaft und maschinelles Lernen (Teil 16): Ein frischer Blick auf die Entscheidungsbäume
Tauchen wir ein in die komplizierte Welt der Entscheidungsbäume in der neuesten Folge unserer Serie über Datenwissenschaft und maschinelles Lernen. Dieser Artikel ist auf Händler zugeschnitten, die nach strategischen Einsichten suchen, und dient als umfassende Zusammenfassung, die die wichtige Rolle von Entscheidungsbäumen bei der Analyse von Markttrends beleuchtet. Wir erforschen die Wurzeln und Äste dieser algorithmischen Bäume und erschließen Sie deren Potenzial zur Verbesserung Ihrer Handelsentscheidungen. Erleben Sie mit uns eine erfrischende Perspektive auf Entscheidungsbäume und entdecken Sie, wie sie Ihnen bei der Navigation durch die Komplexität der Finanzmärkte behilflich sein können.

Entwicklung eines Qualitätsfaktors für Expert Advisors
In diesem Artikel sehen wir uns an, wie Sie eine Qualitätsbewertung entwickeln, die Ihr Expert Advisor im Strategietester anzeigen kann. Wir werden uns zwei bekannte Berechnungsmethoden ansehen – Van Tharp und Sunny Harris.

Entwicklung eines Toolkit zur Analyse von Preisaktionen (Teil 10): External Flow (II) VWAP
Meistern Sie die Macht des VWAP mit unserem umfassenden Leitfaden! Lernen Sie, wie Sie mit MQL5 und Python die VWAP-Analyse in Ihre Handelsstrategie integrieren können. Optimieren Sie Ihre Markteinblicke und verbessern Sie Ihre Handelsentscheidungen noch heute.

Neuronale Netze leicht gemacht (Teil 18): Assoziationsregeln
Als Fortsetzung dieser Artikelserie betrachten wir eine andere Art von Problemen innerhalb der Methoden des unüberwachten Lernens: die Ermittlung von Assoziationsregeln. Dieser Problemtyp wurde zuerst im Einzelhandel, insbesondere in Supermärkten, zur Analyse von Warenkörben eingesetzt. In diesem Artikel werden wir über die Anwendbarkeit solcher Algorithmen im Handel sprechen.


Algorithmen zur Optimierung mit Populationen: Stochastische Diffusionssuche (SDS)
Der Artikel behandelt die stochastische Diffusionssuche (SDS), einen sehr leistungsfähigen und effizienten Optimierungsalgorithmus, der auf den Prinzipien des Random Walk basiert. Der Algorithmus ermöglicht es, optimale Lösungen in komplexen mehrdimensionalen Räumen zu finden, wobei er sich durch eine hohe Konvergenzgeschwindigkeit und die Fähigkeit auszeichnet, lokale Extrema zu vermeiden.


Quantitative Analyse in MQL5: Implementierung eines vielversprechenden Algorithmus
Wir werden der Frage nachgehen, was eine quantitative Analyse ist und wie sie von den wichtigsten Akteuren eingesetzt wird. Wir werden einen der Algorithmen für die quantitative Analyse in der Sprache MQL5 erstellen.


Algorithmen zur Optimierung mit Populationen: Harmonie-Suche (HS)
In diesem Artikel werde ich den leistungsstärksten Optimierungsalgorithmus untersuchen und testen - die Harmonie-Suche (HS), inspiriert durch den Prozess der Suche nach der perfekten Klangharmonie. Welcher Algorithmus ist nun der führende in unserer Bewertung?

Algorithmen zur Optimierung mit Populationen: Der Algorithmus Charged System Search (CSS)
In diesem Artikel werden wir einen weiteren Optimierungsalgorithmus betrachten, der von der unbelebten Natur inspiriert ist - den CSS-Algorithmus (Charged System Search, Suche geladener Systeme). In diesem Artikel wird ein neuer Optimierungsalgorithmus vorgestellt, der auf den Prinzipien der Physik und Mechanik beruht.

Frequenzbereichsdarstellungen von Zeitreihen: Das Leistungsspektrum
In diesem Artikel erörtern wir Methoden zur Analyse von Zeitreihen im Frequenzbereich. Hervorhebung des Nutzens der Untersuchung der Leistungsspektren von Zeitreihen bei der Erstellung von Vorhersagemodellen. In diesem Artikel werden wir einige der nützlichen Perspektiven erörtern, die sich aus der Analyse von Zeitreihen im Frequenzbereich unter Verwendung der diskreten Fourier-Transformation (dft) ergeben.

Algorithmen zur Optimierung mit Populationen: der Algorithmus Simulated Annealing (SA). Teil I
Der Algorithmus des Simulated Annealing ist eine Metaheuristik, die vom Metallglühprozess inspiriert ist. In diesem Artikel führen wir eine gründliche Analyse des Algorithmus durch und räumen mit einer Reihe von weit verbreiteten Überzeugungen und Mythen rund um diese weithin bekannte Optimierungsmethode auf. Der zweite Teil des Artikels befasst sich mit dem nutzerdefinierten Algorithmus Simulated Isotropic Annealing (SIA).

Algorithmen zur Optimierung mit Populationen Optimierung gemäß einer bakteriellen Nahrungssuche (BFO)
Die Strategie der Nahrungssuche des Bakteriums E. coli inspirierte die Wissenschaftler zur Entwicklung des BFO-Optimierungsalgorithmus. Der Algorithmus enthält originelle Ideen und vielversprechende Optimierungsansätze und ist es wert, weiter untersucht zu werden.


Entwicklung eines Replay-Systems — Marktsimulation (Teil 12): Die Geburt des SIMULATORS (II)
Die Entwicklung eines Simulators kann viel interessanter sein, als es scheint. Heute gehen wir ein paar Schritte weiter in diese Richtung, denn die Dinge werden immer interessanter.


Kategorientheorie in MQL5 (Teil 18): Natürliches Quadrat (Naturality Square)
In diesem Artikel setzen wir unsere Reihe zur Kategorientheorie fort, indem wir natürliche Transformationen, eine der wichtigsten Säulen des Fachs, vorstellen. Wir befassen uns mit der scheinbar komplexen Definition und gehen dann auf Beispiele und Anwendungen dieser Serie ein: Volatilitätsprognosen.

Analyse mehrerer Symbole mit Python und MQL5 (Teil II): Hauptkomponentenanalyse zur Portfolio-Optimierung
Das Management des Risikos eines Handelskontos ist für alle Händler eine Herausforderung. Wie können wir Handelsanwendungen entwickeln, die dynamisch hohe, mittlere und niedrige Risikomodi für verschiedene Symbole in MetaTrader 5 erlernen? Durch den Einsatz der PCA erhalten wir eine bessere Kontrolle über die Portfoliovarianz. Ich werde zeigen, wie man Anwendungen erstellt, die diese drei Risikomodi aus den Marktdaten des MetaTrader 5 lernen.

Datenkennzeichnung für die Zeitreihenanalyse (Teil 3):Beispiel für die Verwendung von Datenkennzeichnungen
In dieser Artikelserie werden verschiedene Methoden zur Kennzeichnung (labeling) von Zeitreihen vorgestellt, mit denen Daten erstellt werden können, die den meisten Modellen der künstlichen Intelligenz entsprechen. Eine gezielte und bedarfsgerechte Kennzeichnung von Daten kann dazu führen, dass das trainierte Modell der künstlichen Intelligenz besser mit dem erwarteten Design übereinstimmt, die Genauigkeit unseres Modells verbessert wird und das Modell sogar einen qualitativen Sprung machen kann!

Algorithmen zur Optimierung mit Populationen: Spiralförmige Dynamische Optimization (SDO) Algorithmus
In diesem Artikel wird ein Optimierungsalgorithmus vorgestellt, der auf den Mustern der Konstruktion spiralförmiger Trajektorien in der Natur, wie z. B. bei Muschelschalen, basiert - der Algorithmus der spiralförmigen dynamischen Optimierung (SDO). Ich habe den von den Autoren vorgeschlagenen Algorithmus gründlich überarbeitet und verändert. Der Artikel befasst sich mit der Notwendigkeit dieser Änderungen.

MQL5-Assistent-Techniken, die Sie kennen sollten (Teil 26): Gleitende Durchschnitte und der Hurst-Exponent
Der Hurst-Exponent ist ein Maß dafür, wie stark eine Zeitreihe auf lange Sicht autokorreliert. Es wird davon ausgegangen, dass sie die langfristigen Eigenschaften einer Zeitreihe erfasst und daher in der Zeitreihenanalyse auch außerhalb von wirtschaftlichen/finanziellen Zeitreihen eine gewisse Bedeutung hat. Wir konzentrieren uns jedoch auf den potenziellen Nutzen für Händler, indem wir untersuchen, wie diese Metrik mit gleitenden Durchschnitten gepaart werden kann, um ein potenziell robustes Signal zu bilden.


Tipps von einem professionellen Programmierer (Teil III): Protokollierung. Anbindung an das Seq-Log-Sammel- und Analysesystem
Implementierung der Klasse Logger zur Vereinheitlichung und Strukturierung von Meldungen, die in das Expertenprotokoll ausgegeben werden. Anschluss an das Seq Logsammel- und Analysesystem. Online-Überwachung der Log-Meldungen.


Kombinatorisch symmetrische Kreuzvalidierung in MQL5
In diesem Artikel stellen wir die Implementierung der kombinatorisch symmetrischen Kreuzvalidierung in reinem MQL5 vor, um den Grad der Überanpassung nach der Optimierung einer Strategie unter Verwendung des langsamen vollständigen Algorithmus des Strategietesters zu messen.

Algorithmus zur chemischen Reaktionsoptimierung (CRO) (Teil II): Zusammenstellung und Ergebnisse
Im zweiten Teil werden wir die chemischen Operatoren in einem einzigen Algorithmus zusammenfassen und eine detaillierte Analyse seiner Ergebnisse präsentieren. Wir wollen herausfinden, wie die Methode der chemischen Reaktionsoptimierung (CRO) mit der Lösung komplexer Probleme bei Testfunktionen zurechtkommt.

Entwicklung eines Replay-Systems — Marktsimulation (Teil 08): Sperren des Indikators
In diesem Artikel werden wir uns ansehen, wie man den Indikator sperren kann, indem man einfach die Sprache MQL5 verwendet, und zwar auf eine sehr interessante und erstaunliche Weise.


Algorithmen zur Optimierung mit Populationen: Mikro-Künstliches Immunsystem (Mikro-AIS)
Der Artikel befasst sich mit einer Optimierungsmethode, die auf den Prinzipien des körpereigenen Immunsystems basiert - Mikro-Künstliches Immunsystem (Micro Artificial Immune System, Micro-AIS) - eine Modifikation von AIS. Micro-AIS verwendet ein einfacheres Modell des Immunsystems und einfache Informationsverarbeitungsprozesse des Immunsystems. In dem Artikel werden auch die Vor- und Nachteile von Mikro-AIS im Vergleich zu herkömmlichen AIS erörtert.


Algorithmen zur Populationsoptimierung
Dies ist ein einführender Artikel über die Klassifizierung von Optimierungsalgorithmen (OA). In dem Artikel wird versucht, einen Prüfstand (eine Reihe von Funktionen) zu erstellen, der zum Vergleich von OAs und vielleicht zur Ermittlung des universellsten Algorithmus unter allen bekannten Algorithmen verwendet werden soll.


Entwicklung eines Replay System (Teil 32): Auftragssystem (I)
Von allen Dingen, die wir bisher entwickelt haben, ist dieses System, wie Sie wahrscheinlich bemerken und letztendlich zustimmen werden, das komplexeste. Nun müssen wir etwas sehr Einfaches tun: unser System soll den Betrieb eines Handelsservers simulieren. Die Notwendigkeit, die Funktionsweise des Handelsservers genau zu implementieren, scheint eine Selbstverständlichkeit zu sein. Zumindest in Worten. Aber wir müssen dies so tun, dass alles nahtlos und transparent für den Nutzer des Wiedergabe-/Simulationssystems ist.


Messen der Information von Indikatoren
Maschinelles Lernen hat sich zu einer beliebten Methode für die Strategieentwicklung entwickelt. Während die Maximierung der Rentabilität und der Vorhersagegenauigkeit stärker in den Vordergrund gerückt wurde, wurde der Bedeutung der Verarbeitung der Daten, die zur Erstellung von Vorhersagemodellen verwendet werden, nicht viel Aufmerksamkeit geschenkt. In diesem Artikel befassen wir uns mit der Verwendung des Konzepts der Entropie zur Bewertung der Eignung von Indikatoren für die Erstellung von Prognosemodellen, wie sie in dem Buch Testing and Tuning Market Trading Systems von Timothy Masters dokumentiert sind.


Entwicklung eines Replay Systems (Teil 43): Chart Trader Projekt (II)
Die meisten Menschen, die programmieren lernen wollen oder davon träumen, haben eigentlich keine Ahnung, was sie da tun. Ihre Tätigkeit besteht darin, dass sie versuchen, Dinge auf eine bestimmte Art und Weise zu schaffen. Bei der Programmierung geht es jedoch nicht darum, geeignete Lösungen zu finden. Auf diese Weise können mehr Probleme als Lösungen entstehen. Hier werden wir etwas Fortgeschritteneres und daher etwas anderes machen.

Algorithmische Handelsstrategien: KI und ihr Weg zu den goldenen Zinnen
In diesem Artikel wird ein Ansatz zur Erstellung von Handelsstrategien für Gold mithilfe von maschinellem Lernen vorgestellt. Betrachtet man den vorgeschlagenen Ansatz zur Analyse und Prognose von Zeitreihen aus verschiedenen Blickwinkeln, so lassen sich seine Vor- und Nachteile im Vergleich zu anderen Methoden zur Erstellung von Handelssystemen, die ausschließlich auf der Analyse und Prognose von Finanzzeitreihen beruhen, feststellen.


Aufbau eines Handelssystems (Teil 2): Die Wissenschaft der Positionsbestimmung
Selbst bei einem System mit positiver Erwartungshaltung entscheidet die Positionsgröße darüber, ob Sie Erfolg haben oder zusammenbrechen. Das ist der Dreh- und Angelpunkt des Risikomanagements – die Umsetzung statistischer Erkenntnisse in reale Ergebnisse bei gleichzeitigem Schutz Ihres Kapitals.

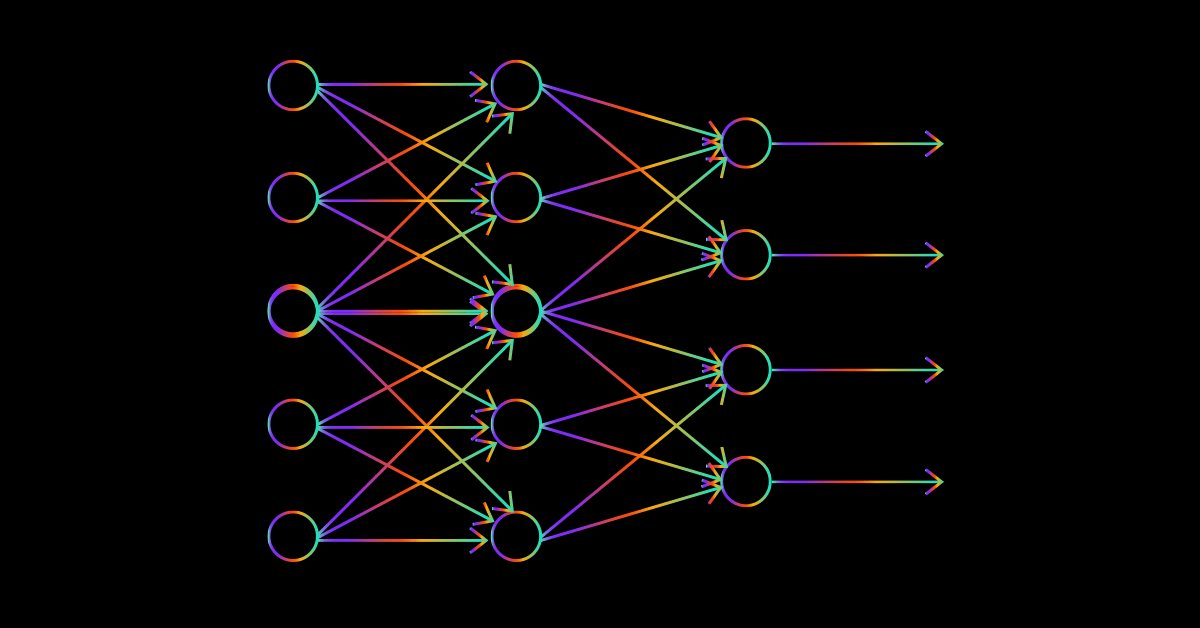
Datenwissenschaft und maschinelles Lernen — Neuronales Netzwerk (Teil 02): Entwurf von Feed Forward NN-Architekturen
Bevor wir fertig sind, müssen wir noch einige kleinere Dinge im Zusammenhang mit dem neuronalen Feed-Forward-Netz behandeln, unter anderem den Entwurf. Sehen wir uns an, wie wir ein flexibles neuronales Netz für unsere Eingaben, die Anzahl der verborgenen Schichten und die Knoten für jedes Netz aufbauen und gestalten können.


Популяционные алгоритмы оптимизации: Гибридный алгоритм оптимизации бактериального поиска с генетическим алгоритмом (Bacterial Foraging Optimization - Genetic Algorithm, BFO-GA)
В статье представлен новый подход к решению оптимизационных задач, путём объединения идей алгоритмов оптимизации бактериального поиска пищи (BFO) и приёмов, используемых в генетическом алгоритме (GA), в гибридный алгоритм BFO-GA. Он использует роение бактерий для глобального поиска оптимального решения и генетические операторы для уточнения локальных оптимумов. В отличие от оригинального BFO бактерии теперь могут мутировать и наследовать гены.

MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 24): Gleitende Durchschnitte
Gleitende Durchschnitte sind ein sehr verbreiteter Indikator, der von den meisten Händlern verwendet und verstanden wird. Wir erforschen mögliche Anwendungsfälle, die in den mit dem MQL5-Assistenten zusammengestellten Expert Advisors vielleicht nicht so häufig vorkommen.