Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Die Grenzen des maschinellen Lernens überwinden (Teil 6): Effektive Speichervalidierung
In dieser Diskussion stellen wir den klassischen Ansatz der Zeitreihen-Kreuzvalidierung modernen Alternativen gegenüber, die seine Grundannahmen in Frage stellen. Wir zeigen die wichtigsten blinden Flecken der traditionellen Methode auf – insbesondere ihr Versagen, die sich verändernden Marktbedingungen zu berücksichtigen. Um diese Lücken zu schließen, führen wir die Effective Memory Cross-Validation (EMCV) ein, einen domänenspezifischen Ansatz, der die lange gehegte Annahme in Frage stellt, dass mehr historische Daten immer die Leistung verbessern.


Entwicklung eines Replay-Systems (Teil 71): Das richtige Bestimmen der Zeit (IV)
In diesem Artikel werden wir uns ansehen, wie man das, was im vorigen Artikel über unseren Wiedergabe-/Simulationsdienst gezeigt wurde, implementiert. Wie bei vielen anderen Dingen im Leben sind auch hier Probleme vorprogrammiert. Und dieser Fall war keine Ausnahme. In diesem Artikel werden wir die Dinge weiter verbessern. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Entwicklung eines Replay-Systems (Teil 73): Eine ungewöhnliche Kommunikation (II)
In diesem Artikel werden wir uns ansehen, wie Informationen in Echtzeit zwischen dem Indikator und dem Dienst übertragen werden können, und wir werden auch verstehen, warum bei der Änderung des Zeitrahmens Probleme auftreten können und wie man sie lösen kann. Als Bonus erhalten Sie Zugang zur neuesten Version der Wiedergabe-/Simulations-App.


Statistische Arbitrage durch kointegrierte Aktien (Teil 6): Bewertungssystem
In diesem Artikel schlagen wir ein Bewertungssystem für die Strategien der Rückkehr zum Mittelwert vor, das auf der statistischen Arbitrage von kointegrierten Aktien basiert. In dem Artikel werden Kriterien vorgeschlagen, die von der Liquidität und den Transaktionskosten bis zur Anzahl der Kointegrationsränge und der Zeit bis zur Umkehrung des Mittelwerts reichen, wobei die strategischen Kriterien der Datenhäufigkeit (Zeitrahmen) und des Rückblickzeitraums für die Kointegrationstests berücksichtigt werden, die vor der Bewertung der Rangfolge richtig bewertet werden. Die für die Reproduktion des Backtests erforderlichen Dateien werden zur Verfügung gestellt, und ihre Ergebnisse werden ebenfalls kommentiert.


MQL5-Assistenten-Techniken, die Sie kennen sollten (Teil 78): Gator- und AD-Oszillator-Strategien für Marktresilienz
Der Artikel stellt die zweite Hälfte eines strukturierten Ansatzes für den Handel mit dem Gator Oscillator und der Akkumulation/Distribution vor. Durch die Einführung von fünf neuen Mustern zeigt der Autor, wie man falsche Bewegungen herausfiltert, frühe Kehrtwendungen erkennt und Signale über verschiedene Zeitrahmen hinweg abgleicht. Mit klaren Programmierbeispielen und Leistungstests verbindet das Material Theorie und Praxis für MQL5-Entwickler.


Klassische Strategien neu interpretieren (Teil 18): Suche nach Kerzenmustern
Dieser Artikel hilft neuen Community-Mitgliedern, ihre eigenen Kerzenmuster zu suchen und zu entdecken. Die Beschreibung dieser Muster kann entmutigend sein, da sie eine manuelle Suche und kreative Identifizierung von Verbesserungen erfordert. Hier stellen wir die Engulfing-Kerzen vor und zeigen, wie es für profitablere Handelsanwendungen verbessert werden kann.

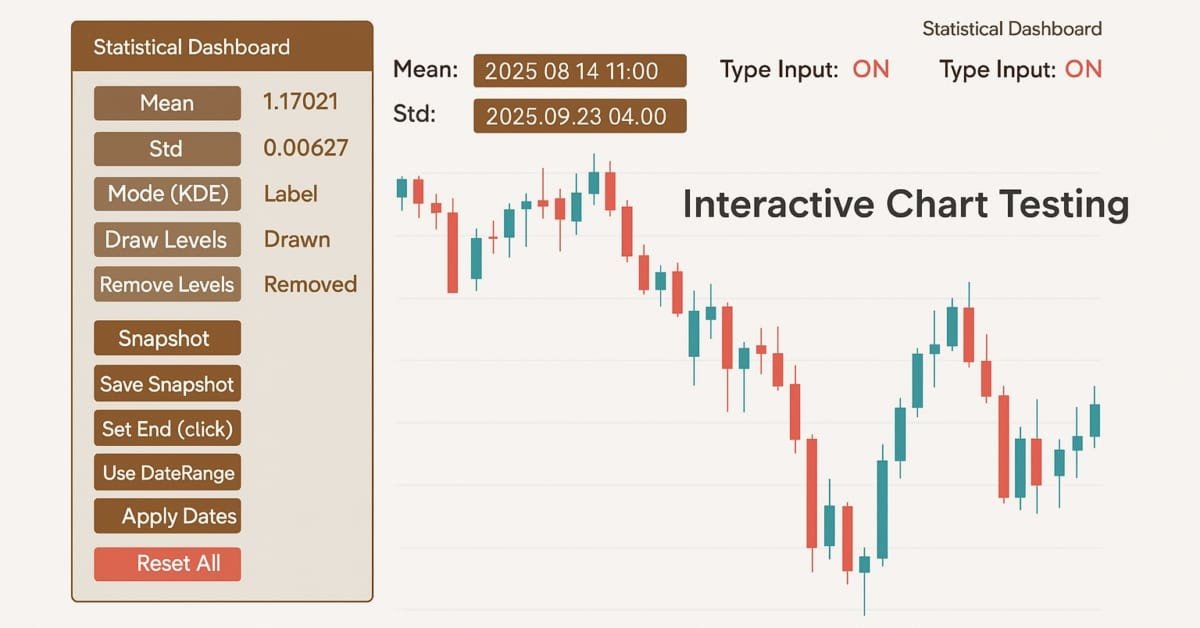
Entwicklung des Price Action Analysis Toolkit (Teil 42): Interaktive Chart-Prüfung mit Schaltflächenlogik und statistischen Ebenen
In einer Welt, in der es auf Geschwindigkeit und Präzision ankommt, müssen die Analysetools so intelligent sein wie die Märkte, auf denen wir handeln. In diesem Artikel wird ein EA vorgestellt, der auf der Logik von Schaltflächen basiert – ein interaktives System, das rohe Kursdaten sofort in aussagekräftige statistische Werte umwandelt. Mit einem einzigen Klick werden Mittelwert, Abweichung, Perzentile und vieles mehr berechnet und angezeigt, sodass fortschrittliche Analysen zu klaren Signalen auf dem Chart werden. Es hebt die Zonen hervor, in denen der Preis am wahrscheinlichsten abprallen, zurückgehen oder durchbrechen wird, was die Analyse sowohl schneller als auch praktischer macht.


Marktpositionierungskodex für den VGT mit Kendall’schen Tau und Distanzkorrelation
In diesem Artikel wollen wir untersuchen, wie ein komplementäres Indikatorpaar zur Analyse der jüngsten 5-Jahres-Historie des Vanguard Information Technology Index Fund ETF verwendet werden kann. Durch die Betrachtung von zwei Algorithmen, dem Kendall’schen Tau und der Distance-Korrelation, versuchen wir nicht nur ein ideales Indikatorpaar für den Handel mit dem VGT auszuwählen, sondern auch geeignete Signalmuster-Paarungen dieser beiden Indikatoren.


Matrix-Faktorisierung: Ein praktikables Modell
Sie haben vielleicht nicht bemerkt, dass die Matrixmodellierung etwas seltsam war, da nur Spalten und nicht Zeilen und Spalten angegeben wurden. Das sieht sehr seltsam aus, wenn man den Code liest, der die Matrixfaktorisierung durchführt. Wenn Sie erwartet haben, die Zeilen und Spalten aufgelistet zu sehen, könnten Sie beim Versuch, zu faktorisieren, verwirrt werden. Außerdem ist diese Matrixmodellierungsmethode nicht die beste. Denn wenn wir Matrizen auf diese Weise modellieren, stoßen wir auf einige Einschränkungen, die uns zwingen, andere Methoden oder Funktionen zu verwenden, die nicht notwendig wären, wenn die Modellierung auf eine angemessenere Weise erfolgen würde.


Neuronale Netze im Handel: Ein Ensemble von Agenten mit Aufmerksamkeitsmechanismen (letzter Teil)
Im vorangegangenen Artikel haben wir das adaptive System MASAAT der Multi-Agenten vorgestellt, das ein Ensemble von Agenten verwendet, um eine Kreuzanalyse von multimodalen Zeitreihen auf verschiedenen Datenskalen durchzuführen. Heute werden wir die Ansätze dieses Rahmens in MQL5 weiter umsetzen und diese Arbeit zu einem logischen Abschluss bringen.

Ensemble-Methoden zur Verbesserung von Klassifizierungsaufgaben in MQL5
In diesem Artikel stellen wir die Implementierung mehrerer Ensemble-Klassifikatoren in MQL5 vor und erörtern ihre Wirksamkeit in verschiedenen Situationen.


Entwicklung eines Replay-Systems (Teil 65): Abspielen des Dienstes (VI)
In diesem Artikel werden wir uns ansehen, wie das Mauszeigerproblem bei der Verwendung in Verbindung mit einer Wiedergabe-/Simulationsanwendung implementiert und gelöst werden kann. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Marktsimulation (Teil 05): Erstellen der Klasse C_Orders (II)
In diesem Artikel erkläre ich, wie Chart Trade zusammen mit dem Expert Advisor eine Anfrage zur Schließung aller offenen Positionen des Nutzers bearbeitet. Das mag einfach klingen, aber es gibt einige Komplikationen, mit denen Sie umgehen müssen.


Winkelanalyse von Preisbewegungen: Ein hybrides Modell zur Prognose von Finanzmärkten
Was ist die Winkelanalyse der Finanzmärkte? Wie kann man mithilfe der Winkel von Preisbewegung und maschinellem Lernen genaue Prognosen mit einer Genauigkeit von 67 % erstellen? Wie kann man ein Regressions- und Klassifikationsmodell mit Winkelmerkmalen kombinieren und einen funktionierenden Algorithmus erhalten? Was hat Gann damit zu tun? Warum sind Winkel der Preisbewegung ein guter Indikator für maschinelles Lernen?


Wechselseitige Information als Kriterium für die schrittweise Auswahl von Merkmalen
In diesem Artikel stellen wir eine MQL5-Implementierung der schrittweisen Merkmalsauswahl vor, die auf der wechselseitigen Information zwischen einer optimalen Prädiktorenmenge und einer Zielvariablen basiert.

Der Algorithmus Central Force Optimization (CFO)
Der Artikel stellt den von den Gesetzen der Schwerkraft inspirierten Algorithmus Central Force Optimization (CFO) vor. Es wird untersucht, wie die Prinzipien der physikalischen Schwerkraft Optimierungsprobleme lösen können, bei denen „schwerere“ Lösungen weniger erfolgreiche Gegenstücke anziehen.


Arbitrage-Handel im Forex: Ein einfacher synthetischer Market-Maker-Bot für den Einstieg
Heute werfen wir einen Blick auf meinen ersten Arbitrage-Roboter – einen Liquiditätsanbieter (wenn man ihn so nennen kann) für synthetische Vermögenswerte. Derzeit arbeitet dieser Bot erfolgreich als Modul in einem großen maschinellen Lernsystem, aber ich habe einen alten Forex-Arbitrage-Roboter aus der Cloud geholt, also lassen Sie uns einen Blick darauf werfen und darüber nachdenken, was wir heute damit machen können.

Ein neuer Ansatz für nutzerdefinierte Kriterien in den Optimierungen (Teil 1): Beispiele für Aktivierungsfunktionen
Der erste einer Reihe von Artikeln, die sich mit der Mathematik der nutzerdefinierten Kriterien befassen, mit besonderem Schwerpunkt auf nichtlinearen Funktionen, die in neuronalen Netzen verwendet werden, MQL5-Code für die Implementierung und die Verwendung von gezielten und korrigierenden Offsets.


Entwicklung des Price Action Analysis Toolkit (Teil 50): Entwicklung der RVGI, CCI und SMA Confluence Engine in MQL5
Vielen Händlern fällt es schwer, echte Umkehrungen zu erkennen. Dieser Artikel stellt einen EA vor, der RVGI, CCI (±100) und einen SMA-Trendfilter kombiniert, um ein einziges klares Umkehrsignal zu erzeugen. Der EA enthält ein On-Chart-Panel, konfigurierbare Warnungen und die vollständige Quelldatei zum sofortigen Herunterladen und Testen.


Chaos Game Optimization (CGO)
Der Artikel stellt einen neuen metaheuristischen Algorithmus, Chaos Game Optimization (CGO), vor, der eine einzigartige Fähigkeit zur Aufrechterhaltung einer hohen Effizienz bei hochdimensionalen Problemen aufweist. Im Gegensatz zu den meisten Optimierungsalgorithmen verliert CGO nicht nur nicht an Leistung, sondern steigert sie manchmal sogar, wenn ein Problem skaliert wird, was sein Hauptmerkmal ist.

Billard-Optimierungsalgorithmus (BOA)
Die BOA-Methode ist vom klassischen Billardspiel inspiriert und simuliert die Suche nach optimalen Lösungen als ein Spiel, bei dem die Kugeln versuchen, in die Taschen zu fallen, die die besten Ergebnisse darstellen. In diesem Artikel werden wir die Grundlagen von BOA, sein mathematisches Modell und seine Effizienz bei der Lösung verschiedener Optimierungsprobleme betrachten.


Atmosphere Clouds Model Optimization (ACMO): Theorie
Der Artikel ist dem metaheuristischen Algorithmus der Optimierung des Atmosphärenwolkenmodells (ACMO) gewidmet, der das Verhalten von Wolken simuliert, um Optimierungsprobleme zu lösen. Der Algorithmus nutzt die Prinzipien der Wolkenerzeugung, -bewegung und -ausbreitung und passt sich den „Wetterbedingungen“ im Lösungsraum an. Der Artikel zeigt, wie die meteorologische Simulation des Algorithmus optimale Lösungen in einem komplexen Möglichkeitsraum findet, und beschreibt detailliert die Phasen des ACMO-Betriebs, einschließlich der Vorbereitung des „Himmels“, der Wolkenentstehung, der Wolkenbewegung und der Regenkonzentration.

Analyse des Binärcodes der Börsenkurse (Teil I): Ein neuer Blick auf die technische Analyse
In diesem Artikel wird ein innovativer Ansatz für die technische Analyse vorgestellt, der auf der Umwandlung von Kursbewegungen in Binärcodes beruht. Der Autor zeigt, wie verschiedene Aspekte des Marktverhaltens – von einfachen Preisbewegungen bis hin zu komplexen Mustern – in einer Folge von Nullen und Einsen kodiert werden können.


Fibonacci am Devisenmarkt (Teil I): Prüfung des Verhältnisses zwischen Preis und Zeit
Wie beobachtet der Markt Fibonacci-basierte Beziehungen? Diese Folge, bei der jede nachfolgende Zahl gleich der Summe der beiden vorhergehenden ist (1, 1, 2, 3, 5, 8, 13, 21...), beschreibt nicht nur das Wachstum der Kaninchenpopulation. Wir werden die pythagoreische Hypothese betrachten, dass alles in der Welt bestimmten Zahlenbeziehungen unterliegt...


Marktsimulation (Teil 07): Sockets (I)
Sockets. Wissen Sie, wofür sie da sind oder wie man sie in MetaTrader 5 verwendet? Wenn die Antwort nein lautet, sollten wir sie zunächst studieren. Im heutigen Artikel werden wir die Grundlagen behandeln. Da es mehrere Möglichkeiten gibt, das Gleiche zu tun, und wir immer am Ergebnis interessiert sind, möchte ich zeigen, dass es tatsächlich eine einfache Möglichkeit gibt, Daten aus MetaTrader 5 in andere Programme, wie z. B. Excel, zu übertragen. Die Hauptidee ist jedoch nicht, Daten von MetaTrader 5 nach Excel zu übertragen, sondern umgekehrt, d.h. Daten von Excel oder einem anderen Programm nach MetaTrader 5 zu übertragen.


Marktsimulation (Teil 08): Sockets (II)
Wie wäre es, etwas Praktisches mit Sockets zu schaffen? Im heutigen Artikel werden wir mit der Erstellung eines Mini-Chats beginnen. Schauen wir uns gemeinsam an, wie das gemacht wird – es wird sehr interessant sein. Bitte beachten Sie, dass der hier zur Verfügung gestellte Code nur für Lehrzwecke gedacht ist. Es sollte nicht für kommerzielle Zwecke oder in vorgefertigten Anwendungen verwendet werden, da es keine Sicherheit bei der Datenübertragung bietet und die über den Socket übertragenen Inhalte eingesehen werden können.

Funktionen zur Aktivierung von Neuronen während des Trainings: Der Schlüssel zur schnellen Konvergenz?
In diesem Artikel wird die Interaktion verschiedener Aktivierungsfunktionen mit Optimierungsalgorithmen im Rahmen des Trainings neuronaler Netze untersucht. Besonderes Augenmerk wird auf den Vergleich zwischen dem klassischen ADAM und seiner Populationsversion gelegt, wenn mit einer breiten Palette von Aktivierungsfunktionen gearbeitet wird, einschließlich der oszillierenden ACON- und Snake-Funktionen. Durch die Verwendung einer minimalistischen MLP-Architektur (1-1-1) und eines einzigen Trainingsbeispiels wird der Einfluss der Aktivierungsfunktionen auf die Optimierung von anderen Faktoren getrennt. Der Artikel schlägt einen Ansatz zur Verwaltung von Netzwerkgewichten durch die Grenzen von Aktivierungsfunktionen und einen Gewichtsreflexionsmechanismus vor, der es ermöglicht, Probleme mit Sättigung und Stagnation beim Training zu vermeiden.


Neuro-symbolische Systeme im algorithmischen Handel: Kombination von symbolischen Regeln und neuronalen Netzen
Der Artikel beschreibt die Erfahrungen bei der Entwicklung eines hybriden Handelssystems, das die klassische technische Analyse mit neuronalen Netzen kombiniert. Der Autor liefert eine detaillierte Analyse der Systemarchitektur, von der grundlegenden Musteranalyse und der Struktur des neuronalen Netzes bis hin zu den Mechanismen, die den Handelsentscheidungen zugrunde liegen, und stellt echten Code und praktische Beobachtungen vor.


Analyse aller Preisbewegungsoptionen auf dem IBM-Quantencomputer
Wir werden einen Quantencomputer von IBM einsetzen, um alle Möglichkeiten der Preisentwicklung zu ermitteln. Klingt nach Science Fiction? Willkommen in der Welt des Quantencomputers für den Handel!


Marktsimulation (Teil 06): Übertragen von Informationen von MetaTrader 5 nach Excel
Viele Menschen, insbesondere Nicht-Programmierer, finden es sehr schwierig, Informationen zwischen MetaTrader 5 und anderen Programmen zu übertragen. Ein solches Programm ist Excel. Viele verwenden Excel, um ihre Risikokontrolle zu verwalten und aufrechtzuerhalten. Es ist ein ausgezeichnetes Programm und leicht zu erlernen, auch für diejenigen, die keine VBA-Programmierer sind. Im Folgenden werden wir uns ansehen, wie man eine Verbindung zwischen MetaTrader 5 und Excel herstellt (eine sehr einfache Methode).

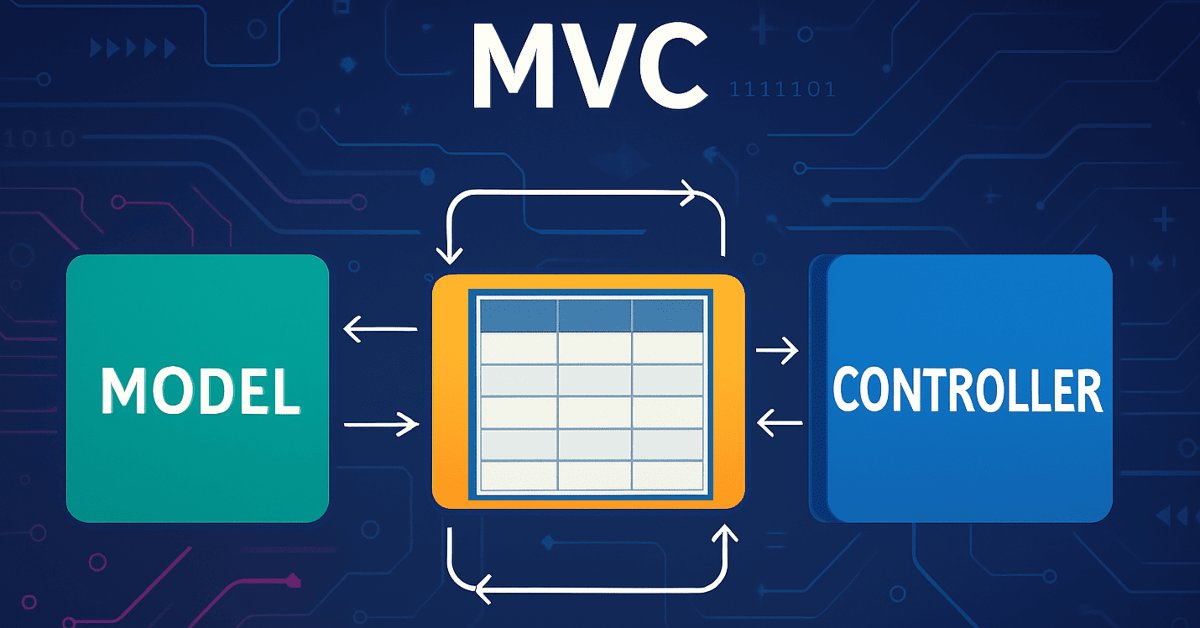
Implementierung eines Tabellenmodells in MQL5: Anwendung des MVC-Konzepts
In diesem Artikel betrachten wir den Prozess der Entwicklung eines Tabellenmodells in MQL5 unter Verwendung des MVC-Architekturmusters (Model-View-Controller) zur Trennung der Logik, Darstellung und Steuerung der Daten, was strukturierten, flexiblen und skalierbaren Code ermöglicht. Wir betrachten die Implementierung von Klassen zum Aufbau eines Tabellenmodells, einschließlich der Verwendung von verknüpften Listen zur Speicherung von Daten.


Entwicklung eines Replay-Systems (Teil 72): Eine ungewöhnliche Kommunikation (I)
Was wir heute schaffen, wird schwer zu verstehen sein. Deshalb werde ich in diesem Artikel nur über die Anfangsphase sprechen. Bitte lesen Sie diesen Artikel aufmerksam, er ist eine wichtige Voraussetzung, bevor wir zum nächsten Schritt übergehen. Der Zweck dieses Materials ist rein didaktisch, da wir nur die vorgestellten Konzepte studieren und beherrschen werden, ohne praktische Anwendung.

Statistische Arbitrage durch kointegrierte Aktien (Teil 5): Screening
In diesem Artikel wird ein Verfahren zum Screening von Vermögenswerten für eine statistische Arbitragestrategie durch kointegrierte Aktien vorgeschlagen. Das System beginnt mit der regulären Filterung nach wirtschaftlichen Faktoren, wie z. B. Vermögensbereich und Branche, und endet mit einer Liste von Kriterien für ein Scoring-System. Für jeden statistischen Test, der beim Screening verwendet wurde, wurde eine entsprechende Python-Klasse entwickelt: Pearson-Korrelation, Engle-Granger-Kointegration, Johansen-Kointegration und ADF/KPSS-Stationarität. Diese Python-Klassen werden zusammen mit einer persönlichen Anmerkung des Autors über den Einsatz von KI-Assistenten für die Softwareentwicklung bereitgestellt.


Statistische Arbitrage durch kointegrierte Aktien (Teil 7): Punktesystem 2
In diesem Artikel werden zwei zusätzliche Bewertungskriterien für die Auswahl von Aktienkörben beschrieben, die im Rahmen der Strategien von der Rückkehr zum Mittelwert gehandelt werden sollen, genauer gesagt im Rahmen der kointegrationsbasierten statistischen Arbitrage. Er ergänzt einen früheren Artikel, in dem die Liquidität und die Stärke der Kointegrationsvektoren sowie die strategischen Kriterien des Zeitrahmens und des Rückblickzeitraums vorgestellt wurden, durch die Einbeziehung der Stabilität der Kointegrationsvektoren und der Zeit bis zur Rückkehr zum Mittelwert (Halbwertszeit). Der Artikel enthält die kommentierten Ergebnisse eines Backtests, bei dem die neuen Filter angewandt wurden, und die für die Reproduktion erforderlichen Dateien werden ebenfalls bereitgestellt.


MQL5-Handelswerkzeuge (Teil 10): Aufbau eines Strategieverfolgungssystems mit visuellen Ebenen und Erfolgsmetriken
In diesem Artikel entwickeln wir ein MQL5-Strategie-Trackersystem, das das Kreuzen von gleitenden Durchschnitte erkennt, die von einem langfristigen MA gefiltert werden, Handelsgeschäfte mit konfigurierbaren TP-Levels und SL in Punkten simuliert oder ausführt und Ergebnisse wie TP/SL-Treffer zur Leistungsanalyse überwacht.


Integration von MQL5 mit Datenverarbeitungspaketen (Teil 6): Zusammenführung von Markt-Feedback und Modellanpassung
In diesem Teil konzentrieren wir uns darauf, wie man Echtzeit-Markt-Feedback – z. B. Live-Handelsergebnisse, Volatilitätsänderungen und Liquiditätsverschiebungen – mit adaptivem Modelllernen zusammenführt, um ein reaktionsfähiges und selbstverbesserndes Handelssystem zu erhalten.


Entwicklung eines Replay-Systems (Teil 78): Neuer Chart Trade (V)
In diesem Artikel werden wir uns ansehen, wie ein Teil des Empfängercodes implementiert wird. Hier werden wir einen Expert Advisor implementieren, um zu testen und zu lernen, wie die Interaktion mit dem Protokoll funktioniert. Der hier dargestellte Inhalt ist ausschließlich für Bildungszwecke bestimmt. Die Anwendung sollte unter keinen Umständen zu einem anderen Zweck als zum Erlernen und Beherrschen der vorgestellten Konzepte verwendet werden.


Forex Arbitrage-Handel: Analyse der Bewegungen synthetischer Währungen und ihrer mittleren Umkehrung
In diesem Artikel werden wir die Bewegungen synthetischer Währungen mit Hilfe von Python und MQL5 untersuchen und herausfinden, wie praktikabel Forex-Arbitrage heute ist. Wir werden uns auch mit fertigem Python-Code für die Analyse synthetischer Währungen befassen und mehr Details darüber mitteilen, was synthetische Währungen im Devisenhandel sind.


Statistische Arbitrage durch kointegrierte Aktien (Teil 8): Rolling-Windows-Eigenvektor-Vergleich für Portfolio-Rebalancing
In diesem Artikel wird die Verwendung des Rolling-Windows-Eigenvektor-Vergleichs für die frühzeitige Diagnose von Ungleichgewichten und das Rebalancing des Portfolios in einer statistischen Arbitragestrategie der Rückkehr zum Mittelwert (Mean-Reversion) auf der Grundlage kointegrierter Aktien vorgeschlagen. Sie stellt diese Technik der traditionellen In-Sample/Out-of-Sample-ADF-Validierung gegenüber und zeigt, dass Eigenvektorverschiebungen die Notwendigkeit einer Neugewichtung signalisieren können, selbst wenn die IS/OOS-ADF immer noch eine stationäre Streuung anzeigt. Obwohl die Methode hauptsächlich für die Überwachung des Live-Handels gedacht ist, kommt der Artikel zu dem Schluss, dass der Eigenvektorvergleich auch in das Scoring-System integriert werden könnte – obwohl sein tatsächlicher Beitrag zur Leistung noch getestet werden muss.


Nachrichtenhandel leicht gemacht (Teil 6): Ausführen des Handels (III)
In diesem Artikel wird die Nachrichtenfilterung für einzelne Nachrichtenereignisse auf der Grundlage ihrer IDs implementiert. Darüber hinaus werden frühere SQL-Abfragen verbessert, um zusätzliche Informationen zu liefern oder die Laufzeit der Abfrage zu verkürzen. Außerdem wird der in den vorangegangenen Artikeln erstellte Code funktionsfähig gemacht.