Artikel über Datenanalyse und Statistik in MQL5

Artikel über mathematische Modelle und die Gesetze der Wahrscheinlichkeit können für viele Börsenhändler interessant sein. Denn Mathematik liegt technischer Indikatoren zugrunde, und Kenntnisse in Statistik braucht man, um die Ergebnisse des Handels zu analysieren und Strategien zu entwickeln.
Lesen Sie über die Fuzzylogik, digitale Filter, Marktprofil, Kohonenkarten, neuronales Gas und andere Werkzeuge, die man für den Handel verwenden kann.
Neuer Artikel

Sie verpassen Handelsmöglichkeiten:
- Freie Handelsapplikationen
- Über 8.000 Signale zum Kopieren
- Wirtschaftsnachrichten für die Lage an den Finanzmärkte
Registrierung
Einloggen
Sie stimmen der Website-Richtlinie und den Nutzungsbedingungen zu.
Wenn Sie kein Benutzerkonto haben, registrieren Sie sich


Die Darstellung der Optimierung einer Handelsstrategie im MetaTrader 5
Der Artikel implementiert eine MQL-Anwendung mit einem grafischen Interface zur erweiterten Darstellung der Optimierung. Das grafische Interface verwendet die letzte Version der Bibliothek EasyAndFast. Viele Anwender fragen sich, warum MQL-Anwendungen überhaupt grafische Interfaces benötigen. Dieser Artikel zeigt einen von mehreren Fällen, die für Händler nützlich sein können.


Über das Finden von zeitlicher Mustern im Devisenmarkt mit dem CatBoost-Algorithmus
Der Artikel befasst sich mit dem Erstellen von Machine-Learning-Modellen mit Zeitfiltern und diskutiert die Effektivität dieses Ansatzes. Der menschliche Faktor kann nun eliminiert werden, indem das Modell einfach angewiesen wird, zu einer bestimmten Stunde an einem bestimmten Wochentag zu handeln. Die Mustersuche kann durch einen separaten Algorithmus bereitgestellt werden.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil VI): Ereignisse von Netting-Konten
In den vorherigen Artikeln haben wir begonnen, eine große plattformübergreifende Bibliothek zu erstellen, die die Entwicklung von Programmen für MetaTrader 5 und MetaTrader 4 Plattformen vereinfacht. Im fünften Teil der Artikelreihe haben wir Handelsereignisklassen und die Kollektion der Ereignisse angelegt, aus der die Ereignisse an das Basisobjekt der Motorenbibliothek und die Regelprogrammkarte gesendet werden. In diesem Teil werden wir die Bibliothek für die Arbeit an Netting-Konten weiterentwickeln.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil XXII): Handelsklassen - Basisklasse des Handels, Verifikation der Einschränkungen
In diesem Artikel beginnen wir mit der Entwicklung der Bibliothek der Basisklasse des Handels und fügen die erste Überprüfung der Berechtigungen zur Durchführung von Handelsoperationen der ersten Version hinzu. Außerdem werden wir die Funktionen und Inhalte der Basishandelsklasse leicht erweitern.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil XXI): Handelsklassen - Plattformübergreifendes Basis-Handelsobjekt
In diesem Artikel werden wir mit der Entwicklung des neuen Bibliotheksbereichs beginnen - die Handelsklassen. Außerdem werden wir die Entwicklung eines einheitlichen Basisobjekts für den Handel auf den Plattformen MetaTrader 5 und MetaTrader 4 in Betracht ziehen. Wenn ein Auftrag an den Server gesendet wird, bedeutet ein solches Handelsobjekt, dass verifizierte und korrekte Parameter der Handelsanfrage an den Server übergeben werden.

Statistische Carry Trade-Strategie
Ein statistischer Algorithmus zum Schutz von offenen, positiven Swap-Positionen vor ungewollten Kursbewegungen. Dieser Artikel widmet sich einer Variante der Carry Trade Protection-Strategie, die die potentiellen Risiken einer Kursbewegung in die entgegengesetzte Richtung einer offenen Position kompensiert.


Neuronale Netze leicht gemacht (Teil 6): Experimentieren mit der Lernrate des neuronalen Netzwerks
Wir haben zuvor verschiedene Arten von neuronalen Netzen zusammen mit ihren Implementierungen betrachtet. In allen Fällen wurden die neuronalen Netze mit der Gradientenverfahren trainiert, für die wir eine Lernrate wählen müssen. In diesem Artikel möchte ich anhand von Beispielen zeigen, wie wichtig eine richtig gewählte Rate ist und welchen Einfluss sie auf das Training des neuronalen Netzes hat.

Mini Market Emulator oder ein manueller Strategie-Tester
Der Mini Market Emulator ist ein Indikator, der für die partielle Emulation des Handels am Terminal entwickelt wurde. Vielleicht möchte jemand damit "manuell" seine Strategie einer Marktanalyse oder des Handels testen.

Ein einfaches Beispiel zur Erstellung eins Indikators mittels Qualitativaussagenlogik (unscharfer oder fuzzy Logik)
Dieser Artikel ist der praktischen Anwendung des Konzepts der Qualitativaussagenlogik zur Finanzmarktanalyse gewidmet. Wir legen das Beispiel eines Indikators dar, der Signale auf der Grundlage zweier auf dem Envelopes-Indikator fußender unscharfer Regeln erzeugt. Der entwickelte Indikator nutzt verschiedene Indikatorzwischenspeicher: 7 für die Berechnungen, 5 für die Diagrammausgabe und 2 für die Farben.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil XXXIII): Schwebende Handelsanfragen - Entfernen und Ändern von Orders und Positionen unter bestimmten Bedingungen
In diesem Artikel werden wir die Beschreibung des Konzepts des Handels mit schwebenden Anfragen vervollständigen und die Funktionen zum Entfernen von Pending-Orders sowie zur Änderung von Orders und Positionen unter bestimmten Bedingungen schaffen. Auf diese Weise werden wir über die gesamte Funktionalität verfügen, die es uns ermöglicht, einfache benutzerdefinierte Strategien bzw. EA-Verhaltenslogiken zu entwickeln, die unter benutzerdefinierten Bedingungen aktiviert werden.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil XV): Kollektion von Symbolobjekten
In diesem Artikel werden wir die Erstellung einer Symbolsammlung auf der Grundlage des im vorherigen Artikel entwickelten abstrakten Symbolobjekts in Betracht ziehen. Die abstrakten, abgeleiteten Symbole sollen Symboldaten verdeutlichen und die Verfügbarkeit der grundlegenden Eigenschaften der Symbolobjekte in einem Programm definieren. Solche Symbolobjekte sind durch ihre Zugehörigkeit zu Gruppen zu unterscheiden.


Eine Analyse der Gründe für das Scheitern von Expert Advisors
Dieser Artikel stellt eine Analyse von Währungsdaten vor, um besser zu verstehen, warum Expert Advisors in einigen Zeiträumen eine gute und in anderen Zeiträumen eine schlechte Performance aufweisen können.

Die Rolle von statistischen Verteilungen für die Arbeit eines Händlers
Dieser Beitrag ist eine logische Fortsetzung meines Beitrags Statistische Verteilungen von Wahrscheinlichkeiten in MQL5, in dem die Klassen für die Arbeit mit einigen theoretischen statistischen Verteilungen dargelegt wurden. Da wir nun über die theoretische Grundlage verfügen, schlage ich vor, dass wir direkt mit realen Datensätzen fortfahren und versuchen, diese Grundlage für Informationszwecke zu nutzen.

Untersuchung von Techniken zur Analyse der Kerzen (Teil IV): Aktualisierungen und Ergänzungen des Pattern Analyzers
Der Artikel stellt eine neue Version des Pattern Analyzers vor. Diese Version enthält Bugfixes und neue Funktionen sowie eine überarbeitete Benutzeroberfläche. Kommentare und Anregungen aus dem vorherigen Artikel wurden bei der Entwicklung der neuen Version berücksichtigt. Die resultierende Anwendung wird in diesem Artikel beschrieben.

Bewertung von Handelssystemen - die Effektivität von Einstieg, Ausstieg und Handel im Allgemeinen
Es gibt eine Menge Maßnahmen zur Bestimmung der Effektivität und Profitabilität eines Handelssystems. Doch unterziehen Händler gerne jedes System einem neuen 'Crashtest'. Dieser Beitrag befasst sich damit, wie Statistiken, die auf Effektivitätsmaßnahmen beruhen, auf dieMetaTrader5 Plattform angewendet werden können. Er behandelt die Klasse zur Umwandlung der Statistik-Interpretation nach Abschlüssen bis hin zu der, die der im Buch "Statistika dlya traderov" ("Statistics for Traders") von S.V. Bulashev angebotenen Beschreibung nicht widerspricht. Und er enthält ein Beispiel einer angepassten Optimierungsfunktion.


Algorithmen zur Optimierung mit Populationen: Nelder-Mead- oder Simplex-Suchverfahren (NM)
Der Artikel stellt eine vollständige Untersuchung der Nelder-Mead-Methode vor und erklärt, wie das Simplex (Funktionsparameterraum) bei jeder Iteration geändert und neu angeordnet wird, um eine optimale Lösung zu erreichen, und beschreibt, wie die Methode verbessert werden kann.

Die Einschätzung der Modellierungsqualität von Minutendaten
Die Formel der Einschätzung und der Berechnung der Modellierungsqualität von Minutendaten.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil XI). Kompatibilität mit MQL4 - Ereignisse des Schließens von Positionen
Wir setzen die Entwicklung einer großen plattformübergreifenden Bibliothek fort, die die Entwicklung von Programmen für MetaTrader 5 und MetaTrader 4 Plattformen vereinfacht. Im zehnten Teil haben wir unsere Arbeit an der Bibliothekskompatibilität mit MQL4 fortgesetzt und die Ereignisse der Eröffnung von Positionen und der Aktivierung von offenen Orders definiert. In diesem Artikel werden wir die Ereignisse des Schließens von Positionen definieren und die nicht verwendeten Auftragseigenschaften beseitigen.

Neuronale Netze leicht gemacht (Teil 5): Parallele Berechnungen mit OpenCL
Wir haben bereits einige Arten von Implementierungen neuronaler Netze besprochen. In den betrachteten Netzwerken werden die gleichen Operationen für jedes Neuron wiederholt. Ein logischer weiterer Schritt ist die Nutzung der parallelen Berechnung, die die moderne Technologie bietet, um den Lernprozess des neuronalen Netzwerks zu beschleunigen. Eine der möglichen Implementierungen wird in diesem Artikel beschrieben.

Ein wissenschaftlicher Ansatz für die Entwicklung von Handelsalgorithmen
Der Artikel befasst sich mit der Methodik zur Entwicklung von Handelsalgorithmen, bei der ein konsistenter, wissenschaftlicher Ansatz zur Analyse möglicher Kursmuster und zur Erstellung von Handelsalgorithmen auf der Grundlage dieser Muster verwendet wird. Die Entwicklungsideale werden anhand von Beispielen demonstriert.

MQL-Parsing mit Hilfe von MQL
Der Artikel beschreibt einen Präprozessor, einen Scanner und einen Parser, die beim Parsen der MQL-basierten Quellcodes verwendet werden sollten. Die MQL-Implementierung ist beigefügt.

Multilayer-Perzeptron und Backpropagation-Algorithmus (Teil II): Implementierung in Python und Integration mit MQL5
Für die Entwicklung von Integrationen mit MQL steht ein Python-Paket zur Verfügung, das eine Fülle von Möglichkeiten wie Datenexploration, Erstellung und Nutzung von maschinellen Lernmodellen ermöglicht. Die eingebaute Python-Integration in MQL5 ermöglicht die Erstellung verschiedener Lösungen, von der einfachen linearen Regression bis hin zu Deep-Learning-Modellen. Werfen wir einen Blick darauf, wie man eine Entwicklungsumgebung einrichtet und vorbereitet und wie man einige der Bibliotheken für maschinelles Lernen verwendet.

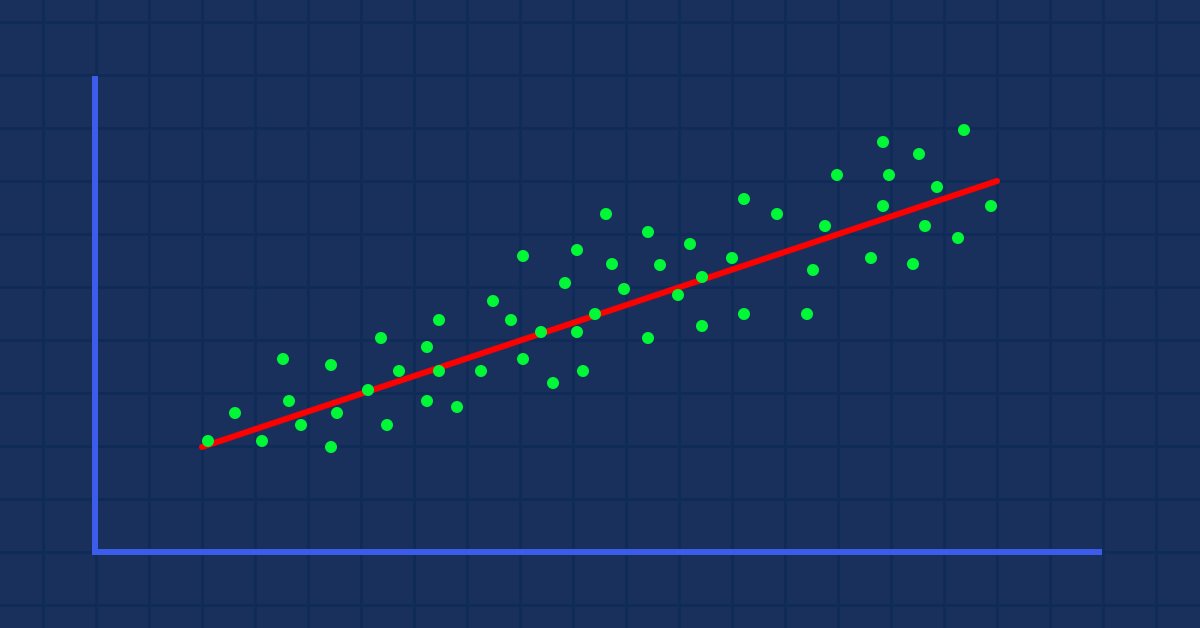
Datenwissenschaft und maschinelles Lernen (Teil 01): Lineare Regression
Es ist an der Zeit, dass wir als Händler unsere Systeme und uns selbst darauf trainieren, Entscheidungen auf der Grundlage von Zahlen zu treffen. Nicht unsere Augen oder wenn unser Bauchgefühl uns glauben macht, dass die Welt sich in diese Richtung bewegt, also lassen Sie uns senkrecht zur Richtung der Welle gehen.

Anlegen eines systemübergreifenden mehrwährungsfähigen automatischen Handelssystems
In diesem Beitrag wird ein Gerüst für ein automatisches Handelssystem, im Weiteren kurz: Expert-System, vorgestellt, das in der Lage ist mehrere Währungspaare (Kürzel) gleichzeitig zu handeln und sich dabei ebenfalls gleichzeitig unterschiedlicher Handelssysteme zu bedienen. Wenn Sie bereits die optimalen Eingangsparameter für all Ihre Expert-Systeme ermittelt und für jedes einzelne gute Rückvergleichsergebnisse erzielt haben, sollten Sie sich fragen, welche Ergebnisse Sie erhalten würden, wenn Sie sie alle gleichzeitig und für die Gesamtheit all Ihrer Strategien auf einmal prüfen würden.

Ökonometrischer Ansatz zur Chartanalyse
Dieser Beitrag beschreibt die ökonometrischen Analysemethoden, die Autokorrelationsanalyse und insbesondere die Analyse von bedingten Varianzen. Worin liegt der Vorteil des hier beschriebenen Ansatzes? Die Arbeit mit nicht-linearen GARCH-Modellen erlaubt eine formelle Repräsentation der analysierten Serien vom mathematischen Gesichtspunkt aus, sowie die Erzeugung einer Prognose für eine festgelegte Anzahl an Schritten.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil XXX): Schwebende Handelsanfragen - die Verwaltung der Anfrageobjekte
Im vorigen Artikel haben wir die Klassen der schwebenden Anfrageobjekte erstellt, die dem allgemeinen Konzept der Bibliotheksobjekte entsprechen. Dieses Mal werden wir uns mit der Klasse befassen, die die Verwaltung von schwebenden Anfrageobjekten ermöglicht.

Modellierung von Zeitreihen unter Verwendung nutzerdefinierter Symbole nach festgelegten Verteilungsgesetzen
Der Artikel gibt einen Überblick über die Möglichkeiten des Terminals zum Erstellen und Arbeiten mit nutzerdefinierten Symbolen, bietet Optionen zur Simulation einer Handelshistorie mit nutzerdefinierten Symbolen, Trend- und verschiedenen Chartmustern.

MQL4 wie ein Traders Werkzeug oder Advanced Technical Analysis
Trading ist vor allem eine Wahrscheinlichkeitsrechnung. Und das Sprichwort «Faulheit ist der Motor für den Fortschritt» zeigt uns den Grund, warum all diese Indikatoren und Handelssysteme entwickelt worden sind. Daraus folgt, dass der größte Teil von neuen Tradern schon die entwickelten Handelstheorien lernt. Aber es gibt immer noch Markt-Geheimnisse, und Werkzeuge für die Analyse der Preisbewegungen, existieren meistens in der Form von realisierten technischen Indikatoren, mathematischen und statistischen Paketen. Vielen Dank Bill Williams für seinen Beitrag in der Marktbewegungen-Theorie. Aber man soll damit nicht aufhören.

Besser Programmieren (Teil 02): Hören Sie auf, diese 5 Dinge zu tun, um ein erfolgreicher MQL5-Programmierer zu werden
Dieser Artikel ist ein Muss für alle, die ihre Programmierkarriere verbessern wollen. Diese Artikelserie zielt darauf ab, Sie zum besten Programmierer zu machen, der Sie sein können, unabhängig davon, wie erfahren Sie sind. Die besprochenen Ideen eignen sich sowohl für MQL5-Programmierneulinge als auch für Profis.

Zeitreihenvorhersage mittels exponentieller Glättung (Fortsetzung)
In diesem Beitrag wird versucht, einen bereits angelegten Indikator nachzubessern, außerdem wird kurz auf eine Methode zur Berechnung der Zuverlässigkeitsintervalle von Vorhersagen mittels Bootstrapping und Quantilen eingegangen. Als Ergebnis erhalten wir einen Vorhersageindikator und Skripte zur Berechnung der Vorhersagegenauigkeit.

Jeremy Scott - Erfolgreicher Verkäufer auf MQL5 Market
Jeremy Scott, in der MQL5.community besser bekannt unter seinem Pseudonym 'Johnnypasado', hat sich in unserem MQL5 Market einen Namen für sein Produktangebot gemacht. Jeremy hat im Market bereits mehrere Tausend Dollar verdient - und ist weiterhin erfolgreich. Daher haben wir uns diesen zukünftigen Millionär genauer angesehen und von ihm einige Tipps für andere Anbieter im MQL5 Market bekommen.

Wie die Testergebnisse des Experten selbstständig bewerten
Im Artikel wurden Formel und die Berechnungsmethode der Daten angeboten, die im Testerbericht angezeigt werden.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil XXVIII): Schließen, Entfernen und Ändern von schwebenden Handelsanfragen
Dies ist der dritte Artikel über das Konzept der schwebenden Anfragen. Wir werden die Tests von schwebenden Anfragen abschließen, indem wir die Methoden für das Schließen von Positionen, die Entfernung von schwebenden Anfragen und die Änderung der Parameter von Positionen und den Parametern von Pending-Orders erstellen.

Gescheites "Marktgedächtnis" durch Differentiation und Entropieuntersuchung
Der Anwendungsbereich der Fraktionalen Differenziation ist breit genug. Beispielsweise wird in der Regel eine differenzierte Zeitreihe in maschinelle Lernalgorithmen eingegeben. Das Problem ist, dass es notwendig ist, neue Daten entsprechend der verfügbaren Historie anzuzeigen, die das Modell des maschinellen Lernens erkennen kann. In diesem Artikel werden wir einen originellen Ansatz zur Differenzierung von Zeitreihen betrachten. Der Artikel enthält zusätzlich ein Beispiel für ein selbstoptimierendes Handelssystem, das auf einer erhaltenen differenzierten Reihe basiert.

Bibliothek für ein leichtes und schnelles Entwickeln vom Programmen für den MetaTrader (Teil II). Erhebung (Collection) historischer Aufträge und Deals
Im ersten Teil begannen wir mit dem Erstellen einer großen plattformübergreifenden Bibliothek, die die Entwicklung von Programmen für MetaTrader 5 und MetaTrader 4 Plattformen vereinfacht. Wir haben das abstrakte Objekt COrder angelegt, das als Basisobjekt für die Speicherung von Daten zu historischen Aufträgen und Deals sowie zu Marktorders und Positionen dient. Jetzt werden wir alle notwendigen Objekte entwickeln, um die Daten der Kontenhistorie in "Collections" (Sammlungen bzw. Listen) zu speichern.

Zeitreihen in der Bibliothek DoEasy (Teil 35): das Bar-Objekt und die Liste der Zeitreihen eines Symbols
Dieser Artikel startet eine neue Serie über das Erstellen der Bibliothek DoEasy zur einfachen und schnellen Programmentwicklung. Im aktuellen Artikel werden wir die Bibliotheksfunktionen für den Zugriff auf und die Arbeit mit den Zeitreihen der Symbole implementieren. Wir werden das Bar-Objekt erstellen, das die Haupt- und erweiterten Zeitreihendaten speichert, und Bar-Objekte in der Zeitreihenliste platzieren, um eine bequeme Suche und Sortierung der Objekte zu ermöglichen.

Kombinatorik und Wahrscheinlichkeitsrechnung für den Handel (Teil IV): Bernoulli-Logik
In diesem Artikel möchte ich das bekannte Bernoulli-Schema beleuchten und zeigen, wie es zur Beschreibung von handelsbezogenen Datenfeldern verwendet werden kann. All dies wird dann verwendet, um ein sich selbst anpassendes Handelssystem zu erstellen. Wir werden auch nach einem allgemeineren Algorithmus suchen, dessen Spezialfall die Bernoulli-Formel ist, und eine Anwendung für sie finden.

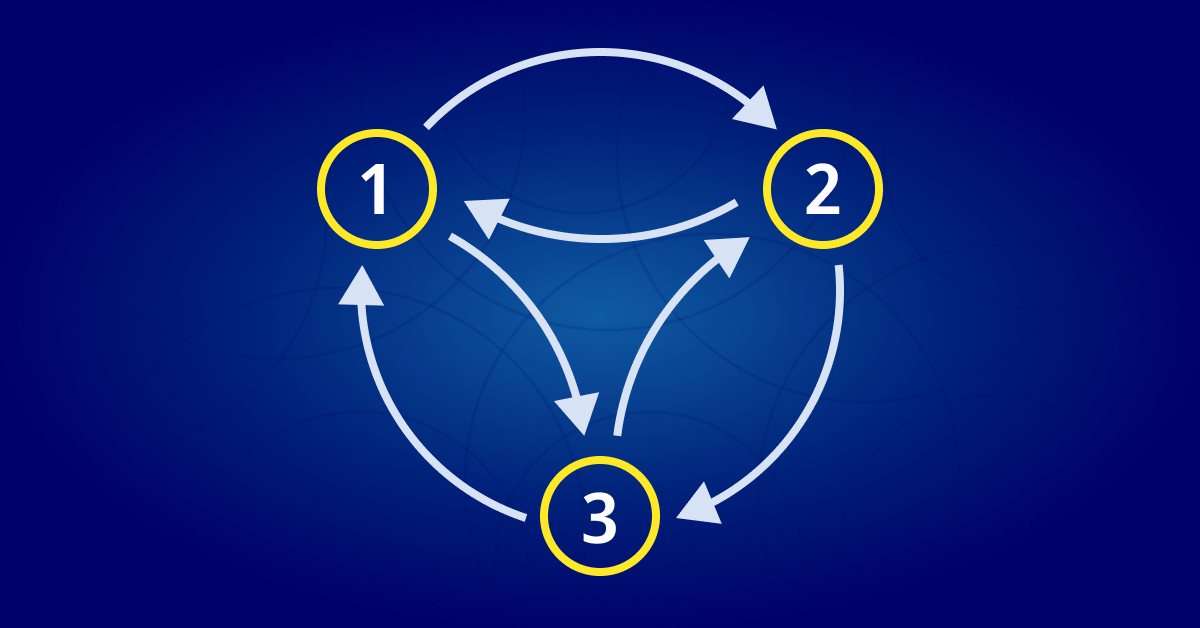
Techniken des MQL5-Assistenten, die Sie kennen sollten (Teil 05): Markov-Ketten
Markov-Ketten sind ein leistungsfähiges mathematisches Werkzeug, das zur Modellierung und Vorhersage von Zeitreihendaten in verschiedenen Bereichen, einschließlich des Finanzwesens, verwendet werden kann. In der Finanzzeitreihenmodellierung und -prognose werden Markov-Ketten häufig zur Modellierung der zeitlichen Entwicklung von Finanzwerten wie Aktienkursen oder Wechselkursen verwendet. Einer der Hauptvorteile von Markov-Kettenmodellen ist ihre Einfachheit und Nutzerfreundlichkeit.


Datenwissenschaft und ML (Teil 26): Der ultimative Kampf der Zeitreihenprognosen — LSTM vs. GRU Neuronale Netze
Im vorigen Artikel haben wir ein einfaches RNN besprochen, das trotz seiner Unfähigkeit, langfristige Abhängigkeiten in den Daten zu verstehen, in der Lage war, eine profitable Strategie zu entwickeln. In diesem Artikel werden sowohl das Long-Short Term Memory (LSTM) als auch die Gated Recurrent Unit (GRU) behandelt. Diese beiden wurden eingeführt, um die Unzulänglichkeiten eines einfachen RNN zu überwinden und es zu überlisten.

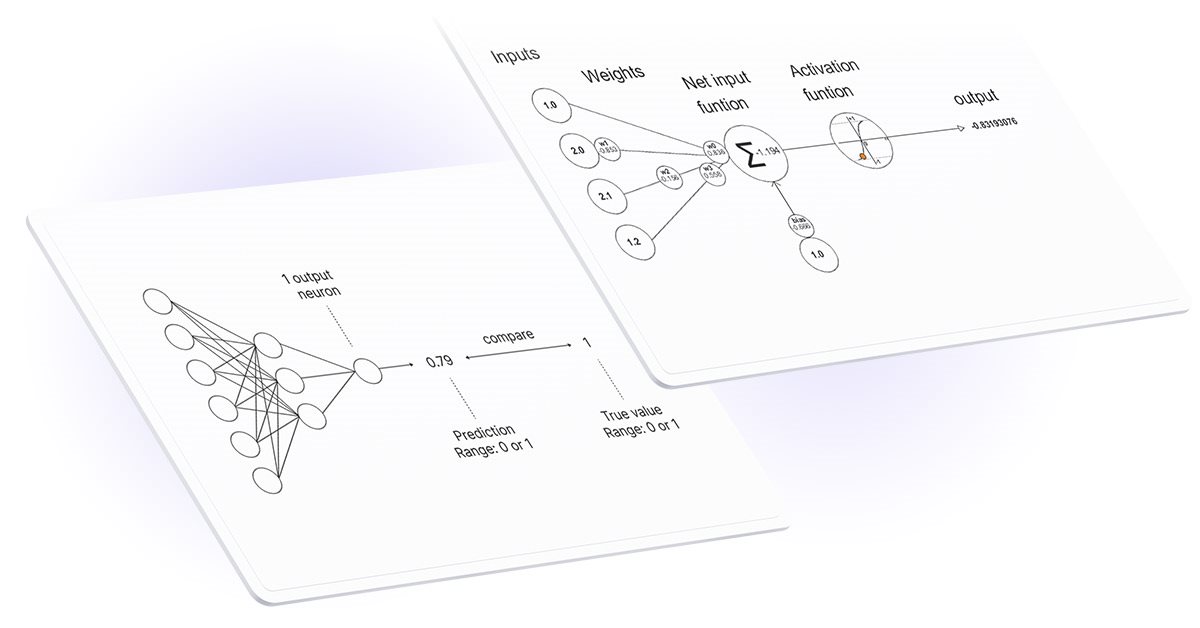
Matrix- und Vektoroperationen in MQL5
Matrizen und Vektoren wurden in MQL5 für effiziente Operationen mit mathematischen Berechnungen eingeführt. Die neuen Typen bieten integrierte Methoden zur Erstellung von prägnantem und verständlichem Code, der der mathematischen Notation nahe kommt. Arrays bieten umfangreiche Möglichkeiten, aber es gibt viele Fälle, in denen Matrizen viel effizienter sind.