Статьи по программированию и использованию торговых роботов на языке MQL5

Эксперты, созданные для платформы MetaTrader, выполняют самые разнообразные функции, задуманные их разработчиками. Торговые роботы могут отслеживать множество финансовых инструментов 24 часа в сутки, копировать сделки, создавать и отсылать отчеты, анализировать новости и даже предоставлять трейдеру собственный графический интерфейс, разработанный по его заказу.
В статьях предлагаются приемы программирования, математические идеи по обработке данных, советы по созданию и заказу торговых роботов.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Возможности Мастера MQL5, которые вам нужно знать (Часть 50): Осциллятор Awesome
Осциллятор Awesome — еще один индикатор Билла Вильямса, используемый для измерения импульса. Он может генерировать несколько сигналов. Как и в предыдущих статьях, мы рассмотрим его на основе паттернов, используя классы и сборку Мастера MQL5.


Знакомство с языком MQL5 (Часть 27): Освоение API и функции WebRequest в языке MQL5
В этой статье рассматривается, как использовать функцию WebRequest() и API в языке MQL5 для взаимодействия с внешними платформами. Вы узнаете, как создать Telegram-бота, получать идентификаторы чатов и групп, а также отправлять, редактировать и удалять сообщения непосредственно из MetaTrader 5, и тем самым заложите прочный фундамент для интеграции API в ваши будущие проекты на языке MQL5.


Знакомство с языком MQL5 (Часть 20): Введение в гармонические паттерны
В этой статье мы исследуем основы гармонических паттернов, их структуру и то, как они применяются в торговле. Вы узнаете о коррекциях и расширениях Фибоначчи, а также о том, как реализовать обнаружение гармонических паттернов на языке MQL5, тем самым закладывая основу для создания продвинутых торговых инструментов и советников.


Нейросети в трейдинге: Декомпозиция вместо масштабирования — Построение модулей
В этой статье продолжаем практическое знакомство с SSCNN — архитектурным решением нового поколения, способным работать с фрагментированными временными рядами. Вместо слепого масштабирования — разумная модульность, внимание к деталям и точечная нормализация. Мы шаг за шагом создаём вычислительные блоки в среде MQL5 и закладываем основу для надёжного прогнозного анализа.


Нейросети в трейдинге: Адаптивная периодическая сегментация (LightGTS)
Предлагаем познакомиться с инновационной техникой адаптивного патчинга — способа гибко сегментировать временные ряды с учётом их внутренней периодичности. А также с техникой эффективного кодирования, позволяющего сохранять важные семантические характеристики при работе с данными разного масштаба. Эти методы открывают новые возможности для точной обработки сложных многомасштабных данных, характерных для финансовых рынков, и существенно повышают стабильность и обоснованность прогнозов.


От новичка до эксперта: Создание анимированного советника для новостей в MQL5 (VI) — Стратегия пост-новостной торговли
В течение первой минуты после выхода важных экономических новостей риск просчета чрезвычайно высок. В течение этого короткого промежутка времени движение цены может быть неустойчивым и волатильным, что часто приводит к срабатыванию отложенных ордеров с обеих сторон. Вскоре после публикации — обычно в течение минуты — рынок, как правило, стабилизируется, возобновляя или корректируя преобладающий тренд с более типичной волатильностью. В этом разделе мы рассмотрим альтернативный подход к торговле на новостях, чтобы оценить его эффективность как ценного дополнения к инструментарию трейдера. Продолжайте читать, чтобы получить больше информации и подробностей из этого обсуждения.


Реализация частичного закрытия позиций в MQL5
В статье разрабатывается класс для управления частичным закрытием позиций в MQL5 с последующей интеграцией в советника Order Blocks. Кроме того, представлены результаты тестирования, сравнивающие стратегию с использованием частичных закрытий и без них, а также анализ того, при каких условиях их использование может обеспечивать и максимизировать прибыль. В заключение делается вывод, что в торговых стратегиях, особенно ориентированных на более широкие ценовые движения, использование частичных закрытий может быть довольно выгодным.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (модуль E-TROF)
В статье показан механизм превращения потока тиков или баров в устойчивое контекстное представление рынка, пригодное для онлайн-торговли без лишних вычислений. Инкрементальная обработка, стековое накопление состояния и расширенное пространство признаков позволяют выявлять направленные движения и локальные корреляции там, где классические методы видят лишь шум.

Возможности Мастера MQL5, которые вам нужно знать (Часть 32): Регуляризация
Регуляризация — это форма штрафования функции потерь пропорционально дискретному весу, применяемому ко всем слоям нейронной сети. Мы оценим значимость некоторых форм регуляризации, протестировав советник, собранный в Мастере.

Разработка торговой стратегии на основе псевдокорреляции Пирсона
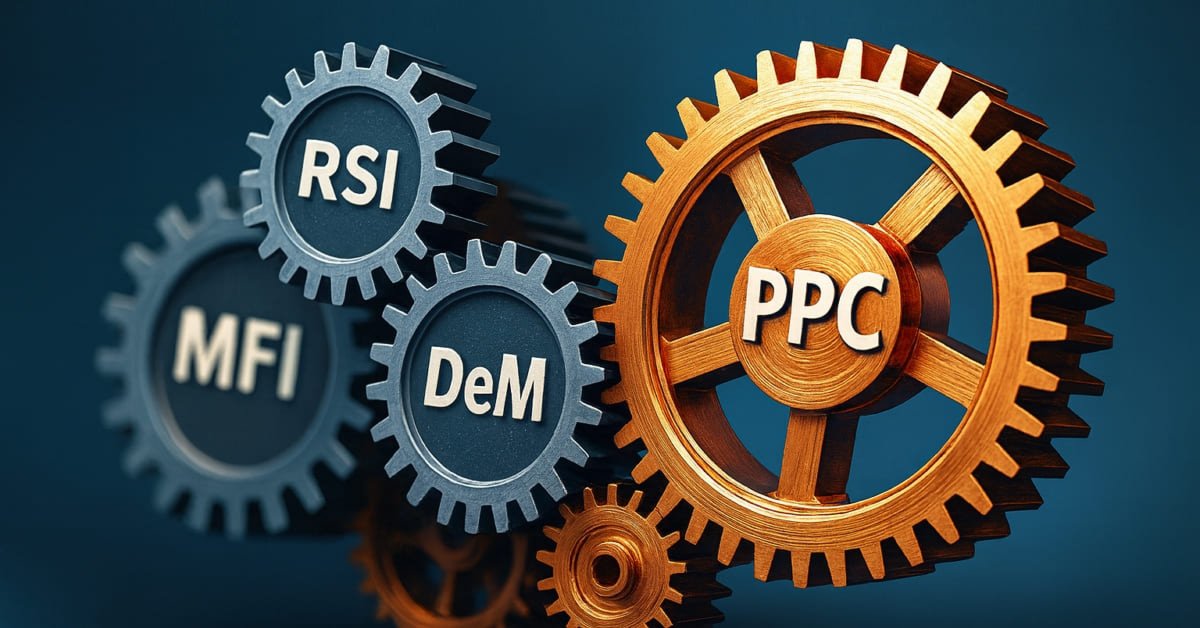
Создание новых индикаторов на основе существующих - это мощный способ улучшить торговый анализ. Определив математическую функцию, которая интегрирует значения существующих индикаторов, трейдеры могут создавать гибридные индикаторы, объединяющие множество сигналов в единый эффективный инструмент. В данной статье представлен новый индикатор, созданный на основе трех осцилляторов с использованием модифицированной версии функции корреляции Пирсона, который мы называем Псевдокорреляцией Пирсона (PPC). Индикатор PPC предназначен для количественной оценки динамической корреляционной связи между осцилляторами и применения ее в рамках практической торговой стратегии.

Возможности Мастера MQL5, которые вам нужно знать (Часть 45): Обучение с подкреплением с помощью метода Монте-Карло
Монте-Карло — четвертый алгоритм обучения с подкреплением, который мы рассматриваем в контексте его реализации в советниках, собранных с помощью Мастера. Хотя алгоритм основан на случайной выборке, он предоставляет обширные возможности моделирования.


Разработка торговой стратегии: Метод Triple Sine для возврата к среднему
В этой статье представлен метод Triple Sine (тройного синуса) для возврата к среднему — торговая стратегия, опирающаяся на новый математический индикатор Triple Sine Oscillator (TSO). Индикатор TSO выводится из функции куба синуса, которая колеблется между –1 и +1, что делает его подходящим для выявления условий перекупленности и перепроданности на рынке. В целом, данное исследование демонстрирует, как математические функции можно преобразовать в практические инструменты для торговли.


Нейросети в трейдинге: От единственного прогноза к пространству рыночных сценариев (ORION)
В статье начинается адаптация фреймворка ORION к анализу финансовых рынков. Вместо единственной прогнозной траектории модель формирует несколько сценариев будущего движения, оценивает их вероятность и неопределённость. Практическая часть посвящена OpenCL-кернелам для генерации сценариев, расчёта ответственности и подготовки обучающих сигналов для роутера, генератора и блока неопределённости.

Возможности Мастера MQL5, которые вам нужно знать (Часть 40): Parabolic SAR
Parabolic Stop-and-Reversal (SAR) - это индикатор точек подтверждения и окончания тренда. Поскольку он отстает в определении трендов, его основной целью было позиционирование скользящих стоп-лоссов по открытым позициям. Мы рассмотрим, можно ли его использовать в качестве сигнала советника с помощью пользовательских классов сигналов советников, собранных с помощью Мастера.


Нейросети в трейдинге: Сквозная многомерная модель прогнозирования временных рядов (Основные компоненты)
Предлагаем познакомиться с новой реализацией ключевых компонентов Фреймворка GinAR — адаптивного алгоритма для работы с графовыми временными рядами. В статье шаг за шагом разобраны архитектура, алгоритмы прямого прохода и обратного распространения ошибки.


Нейросети в трейдинге: Модель адаптивной графовой диффузии (Окончание)
В статье мы завершаем работу по построению фреймворка SAGDFN средствами MQL5, подводя итоги разработки и демонстрируя результаты его практического тестирования. Объединим реализованные ранее модули в единую систему^ покажем сильные стороны подхода, отметим его уязвимости и обсудим возможные пути доработки.

Возможности Мастера MQL5, которые вам нужно знать (Часть 71): Использование паттернов MACD и OBV
Осциллятор схождения-расхождения скользящих средних (Moving-Average-Convergence-Divergence, MACD) и индикатор балансового объема (On-Balance-Volume, OBV) - еще одна пара индикаторов, которые можно использовать совместно в советнике MQL5. Как это принято в данной серии статей, данная комбинация индикаторов дополняет друг друга: MACD подтверждает тренды, а OBV проверяет объем. Как обычно, мы используем Мастер MQL5 для построения паттернов и тестирования потенциала, который может иметь эта пара индикаторов.

Возможности Мастера MQL5, которые вам нужно знать (Часть 34): Эмбеддинг цены с нетрадиционной RBM
Ограниченные машины Больцмана (Restricted Boltzmann Machines, RBM) — форма нейронной сети, разработанная в середине 1980-х годов, когда вычислительные ресурсы были непомерно дорогими. Вначале она опиралась на выборку Гиббса (Gibbs Sampling) и контрастивную дивергенцию (Contrastive Divergence) с целью уменьшения размерности или выявления скрытых вероятностей/свойств во входных обучающих наборах данных. Мы рассмотрим, как обратное распространение ошибки (backpropagation) может работать аналогичным образом, когда RBM "встраивает" (embeds) цены в прогнозирующий многослойный перцептрон.


Нейросети в трейдинге: Модель адаптивной графовой диффузии (SAGDFN)
В статье мы раскрываем архитектуру SAGDFN — современного фреймворка, способного преобразовать подход к обработке пространственно-временных данных. Он сохраняет ключевую информацию даже в сложных графах и при этом снижает вычислительные издержки.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (Окончание)
В данной статье показана практическая реализация фреймворка SEW ResNet средствами MQL5 с акцентом на прикладное применение в торговле. Двойной Bottleneck даёт возможность одновременно анализировать унитарные потоки и межканальные зависимости, не теряя градиентов при обучении. Спайковые активации с адаптивными порогами и гейты повышают устойчивость к шуму и чувствительность к новизне рынка. В тексте приведены детали реализации и результаты тестов.


Возможности Мастера MQL5, которые вам нужно знать (Часть 53): Market Facilitation Index
Market Facilitation Index (индекс облегчения рынка) — еще один индикатор Билла Вильямса, предназначенный для измерения эффективности движения цен в сочетании с объемом. Как всегда, мы рассматриваем различные паттерны этого индикатора в рамках класса сигналов Мастера и представляем ряд отчетов по тестам и результаты анализа различных паттернов.


Нейросети в трейдинге: Распутывание структурных компонентов (SCNN)
Предлагаем познакомиться с инновационным фреймворком SCNN, который выводит анализ временных рядов на новый уровень за счёт чёткого разделения данных на долгосрочные, сезонные, краткосрочные и остаточные компоненты. Такой подход значительно повышает точность прогнозирования, позволяя модели адаптироваться к сложной и меняющейся рыночной динамике.


Нейросети в трейдинге: Спайково-семантический подход к пространственно-временной идентификации (S3CE-Net)
Приглашаем к знакомству с фреймворком S3CE-Net и его механизмами SSAM и STFS, которые точно обрабатывают спайковые события с учётом каузальности. Модель лёгкая, параллельная и умеет выявлять сложные связи во времени и пространстве.


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (E-STMFlow)
Предлагаем познакомиться с фреймворком E-STMFlow, который эффективно обрабатывает потоки событий, извлекая информативные эмбеддинги, фильтруя шум и выявляя ключевые движения. Его архитектура позволяет выявлять сложные взаимосвязи между признаками и обеспечивает масштабируемость, точность и высокую вычислительную эффективность для интеллектуального анализа и прогнозирования.

Автоматизация торговых стратегий на MQL5 (Часть 9): Создаем советник для стратегии прорыва азиатской сессии
В данной статье мы создаем советник на MQL5 для стратегии прорыва азиатской сессии, вычисляя максимумы и минимумы сессии и применяя фильтрацию трендов с помощью скользящей средней. Реализуем динамический дизайн объектов, определяемые пользователем входные временные параметры и надежное управление рисками. Наконец, продемонстрируем методы тестирования на истории и оптимизации для доработки программы.

Возможности Мастера MQL5, которые вам нужно знать (Часть 46): Ишимоку
Ichimuko Kinko Hyo — известный японский индикатор, представляющий собой систему определения тренда. Как и в предыдущих статьях, мы рассмотрим этот индикатор с использованием паттернов и поделимся стратегиями и отчетами о тестировании, применив классы библиотеки Мастера MQL5.

Машинное обучение и Data Science (Часть 44): Прогнозирование OHLC-рядов Forex методом векторной авторегрессии (VAR)
В этом материале мы познакомимся с тем, как модели векторной авторегрессии (VAR) могут прогнозировать временные ряды значений OHLC (цены открытия, максимум, минимум и цена закрытия) на форексе Поговорим о том, как реализовать VAR-модели, обучать их и строить прогнозы в MetaTrader 5 в реальном времени, чтобы анализировать взаимозависимые движения валютных курсов для получения лучших результатов в трейдинге.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (Основные компоненты)
В данной статье представлен практический подход к адаптации современного фреймворка для анализа финансовых потоков средствами MQL5. Рассмотрены ключевые компоненты модели — Depth-Wise свёртки с остаточными связями, конусные Super Kernel Block и модуль глобальной агрегации движения (GMA).


Инженерия признаков с Python и MQL5 (Часть III): Угол наклона цены (2) Полярные координаты
В этой статье мы предпринимаем вторую попытку преобразовать изменения уровня цен на любом рынке в соответствующее изменение угла наклона. На этот раз мы выбрали более математически сложный подход, чем в первой попытке, и полученные нами результаты позволяют предположить, что изменение подхода, возможно, было правильным решением. Мы рассмотрим, как можно использовать полярные координаты для осмысленного расчета угла, образованного изменениями уровней цен, независимо от того, какой рынок вы анализируете.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (Энкодер)
В статье представлена адаптация фреймворка SDformerFlow, обеспечивающая высокую адаптивность за счёт интеграции спайкового внимания с многооконной свёрткой и взвешенным суммированием элементов Query. Архитектура позволяет каждой голове внимания обучать собственные параметры, что повышает точность и чувствительность модели к структуре анализируемых данных.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (SpikingBrain)
Фреймворк SpikingBrain демонстрирует уникальный подход к обработке данных: нейроны реагируют только на значимые события, эффективно фильтруя шум. Его событийная архитектура снижает вычислительные затраты, сохраняя ключевую информацию о движениях. Адаптивные пороги и возможность использования предварительно обученных модулей обеспечивают гибкость и масштабируемость модели.


Машинное обучение и Data Science (Часть 36): Работа с несбалансированными финансовыми рынками
Финансовые рынки не находятся в идеальном равновесии. Некоторые рынки демонстрируют бычий тренд, другие — медвежий, а третьи — флэт. Эта несбалансированная информация, используемая для обучения моделей машинного обучения, может вводить в заблуждение, поскольку рынки часто меняют направление. В этой статье мы обсудим несколько способов решения этой проблемы.


Нейросети в трейдинге: Единый взгляд на пространство и время (Extralonger)
Фреймворк Extralonger демонстрирует подход к интеграции пространственных и временных факторов в единую модель, что позволяет одновременно учитывать локальные закономерности и долгосрочные циклы. Такая архитектура делает прогнозирование временных рядов более устойчивым к рыночному шуму и открывает возможность анализа данных на разных горизонтах. В статье подробно рассматривается, как эти идеи воплощаются на практике средствами OpenCL и MQL5.


Возможности Мастера MQL5, которые вам нужно знать (Часть 35): Регрессия опорных векторов
Регрессия опорных векторов — это идеалистический способ поиска функции или "гиперплоскости" (hyper-plane), который наилучшим образом описывает взаимосвязь между двумя наборами данных. Мы попытаемся использовать его при прогнозировании временных рядов в пользовательских классах Мастера MQL5.


Возможности Мастера MQL5, которые вам нужно знать (Часть 49): Обучение с подкреплением и проксимальной оптимизацией политики
Проксимальная оптимизация политики (Proximal Policy Optimization) — еще один алгоритм обучения с подкреплением, который обновляет политику, часто в сетевой форме, очень маленькими шагами, чтобы обеспечить стабильность модели. Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.


Нейросети в трейдинге: Гибридные модели прогнозирования с управляемой смесью распределений (Основные компоненты)
В статье представлена практическая реализация модуля адаптивного прогнозирования, объединяющего подходы Lattice и Tail-Aware моделирования для финансовых временных рядов. Читатель увидит, как система адаптивно выбирает архетипы рынка, оценивает релевантность экспертов и формирует взвешенные прогнозные распределения с учётом тяжёлых хвостов и локальных экстремумов.


HTTP и Connexus (Часть 2): Понимание архитектуры HTTP и дизайна библиотеки
В настоящей статье рассматриваются основы протокола HTTP, описываются основные методы (GET, POST, PUT, DELETE), коды состояния, а также структура URL-адресов. Кроме того, в ней представлено начало создания библиотеки Connexus с классами CQueryParam и CURL, облегчающими манипулирование URL-адресами и параметрами запросов в HTTP-запросах.

Возможности Мастера MQL5, которые вам нужно знать (Часть 30): Пакетная нормализация в машинном обучении
Пакетная нормализация — это предварительная обработка данных перед их передачей в алгоритм машинного обучения, например, в нейронную сеть. При этом всегда следует учитывать тип активации, который будет использоваться алгоритмом. Мы рассмотрим различные подходы, которые можно использовать для извлечения выгоды с помощью советника, собранного в Мастере.


Создание интеллектуального торгового менеджера в MQL5: Автоматизация перевода в безубыток, трейлинг-стопа и частичного закрытия позиции
Узнайте, как создать советник для интеллектуальной торговли Smart Trade Manager на языке MQL5, который автоматизирует управление сделками с функциями перевода в безубыток, трейлинг-стопа и частичного закрытия позиций. Практическое пошаговое руководство для трейдеров, желающих сэкономить время и повысить стабильность сделок за счет автоматизации.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (CDC-модуль)
В статье представлен промежуточный этап реализации фреймворка EEMFlow средствами MQL5. Основное внимание уделено построению и интеграции CDC-модуля, включающего Self-Corrector, механизм Self-Attention для скорректированного потока и взвешенное объединение сигналов через маску доверия. Рассмотрены принципы архитектуры, порядок прямого и обратного проходов, а также особенности работы с локальными и глобальными признаками движения.