Статьи по программированию и использованию торговых роботов на языке MQL5

Эксперты, созданные для платформы MetaTrader, выполняют самые разнообразные функции, задуманные их разработчиками. Торговые роботы могут отслеживать множество финансовых инструментов 24 часа в сутки, копировать сделки, создавать и отсылать отчеты, анализировать новости и даже предоставлять трейдеру собственный графический интерфейс, разработанный по его заказу.
В статьях предлагаются приемы программирования, математические идеи по обработке данных, советы по созданию и заказу торговых роботов.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Машинное обучение и Data Science (Часть 41): YOLOv8v для поиска паттернов на рынках Forex и акций
Выявление графических закономерностей на финансовых рынках представляет собой сложную задачу, поскольку требует анализа данных на графике, что трудно осуществить в MQL5 из-за ограничений, связанных с обработкой изображений. В этой статье мы рассмотрим достойную модель на Python, которая позволит с минимальными усилиями обнаруживать паттерны на графике.

Возможности Мастера MQL5, которые вам нужно знать (Часть 30): Пакетная нормализация в машинном обучении
Пакетная нормализация — это предварительная обработка данных перед их передачей в алгоритм машинного обучения, например, в нейронную сеть. При этом всегда следует учитывать тип активации, который будет использоваться алгоритмом. Мы рассмотрим различные подходы, которые можно использовать для извлечения выгоды с помощью советника, собранного в Мастере.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (CDC-модуль)
В статье представлен промежуточный этап реализации фреймворка EEMFlow средствами MQL5. Основное внимание уделено построению и интеграции CDC-модуля, включающего Self-Corrector, механизм Self-Attention для скорректированного потока и взвешенное объединение сигналов через маску доверия. Рассмотрены принципы архитектуры, порядок прямого и обратного проходов, а также особенности работы с локальными и глобальными признаками движения.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (EV-MGRFlowNet)
В статье рассматривается перенос архитектуры EV-MGRFlowNet, изначально разработанной для обработки событийных видеоданных, в область финансовых временных рядов. Представленный подход раскрывает новый взгляд на рынок как на поток микродвижений, где цена, объём и ликвидность образуют динамическую структуру, поддающуюся рекуррентному анализу без явного надзора.


Нейросети в трейдинге: Адаптивное масштабирование представлений (Окончание)
В статье представлена интеграция ранее реализованных компонентов фреймворка ADS в прикладную торговую модель и их проверка на исторических данных. Показано, как построение объекта верхнего уровня позволяет встроить сложную архитектуру в существующие решения, сохранив управляемость и прозрачность модели. Проведенное тестирование раскрывает как потенциал подхода в генерации прибыли, так и его ограничения, формируя основу для дальнейшей оптимизации риск-менеджмента и повышения устойчивости системы.


Нейросети в трейдинге: Единый взгляд на пространство и время (Окончание)
Фреймворк Extralonger демонстрирует уникальную способность интегрировать пространственные и временные факторы в единую модель, обеспечивая высокую точность прогнозов. Его архитектура позволяет адаптироваться к разным горизонтам планирования и финансовым инструментам, сохраняя прозрачность и управляемость системы.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (STFlow)
Статья знакомит с фреймворком STFlow, который способен формировать устойчивое совместное представление текущего состояния рынка и динамики последних событий, обеспечивая высокую чувствительность к микроимпульсам при сохранении стабильности обработки. Реализован базовый модуль ICE, который аккумулирует потоки цены и событий, создавая надёжный фундамент для дальнейшей агрегации и анализа.


Возможности Мастера MQL5, которые вам нужно знать (Часть 47): Обучение с подкреплением (алгоритм временных различий)
Temporal Difference (TD, временные различия) — еще один алгоритм обучения с подкреплением, который обновляет Q-значения на основе разницы между прогнозируемыми и фактическими вознаграждениями во время обучения агента. Особое внимание уделяется обновлению Q-значений без учета их пар "состояние-действие" (state-action). Как обычно, мы рассмотрим, как этот алгоритм можно применить в советнике, собранном с помощью Мастера.

Автоматизация торговых стратегий на MQL5 (Часть 19): Envelopes Trend Bounce Scalping — Исполнение сделок и управление рисками (Часть II)
В статье реализуется исполнение сделок и управление рисками для стратегии скальпинга на коррекции на основе конвертов (Envelopes Trend Bounce) на языке MQL5. Мы внедряем механизмы размещения ордеров и контроля рисков, такие как стоп-лосс и определение размера позиции. В заключение мы переходим к тестированию и оптимизации, опираясь на основы, заложенные в Части 18.

Возможности Мастера MQL5, которые вам нужно знать (Часть 73): Использование паттернов Ишимоку и ADX-Wilder
Индикатор Ишимоку (Ichimoku-Kinko-Hyo) и осциллятор ADX-Wilder — это взаимодополняющая пара, которую можно использовать в составе MQL5-советника. Индикатор Ишимоку многогранен, однако в данной статье мы будем использовать его в первую очередь для определения уровней поддержки и сопротивления. Мы также применим ADX для определения тренда. Как обычно, мы используем Мастер MQL5 для построения паттернов и тестирования потенциала, который может иметь эта пара индикаторов.


Нейросети в трейдинге: Унифицированное смешивание признаков для торговых решений (UniMixer)
Статья разбирает архитектуру UniMixer и интерпретирует её принципы для задач финансовых рынков, акцентируя моделирование взаимодействий признаков вместо простого прогноза цен. Показано, как организовать входные данные и семантические домены. Реализован базовый токенизатор для MQL5, формирующий токены с независимыми проекциями и подготавливающий корректное входное представление для последующего построения торговой модели.


Управление позициями: Безопасный пирамидинг с единым стопом в MQL5
В этой статье представлен CPyramidEngine – переиспользуемый класс на языке MQL5, который добавляет в любой советник дисциплинированное пирамидирование и требует для интеграции всего около шести изменений в коде. Движок обеспечивает соблюдение трех ограничений: размеры лотов должны строго уменьшаться, единый стоп – сдвигаться после каждого добавления, а каждая модификация – проходить проверку на уровне брокера. В статье разбираются типичные сценарии отказа наивных реализаций и показывается, как по мере добавления позиций сохранять общий риск по счету измеримым и контролируемым.

Разработка инструментария для анализа движения цен (Часть 18): Введение в теорию четвертей (III) — Quarters Board
В этой статье мы улучшим оригинальный скрипт Quarters, добавив доску Quarters Board — инструмент, позволяющий переключать уровни четвертей непосредственно на графике без необходимости переписывать код. Вы сможете легко включать/отключать определенные уровни, а советник сообщит о направлении тренда, чтобы помочь вам лучше понимать движения рынка.

Возможности Мастера MQL5, которые вам нужно знать (Часть 75): Использование Awesome Oscillator и конвертов
Инструмент Awesome Oscillator от Билла Уильямса и канал конвертов (Envelopes Channel) — это сочетание, которое можно использовать взаимодополняющим образом в составе советника MQL5. Мы используем Awesome Oscillator за его способность выявлять тренды, а канал конвертов используется для определения уровней поддержки/сопротивления. Как обычно, мы используем Мастер MQL5 для построения паттернов и тестирования потенциала, который может иметь эта пара индикаторов.

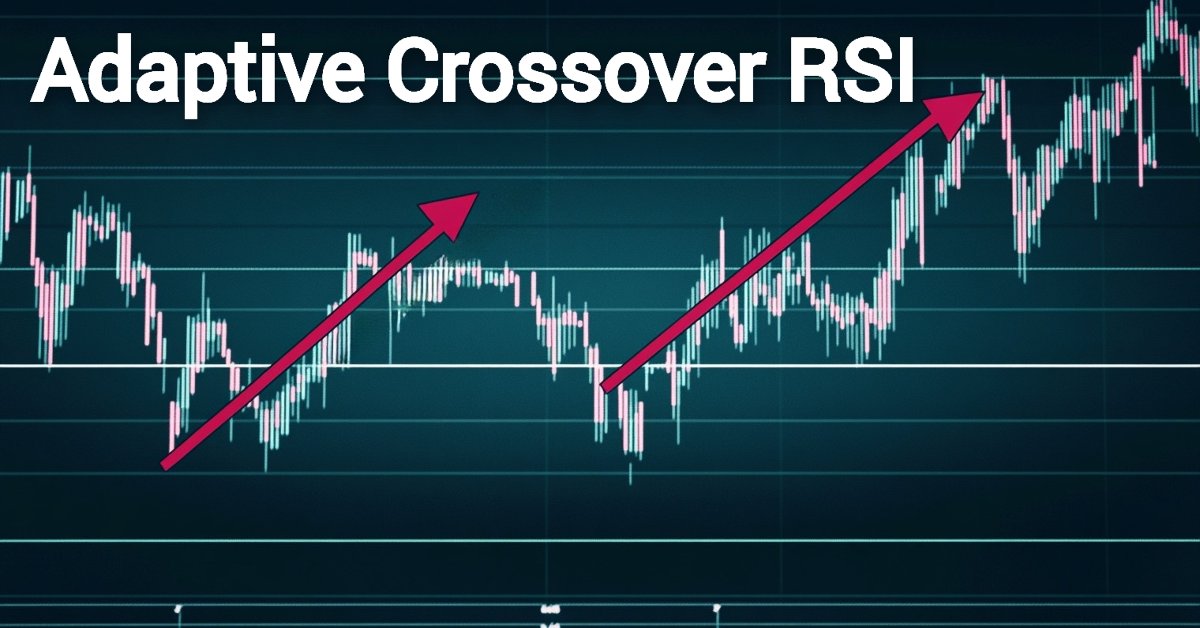
Автоматизация торговых стратегий на MQL5 (Часть 5): Разработка стратегии Adaptive Crossover RSI Trading Suite
В этой статье мы разработаем систему Adaptive Crossover RSI Trading Suite, которая использует пересечения скользящих средних с периодами 14 и 50 в качестве сигналов, подтверждаемых фильтром RSI с периодом 14. Система включает в себя фильтр торговых дней, стрелки сигналов с пояснениями и дашборд для мониторинга в реальном времени. Такой подход обеспечивает точность и адаптивность автоматической торговли.


Нейросети в трейдинге: Потоковые модели с остаточной высокочастотной адаптацией (Окончание)
Мы завершаем практическую интеграцию ResFlow в MQL5 через объект верхнего уровня CNeuronResFlow. Он объединяет LTR на базе EVA-Flow и HTR, формирует контекст и карты признаков, синхронизирует временные масштабы и реализует прямой и обратный проход с OpenCL. Тестирование на исторических данных EURUSD H1 показало согласованность потоков и выявило риски внутрисделочных просадок. Материал поможет собрать, обучить и проверить модель в MetaTrader 5.


Нейросети в трейдинге: Спайково-семантический подход к пространственно-временной идентификации (Окончание)
S3CE-Net в нашей интерпретации ловко переводит рынок в язык событий и фиксирует ранние импульсы, которые традиционные индикаторы просто усредняют. STFS гарантирует устойчивость обучения — модель видит данные под разными углами и не переобучается на локальных аномалиях. SSAM-блоки и OpenCL-реализация дают практическую скорость и точность, а разделение режимов обучение/эксплуатация сохраняет ресурсы в продакшене.


Нейросети в трейдинге: Оценка риска по несогласованности представлений (ReGEN-TAD)
Статья раскрывает фреймворк ReGEN-TAD для оценки рыночного риска через несогласованность представлений, объединяющий генеративную проверку (реконструкция и прогноз) и ансамблевый Anomaly Score с факторной интерпретацией. Показана логика согласования параллельных представлений и их расхождений. На практике реализован первый шаг в MQL5 — свёрточный токенизатор, формирующий компактный эмбеддинг окна рынка для последующей диагностики режимов.

Внедрение в MQL5 практических модулей из других языков (Часть 02): Создание библиотеки REQUESTS, как в Python
В этой статье опишем реализацию модуля, аналогичного модулю requests в Python, чтобы упростить отправку и получение веб-запросов в MetaTrader 5 с использованием MQL5.


Возможности Мастера MQL5, которые вам нужно знать (Часть 28): Сети GAN в контексте темпа обучения
Темп обучения — это размер шага к цели обучения во многих алгоритмах машинного обучения. В статье мы изучим, какое влияние многочисленные форматы могут оказать на производительность генеративно-состязательной сети (Generative Adversarial Network, GAN) — разновидности нейронной сети, которую мы рассмотрели в одной из предыдущих статей.

Автоматизация торговых стратегий на MQL5 (Часть 12): Реализация стратегии смягчения ордер-блоков (MOB)
В настоящей статье нами будет создана торговая система на MQL5, которая автоматизирует обнаружение ордер-блоков для для торговли по концепции Smart Money. Мы опишем правила стратегии, реализуем логику средствами MQL5 и интегрируем управление рисками для эффективного совершения сделок. Наконец, проведём тестирование системы на истории, чтобы оценить ее эффективность и доработать для получения оптимальных результатов.

Автоматизация торговых стратегий на MQL5 (Часть 4): Построение многоуровневой системы зонального восстановления
В этой статье мы разработаем многоуровневую систему зонального восстановления в MQL5, которая использует RSI для генерации торговых сигналов. Каждый сигнал динамически добавляется в массив, что позволяет системе одновременно управлять несколькими сигналами в рамках логики зонального восстановления. Данный подход демонстрирует эффективную обработку сложных сценариев управления торговлей, сохраняя при этом масштабируемый и надежный дизайн кода.

Возможности Мастера MQL5, которые вам нужно знать (Часть 62): Использование паттернов ADX и CCI с обучением с подкреплением TRPO
Осцилляторы ADX и CCI — это индикаторы следования за трендом и импульса, которые можно использовать в паре при разработке советника. Мы продолжаем тему, начатую в предыдущей статье, рассмотрением того, как обучение и обновление разработанной нами модели в процессе эксплуатации могут осуществляться благодаря обучению с подкреплением. Мы используем алгоритм, который еще не рассматривали в этой серии, известный как оптимизация политики доверенных регионов (Trusted Region Policy Optimization, TRPO). Как всегда, сборка советника с помощью Мастера MQL5 позволяет нам гораздо быстрее настраивать наши модели для тестирования таким образом, чтобы их можно было распространять и тестировать с различными типами сигналов.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (Окончание)
В статье представлен практический опыт внедрения фреймворка STFlow в торговую систему. Показано, как параллельная обработка ICE-признаков и потока событий, сочетание motion-энкодера и адаптивной фьюжн-агрегации позволяют модели самостоятельно анализировать рынок и принимать решения в реальном времени. Результаты тестирования на исторических данных демонстрируют положительное математическое ожидание и способность к адаптации в меняющихся рыночных условиях.


Возможности Мастера MQL5, которые вам нужно знать (Часть 29): Темпы обучения и многослойные перцептроны
Мы завершаем рассмотрение чувствительности темпа обучения к производительности советников изучением адаптируемых темпов обучения. Темпы должны быть настроены для каждого параметра в слое в процессе обучения, поэтому нам необходимо оценить потенциальные преимущества по сравнению с ожидаемыми потерями производительности.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (Окончание)
В статье реализован событийный фреймворк EVA-Flow на MQL5 с объектом верхнего уровня CNeuronEVAFlow, встроенным в иерархию потоковых нейронов. Показаны подготовка, кодирование, первичное приближение потока и декодирование в режиме реального времени. Тесты на исторических и независимых данных MetaTrader 5 подтвердили контролируемые риски и положительное матожидание, что делает архитектуру пригодной для практического использования в стратегиях.


Оптимизация долгосрочных сделок: Свечи поглощения и стратегии работы с ликвидностью
Это советник на основе высоких таймфреймов, который проводит долгосрочный анализ, принимает торговые решения и совершает сделки на базе анализа высоких таймфреймов W1, D1 и MN. В статье подробно рассматривается советник, специально разработанный для трейдеров, использующих долгосрочную торговлю и достаточно терпеливых, чтобы выдерживать волатильность младших таймфреймов и удерживать при этом свои позиции, не меняя слишком часто направление торговли, пока не достигнут целевых уровней фиксации прибыли.


Нейросети в трейдинге: Гибридные модели прогнозирования с управляемой смесью распределений (Lattice)
Статья разбирает гибридную систему Lattice: базовый LSTM, архетипы, soft/hard assignment и confidence-based binary gating для управления неопределённостью. Включён Tail-Aware модуль для моделирования тяжёлых хвостов и локально взрывных участков. Приведена реализация в MQL5 с выносом вычислительно тяжёлых частей в OpenCL и GPU (смесь экспертов, генерация и градиенты). Практический эффект — более надёжные сигналы входа/выхода и количественная поддержка риск-контроля.


Переосмысливаем классические стратегии (Часть 18): Алгоритмический поиск свечных паттернов
Эта статья помогает новым участникам сообщества искать и находить собственные свечные паттерны. Описание этих паттернов может оказаться сложной задачей, поскольку требует ручного поиска и творческого подхода к выявлению усовершенствований. В этой статье мы представляем свечной паттерн поглощения и показываем, как его можно усовершенствовать для создания более прибыльных торговых стратегий.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (Энкодер)
Эта статья погружает читателя в самую суть фреймворка EV-MGRFlowNet, показывая, как его архитектура раскрывается в прикладной реализации под задачи финансового прогнозирования. Мы шаг за шагом строим продуманную связку модулей, способную улавливать тонкие временные закономерности и переводить их в осмысленные рыночные сигналы.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (Окончание)
Фреймворк SDformerFlow превращает сложные события финансовых рядов в структурированные представления, позволяя модели видеть одновременно локальные колебания и глобальные тенденции. Многоуровневая U-структура обеспечивает согласованность прямого и обратного проходов, синхронизацию градиентов и устойчивость вычислений. В итоге SDformerFlow проявляет себя как мощный и гибкий инструмент для построения современных торговых систем.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (STCA)
Статья показывает, как применить STCA к рынку: цель формируется сценарием, история задаётся эмбеддингами, а внимание вычисляется через Single-query Target-to-history Cross-Attention. Интеграция с FlashAttention на OpenCL переносит проекции на запросы и избегает формирования K/V для всей истории. Практический эффект — линейная сложность, экономия памяти и ускорение при анализе тысяч баров.


Нейросети в трейдинге: Единый взгляд на пространство и время (Global-Local Attention)
Продолжаем работу по реализации подходов, предложенных авторами фреймворка Extralonger. На этот раз сосредоточимся на построении модуля Global-Local Spatial Attention средствами MQL5, рассматривая как его структуру, так и практическую интеграцию в общий вычислительный процесс.


Разрабатываем мультивалютный советник (Часть 32): Секреты шага создания проекта оптимизации (II)
В статье рассматриваются параметры второго этапа конвейера автоматической оптимизации мультивалютного советника. Мы анализируем критерии фильтрации проходов первого этапа и правила формирования групп торговых стратегий. Демонстрируется влияние настроек на результаты оптимизации, обсуждаются аспекты надёжности процесса и баланс между строгостью отбора и достаточностью кандидатов для алгоритма.

Знакомство с языком MQL5 (Часть 13): Руководство для начинающих по созданию пользовательских индикаторов (II)
Эта статья проведет вас через создание пользовательского индикатора Heikin Ashi с нуля и продемонстрирует, как интегрировать пользовательские индикаторы в советник. В статье рассматриваются расчеты индикаторов, логика исполнения сделок и методы управления рисками для улучшения автоматизированных торговых стратегий.


Нейросети в трейдинге: Пространственно-управляемая агрегация рыночных событий (Основные модули)
В этой статье продолжается практическая реализация фреймворка STFlow. Показано, как идеи пространственно-временной агрегации и кросс-модальной обработки превращаются в рабочие спайковые модули для анализа рынка.


Оптимизация трендовой торговли: Торговля по направлению тренда и с учётом его силы
Это специализированный трендовый советник, который выполняет краткосрочный и долгосрочный анализ, принимает торговые решения и исполняет сделки на основе общего тренда и его силы. В статье подробно рассматривается советник, специально разработанный для терпеливых и дисциплинированных трейдеров, способных последовательно придерживаться выбранного торгового направления, открывать сделки и удерживать позиции только тогда, когда рынок движется уверенно и по тренду, не меняя часто своего направленного взгляда на рынок, особенно против тренда, пока не будут достигнуты цели по тейк-профиту.


Нейросети в трейдинге: Модель адаптивной графовой диффузии (модуль внимания)
В этой статье мы подробно рассмотрим практическую реализацию ключевых компонентов фреймворка SAGDFN. Покажем, как организованы разреженное внимание и выбор значимых соседей для прогнозирования временных рядов. Представленные подходы демонстрируют баланс между точностью прогнозов и эффективностью вычислений.

Торговые инструменты на MQL5 (Часть 1): Интерактивный визуальный помощник для работы с отложенными ордерами
В этой статье мы представляем разработку интерактивного инструмента Trade Assistant Tool на языке MQL5, предназначенного для упрощения размещения отложенных ордеров на рынке Форекс. В статье описан концептуальный дизайн. Особое внимание уделено удобному графическому интерфейсу пользователя для визуальной установки уровней входа, стоп-лосса и тейк-профита на графике. Кроме того, мы подробно описываем реализацию на MQL5 и тестирование на истории для обеспечения надежности инструмента, что подготавливает почву для введения расширенных функций в последующих частях серии.


Автоматизация торговых стратегий на MQL5 (Часть 27): Выявление и визуализация гармонического паттерна "Краб" на основе Price Action
В этой статье мы разрабатываем систему распознавания гармонических паттернов "Краб" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Краб" с использованием точек разворота и уровней Фибоначчи, запуская сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы добавляем визуальное представление с помощью графических объектов, таких как треугольники и линии тренда, для отображения структуры паттерна XABCD и торговых уровней.