Статьи по программированию и использованию торговых роботов на языке MQL5

Эксперты, созданные для платформы MetaTrader, выполняют самые разнообразные функции, задуманные их разработчиками. Торговые роботы могут отслеживать множество финансовых инструментов 24 часа в сутки, копировать сделки, создавать и отсылать отчеты, анализировать новости и даже предоставлять трейдеру собственный графический интерфейс, разработанный по его заказу.
В статьях предлагаются приемы программирования, математические идеи по обработке данных, советы по созданию и заказу торговых роботов.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Машинное обучение и Data Science (Часть 43): Поиск скрытых паттернов в индикаторах с помощью моделей латентных гауссовых смесей LGMM
У вас когда-нибудь возникало ощущение, что за графиком скрывается что-то большее, какая-то закономерность? Какой-то секретный код, расшифровав который, вы могли бы точно понять, куда движутся цены? Представляю вашему вниманию LGMM — детектор скрытых закономерностей на рынке. Эта модель машинного обучения помогает выявлять такие скрытые закономерности на рынке.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (D2Skill)
Начинаем адаптацию фреймворка D2Skill к нейронной торговой политике: навыки формируются из повторяющихся псевдоостатков и применяются как аддитивные коррекции в латентном пространстве. Реализуется элемент CD2SkillItem на MQL5/OpenCL с GPU‑конвейером обновления в двух представлениях (полный остаток и направление + масштаб). Контролируемый эксперимент оценивает косинусное сходство, ошибку реконструкции и вклад коррекции в функцию потерь. Читатель получает готовый блок и методику проверки для последующего банка навыков.


Разрабатываем мультивалютный советник (Часть 31): Секреты шага создания проекта оптимизации (I)
В статье разбираются два практических аспекта работы конвейера оптимизации на базе Adwizard: диагностика и восстановление после сбоев генерации базы итогового советника, а также предварительный подбор диапазонов параметров стратегии до создания проекта. Показано, как анализ таблиц stages/jobs/tasks в SQLite и перезапуск этапов по статусам помогают восстановить процесс, а пробная оптимизация сужает пространство поиска, исключает избыточные параметры и снижает риск застревания в локальных максимумах.


Трейдинг с экономическим календарем MQL5 (Часть 6): Автоматизация входа в сделку с анализом новостей и таймерами обратного отсчета
В этой статье мы реализуем автоматизированный вход в торговлю с использованием экономического календаря MQL5, применив настраиваемые фильтры и временные смещения для поиска новостей. Мы сравниваем прогнозные и предыдущие значения, чтобы определить, следует ли открывать сделку на покупку или продажу. Динамические таймеры обратного отсчета отображают оставшееся время до выхода новостей и автоматически сбрасываются после совершения сделки.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (Окончание)
В данной статье мы завершаем перенос ключевых компонентов фреймворка OneTrans в среду MQL5 и показываем их интеграцию в единый вычислительный граф. Основное внимание уделено организации обучения моделей на исторических финансовых данных с использованием Актера и Критика, а также оценке действий через псевдо идеальные сценарии. Результаты тестирования демонстрируют практическую ценность реализованных решений для построения адаптивных стратегий и анализа рыночной динамики.

Трейдинг с экономическим календарем MQL5 (Часть 7): Подготовка к тестированию стратегий с анализом новостей
В этой статье мы подготовим нашу торговую систему на MQL5 для тестирования стратегий, используя данные экономического календаря в качестве ресурса для анализа вне реального времени. Мы реализуем загрузку и фильтрацию событий по времени, валюте и значимости, а затем проверим все в тестере стратегий. Так мы сможем тестировать на истории стратегии, работающие по экономическим новостям.


Автоматизация торговых стратегий в MQL5 (Часть 29): Создание системы торговли по гармоническому паттерну "Гартли" на основе Price Action
В этой статье мы разрабатываем систему распознавания гармонических паттернов "Гартли" (Gartley) на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Гартли" с использованием точек разворота и уровней Фибоначчи, запуская сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы также улучшим визуальное представление паттерна с помощью графических объектов — треугольников, линий тренда и меток, которые чётко отображают структуру паттерна XABCD.


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (Окончание)
В статье завершается построение фреймворка MDL и его интеграция в среду MQL5/OpenCL. Реализован объект верхнего уровня, объединяющий признаки, сценарии и задачи в единый вычислительный процесс. Проведено тестирование на исторических данных, показавшее устойчивую работу модели и её способность адаптироваться к изменяющимся рыночным условиям.

Машинное обучение и Data Science (Часть 40): Использование уровней Фибоначчи в данных машинного обучения
Уровни коррекции Фибоначчи — популярный инструмент в техническом анализе. Их используют для определения потенциальных зон разворота. В этой статье мы рассмотрим, как эти уровни коррекции можно преобразовать в целевые переменные для моделей машинного обучения, чтобы помочь им лучше понимать рынок.

Трейдинг с экономическим календарем MQL5 (Часть 4): Обновление новостей в панели управления в реальном времени
В этой статье мы расширим возможности нашей панели экономического календаря, внедрив обновления новостей в реальном времени для поддержания актуальности рыночной информации. Мы интегрируем методы извлечения данных в реальном времени в MQL5 для непрерывного обновления событий на панели управления и повышения отзывчивости интерфейса. Это обновление обеспечивает нам доступ к последним экономическим новостям непосредственно с панели управления, оптимизируя торговые решения на основе самых свежих данных.

Возможности Мастера MQL5, которые вам нужно знать (Часть 74): Использование паттернов Ишимоку и ADX-Wilder с обучением с учителем
В продолжение нашей предыдущей статьи, где мы представили пару индикаторов Ишимоку и ADX, рассмотрим, как эту пару можно улучшить с помощью обучения с учителем. Ишимоку и ADX представляют собой взаимодополняющую пару уровней поддержки/сопротивления и тренда. Наш подход обучения с учителем использует нейронную сеть, которая задействует ядро глубокого спектрального смешения (Deep Spectral Mixture Kernel) для точной настройки прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для сборки советника.


Тестер стратегий для Python и MetaTrader 5 (Часть 1): Торговый симулятор
Модуль MetaTrader 5 для Python, предоставляет удобный способ открывать сделки в приложении MetaTrader 5 с помощью Python, но у него есть серьезная проблема: в нем нет возможностей тестера стратегий, присутствующих в приложении MetaTrader 5. В этой серии статей мы создадим фреймворк для бэктестинга ваших торговых стратегий в средах Python.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (Интеграция спайков)
В статье представлена практическая реализация ключевых компонентов фреймворка SEW-ResNet средствами MQL5. Использование динамических массивов и спайковых механизмов позволяет гибко строить архитектуру модели и эффективно обрабатывать финансовые временные ряды. Предложенные решения показывают, как SEW-ResNet может оптимизировать вычисления и улучшить выделение значимых признаков.

Переосмысливаем классические стратегии (Часть 14): Анализ нескольких стратегий
В этой статье мы продолжаем построение ансамбля торговых стратегий с использованием генетического оптимизатора MT5 для настройки параметров стратегий. Сегодня мы проанализируем данные в Python, чтобы проверить, сможет ли такая модель лучше предсказывать, какая стратегия окажется более успешной и какая сработает точнее, и окажется ли это эффективнее прямого прогнозирования доходности. Сразу скажу, что тестирование приложения с такой статистической моделью показало резкое ухудшение в результатах. Все дело в генетическом оптимизаторе — к сожалению, он отдает предпочтение коррелированным стратегиям. Поэтому мы пересмотрим метод, чтобы сохранить фиксированные веса голосов и сосредоточить оптимизацию на настройках индикаторов.


Конвейеры обработки данных (пайплайны) в MQL5
В этой статье рассмотрим ключевой этап подготовки данных для машинного обучения, который быстро приобретает все большее значение. Конвейеры предварительной обработки данных. По сути, это упрощенная последовательность этапов преобразования данных, на которых происходит подготовка исходных данных перед их передачей в модель. Какой бы неинтересной она ни показалась непосвященным на первый взгляд, такая «стандартизация данных» не только экономит время обучения и затраты на выполнение, но и в значительной степени способствует более качественному обобщению. В этой статье сосредоточимся на некоторых функциях предварительной обработки SCIKIT-LEARN и, хотя мы не будем использовать Мастер MQL5, вернемся к нему в последующих статьях.


Разработка торговой стратегии: Метод Butterfly Oscillator
В этой статье мы продемонстрировали, как можно преобразовать увлекательную математическую концепцию Butterfly Curve («кривая-бабочка») в практичный торговый инструмент. Мы разработали индикатор Butterfly Oscillator и создали на его основе базовую торговую стратегию. Эта стратегия эффективно сочетает уникальные циклические сигналы осциллятора с традиционным подтверждением тренда на основе скользящих средних, формируя системный подход к выявлению потенциальных точек входа на рынок.


Методика рыночного позиционирования по VGT на базе тау Кендалла и дистанционной корреляции
В этой статье мы рассмотрим, как можно использовать взаимодополняющую пару индикаторов для анализа недавней 5-летней истории ETF-фонда Vanguard Information Technology Index Fund. Рассматривая два варианта алгоритмов — тау Кендалла и дистанционная корреляция, — мы стремимся выбрать не только идеальную пару индикаторов для торговли с использованием VGT, но и подходящие пары сигнальных паттернов, сочетающие эти два индикатора.


Тестер стратегий для Python и MetaTrader 5 (Часть 05): Тестер стратегий для нескольких символов и таймфреймов
В этой статье представлен совместимый с MetaTrader 5 рабочий процесс бэктестинга, масштабируемый на разные символы и таймфреймы. Мы используем HistoryManager для параллельного сбора данных, синхронизации баров и тиков со всех таймфреймов и запуска изолированных по символам обработчиков OnTick в потоках. Вы узнаете, как режимы моделирования влияют на скорость и точность, когда стоит полагаться на данные терминала, как уменьшить операции ввода-вывода с помощью событийных обновлений и как собрать полноценного мультивалютного торгового робота.


Нейросети в трейдинге: Унифицированное смешивание признаков для торговых решений (Окончание)
В статье представлена завершающая часть адаптации фреймворка UniMixer средствами MQL5, включая построение SiameseNorm и объекта верхнего уровня CNeuronUniMixerBlock. Описана полная цепочка обработки рыночных данных от токенизации и контекстного выделения до сценарного моделирования и смешивания признаков. Приведены результаты тестирования на исторических данных EURUSD, демонстрирующие умеренную прибыль.

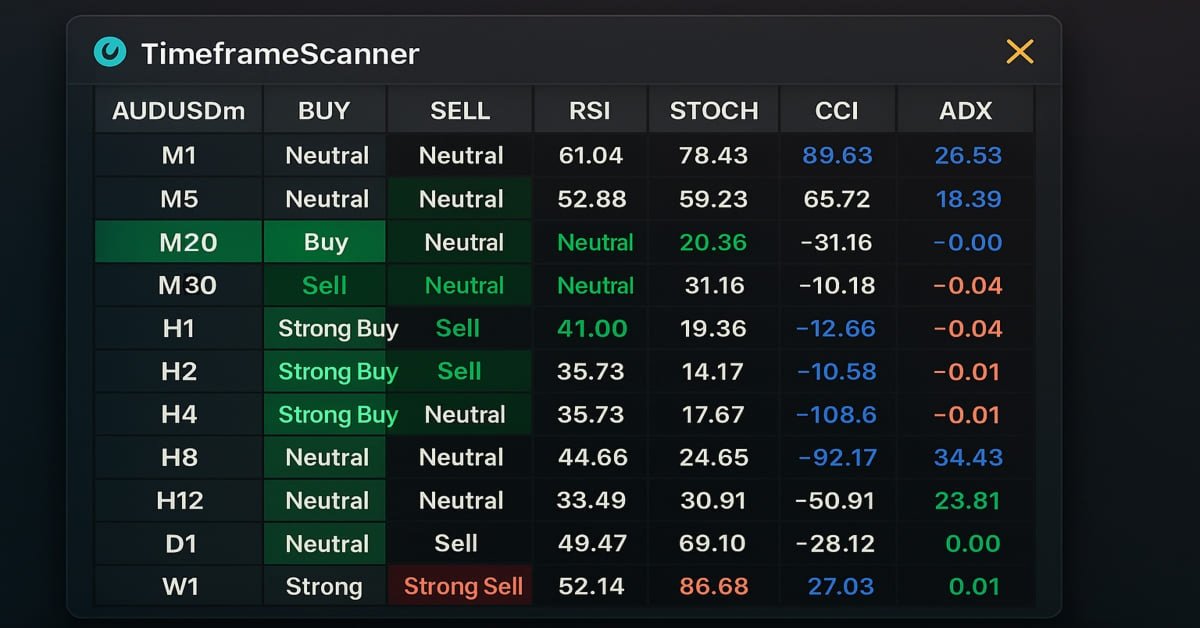
Торговые инструменты на MQL5 (Часть 3): Создание панели сканера по нескольким таймфреймам для стратегической торговли
В этой статье мы создадим панель сканера по нескольким таймфреймам на MQL5 для отображения торговых сигналов в режиме реального времени. Мы планируем создать интерактивный грид-интерфейс, реализовать расчеты сигналов с использованием нескольких индикаторов и добавить кнопку закрытия. Статья завершается бэктестингом и стратегическими торговыми преимуществами


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (MDL)
Статья знакомит с фреймворком MDL, который предлагает токенизацию признаков, сценариев и задач для системной организации модели и эффективного формирования контекста. В практической части реализованы CNeuronPerTokenFFN для локальной обработки токенов и CNeuronScenariosToken, генерирующий сценарные токены через 2D‑SSM и FieldPatternEmbedding. Такой подход ускоряет анализ длинных временных рядов и повышает точность интерпретации рыночных данных.

Возможности Мастера MQL5, которые вам нужно знать (Часть 72): Использование паттернов MACD и OBV с обучением с учителем
В продолжение нашей предыдущей статьи о паре индикаторов MACD и OBV, мы рассмотрим, как эту пару можно улучшить с помощью машинного обучения. MACD и OBV — это взаимодополняющая пара, отражающая тренд и объем. Наш подход к машинному обучению использует сверточную нейронную сеть (convolution neural network, CNN), которая задействует экспоненциальное ядро (Exponential kernel) для определения размеров своих ядер и каналов при настройке прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


От новичка до эксперта: Создание подробных торговых отчетов с помощью советника Reporting EA
В настоящей статье мы подробно рассмотрим усовершенствование деталей торговых отчетов и отправку окончательного документа по электронной почте в формате PDF. Это знаменует собой прогресс по сравнению с нашей предыдущей работой, поскольку мы продолжаем изучать, каким образом использовать возможности MQL5 и Python для создания и планирования торговых отчетов в наиболее удобных и профессиональных форматах. Присоединяйтесь к нам в этой дискуссии, чтобы узнать больше об оптимизации формирования торговых отчетов в экосистеме MQL5.

Возможности Мастера MQL5, которые вам нужно знать (Часть 59): Обучение с подкреплением (DDPG) совместно с паттернами скользящей средней и стохастика
В продолжение нашей предыдущей статьи о DDPG с использованием скользящей средней и стохастических индикаторов мы рассматриваем другие ключевые классы обучения с подкреплением, имеющие решающее значение для реализации DDPG. Хотя мы в основном пишем код на Python, конечный продукт — обученная нейронная сеть — будет экспортирован в формате ONNX в MQL5, где мы интегрируем его в качестве ресурса в советник, созданный в Мастере.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer
Статья разбирает архитектуру GDformer применительно к алгоритмическому трейдингу. Показано, как обучаемая память, Dictionary-based Cross-Attention и Similarity Branch помогают сопоставлять текущее состояние рынка с выученными режимами и оценивать степень надёжности интерпретации. Дана реализация прямого прохода механизма внимания в OpenCL с использование разреженных коэффициентов без повторного перенормирования, что повышает устойчивость модели и эффективность на длинных последовательностях.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределенности (UncAD)
Статья предлагает перенос принципов риск-ориентированного фреймворка UncAD в алгоритмический трейдинг и обосновывает сходство задач навигации и управления капиталом при неполной информации. Мы строим на MQL5/OpenCL карту плотности рыночных состояний, которая компактно кодирует историческую структуру. Это позволяет выявлять зоны поддержки/сопротивления и области низкой плотности для более устойчивого выбора действий.


Торговые инструменты на MQL5 (Часть 14): Прокручиваемый текстовый холст с пиксельной точностью, сглаживанием и закругленной полосой прокрутки
В этой статье мы улучшим ценовую панель на основе холста в MQL5, добавляя прокручиваемую текстовую панель с пиксельной точностью для руководств по использованию, преодолевающую собственные ограничения на прокрутку за счет настраиваемого сглаживания и округлого дизайна полосы прокрутки с функцией расширения при наведении курсора. Текстовая панель поддерживает фоны темы оформления с непрозрачностью, динамический перенос строк для содержимого, такого как инструкции и контакты, и интерактивную навигацию с помощью кнопок вверх / вниз, перетаскивания ползунка и прокрутки колесика мыши в области основного текста.


Тело в Connexus (Часть 4): Добавление поддержки тела HTTP-запроса
В настоящей статье мы рассмотрели концепцию тела в HTTP-запросах, которое необходимо для отправки таких данных, как JSON и обычный текст. Мы обсудили и объяснили, как правильно его использовать с соответствующими заголовками. Мы также ввели класс ChttpBody, входящий в библиотеку Connexus, который упростит работу с телом запросов.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (OneTrans)
В статье рассматривается архитектура фреймворка OneTrans, предложенного для эффективной работы с длинными последовательностями событий, и анализируются ключевые инженерные решения, лежащие в его основе. Особое внимание уделяется механизмам оптимизации вычислений внимания — пирамидальной схеме обработки токенов, использованию кэширования Key/Value и современных алгоритмов ускорения внимания, таких как FlashAttention-2.


Разработка инструментария для анализа Price Action (Часть 70): Автоматическое исполнение сделок по сигналам паттерна "флаг"
В статье описаны буферная архитектура сигналов для пробоев паттерна "флаг" и советник, который ее использует. Стрелки пробоя и высота флагштока записываются в отдельные буферы только после подтверждения, что предотвращает перерисовку и неоднозначность. Советник считывает данные из буферов через CopyBuffer(), проверяет сигналы с помощью настраиваемых фильтров и исполняет сделки с фиксированными или динамическими уровнями SL/TP.


Нейросети в трейдинге: Потоковые модели с остаточной высокочастотной адаптацией (ResFlow)
Статья знакомит с фреймворком ResFlow, созданным для анализа временной динамики событийных потоков. Фреймворк сочетает низкочастотное моделирование трендов с высокочастотной корректировкой локальных колебаний. Ключевые достоинства — модульность, гибкость интеграции с разными алгоритмами и эффективное повышение временного разрешения без лишней нагрузки на модель.

Возможности Мастера MQL5, которые вам нужно знать (Часть 61): Использование паттернов ADX и CCI с обучением с учителем
Осцилляторы ADX и CCI — это индикаторы следования за трендом и импульса, которые можно использовать в паре при разработке советника. Мы рассмотрим, как их можно систематизировать, используя все 3 основных режима машинного обучения. Созданные с помощью Мастера советники позволяют нам оценить паттерны, представленные этими двумя индикаторами. Начнем с рассмотрения того, как к этим паттернам можно применить обучение с учителем.


Переосмысливаем классические стратегии (Часть 19): Подробный разбор стратегий на пересечении скользящих средних
В этой статье мы возвращаемся к классической стратегии пересечения скользящих средних и исследуем, почему она часто терпит неудачу на шумных, быстро меняющихся рынках. В ней представлены пять альтернативных методов фильтрации, предназначенных для улучшения качества сигнала и устранения слабых или убыточных сделок. Обсуждение показывает, как статистические модели могут обучаться и исправлять ошибки, которые пропускает человеческая интуиция и традиционные правила. Читатели получают более четкое представление о том, как модернизировать устаревшую стратегию, и о подводных камнях, связанных с опорой исключительно на такие показатели, как RMSE, в финансовом моделировании.


Алгоритм искусственного поискового роя — Artificial Searching Swarm Algorithm (ASSA)
Статья посвящена реализации алгоритма искусственного поискового роя (ASSA) на MQL5 в составе унифицированного тестового стенда. Разобраны три поведенческих правила движения, механизм сигнала и глобального табло, нормализация пространства, а также параметры stepRatio и Pc. Читатель получит готовую основу для интеграции ASSA, а также ответ на вопрос — насколько тактическая метафора оказалась удачным фундаментом для конкурентоспособности оптимизационного алгоритма.


Нейросети в трейдинге: Адаптивное масштабирование представлений (Основные компоненты)
Статья продолжает адаптацию фреймворка ADS под задачи трейдинга. Рассматривается отказ от PSRG и интеграцию его функций в PCRG, где адаптация выполняется в пространстве запросов. Применен порядок вычислений, аналогичный STCA, для линейного масштабирования по длине истории. Представлены OpenCL‑кернелы ConcatVecMatrix/Grad и класс CNeuronPCGR, что упрощает архитектуру и уменьшает вычислительную нагрузку при анализе длинных временных рядов.


Автоматизация торговых стратегий на MQL5 (Часть 26): Создание системы усреднения на основе пин-баров для многопозиционной торговли
В данной статье мы разрабатываем систему усреднения на основе пин-баров на языке MQL5, которая обнаруживает паттерны пин-баров для открытия сделок и использует стратегию усреднения для управления несколькими позициями, дополненную трейлинг-стопами и переводом в безубыток. Мы объединяем настраиваемые параметры с дашбордом для мониторинга позиций и прибыли в реальном времени.


Нейросети в трейдинге: Когнитивная инерция в анализе финансовых рынков (CogDriver)
В статье показана адаптация фреймворка CogDriver из автономного вождения к анализу финансовых рынков с упором на когнитивную инерцию и временную согласованность решений. Разбирается удержание рыночной гипотезы и её проверка на новых данных для снижения дрожания сигналов. Практический раздел вводит класс CNeuronCogDriverData, который нормализует признаки, накапливает стек состояний и формирует MarketStateDensity-представления как фундамент дальнейшего планирования.


Разработка торговых стратегий с использованием осцилляторов Parafrac и Parafrac V2: Оценка эффективности при одиночном входе
В этой статье в качестве торговых инструментов представлены осциллятор ParaFrac и его модель V2. В ней описаны три торговые стратегии, разработанные с использованием этих индикаторов. Каждая стратегия была протестирована и оптимизирована для выявления ее сильных и слабых сторон. Сравнительный анализ выявил различия в производительности между оригинальной моделью и моделью V2.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Окончание)
В статье рассматривается практическая реализация архитектуры STCA с интеграцией механизмов OneTrans для совместной обработки временных рядов и контекстных признаков рынка. Описаны особенности построения модели, алгоритмы прямого прохода и накопления исторического состояния. Отдельное внимание уделено процессу обучения и результатам тестирования на реальных данных, демонстрирующим поведение модели в рыночных условиях.


Автоматизация классических рыночных методов в MQL5 (Часть 1): Накопление и распределение по Вайкоффу
В статье описывается советник MQL5, автоматизирующий обнаружение накопления и распределения по Вайкоффу с помощью конечного автомата. Перед открытием позиций в точках LPS или LPSY он подтверждает последовательности spring–SOS и upthrust–SOW, используя относительный тиковый объём в качестве критерия подтверждения. Читатель познакомится с моделью состояний, критериями обнаружения, организацией кода и процедурой тестирования в MetaTrader 5.