Статьи по программированию и использованию торговых роботов на языке MQL5

Эксперты, созданные для платформы MetaTrader, выполняют самые разнообразные функции, задуманные их разработчиками. Торговые роботы могут отслеживать множество финансовых инструментов 24 часа в сутки, копировать сделки, создавать и отсылать отчеты, анализировать новости и даже предоставлять трейдеру собственный графический интерфейс, разработанный по его заказу.
В статьях предлагаются приемы программирования, математические идеи по обработке данных, советы по созданию и заказу торговых роботов.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Возможности Мастера MQL5, которые вам нужно знать (Часть 31): Выбор функции потерь
Функция потерь (Loss Function) — это ключевая метрика алгоритмов машинного обучения, которая обеспечивает обратную связь для процесса обучения, количественно определяя, насколько хорошо данный набор параметров работает по сравнению с предполагаемым целевым значением. Мы рассмотрим различные форматы этой функции в пользовательском классе Мастера MQL5.


Нейросети в трейдинге: Поиск устойчивых закономерностей в разнородных рыночных данных (Окончание)
В статье представлена адаптация фреймворка INFNet в единый вычислительный конвейер для задач анализа финансовых временных рядов. Описана архитектура верхнеуровневого объекта, объединяющего последовательные, контекстные и сценарные потоки данных. Проведено тестирование на исторических данных EURUSD с оценкой устойчивости модели.


Создание торговой панели администратора на MQL5 (Часть IX): Организация кода (III): Модуль коммуникации
В этой статье мы представим обновленную панель связи и продолжим нашу серию статей о создании новой панели администратора с использованием принципов модуляризации. Мы шаг за шагом разработаем класс CommunicationsDialog, подробно объяснив, как наследовать его от класса Dialog. Кроме того, в процессе разработки мы будем использовать массивы и класс ListView. Присоединяйтесь к обсуждению в комментариях!

Автоматизация торговых стратегий на MQL5 (Часть 21): Улучшение торговли на основе нейронных сетей с помощью адаптивных темпов обучения
В этой статье мы улучшим торговую стратегию на основе нейронной сети на MQL5 с помощью адаптивного темпа обучения (adaptive learning rate) для повышения точности. Мы разработаем и внедрим это улучшение, а затем протестируем его работу. В заключении приводятся рекомендации по оптимизации алгоритмической торговли.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (Окончание)
Представляем фреймворк RAFT — мощный инструмент для анализа и прогнозирования финансовых временных рядов. Его гибкая и оптимизированная архитектура обеспечивает точность прогнозов, стабильность работы и ускоряет обработку данных. RAFT снижает риски ошибок и облегчает создание эффективных торговых стратегий.


Нейросети в трейдинге: Спайково-семантический подход к пространственно-временной идентификации (Основные компоненты)
В статье мы подробно рассмотрели интеграцию модуля SSAM в блок SEW‑ResNeXt, демонстрируя, как фреймворк S3CE‑Net позволяет эффективно объединять спайковое внимание с остаточными блоками. Такая архитектура обеспечивает точную обработку временных и пространственных потоков данных и высокую стабильность обучения. Модульность и гибкость компонентов упрощают расширение модели и повторное использование проверенных методов.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer (Окончание)
В статье завершается адаптация фреймворка GDformer для прикладных задач трейдинга. Реализована архитектура анализа рыночного состояния, объединяющая механизмы глобального сопоставления паттернов GDformer и контекстный анализ ReGEN-TAD. Рассмотрены организация вычислительных магистралей, распределение градиентов в многопоточной модели и интеграция компонентов в единую систему. Практическое тестирование на данных EURUSD показало устойчивую работу модели, положительную доходность и способность учитывать контекст формирования рыночных сигналов.

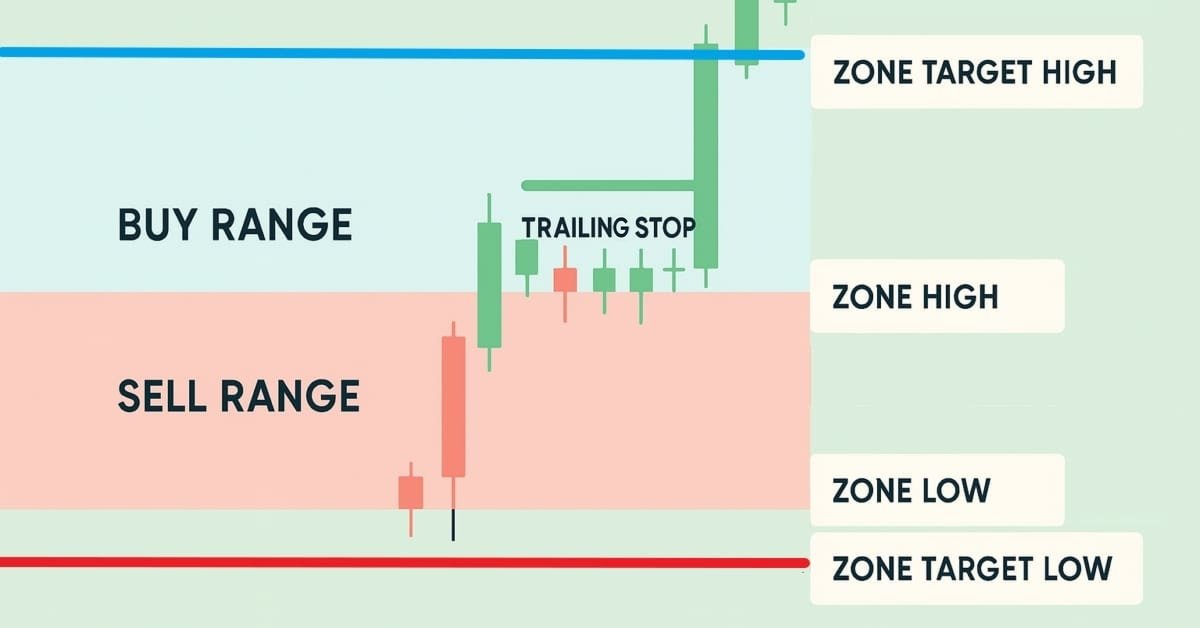
Автоматизация торговых стратегий на MQL5 (Часть 23): Зональное восстановление с трейлинг-стопом и логикой корзин
В этой статье мы усовершенствуем нашу систему зонального восстановления (Zone Recovery System), внедрив трейлинг-стопы и возможности торговли несколькими корзинами. Мы исследуем, как усовершенствованная архитектура использует динамические трейлинг-стопы для фиксации прибыли и систему управления корзинами для эффективной обработки множества торговых сигналов. В ходе реализации и тестирования на истории мы продемонстрируем более надежную торговую систему, приспособленную к адаптивным рыночным условиям.


Оптимизация торговли на снятии ликвидности: Как различать снятие ликвидности и сдвиги рыночной структуры
Эта статья посвящена специализированному трендовому советнику, цель которого — подробно показать, как использовать торговые сетапы после снятий ликвидности. В ней рассматривается советник, специально разработанный для трейдеров, стремящихся оптимизировать применение рейдов и снятий ликвидности как критериев входа в рынок и принятия торговых решений. Также рассматривается, как правильно различать снятия ликвидности и сдвиги рыночной структуры, проверять и использовать каждый из этих сценариев при его возникновении и тем самым снижать потери, вызванные их смешением.


Как создать и оптимизировать торговую систему на основе циклов (Detrended Price Oscillator — DPO)
В этой статье объясняется, как спроектировать и оптимизировать торговую систему с использованием индикатора «Бестрендовый ценовой осциллятор» (Detrended Price Oscillator, DPO) на MQL5. В ней описывается основная логика индикатора, демонстрирующая, как он определяет краткосрочные циклы, отфильтровывая долгосрочные тенденции. С помощью серии пошаговых примеров и простых стратегий читатели узнают, как его кодировать, определять сигналы входа и выхода, а также проводить тестирование на истории. Наконец, в статье представлены практические методы оптимизации для повышения эффективности и адаптации системы к изменчивым рыночным условиям.


Торговые инструменты на языке MQL5 (Часть 10): Разработка системы отслеживания стратегии с визуальными уровнями и показателями эффективности
В данной статье мы разрабатываем систему отслеживания стратегий на языке MQL5, которая обнаруживает сигналы пересечения скользящих средних, отфильтрованные долгосрочной скользящей средней, моделирует или исполняет сделки с настраиваемыми уровнями TP и SL в пунктах, а также отслеживает результаты, такие как попадание в TP/SL, для анализа эффективности.


Адаптивная архитектура Smart Money (ASMA): Интеграция логики SMC с анализом сентимента для динамического переключения стратегий
В этой теме рассматривается, как построить адаптивную архитектуру Smart Money (ASMA) — интеллектуального советника, который объединяет концепции Smart Money Concepts (Order Blocks, Break of Structure, Fair Value Gaps) с рыночными настроениями в реальном времени, чтобы автоматически выбирать наиболее подходящую торговую стратегию исходя из текущего рыночного режима.

Возможности Мастера MQL5, которые вам нужно знать (Часть 54): Обучение с подкреплением с гибридным SAC и тензорами
Soft Actor Critic (мягкий актер-критик) — это алгоритм обучения с подкреплением, который мы рассматривали в предыдущей статье, где мы также представили Python и ONNX как эффективные подходы к обучению сетей. В этой статье мы вернемся к алгоритму с целью использования тензоров — вычислительных графов, которые часто используются в Python.


Нейросети в трейдинге: Адаптивное масштабирование представлений (ADS)
Статья знакомит читателя с фреймворком ADS, который предлагает методы адаптивного анализа рыночных данных с учетом цели и текущего состояния рынка. Рассмотрена реализация модуля генерации адаптивных весов, закладывающего параллельную работу независимых экспертов для разных сценариев. Такой подход позволяет выделять ключевые признаки и управлять поведением модели, создавая основу для персонализированных и контекстно-зависимых торговых решений.

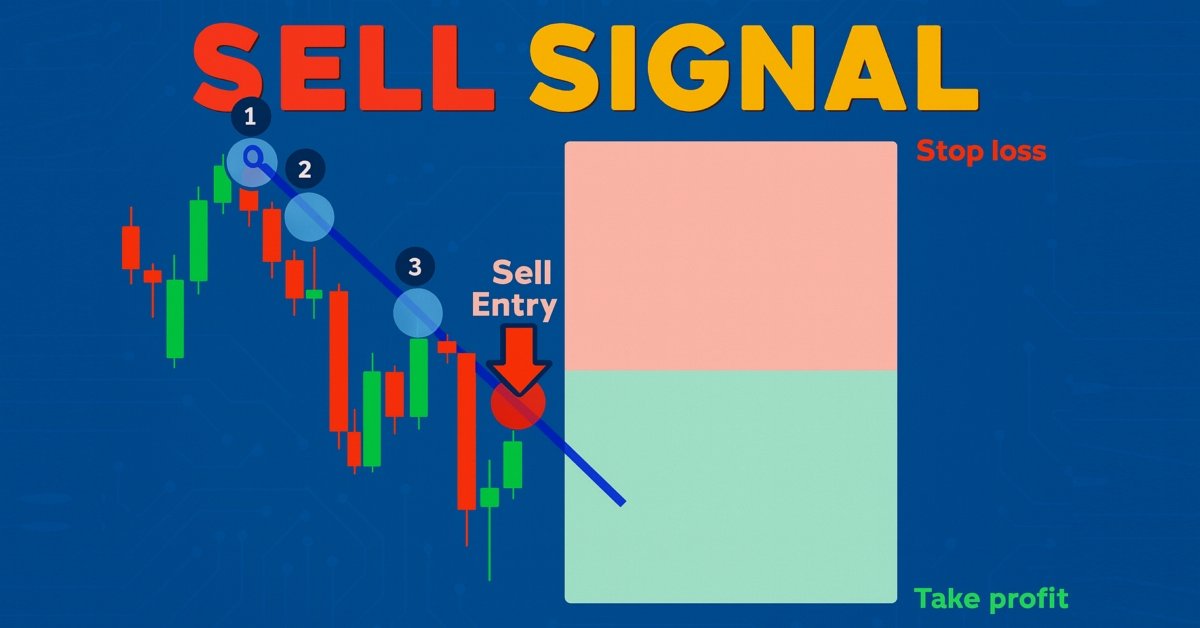
Автоматизация торговых стратегий на MQL5 (Часть 25): Советник для торговли по линиям тренда с аппроксимацией методом наименьших квадратов и динамической генерацией сигналов
В данной статье мы разрабатываем программу для торговли по линиям тренда, которая использует аппроксимацию методом наименьших квадратов (least squares fit) для определения линий поддержки и сопротивления, генерируя динамические сигналы на покупку и продажу при касании ценой этих линий и открывая позиции по полученным сигналам.

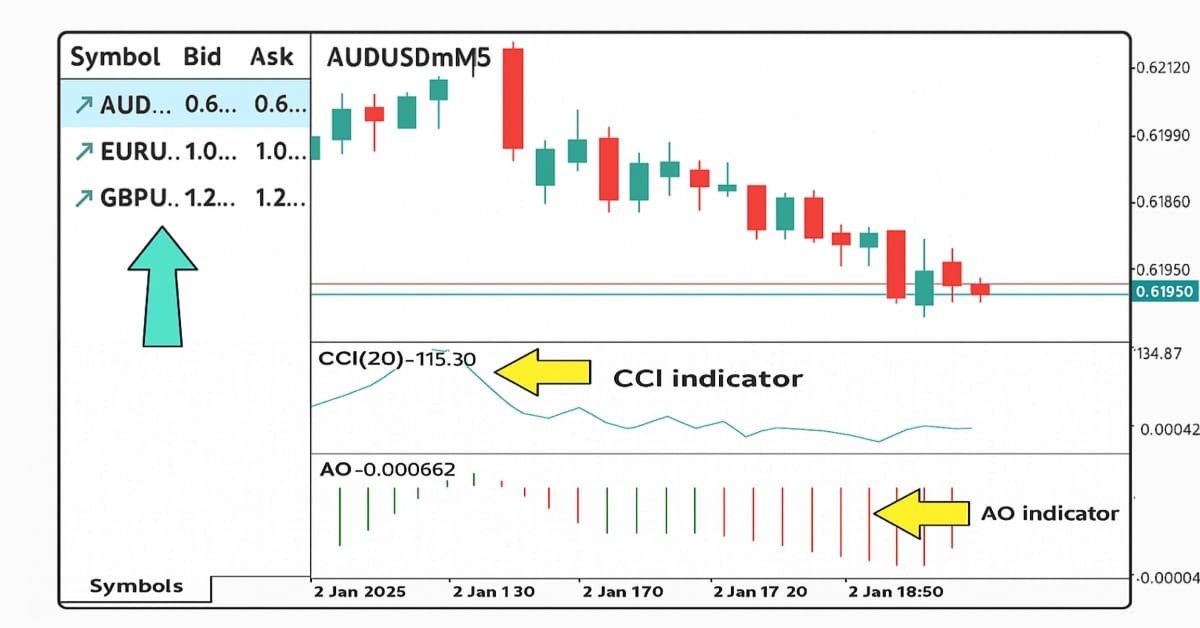
Автоматизация торговых стратегий на MQL5 (Часть 20): Мультисимвольная стратегия с использованием CCI и AO
В этой статье мы разработаем мультисимвольную торговую стратегию с использованием индикаторов CCI и AO для выявления разворотов тренда. Мы рассмотрим проектирование, реализацию на языке MQL5 и процесс тестирования стратегии на исторических данных. В заключении приводятся советы по повышению эффективности работы.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (Окончание)
Реализация фреймворка EV-MGRFlowNet демонстрирует его ключевые преимущества: модульность, устойчивость к рыночным колебаниям и способность к самостоятельной выработке стратегии. Эти особенности делают фреймворк мощным инструментом для анализа, прогнозирования и развития автономных торговых стратегий.

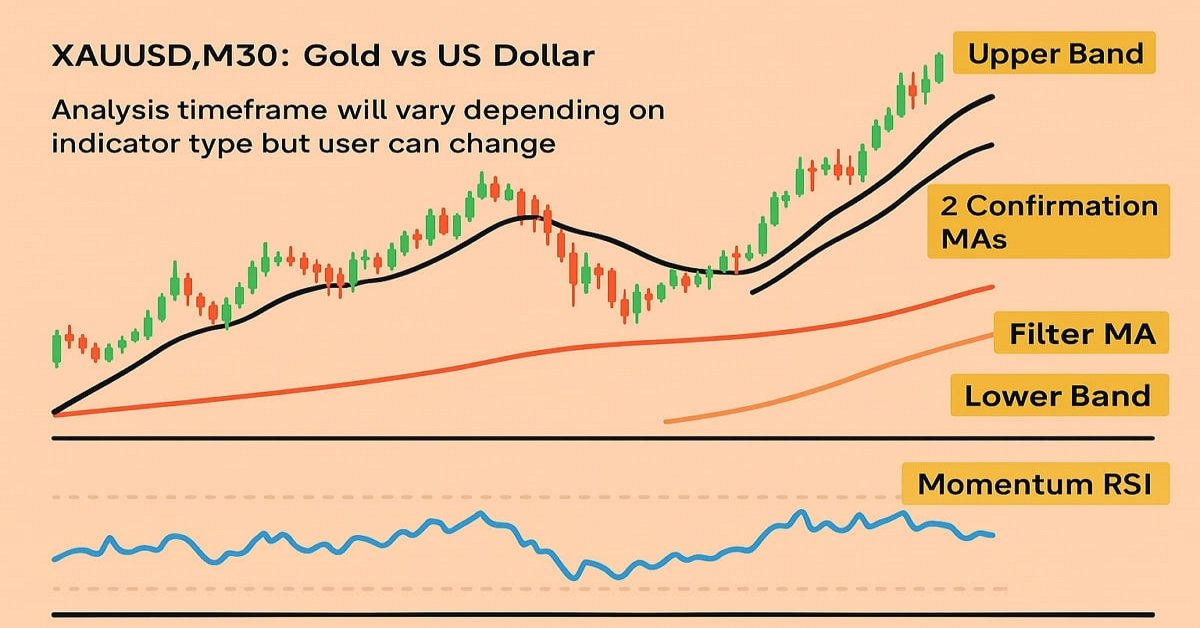
Автоматизация торговых стратегий на MQL5 (Часть 18): Envelopes Trend Bounce Scalping - Базовая инфраструктура и генерация сигналов (Часть I)
В этой статье мы создадим основную инфраструктуру для советника Envelopes Trend Bounce Scalping (скальпинг на коррекции на основе конвертов) на MQL5. Мы инициализируем конверты и другие индикаторы для генерации сигналов. Также мы настроим тестирование стратегии на истории, чтобы подготовиться к исполнению сделок в следующей части.

Трейдинг с экономическим календарем MQL5 (Часть 3): Добавление сортировки по валюте, важности и времени
В этой статье мы реализуем фильтры на панели инструментов экономического календаря MQL5 для лучшего отображения новостей по валюте, важности и времени. Сначала мы установим критерии сортировки для каждой категории, а затем интегрируем их в панель управления, чтобы отображать только релевантные события. Наконец, мы обеспечим динамическое обновление каждого фильтра, чтобы предоставлять трейдерам необходимую экономическую информацию в реальном времени.


Нейросети в трейдинге: Агрегация движения по времени (Окончание)
Представляем фреймворк TMA — интеллектуальную систему, способную прогнозировать рыночную динамику с достаточной точностью. В этой статье мы собрали все компоненты в единую архитектуру и превратили её в полноценного торгового агента, который анализирует рынок и принимает решения в реальном времени.


Торговые инструменты на MQL5 (Часть 13): Создание ценовой панели на базе Canvas с панелями графика и статистики
В этой статье мы разрабатываем ценовую панель на основе холста (canvas) в MQL5 с использованием класса CCanvas для создания интерактивных панелей для визуализации последних графиков цен и статистики счетов с поддержкой фоновых изображений, эффектов тумана и градиентной заливки. Система включает в себя функции перетаскивания и изменения размера с помощью обработки событий мыши, переключение тем оформления между темным и светлым режимами с динамической настройкой цветов, а также элементы управления сворачиванием/разворачиванием для эффективного управления пространством графика.


Инжиниринг признаков для машинного обучения (Часть 1): дробное дифференцирование — стационарность без потери памяти
Целочисленное дифференцирование заставляет выбирать между стационарностью и памятью: доходности (d = 1) стационарны, но отбрасывают всю информацию об уровне цены; исходные цены (d = 0) сохраняют память, но нарушают предпосылку стационарности, важную для моделей машинного обучения. В статье реализован метод дробного дифференцирования с окном фиксированной ширины (FFD) из главы 5 AFML: get_weights_ffd — итеративная рекурсия с отсечением по порогу, frac_diff_ffd — ограниченное скалярное произведение для каждого бара, fracdiff_optimal — бинарный поиск минимального стационарного d*.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (SDformerFlow)
В статье представлена адаптация spiking-архитектуры SDformerFlow к задачам плотного анализа микродвижений цены. Пространственно-временная структура обеспечивает высокую детализацию, а спайковая логика — экономичность вычислений и способность работать в условиях разреженных, импульсных данных. В результате перед трейдером открывается инструмент, который фиксирует малейшие сдвиги ликвидности и формирует основу для более точных и стабильных решений в реальном времени.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Оценка неопределённости)
В статье продолжена адаптация фреймворка UncAD для задач алгоритмического трейдинга. Реализованы объект распределения рыночных состояний и энкодер неопределённости, формирующий совместное представление состояния рынка и степени доверия к нему. Предложенная архитектура позволяет модели учитывать не только структуру рыночного режима, но и устойчивость собственной интерпретации, что особенно важно в условиях нестационарности финансовых рынков.

Реализация криптографического алгоритма SHA-256 с нуля на MQL5
Создание интеграций с криптовалютными биржами без DLL-файлов долгое время было сложной задачей, но это решение обеспечивает полную основу для прямого подключения к рынку.


Внедрение в MQL5 практических модулей из других языков (Часть 05): Модуль Logging из Python — ведите логи профессионально
Интеграция модуля Logging языка Python с языком MQL5 предоставляет трейдерам систематический подход к ведению логов, упрощая процесс мониторинга, отладки и документирования торговой деятельности. В этой статье описывается процесс адаптации, предлагая трейдерам мощный инструмент для поддержания четкости и организованности в процессе разработки программного обеспечения для трейдинга.


Нейросети в трейдинге: Агрегация движения по времени (Основные компоненты)
В этой статье теория встречается с практикой. Мы реализуем ключевые модули фреймворка TMA — MPE и MPA. Здесь данные обретают смысл, а кросс-внимание превращается в инструмент точного анализа рыночной динамики. Минимум избыточных операций, максимум эффективности — шаг к интеллектуальному трейдингу нового поколения.

Разработка инструментария для анализа Price Action (Часть 22): Панель корреляции
Этот инструмент представляет собой панель корреляций, которая в реальном времени рассчитывает и отображает коэффициенты корреляции для нескольких валютных пар. Показывая, как пары движутся относительно друг друга, этот инструмент добавляет важный контекст к анализу Price Action и помогает лучше понимать межрыночные взаимосвязи. Давайте разберем его возможности и варианты применения.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (Энкодер)
В статье представлен практический подход к реализации модуля P-SSE для анализа потоков рыночных данных в реальном времени. Продуманное использование стека исторических состояний позволяет каждому срезу рынка обрабатываться лишь один раз, исключая дублирование вычислений и ускоряя онлайн-анализ. Представленные решения обеспечивают высокую точность, устойчивость модели и эффективность обработки, делая фреймворк мощным инструментом для анализа микроимпульсов на финансовых рынках.


Нейросети в трейдинге: Масштабируемые трансформеры со структурной декомпозицией признаков (FAT)
Статья объясняет, как структурная декомпозиция признаков в Field-Aware Transformer улучшает моделирование взаимодействий между полями рыночных данных и сохраняет вычислительную управляемость. Детально разобраны структурированная токенизация, поле‑зависимые проекции внимания и разреженный Top‑K механизм выбора параметров на общем базисе. Приведена реализация на MQL5, включающая эмбеддинги полей и генератор параметров. Практическая польза — снижение переобучения и контролируемый рост сложности при расширении признаков.


Нейросети в трейдинге: Агрегация движения по времени (TMA)
Фреймворк TMA открывает новый взгляд на рыночную динамику, позволяя моделям улавливать не только состояние рынка, но и само течение времени. Его способность извлекать закономерности из непрерывного потока данных делает анализ глубже и точнее, чем при классических подходах. А рекуррентная адаптация превращает этот метод в практичный инструмент для работы с реальными котировками.


Трейдинг с экономическим календарем MQL5 (Часть 5): Добавление в панель адаптивных элементов управления и кнопок сортировки
В этой статье мы создадим кнопки для фильтров валютных пар, уровней важности, временных фильтров и функцию отмены для улучшения управления панелью. Кнопки будут запрограммированы на динамическую реакцию на действия пользователя, обеспечивая бесперебойное взаимодействие. Мы также автоматизируем их поведение, чтобы отражать изменения в реальном времени на панели. Это повысит общую функциональность, мобильность и оперативность панели.

Возможности Мастера MQL5, которые вам нужно знать (Часть 60): Обучение на основе вывода (Wasserstein-VAE) с использованием скользящей средней и стохастического осциллятора
Мы завершаем наше исследование взаимодополняющей пары скользящей средней и стохастического осциллятора рассмотрением роль обучения на основе вывода (inference-learning) после обучения с учителем и обучения с подкреплением. В данном случае существует множество способов обучения, однако наш подход заключается в использовании вариационных автоэнкодеров. Мы проведем исследование на Python, а затем экспортируем нашу обученную модель с помощью ONNX для использования в созданном Мастером советнике в MetaTrader.


От новичка до эксперта: Утилита для управления параметрами
Представьте, что вы преобразовали традиционные входные свойства советника или индикатора в интерфейс управления графиком в режиме реального времени. Это обсуждение основано на нашей фундаментальной работе над индикатором Market Period Synchronizer, что знаменует собой значительную эволюцию в том, как мы визуализируем рыночные структуры на старших таймфреймах (HTF) и управляем ими. Здесь мы превращаем эту концепцию в полностью интерактивную утилиту — информационная панель, которая обеспечивает динамический контроль и улучшенную многопериодную визуализацию ценового движения непосредственно на графике. Присоединяйтесь к нам, и мы узнаем, как это нововведение меняет способ взаимодействия трейдеров со своими инструментами.


Торговые инструменты на MQL5 (Часть 11): Панель корреляционной матрицы (Пирсон, Спирман, Кенделл) с тепловой картой и стандартным режимом
В этой статье мы создаем панель корреляционной матрицы в MQL5 для вычисления взаимосвязей между активами с использованием методов Пирсона (Pearson), Спирмена (Spearman) и Кенделла (Kendall) за заданный таймфрейм и количество баров. Система предлагает стандартный режим с цветовыми порогами и звездочками p-значений, а также режим тепловой карты с градиентными визуальными элементами силы корреляции. Он включает в себя интерактивный пользовательский интерфейс с селекторами таймфреймов, переключателями режимов и динамической легендой для эффективного анализа взаимозависимостей символов.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (SEW-ResNet)
Приглашаем к знакомству с фреймворком SEW-ResNet, который позволяет строить глубокие спайковые модели без проблем деградации и с эффективным управлением градиентами. В этой статье мы демонстрируем, как реализовать базовый спайковый нейрон и его алгоритмы средствами MQL5.


Автоматизация индикатора настроений рынка (индикатора сентимента)
В этой статье мы автоматизируем создание пользовательского индикатора рыночных настроений, который подразделяет рыночные условия на бычьи, медвежьи, склонные к риску, не склонные к риску и нейтральные. Советник предоставляет информацию о текущих настроениях в режиме реального времени, одновременно упрощая процесс анализа рыночных тенденций и направлений развития рынка.


Автоматизация торговых стратегий на MQL5 (Часть 8): Создание советника с помощью гармонических паттернов Butterfly
В настоящей статье мы создаём советника на MQL5 для определения гармонических паттернов Butterfly. Мы определяем точки разворота и проверяем уровни Фибоначчи для подтверждения паттерна. Затем визуализируем паттерн на графике и автоматически совершаем сделки при подтверждении.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (D2Skill)
Начинаем адаптацию фреймворка D2Skill к нейронной торговой политике: навыки формируются из повторяющихся псевдоостатков и применяются как аддитивные коррекции в латентном пространстве. Реализуется элемент CD2SkillItem на MQL5/OpenCL с GPU‑конвейером обновления в двух представлениях (полный остаток и направление + масштаб). Контролируемый эксперимент оценивает косинусное сходство, ошибку реконструкции и вклад коррекции в функцию потерь. Читатель получает готовый блок и методику проверки для последующего банка навыков.

Возможности Мастера MQL5, которые вам нужно знать (Часть 55): SAC с приоритетным воспроизведением опыта
Буферы воспроизведения в обучении с подкреплением особенно важны при использовании алгоритмов вне политики (off-policy), таких как DQN или SAC. Это выводит на первый план процесс выборки буфера памяти. В то время как параметры по умолчанию с SAC, например, используют случайный выбор из буфера, буферы с приоритетным воспроизведением опыта (Prioritized Experience Replay buffers) обеспечивают точную настройку путем выборки из буфера на основе оценки TD. Мы рассмотрим важность обучения с подкреплением и, как всегда, изучим только одну гипотезу (без перекрестной проверки) в созданном Мастером советнике.