取引における機械学習に関する記事

AIベースの取引ロボットの作成: ネイティブPythonとの統合、行列とベクトル、数学と統計のライブラリなど
取引に機械学習を使用する方法をご覧ください。ニューロン、パーセプトロン、畳み込みネットワークと再帰型ネットワーク、予測モデルなどの基本から始めて、独自のAIの開発に取り組みます。金融市場でのアルゴリズム取引のためにニューラル ネットワークを訓練して適用する方法を学びます。
新しい記事を追加

取引の機会を逃しています。
- 無料取引アプリ
- 8千を超えるシグナルをコピー
- 金融ニュースで金融マーケットを探索


アンサンブル学習におけるゲーティングメカニズム
この記事では、アンサンブルモデルの検討をさらに進め、「ゲート」という概念に注目し、モデル出力を組み合わせることで予測精度や汎化性能の向上にどのように役立つかを解説します。

取引におけるニューラルネットワーク:時空間ニューラルネットワーク(STNN)
この記事では、時空間変換を活用し、今後の価格変動を効果的に予測する手法について解説します。STNNの数値予測精度を向上させるために、データの重要な側面をより適切に考慮できる連続アテンションメカニズムが提案されています。

取引におけるニューラルネットワーク:点群解析(PointNet)
直接的な点群解析は、不要なデータの増加を避け、分類やセグメンテーションタスクにおけるモデルの性能を向上させます。このような手法は、元データの摂動に対して高い性能と堅牢性を示します。

算術最適化アルゴリズム(AOA):AOAからSOA(シンプル最適化アルゴリズム)へ
本稿では、加算、減算、乗算、除算といった単純な算術演算に基づく算術最適化アルゴリズム(AOA: Arithmetic Optimization Algorithm)を紹介します。これらの基本的な数学的操作が、さまざまな問題の最適解を見つけるための基盤となります。

ビッグバンビッグクランチ(BBBC)アルゴリズム
本記事では、ビッグバンビッグクランチ(BBBC)法について紹介します。本手法は2つの主要な段階から構成されます。すなわち、ランダムな点を周期的に生成する段階と、それらを最適解へ圧縮する段階です。本アプローチは探索と精緻化を組み合わせることで、段階的により良好な解を導出し、新たな最適化の可能性を開くことが可能です。


取引におけるニューラルネットワーク:制御されたセグメンテーション(最終部)
前回の記事で開始した、MQL5を使用したRefMask3Dフレームワークの構築作業を引き続き進めていきます。このフレームワークは、点群におけるマルチモーダルインタラクションと特徴量解析を包括的に研究し、自然言語で提供される説明に基づいてターゲットオブジェクトを特定・識別することを目的としています。


集団型ADAM(適応モーメント推定法)
この記事では、よく知られていて人気のあるADAM勾配最適化手法を集団アルゴリズムに変換し、さらにハイブリッド個体を導入して修正した方法を紹介しています。この新しいアプローチでは、確率分布を使って成功した判断の要素を組み合わせたエージェントを作ることができます。大きな革新点は、有望な解からの情報を適応的に蓄積するハイブリッド集団個体を形成することであり、それによって複雑な多次元空間での探索効率が高まります。


取引におけるニューラルネットワーク:階層型ダブルタワーTransformer (Hidformer)
階層型ダブルタワーTransformer (Hidformer: Hierarchical Double-Tower Transformer)フレームワークについて紹介します。このフレームワークは時系列予測およびデータ分析向けに開発されました。Hidformerの開発者は、Transformerアーキテクチャに対して複数の改良を提案しており、その結果、予測精度の向上と計算リソースの削減を実現しています。

知っておくべきMQL5ウィザードのテクニック(第54回):SACとテンソルのハイブリッドによる強化学習
Soft Actor Critic (SAC)は、以前の記事で紹介した強化学習アルゴリズムです。その際には、効率的にネットワークを学習させる手法としてPythonやONNXの活用についても触れました。今回は、このアルゴリズムを改めて取り上げ、Pythonでよく使われるテンソルや計算グラフを活用することを目的としています。

データサイエンスとML(第34回):時系列分解、株式市場を核心にまで分解
ノイズが多く、予測が難しいデータで溢れる世界では、意味のあるパターンを特定するのは困難です。この記事では、データをトレンド、季節パターン、ノイズといった主要な要素に分解する強力な分析手法「季節分解」について解説します。こうしてデータを分解することで、隠れた洞察を見つけ、より明確で解釈しやすい情報を得ることが可能になります。

MQL5における段階的特徴量選択
この記事では、MQL5で実装された段階的特徴量選択の修正バージョンを紹介します。このアプローチは、Timothy Masters著の「Modern Data Mining Algorithms in C++ and CUDA C」で概説されている手法に基づいています。

MetaTrader 5機械学習の設計図(第1回):データリーケージとタイムスタンプの修正
MetaTrader 5で機械学習を取引に活用する以前に、最も見落とされがちな落とし穴の一つであるデータリーケージに対処することが極めて重要です。本記事では、データリーケージ、特にMetaTrader 5のタイムスタンプの罠がどのようにモデルのパフォーマンスを歪め、信頼性の低い売買シグナルにつながるのかを解説します。この問題の仕組みに踏み込み、その防止戦略を提示することで、実取引環境で信頼できる予測を提供する堅牢な機械学習モデルを構築するための道を切り開きます。

知っておくべきMQL5ウィザードのテクニック(第60回):移動平均とストキャスティクスパターンを用いた推論(ワッサースタインVAE)
MA(移動平均)とストキャスティクスの補完的な組み合わせに着目し、教師あり学習および強化学習を経た後の段階において、推論が果たしうる役割を検証します。推論にはさまざまなアプローチが存在しますが、この記事では変分オートエンコーダ(VAE: Variational Auto-Encoder)を用いる方法を採用します。まずはPythonでこのアプローチを探求し、その後、訓練済みモデルをONNX形式でエクスポートし、MetaTraderのウィザードで構築したエキスパートアドバイザー(EA)で活用します。

知っておくべきMQL5ウィザードのテクニック(第55回):PER付きSAC
強化学習において、リプレイバッファは特にDQNやSACのようなオフポリシーアルゴリズムにおいて重要な役割を果たします。これにより、メモリバッファのサンプリング処理が注目されます。たとえばSACのデフォルト設定では、このバッファからランダムにサンプルを取得しますが、Prioritized Experience Replay (PER)を用いることで、TDスコア(時間差分誤差)に基づいてサンプリングを調整することができます。本稿では、強化学習の意義を改めて確認し、いつものように交差検証ではなく、この仮説だけを検証する、ウィザードで組み立てたエキスパートアドバイザー(EA)を用いて考察します。

MQL5で他の言語の実用的なモジュールを実装する(第3回):Pythonのscheduleモジュール、強化版OnTimerイベント
Pythonのscheduleモジュールは、繰り返しタスクをスケジュールする簡単な方法を提供します。MQL5には組み込みの同等機能はありませんが、この記事ではMetaTrader 5でのタイムイベントの設定を容易にするために、類似のライブラリを実装します。


知っておくべきMQL5ウィザードのテクニック(第64回):ホワイトノイズカーネルでDeMarkerとEnvelope Channelsのパターンを活用する
DeMarkerオシレーターとEnvelopesインジケーターは、エキスパートアドバイザー(EA)を開発するときに組み合わせることができるモメンタムおよびサポート/レジスタンスツールです。前回の記事では、機械学習を加えて、これらのインジケーターのペアを紹介しました。ホワイトノイズカーネルを使用してこれら2つのインジケーターからのベクトル化されたシグナルを処理する回帰型ニューラルネットワークを使用しています。これは、MQL5ウィザードと連携してエキスパートアドバイザー(EA)を組み立てるカスタムシグナルクラスファイルで実行されます。



機械学習に基づく平均回帰戦略の作成
本記事では、機械学習を使った取引システムを構築するための、もう1つの独自のアプローチを提案します。クラスタ分析(クラスタリング)と取引のラベル付けを用いた平均回帰戦略のための手法です。

ニューラルネットワークが簡単に(第91回):周波数領域予測(FreDF)
周波数領域における時系列の分析と予測を継続的に探求していきます。この記事では、これまでに学習した多くのアルゴリズムに追加できる、周波数領域でデータを予測する新しい方法について説明します。

原子軌道探索(AOS)アルゴリズム:改良版
第2部では、AOS (Atomic Orbital Search)アルゴリズムの改良版の開発を続け、特定の演算子に注目して効率性と適応性の向上を図ります。アルゴリズムの基礎とメカニズムを分析した後、複雑な解探索空間を解析する能力を高めるための性能向上のアイデアについて議論し、最適化ツールとしての機能を拡張する新しいアプローチを提案します。


機械学習の限界を克服する(第2回):再現性の欠如
本記事では、同一の戦略と金融銘柄を用いても、ブローカーによって取引結果が大きく異なる理由について探ります。その背景には、価格が分散的に形成されていることや、データの不一致があるためです。本記事は、MQL5開発者がMQL5マーケットプレイスで自らの製品に対して賛否両論の評価を受ける理由を理解し、透明性が高く再現可能な成果を確保するためには、特定のブローカーに合わせたアプローチを取る必要があることを示唆しています。この取り組みが広く受け入れられれば、コミュニティにとって重要な実務上のベストプラクティスへと発展する可能性があります。


取引におけるニューラルネットワーク:パターンTransformerを用いた市場分析
モデルを使用して市場の状況を分析する場合、主にローソク足に注目します。しかし、ローソク足パターンが将来の価格変動を予測するのに役立つことは長い間知られていました。この記事では、これら両方のアプローチを統合できる方法について説明します。

ニューラルネットワークが簡単に(第80回):Graph Transformer Generative Adversarial Model (GTGAN)
この記事では、2024年1月に導入された、グラフ制約のある建築レイアウト生成の複雑な問題を解くためのGTGAN (Graph Transformer Generative Adversarial Model)アルゴリズムについて知ろうと思います。


取引におけるニューラルネットワーク:ハイブリッドグラフシーケンスモデル(GSM++)
グラフシーケンスモデル(GSM++)は、異なるアーキテクチャの利点を統合することで、高精度なデータ分析と最適化された計算コストを両立するモデルです。これらのモデルは、動的な市場データに効果的に適応し、金融情報の表現および処理能力を向上させます。

MQL5での取引戦略の自動化(第21回):適応学習率によるニューラルネットワーク取引の強化
本記事では、MQL5におけるニューラルネットワーク取引戦略を、適応型学習率を用いて精度を向上させる形で強化します。このメカニズムを設計・実装した後、そのパフォーマンスを検証します。記事の最後には、アルゴリズム取引における最適化の知見もまとめます。


データサイエンスとML(第47回):DeepARモデルによるPythonでの市場予測
DeepARと呼ばれる時系列予測のための優れたモデルを用いて、市場の予測を試みます。DeepARは、ARIMA(自己回帰和分移動平均)やVAR(ベクトル自己回帰)のようなモデルに見られる自己回帰的な性質とディープニューラルネットワークを組み合わせたモデルです。


母集団アルゴリズムのハイブリダイゼーション:逐次構造と並列構造
ここでは、最適化アルゴリズムのハイブリダイゼーションの世界に飛び込み、3つの主要なタイプ、すなわち戦略混合、逐次ハイブリダイゼーション、並列ハイブリダイゼーションについて見ていきます。関連する最適化アルゴリズムを組み合わせ、テストする一連の実験をおこないます。

データサイエンスとML(第46回):PythonでN-BEATSを使った株式市場予測
N-BEATSは、時系列予測のために設計された革新的なディープラーニングモデルです。このモデルは、ARIMAやPROPHET、VARなどの従来の時系列予測モデルを超えることを目指して公開されました。本記事では、このモデルについて説明し、株式市場の予測にどのように活用できるかを紹介します。


ニューラルネットワークの実践:直線関数
この記事では、データベース内のデータを表現できる関数を取得するためのいくつかの方法について簡単に説明します。統計や確率の研究を用いて結果を解釈する方法については詳細に触れません。この問題の数学的側面について深く知りたい方にお任せします。これらの問いを検討することは、ニューラルネットワークの研究において非常に重要です。ここでは、このテーマを冷静に掘り下げていきます。


機械学習を用いたトレンド取引戦略の開発
この研究では、トレンドフォロー型取引戦略を開発するための新しい手法を提案します。このセクションでは、学習データのアノテーション方法と、それを用いて分類器を学習させるプロセスについて説明します。このプロセスにより、MetaTrader 5上で稼働可能な、完全に実用的な取引システムが構築されます。

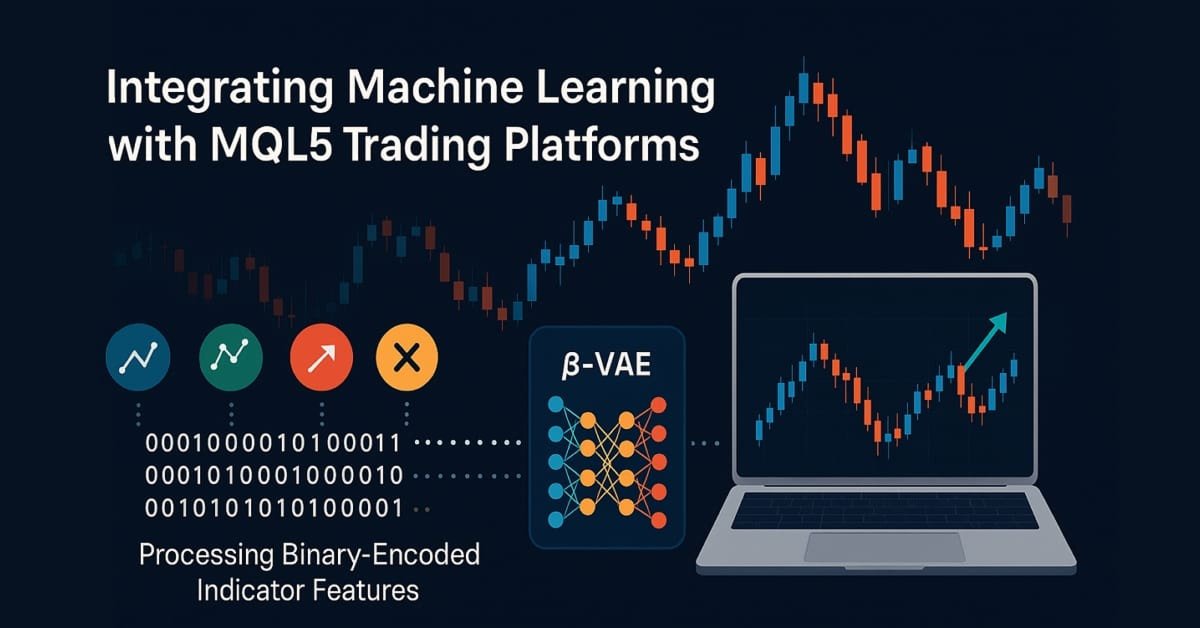
知っておくべきMQL5ウィザードのテクニック(第81回): β-VAE推論学習で一目均衡表とADX-Wilderのパターンを利用する
本記事は第80回の続編です。前回は、強化学習フレームワーク下で一目均衡表とADXの組み合わせを検証しました。今回は焦点を推論学習に移します。一目均衡表とADXは前回も述べた通り補完的な指標ですが、今回は前回の記事で触れたパイプライン使用に関する結論を再検討します。推論学習には、変分オートエンコーダのβアルゴリズムを用います。また、MQL5ウィザードとの統合を目的として設計されたカスタムシグナルクラスの実装も継続します。

取引におけるニューラルネットワーク:シーン認識オブジェクト検出(HyperDet3D)
ハイパーネットワークを活用した新しいオブジェクト検出アプローチをご紹介します。ハイパーネットワークはメインモデルの重みを生成し、現在の市場状況の特性を考慮に入れることができます。この手法により、モデルはさまざまな取引条件に適応し、予測精度の向上が可能になります。

外国為替データ分析における連関規則の使用
スーパーマーケットの小売分析で使われる予測ルールを、実際のFX市場に応用する方法は?クッキー、牛乳、パンの購買傾向と株式市場の取引が関係する方法は?この記事では、連関規則を活用した革新的なアルゴリズム取引手法について解説します。


取引におけるニューラルネットワーク:双曲潜在拡散モデル(HypDiff)
この記事では、異方性拡散プロセスを用いた双曲潜在空間における初期データのエンコーディング手法について検討します。これにより、現在の市場状況におけるトポロジー的特徴をより正確に保持でき、分析の質が向上します。


取引におけるニューラルネットワーク:時系列予測のための軽量モデル
軽量な時系列予測モデルは、最小限のパラメータ数で高いパフォーマンスを実現します。これにより、コンピューティングリソースの消費を抑えつつ、意思決定の迅速化が可能となります。こうしたモデルは軽量でありながら、より複雑なモデルと同等の予測精度を達成できます。

古典的な戦略を再構築する(第5回):USDZARの多銘柄分析
この連載では、古典的な戦略を再検討し、AIを使って戦略を改善できるかどうかを検証します。今日の記事では、複数の相関する証券をまとめて分析するという一般的な戦略について検討し、エキゾチックな通貨ペアであるUSDZAR(米ドル/南アフリカランド)に焦点を当てます。

PythonとMQL5で構築するマルチモジュール型取引ロボット(第1回):基本アーキテクチャと最初のモジュールの作成
Pythonによるデータ分析とMQL5による取引執行を組み合わせたモジュール型の取引システムを開発します。このシステムは、4つの独立したモジュールによって市場の異なる側面(ボリューム、アービトラージ、経済、リスク)を並行して監視します。ランダムフォレストを400本の決定木で構成したモデルを用いて市場データを分析します。特に本システムでは、リスク管理に重点を置いています。どれほど高度なアルゴリズムであっても、適切なリスク管理がなければ意味がありません。


知っておくべきMQL5ウィザードのテクニック(第58回):移動平均と確率的オシレーターパターンを用いた強化学習(DDPG)
移動平均とストキャスティクスはよく使われるインジケーターで、前回の記事ではこの2つの組み合わせパターンを教師あり学習ネットワークで分析して、どのパターンが使えそうかを確認しました。今回はそこから一歩進めて、訓練済みネットワークに強化学習を組み合わせたらパフォーマンスにどんな影響があるかを見ていきます。テスト期間はかなり短いので、その点は踏まえておいてください。とはいえ、今回もMQL5ウィザードのおかげで、コード量はかなり少なくて済んでいます。


データサイエンスとML(第38回):外国為替市場におけるAI転移学習
AIの画期的な進歩、たとえばChatGPTや自動運転車などは、単独のモデルから生まれたわけではなく、複数のモデルや共通の分野から得られた累積的な知識を活用することで実現しています。この「一度学習した知識を他に応用する」というアプローチは、アルゴリズム取引におけるAIモデルの変革にも応用可能です。本記事では、異なる金融商品の情報を活用し、他の銘柄における予測精度向上に役立てる方法として、転移学習の活用方法について解説します。