KeltnerBB Fade
- Эксперты
-
Alexandre Vincent Traber
 Разработчик алгоритмических торговых систем, создающий советники для MetaTrader 5.Опыт изучения торговли сырьевыми товарами, применённый к системным стратегиям по Forex, золоту/серебру и индексам. Основной фокус — надёжные, протестированные на оптимизации роботы со сглаженной кривой доходности, а не
- Версия: 1.34
- Обновлено: 16 сентября 2026
Обзор
KeltnerBB Fade — советник для MetaTrader 5, работающий на возврате к среднему. Он реагирует на резкие всплески волатильности, когда полосы Боллинджера приближаются к каналу Кельтнера или пересекают его, и открывает сделку в сторону возврата к среднему значению, используя стоп-лосс на основе ATR и динамический расчёт объёма для каждой сделки.
Как это работает
Полосы Боллинджера и канал Кельтнера рассчитываются на текущем таймфрейме. Вход происходит, когда верхняя или нижняя полоса Боллинджера приближается к соответствующей границе канала Кельтнера или пересекает её — в зависимости от выбранного режима сигнала это может быть строгое пересечение или порог приближения. Объём позиции рассчитывается из капитала счёта и параметра риска в процентах, стоп-лосс основан на ATR. Выход выбирается из пяти настраиваемых режимов: возврат к средней линии, повторный вход в канал, инверсия сужения, противоположный сигнал или затухание импульса по RSI. Дополнительный уровень защиты прибыли включает частичное закрытие по R-множителям, перевод в безубыток, закрытие по времени в прибыли и трейлинг-лестницу в процентах от баланса. Все выходы и триггеры защиты прибыли оцениваются только по завершённому бару (high, low, close), поэтому поведение одинаково в режимах OHLC и Every Tick.
Параметры
Общие
- Magic Number: уникальный идентификатор сделок советника
- Risk Percent: риск на сделку, % от капитала счёта
- ATR Period Risk: период ATR для расчёта стоп-лосса
- ATR SL Multiplier: расстояние стоп-лосса как множитель ATR
- Margin Safety Factor: максимальное использование маржи относительно свободной маржи, буфер на случай резких движений
Bollinger
- BB Period
- BB Deviation
- BB Price: применяемая цена для расчёта Bollinger
Keltner
- KC EMA Period
- KC ATR Period
- KC ATR Multiplier
Режим сигнала
- Signal Mode: строгое пересечение или порог приближения
- Signal Proximity Pct: % ширины канала Кельтнера, используемый как буфер приближения
Выход
- Exit Mode: возврат к средней, повторный вход, инверсия сужения, противоположный сигнал или затухание по RSI
- RSI Period
- RSI Upper
- RSI Lower
Защита прибыли
- Lock Breakeven Enable: перевод стоп-лосса в безубыток
- Lock Breakeven Trigger R: уровень срабатывания в R-множителях
- Lock Breakeven Buffer Points: буфер сверх цены входа, в пунктах
- Lock Ladder Enable: частичное закрытие по уровням R
- Lock Ladder R1 / R1 Pct: уровень 1 и процент закрытия
- Lock Ladder R2 / R2 Pct: уровень 2 и процент закрытия
- Lock Ladder R3 / R3 Pct: уровень 3 и процент закрытия
- Lock Time In Profit Enable: частичное закрытие после N баров в прибыли
- Lock Time In Profit Bars: требуемое число баров
- Lock Time In Profit Pct: процент закрытия
- Lock Pct Ladder Enable: полное закрытие по трейлинг-лестнице от баланса счёта
- Lock Pct Ladder Activation Pct: процент плавающей прибыли для активации
- Lock Pct Ladder Trail Step Pct: шаг лестницы, в процентах
Оценка оптимизатора
- Score Min Profit Factor: порог дисквалификации
- Score Max Drawdown Pct: порог дисквалификации
- Score Min Trades: порог дисквалификации
- Score R2 Weight: вес гладкости кривой капитала
- Score Slope Weight: вес скорости прироста прибыли
- Score Split Penalty: штраф за нестабильность между первой и второй половиной теста
- Score Skew Penalty: штраф за концентрацию прибыли в одной сделке
- Score Ulcer Penalty: штраф за глубину и длительность просадок
- Score MAR Weight: вес чистой прибыли относительно максимальной просадки
- Score Trade Bonus Weight: вес надёжности по числу сделок
Система оценки оптимизатора
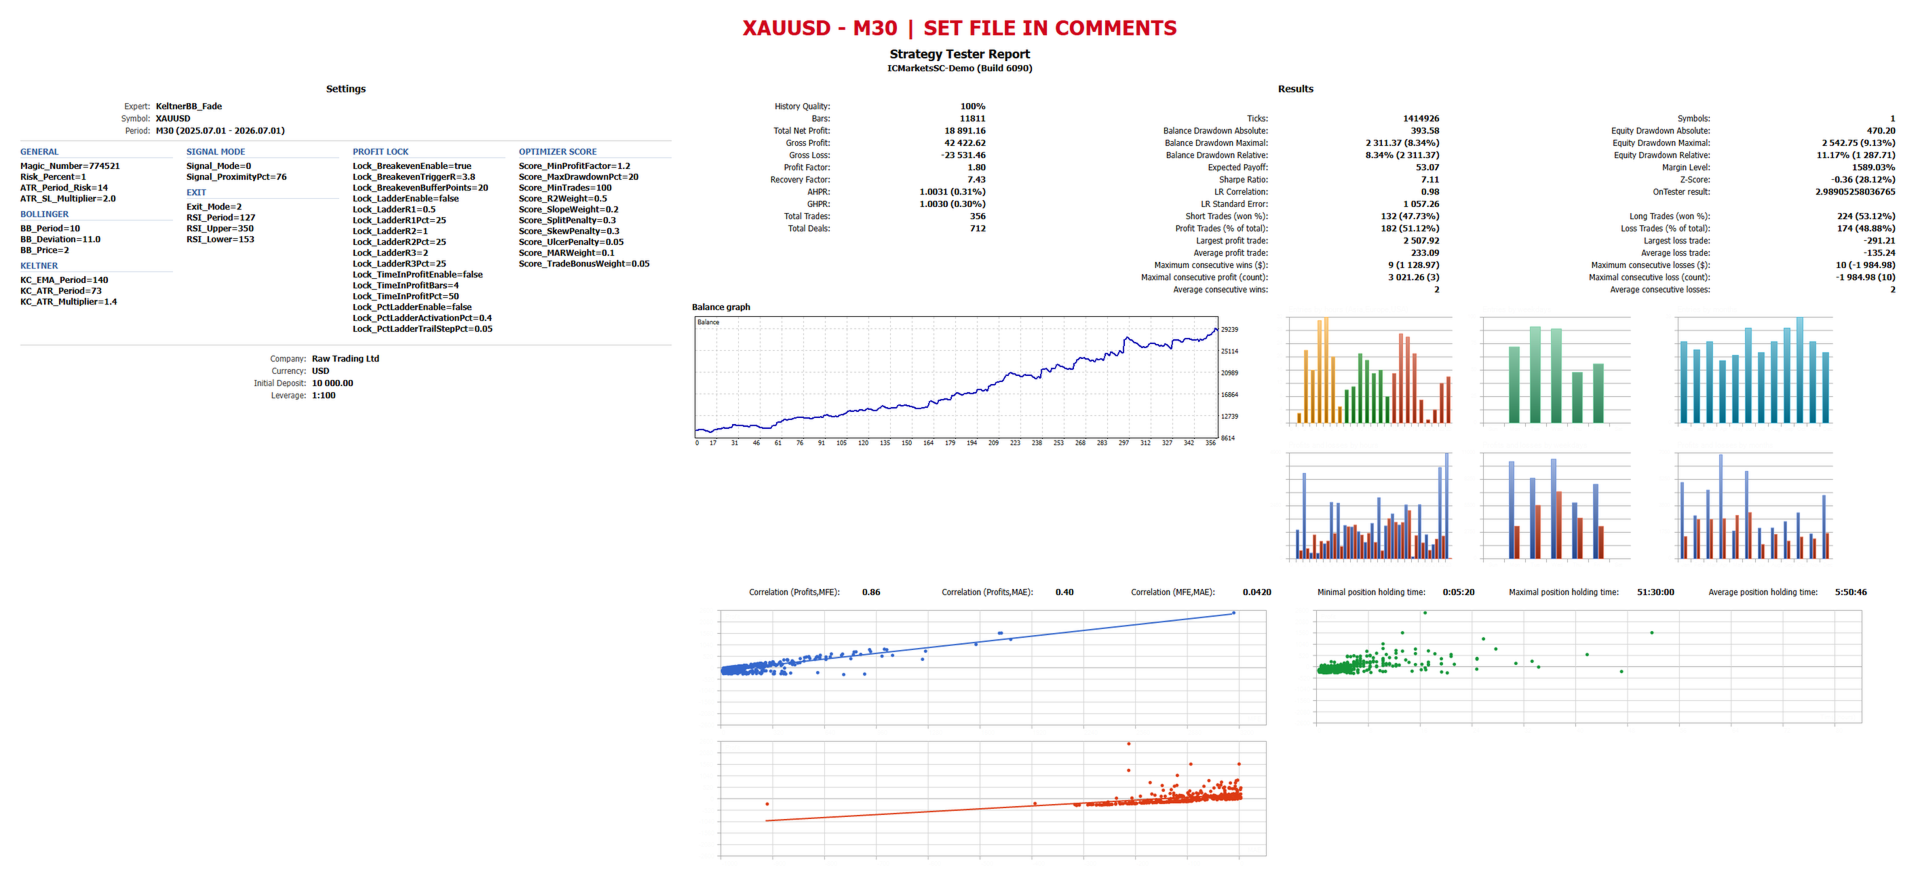
Советник содержит собственную функцию OnTester, созданную для снижения переподгонки при оптимизации. Она ранжирует проходы по гладкости кривой капитала, скорости прироста, стабильности между первой и второй половиной теста, концентрации прибыли в одной сделке, глубине и длительности просадок, эффективности капитала относительно просадки и надёжности по числу сделок. Проходы ниже порогов по профит-фактору, просадке или числу сделок автоматически получают нулевую оценку. При запуске встроенного оптимизатора выберите критерий Custom max.
Рекомендуемая настройка
Тестируйте в режиме Every Tick на реальных тиках, на таймфрейме и символе вашего целевого рынка. Рекомендуется брокер с узкими спредами и низкими уровнями stop/freeze для более чистого исполнения безубытка и частичных закрытий.
Скриншоты
Рекомендуемые set-файлы приведены в разделе комментариев ниже.
Отказ от ответственности
Прошлые результаты бэктеста не гарантируют результатов в будущем. Всегда тестируйте на демо-счёте перед использованием на реальном счёте. Торговля сопряжена с риском потерь.