KeltnerBB Fade
- Experten
-
Alexandre Vincent Traber
 Entwickler algorithmischer Handelssysteme, spezialisiert auf Expert Advisors für MetaTrader 5.
- Version: 1.34
- Aktualisiert: 16 September 2026
Übersicht
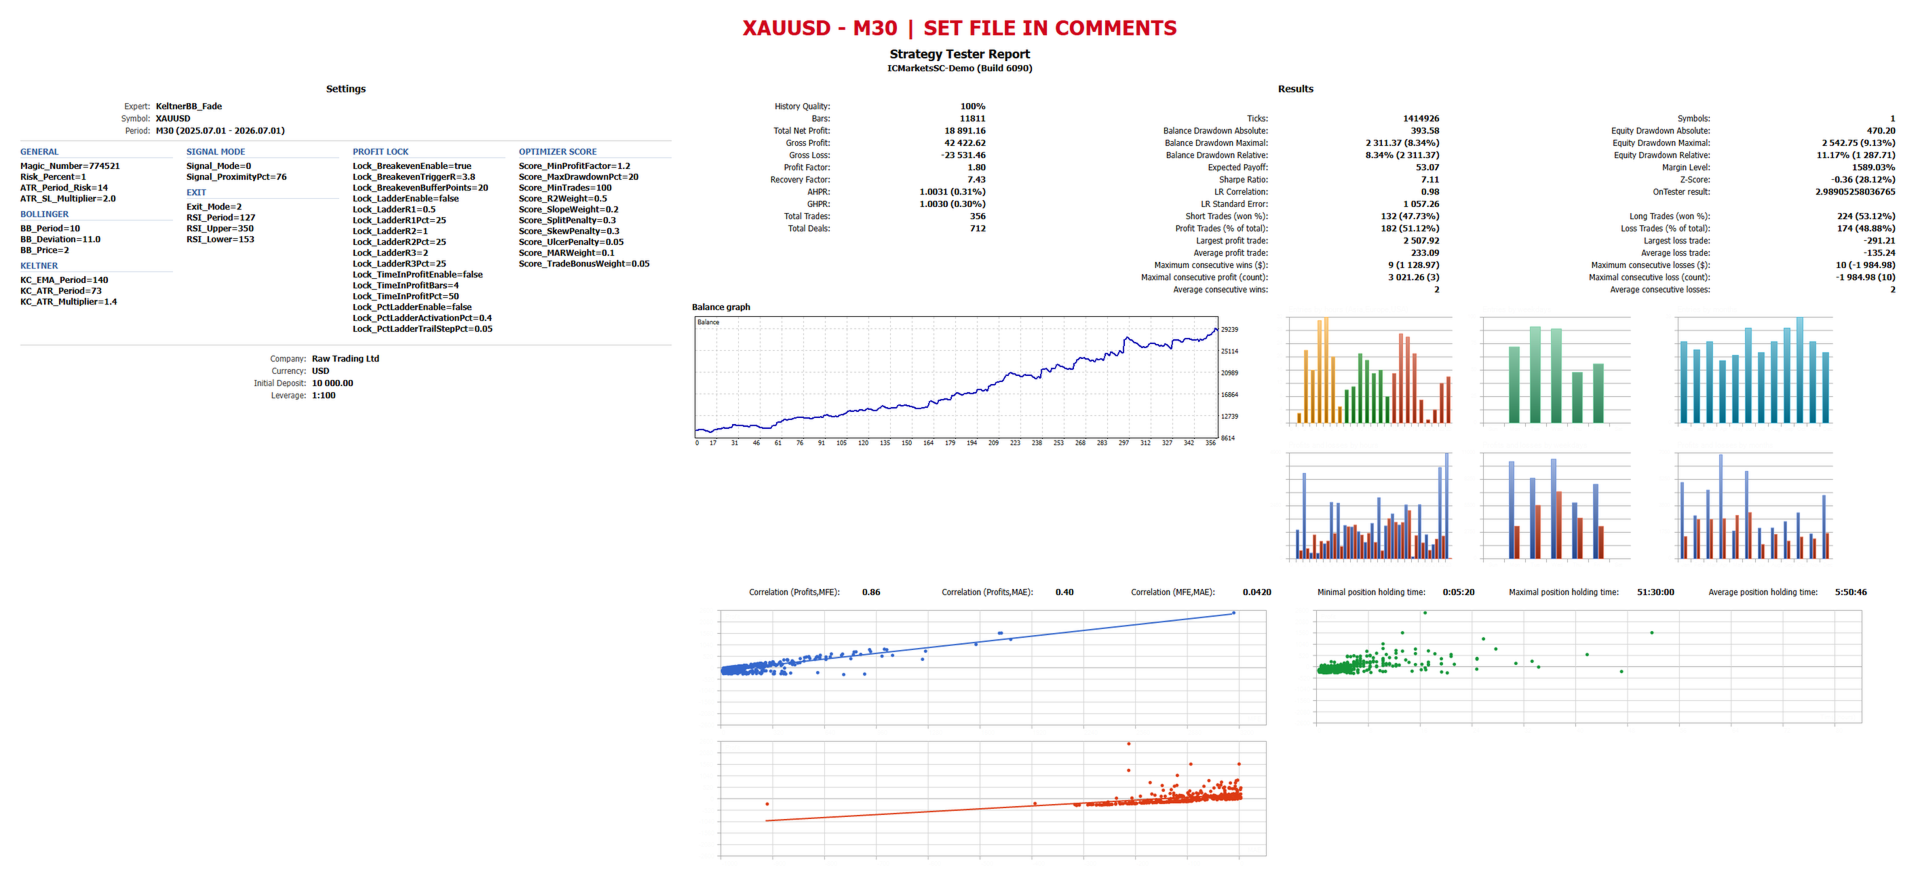
KeltnerBB Fade ist ein Mean-Reversion-Expert-Advisor für MetaTrader 5. Er handelt gegen extreme Volatilitätsausbrüche, wenn sich die Bollinger-Bänder dem Keltner-Kanal nähern oder ihn kreuzen, und positioniert sich zurück in Richtung Mittelwert, mit ATR-basiertem Stop Loss und dynamischer Positionsgrößenberechnung bei jedem Trade.
Funktionsweise
Bollinger-Bänder und Keltner-Kanal werden auf dem aktuellen Zeitrahmen berechnet. Ein Einstieg erfolgt, wenn sich das obere oder untere Bollinger-Band dem entsprechenden Keltner-Band nähert oder es kreuzt, wahlweise als strikte Kreuzung oder als Näherungsschwelle je nach gewähltem Signalmodus. Die Positionsgröße wird aus dem Eigenkapital des Kontos und dem eingestellten Risikoprozentsatz berechnet, mit ATR-basiertem Stop Loss. Der Ausstieg wird aus fünf konfigurierbaren Modi gewählt: Rückkehr zum mittleren Band, Wiedereintritt in den Kanal, Squeeze-Umkehr, Gegensignal oder RSI-Momentum-Abschwächung. Eine optionale Gewinnschutz-Ebene fügt eine R-Multiple-Teilschließungs-Staffel, eine Breakeven-Sperre, eine Schließung nach Zeit im Gewinn sowie eine prozentuale Trailing-Staffel auf Basis des Kontostands hinzu. Alle Ausstiege und Gewinnschutz-Trigger werden ausschließlich anhand von Hoch, Tief und Schlusskurs der geschlossenen Kerze bewertet, sodass sich das Verhalten zwischen OHLC- und Every-Tick-Tests nicht unterscheidet.
Parameter
Allgemein
- Magic Number: eindeutige Kennung für die Trades dieses EA
- Risk Percent: Risiko pro Trade, % des Eigenkapitals
- ATR Period Risk: ATR-Periode zur Berechnung des Stop Loss
- ATR SL Multiplier: Stop-Loss-Abstand als Vielfaches des ATR
- Margin Safety Factor: maximale Margin-Nutzung relativ zur freien Margin, Puffer gegen ungünstige Kurssprünge
Bollinger
- BB Period
- BB Deviation
- BB Price: für die Bollinger-Berechnung verwendeter Preis
Keltner
- KC EMA Period
- KC ATR Period
- KC ATR Multiplier
Signalmodus
- Signal Mode: strikte Kreuzung oder Näherungsschwelle
- Signal Proximity Pct: % der Keltner-Kanalbreite als Näherungspuffer im Näherungsmodus
Ausstieg
- Exit Mode: Rückkehr zum Mittelwert, Wiedereintritt in den Kanal, Squeeze-Umkehr, Gegensignal oder RSI-Abschwächung
- RSI Period
- RSI Upper
- RSI Lower
Gewinnschutz
- Lock Breakeven Enable: Stop Loss nach Auslösung auf Breakeven verschieben
- Lock Breakeven Trigger R: Auslöseschwelle, in R-Vielfachen des ursprünglichen Stop-Abstands
- Lock Breakeven Buffer Points: Puffer über dem Einstiegspreis, in Punkten
- Lock Ladder Enable: Teilschließung nach R-Stufen
- Lock Ladder R1 / R1 Pct: Stufe 1, Auslöser und Schließungsanteil
- Lock Ladder R2 / R2 Pct: Stufe 2, Auslöser und Schließungsanteil
- Lock Ladder R3 / R3 Pct: Stufe 3, Auslöser und Schließungsanteil
- Lock Time In Profit Enable: Teilschließung nach N aufeinanderfolgenden Kerzen im Gewinn
- Lock Time In Profit Bars: erforderliche Kerzenanzahl
- Lock Time In Profit Pct: Schließungsanteil
- Lock Pct Ladder Enable: vollständige Schließung über eine prozentuale Trailing-Staffel auf Kontostandbasis
- Lock Pct Ladder Activation Pct: unrealisierter Gewinnprozentsatz, der die Staffel aktiviert
- Lock Pct Ladder Trail Step Pct: Schrittgröße der Staffel, in Prozent
Optimierer-Bewertung
- Score Min Profit Factor: Ausschlussschwelle
- Score Max Drawdown Pct: Ausschlussschwelle
- Score Min Trades: Ausschlussschwelle
- Score R2 Weight: Gewichtung der Glätte der Kapitalkurve
- Score Slope Weight: Gewichtung der Gewinngeschwindigkeit
- Score Split Penalty: Strafe für zeitliche Instabilität zwischen erster und zweiter Testhälfte
- Score Skew Penalty: Strafe für Gewinnkonzentration in einem einzelnen Trade
- Score Ulcer Penalty: Strafe für Tiefe und Dauer der Drawdowns
- Score MAR Weight: Gewichtung des Nettogewinns relativ zum maximalen Drawdown
- Score Trade Bonus Weight: Gewichtung der Zuverlässigkeit nach Trade-Anzahl
Optimierer-Bewertungssystem
Dieser EA enthält eine eigene OnTester-Bewertungsfunktion, die Überanpassung bei der Optimierung reduzieren soll. Sie bewertet Durchläufe nach Glätte der Kapitalkurve, Gewinngeschwindigkeit, zeitlicher Stabilität zwischen erster und zweiter Testhälfte, Gewinnkonzentration in einem einzelnen Trade, Tiefe und Dauer des Drawdowns, Kapitaleffizienz relativ zum Drawdown und Zuverlässigkeit nach Trade-Anzahl. Durchläufe unterhalb der Schwellenwerte für Profitfaktor, Drawdown oder Trade-Anzahl erhalten automatisch die Bewertung null. Stellen Sie beim Ausführen des integrierten Optimierers das Optimizer Criterion auf Custom max.
Empfohlene Einstellung
Testen Sie im Every-Tick-Modus mit echten Ticks, auf dem Zeitrahmen und Symbol Ihres Zielmarkts. Ein Broker mit engen Spreads und niedrigen Stop- oder Freeze-Levels wird empfohlen, für eine sauberere Ausführung von Breakeven und Teilschließungen.
Screenshots
Empfohlene Set-Dateien finden Sie im Kommentarbereich unten.
Haftungsausschluss
Vergangene, im Backtest gezeigte Ergebnisse garantieren keine zukünftigen Resultate. Testen Sie stets zuerst auf einem Demokonto, bevor Sie live handeln. Handel ist mit Verlustrisiko verbunden.