KeltnerBB Fade
- Experts
-
Alexandre Vincent Traber
 MetaTrader 5용 엑스퍼트 어드바이저 개발을 전문으로 하는 알고리즘 트레이딩 개발자.
원자재 트레이딩 학습 배경을 바탕으로 외환, 금/은, 지수의 체계적 전략에 적용. 백테스트 수익 극대화보다는 완만한 자산 곡선을 가진 견고하고 최적화 검증된 로봇 개발에 중점을 둡니다. 자체 개발한 과최적화 방지 스코어링 시스템(자산 곡선 안정성, 드로다운 제어, 시간적 일관성)을 전체 EA 라인업에 점진적으로 통합하여, 실계좌 적용 전 과최적화된 결과를 걸러냅니다. - 버전: 1.34
- 업데이트됨: 16 9월 2026
개요
KeltnerBB Fade는 MetaTrader 5용 평균회귀 Expert Advisor입니다. 볼린저 밴드가 켈트너 채널에 접근하거나 교차하는 극단적인 변동성 확장을 포착하여 평균 방향으로 진입하며, 매 거래마다 ATR 기반 손절과 동적 포지션 사이징을 사용합니다.
작동 방식
볼린저 밴드와 켈트너 채널은 현재 타임프레임에서 계산됩니다. 선택한 시그널 모드에 따라 엄격한 교차 또는 근접 임계값 방식으로, 볼린저 상단 또는 하단 밴드가 해당 켈트너 밴드에 접근하거나 교차할 때 진입이 발생합니다. 포지션 크기는 계좌 자산과 위험 비율 입력값으로 계산되며, 손절은 ATR을 기반으로 합니다. 청산은 다섯 가지 설정 가능한 모드 중에서 선택합니다: 중간 밴드로의 회귀, 채널 재진입, 스퀴즈 반전, 반대 시그널, RSI 모멘텀 소멸. 선택적 수익 보호 레이어는 R 배수 기준 부분 청산 단계, 손익분기 잠금, 수익 지속 시간 청산, 잔고 비율 기준 트레일링 단계를 추가합니다. 모든 청산과 수익 보호 트리거는 마감된 봉의 고가, 저가, 종가만으로 평가되므로 OHLC 모드와 Every Tick 모드에서 동일하게 작동합니다.
입력값
일반
- Magic Number: 이 EA 거래의 고유 식별자
- Risk Percent: 거래당 위험, 계좌 자산 대비 비율
- ATR Period Risk: 손절 계산에 사용되는 ATR 기간
- ATR SL Multiplier: ATR 배수로 표시한 손절 거리
- Margin Safety Factor: 가용 증거금 대비 최대 증거금 사용률, 역행 갭에 대한 버퍼
볼린저
- BB Period
- BB Deviation
- BB Price: 볼린저 계산에 적용되는 가격
켈트너
- KC EMA Period
- KC ATR Period
- KC ATR Multiplier
시그널 모드
- Signal Mode: 엄격한 교차 또는 근접 임계값
- Signal Proximity Pct: 근접 모드에서 접근 버퍼로 사용되는 켈트너 채널 폭의 비율
청산
- Exit Mode: 평균 회귀, 채널 재진입, 스퀴즈 반전, 반대 시그널, RSI 소멸
- RSI Period
- RSI Upper
- RSI Lower
수익 잠금
- Lock Breakeven Enable: 트리거 후 손절을 손익분기점으로 이동
- Lock Breakeven Trigger R: 초기 손절 거리의 R 배수로 표시한 트리거 수준
- Lock Breakeven Buffer Points: 진입가 초과 버퍼, 포인트 단위
- Lock Ladder Enable: R 단계별 부분 청산
- Lock Ladder R1 / R1 Pct: 1단계 트리거 및 청산 비율
- Lock Ladder R2 / R2 Pct: 2단계 트리거 및 청산 비율
- Lock Ladder R3 / R3 Pct: 3단계 트리거 및 청산 비율
- Lock Time In Profit Enable: N개 연속 봉 수익 시 부분 청산
- Lock Time In Profit Bars: 필요한 봉 수
- Lock Time In Profit Pct: 청산 비율
- Lock Pct Ladder Enable: 계좌 잔고 비율 기준 트레일링 단계에 의한 전체 청산
- Lock Pct Ladder Activation Pct: 단계를 활성화하는 미실현 수익 비율
- Lock Pct Ladder Trail Step Pct: 단계 간격, 비율
옵티마이저 점수
- Score Min Profit Factor: 실격 임계값
- Score Max Drawdown Pct: 실격 임계값
- Score Min Trades: 실격 임계값
- Score R2 Weight: 자산 곡선 평활도 가중치
- Score Slope Weight: 수익 속도 가중치
- Score Split Penalty: 테스트 전반부·후반부 간 시간적 불안정성 페널티
- Score Skew Penalty: 단일 거래 수익 집중 페널티
- Score Ulcer Penalty: 드로다운 깊이 및 지속 기간 페널티
- Score MAR Weight: 최대 드로다운 대비 순이익 가중치
- Score Trade Bonus Weight: 거래 수 신뢰성 보너스 가중치
옵티마이저 점수 시스템
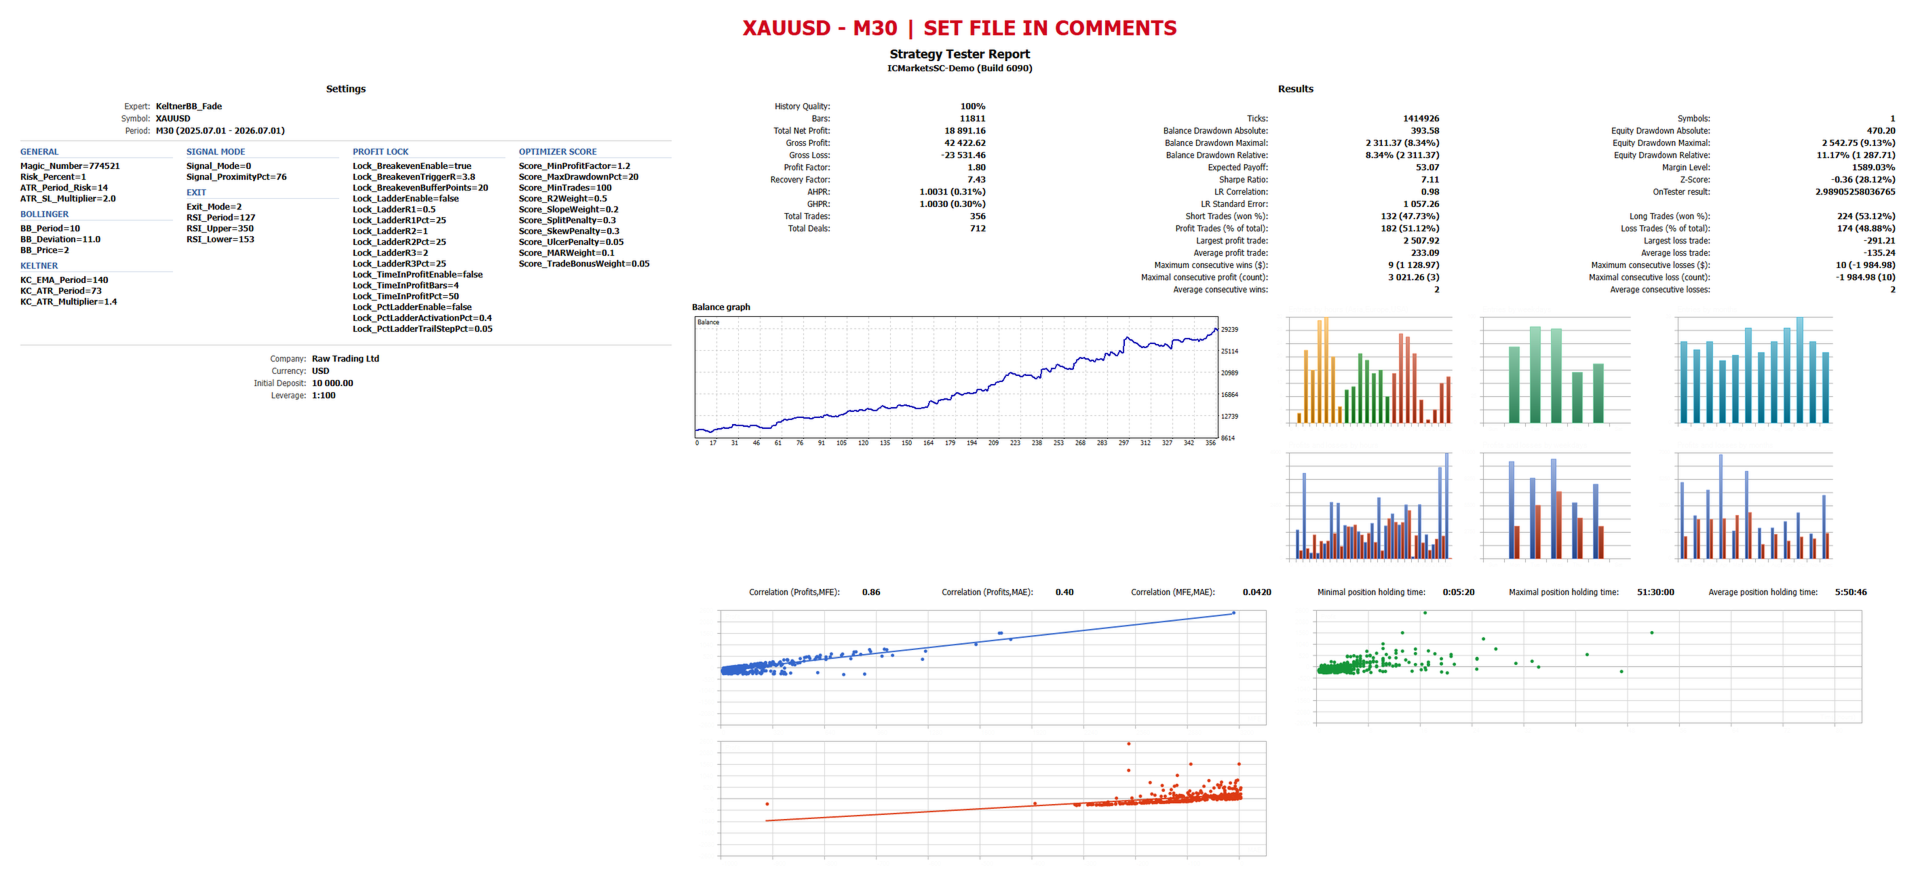
이 EA에는 최적화 과정에서 과적합을 줄이기 위해 설계된 자체 OnTester 점수 함수가 포함되어 있습니다. 자산 곡선 평활도, 수익 속도, 테스트 전반부·후반부 간 시간적 안정성, 단일 거래 수익 집중도, 드로다운 깊이 및 지속 기간, 드로다운 대비 자본 효율성, 거래 수 신뢰성을 기준으로 각 실행 순위를 매깁니다. 손익비, 드로다운 또는 거래 수 임계값 미만인 실행은 자동으로 0점 처리됩니다. 내장 옵티마이저 실행 시 Optimizer Criterion을 Custom max로 설정하세요.
권장 설정
목표 시장에 맞는 타임프레임과 심볼에서 실제 틱 데이터로 Every Tick 모드로 테스트하세요. 손익분기 및 부분 청산의 정확한 실행을 위해 스프레드가 좁고 stop/freeze 레벨이 낮은 브로커를 권장합니다.
스크린샷
권장 set 파일은 아래 댓글 섹션에 있습니다.
면책조항
백테스트에 표시된 과거 성과는 미래 결과를 보장하지 않습니다. 실계좌 사용 전 반드시 데모 계좌에서 테스트하세요. 거래에는 손실 위험이 따릅니다.