KeltnerBB Fade
- 专家
-
Alexandre Vincent Traber
 专注于MetaTrader 5智能交易系统(EA)开发的量化交易开发者。拥有大宗商品交易研究背景,应用于外汇、黄金/白银及指数的系统化策略。专注于经过优化测试、具有平滑资金曲线的稳健交易机器人,而非单纯追求回测利润。自主研发的反过度优化评分系统(资金曲线稳定性、回撤控制、时间一致性)正逐步整合到整个EA产品线中,以在实盘使用前过滤掉过度优化的结果。欢迎反馈和提问——乐于为买家提供设置与参数指导支持。
- 版本: 1.34
- 更新: 16 九月 2026
概述
KeltnerBB Fade 是一款用于 MetaTrader 5 的均值回归型智能交易系统。当布林带接近或穿越肯特纳通道、出现极端波动扩张时,它会捕捉这一信号并顺势交易回归均值,每笔交易均使用基于 ATR 的止损和动态仓位管理。
工作原理
布林带与肯特纳通道均基于当前时间周期计算。当布林带上轨或下轨接近或穿越肯特纳通道对应的轨道时触发入场,具体采用严格穿越还是接近阈值取决于所选的信号模式。仓位大小根据账户净值与风险百分比参数计算,止损基于 ATR。出场方式可在五种可配置模式中选择:回归中轨、重新进入通道、挤压反转、反向信号或 RSI 动能衰竭。可选的利润保护层包括按 R 倍数分批止盈、保本锁定、盈利持续时间平仓,以及按账户余额百分比的移动止盈阶梯。所有出场与利润保护触发均仅基于已收盘K线的最高价、最低价和收盘价评估,因此在 OHLC 与逐笔模式下表现一致。
输入参数
通用
- Magic Number:该智能系统交易的唯一识别码
- Risk Percent:每笔交易风险,占账户净值百分比
- ATR Period Risk:用于止损计算的 ATR 周期
- ATR SL Multiplier:止损距离,为 ATR 的倍数
- Margin Safety Factor:相对于可用保证金的最大占用比例,用于应对不利跳空
布林带
- BB Period
- BB Deviation
- BB Price:布林带计算所用的应用价格
肯特纳通道
- KC EMA Period
- KC ATR Period
- KC ATR Multiplier
信号模式
- Signal Mode:严格穿越或接近阈值
- Signal Proximity Pct:接近模式下作为缓冲的肯特纳通道宽度百分比
出场
- Exit Mode:回归均值、重新进入通道、挤压反转、反向信号或动能衰竭
- RSI Period
- RSI Upper
- RSI Lower
利润锁定
- Lock Breakeven Enable:触发后将止损移至保本位
- Lock Breakeven Trigger R:以初始止损距离的 R 倍数表示的触发水平
- Lock Breakeven Buffer Points:超出入场价的缓冲点数
- Lock Ladder Enable:按 R 倍数分层部分平仓
- Lock Ladder R1 / R1 Pct:第一层触发值及平仓比例
- Lock Ladder R2 / R2 Pct:第二层触发值及平仓比例
- Lock Ladder R3 / R3 Pct:第三层触发值及平仓比例
- Lock Time In Profit Enable:连续 N 根K线盈利后部分平仓
- Lock Time In Profit Bars:所需K线数量
- Lock Time In Profit Pct:平仓比例
- Lock Pct Ladder Enable:基于账户余额百分比的全平移动阶梯
- Lock Pct Ladder Activation Pct:激活阶梯所需的浮动盈利百分比
- Lock Pct Ladder Trail Step Pct:阶梯步长,百分比
优化评分
- Score Min Profit Factor:淘汰阈值
- Score Max Drawdown Pct:淘汰阈值
- Score Min Trades:淘汰阈值
- Score R2 Weight:资金曲线平滑度权重
- Score Slope Weight:盈利速度权重
- Score Split Penalty:测试前后半段不稳定性惩罚
- Score Skew Penalty:单笔交易利润集中度惩罚
- Score Ulcer Penalty:回撤深度与持续时间惩罚
- Score MAR Weight:净利润相对最大回撤的权重
- Score Trade Bonus Weight:交易次数可靠性加成权重
优化器评分系统
该智能系统内置自定义 OnTester 评分函数,旨在减少优化过程中的过拟合。它根据资金曲线平滑度、盈利速度、测试前后半段的时间稳定性、单笔交易的利润集中度、回撤深度与持续时间、相对回撤的资金效率以及交易次数可靠性对各次运行进行排序。低于盈利因子、回撤或交易次数阈值的运行将自动评为零分。运行内置优化器时,请将 Optimizer Criterion 设置为 Custom max。
推荐设置
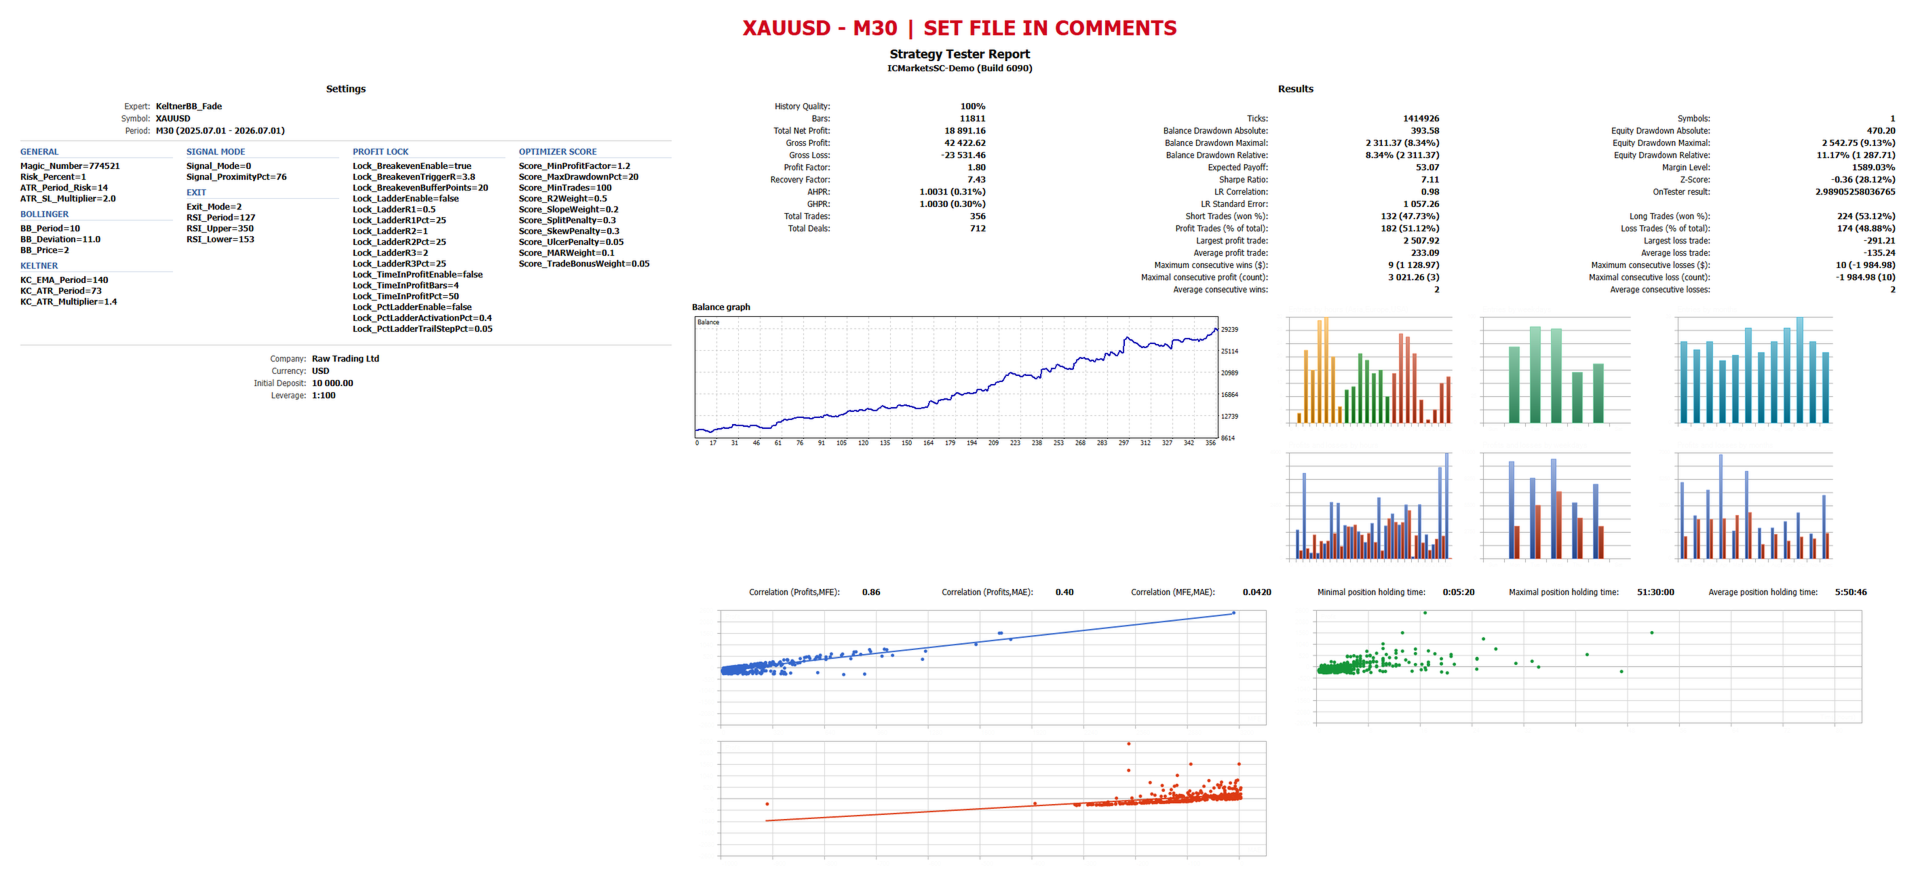
请在 Every Tick 模式下使用真实报价数据,在与目标市场匹配的时间周期和品种上进行测试。建议选择点差小、止损/冻结水平低的经纪商,以获得更干净的保本与部分平仓执行。
截图
推荐的 set 文件请见下方评论区。
免责声明
回测中显示的历史表现不保证未来结果。实盘使用前请务必在模拟账户上测试。交易涉及亏损风险。