Artículos sobre aprendizaje automático en el trading

Creación de robots comerciales basados en inteligencia artificial: integración nativa con Python, operaciones con matrices y vectores, bibliotecas de matemáticas y estadística y mucho más.
Aprenda a usar el aprendizaje automático en el trading. Neuronas, perceptrones, redes convolucionales y recurrentes, modelos predictivos: parta de lo básico y avance hasta construir su propia IA. Aprenderá a entrenar y aplicar redes neuronales para el comercio algorítmico en los mercados financieros.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Red neuronal en la práctica: Una cuestión de escala
Existe una falsa sensación, entre el público general, de que una red neuronal, o una inteligencia artificial, puede, de algún modo, comprender el mundo en el que vivimos. En algunos casos, esto incluso puede ser cierto. Pero tú, que quieres conseguir que una red neuronal, o incluso una neurona, converja más rápido, necesitas entender que la escala utilizada en los valores muchas veces termina influyendo en la velocidad de convergencia. Además, en este artículo mostraré algo extraño que ocurre en las redes neuronales. Algo que te llevará a la locura y hará que te cuestiones muchas cosas sobre el tema.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Extralonger)
El framework Extralonger muestra un enfoque para integrar factores espaciales y temporales en un único modelo, lo que permite considerar al mismo tiempo las regularidades locales y los ciclos a largo plazo. Esta arquitectura hace que la predicción de series temporales sea más resistente al ruido del mercado y permite analizar los datos en diferentes horizontes temporales. En el artículo se analiza en detalle cómo se llevan a la práctica estas ideas mediante OpenCL y MQL5.


Trading algorítmico de arbitraje basado en la teoría de grafos
En este artículo, el arbitraje triangular se presenta como un problema de búsqueda de ciclos en un grafo orientado, en el que los vértices son divisas y las aristas, pares de divisas con pesos que representan los tipos de cambio. Ciclo rentable: producto de los pesos >1. Los algoritmos de Floyd-Warshall y DFS que hemos desarrollado encuentran rutas óptimas para el cambio de divisas que permiten volver al vértice de origen con beneficio.


Entrenamiento de un U-Transformer no lineal sobre los residuos de un modelo autorregresivo lineal
El artículo presenta un innovador sistema híbrido para la predicción de tipos de cambio que combina un modelo autorregresivo lineal con la arquitectura U-Transformer para el análisis de los residuos. El sistema alterna automáticamente entre las fuentes de señales en función de su calidad e incorpora una lógica de negociación completa con estrategias de averaging (promediación de posiciones) y pyramiding (piramidación de posiciones). La ventaja clave de este enfoque radica en que la red neuronal se entrena a partir de los residuos del modelo lineal, lo que simplifica la tarea y reduce el riesgo de sobreajuste. La implementación se ha realizado íntegramente en MQL5 y está lista para su uso en transacciones reales, con adaptación automática a las condiciones cambiantes del mercado.


Red neuronal en la práctica: Nacimiento de C_Neuron
El artículo muestra cómo encapsular una neurona en MQL5 mediante la clase C_Neuron, con pesos, sesgo y un número de entradas definido por un parámetro. Detallamos el cálculo del costo por mínimos cuadrados y la disposición de los datos de entrenamiento en arrays. Así resulta sencillo cambiar las entradas y repetir experimentos sin modificar la implementación.

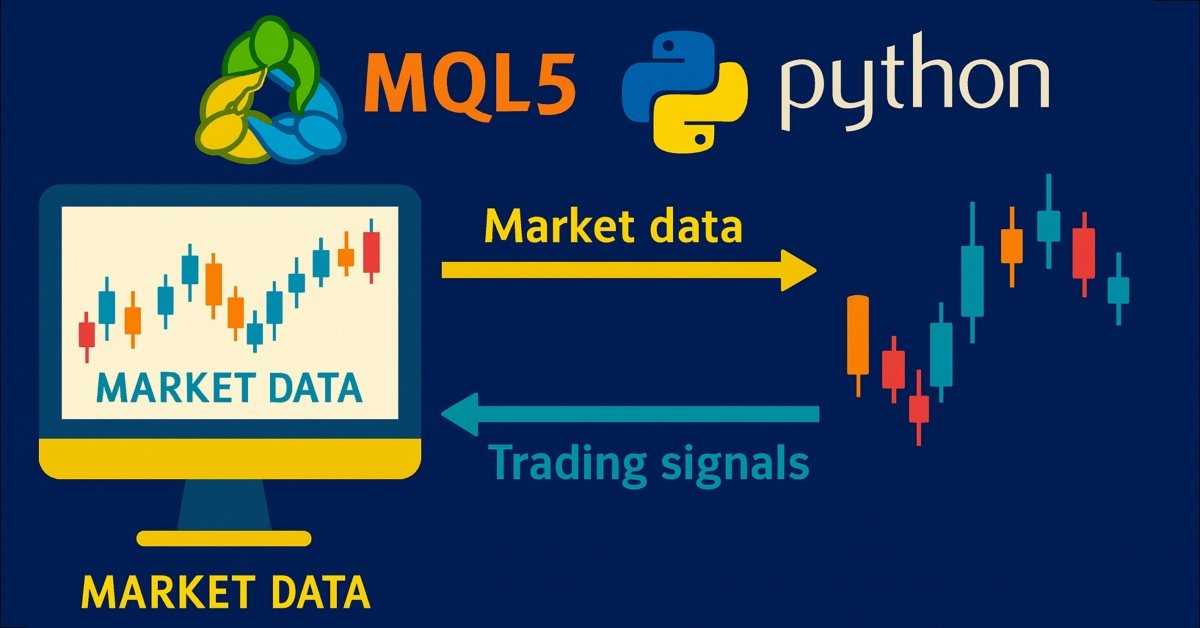
Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 36): Cómo habilitar el acceso directo desde Python a los flujos de mercado de MetaTrader 5
Aproveche todo el potencial de su terminal de MetaTrader 5 utilizando el ecosistema de ciencia de datos de Python y la biblioteca cliente oficial de MetaTrader 5. En este artículo se explica cómo autenticarse y transmitir datos en tiempo real de ticks y de barras de un minuto directamente al almacenamiento Parquet, aplicar técnicas sofisticadas de ingeniería de características con Ta y Prophet, y entrenar un modelo de Gradient Boosting sensible al tiempo. A continuación, implementamos un servicio ligero basado en Flask para proporcionar señales de trading en tiempo real. Tanto si está desarrollando un framework cuantitativo híbrido como si está mejorando su EA con aprendizaje automático, obtendrá un proceso sólido e integral para el trading algorítmico basado en datos.


Superando las limitaciones del aprendizaje automático (Parte 2): Falta de reproducibilidad
El artículo analiza por qué los resultados de las operaciones pueden diferir significativamente entre distintos brókeres, incluso utilizando la misma estrategia y el mismo símbolo financiero, debido a la descentralización de los precios y a las discrepancias en los datos. Este artículo ayuda a los desarrolladores de MQL5 a comprender por qué sus productos pueden recibir opiniones mixtas en el Market de MQL5, e insta a los desarrolladores a adaptar sus estrategias a los brókers específicos para garantizar resultados transparentes y reproducibles. Esto podría convertirse en una práctica recomendada importante y específica del sector, que beneficiaría a nuestra comunidad si se adoptara de forma generalizada.


Estrategia del águila — Eagle Strategy (ES)
Eagle Strategy es un algoritmo que imita la estrategia de caza en dos fases del águila: la búsqueda global mediante vuelos de Lévy según el método de Mantegna se alterna con una explotación local intensiva del algoritmo de las luciérnagas (Firefly), un enfoque matemáticamente fundamentado para lograr el equilibrio entre la exploración y la explotación, así como un concepto bioinspirado que aúna dos fenómenos naturales en un único método computacional.


Red neuronal en la práctica: El caso de la puerta XOR
En este artículo intentaré mostrarte, mi querido lector, que no todo es como parece. Muchas veces tendemos a pensar que las cosas son de una determinada manera cuando, en realidad, podemos acabar creyendo algo que no necesariamente es cierto. Las redes neuronales son, con diferencia, uno de los temas más interesantes en términos generales. Tanto desde el punto de vista matemático como electrónico o incluso del software. A diferencia de lo que muchos creen o afirman, las redes neuronales no son, ni mucho menos, el problema ni la solución definitiva. Son solo una rama de investigación en la que debemos seguir estudiando e informándonos sobre lo que ocurre entre bastidores.


Red neuronal en la práctica: Gradiente
El artículo explica por qué y cómo se utiliza el gradiente durante el entrenamiento de un perceptrón, partiendo del error cuadrático mínimo y de la regla de la cadena para obtener las derivadas parciales. Mostramos la implementación del cálculo del gradiente en la clase C_Neuron en MQL5 y lo validamos con ejemplos de 1 y 2 entradas. Aprenderás a ajustar los pesos y el sesgo mediante descenso de gradiente y a prepararte para la propagación hacia adelante y la retropropagación.


Redes neuronales en el trading: Entrenamiento de metaparámetros basado en la heterogeneidad (Componentes principales)
En este artículo analizamos con detalle los algoritmos para implementar los componentes clave del framework HimNet. Demostramos cómo, con un número mínimo de componentes aprendibles, se consigue una alta coherencia y controlabilidad de todo el sistema. La implementación presentada destaca por su compacidad y transparencia, lo que facilita su adaptación a problemas reales del mercado.


Red neuronal en la práctica: Cuándo usar una neurona artificial y entender su función en MQL5
Implementamos en MQL5 una neurona entrenada mediante descenso de gradiente estocástico y comparamos su función de costo con la regresión lineal. Mostramos, mediante código y gráficos, cómo la normalización, la elección de la tasa de aprendizaje y la estructura del problema afectan a la convergencia. El artículo ofrece una guía para depurar el entrenamiento, interpretar el comportamiento del error y seleccionar la arquitectura o la función de activación adecuada.


Red neuronal en la práctica: Gráfico de la Rectifier
Construimos, íntegramente en MQL5, un indicador para representar en el gráfico una función de activación y su derivada, tomando la ReLU como ejemplo. Explicamos el impacto de las derivadas en la elección de la activación y las precauciones necesarias en los puntos no diferenciables. El lector puede visualizar las curvas de forma interactiva y obtiene una base práctica para decidir cuándo utilizar o no determinadas funciones de activación.

Guía de aprendizaje automático para MetaTrader 5 (Parte 2): Etiquetado de datos financieros para modelos de aprendizaje automático
En esta segunda entrega de la serie «Guía de aprendizaje automático para MetaTrader 5», descubrirás por qué unas etiquetas sencillas pueden llevar a tus modelos por mal camino, y cómo aplicar técnicas avanzadas, como los métodos de «triple barrera» y «métodos de análisis de tendencias», para definir etiquetas objetivo robustas y ajustadas al riesgo. Repleta de ejemplos prácticos en Python que optimizan estas técnicas computacionalmente intensivas, esta guía práctica te muestra cómo transformar datos de mercado con mucho ruido en etiquetas fiables que reflejen las condiciones reales de mercado.


Redes neuronales en el trading: Señales de trading robustas en cualquier régimen de mercado (Conclusión)
El artículo ofrece un análisis detallado de la integración de los enfoques del framework ST-Expert en la arquitectura Extralonger, lo que permite analizar simultáneamente las representaciones vectoriales temporales y espaciales de los datos. Se presentan los resultados de las pruebas realizadas con datos históricos reales, que demuestran la eficacia del modelo y su robustez frente a las anomalías del mercado. El artículo describe la estructura modular del framework, que garantiza la reproducibilidad, la flexibilidad para la investigación y la capacidad de optimizar los componentes por etapas.
Red neuronal en la práctica: Gráfico de la Rectifier
Construimos, íntegramente en MQL5, un indicador para representar en el gráfico una función de activación y su derivada, tomando la ReLU como ejemplo. Explicamos el impacto de las derivadas en la elección de la activación y las precauciones necesarias en los puntos no diferenciables. El lector puede visualizar las curvas de forma interactiva y obtiene una base práctica para decidir cuándo utilizar o no determinadas funciones de activación.


Redes neuronales en el trading: Modelo de difusión adaptativa sobre grafos (módulo de atención)
En este artículo analizaremos con detalle la implementación práctica de los componentes clave del framework SAGDFN. Vamos a mostrar cómo se organizan la atención dispersa y la selección de vecinos relevantes para la predicción de series temporales. Los enfoques presentados muestran un equilibrio entre la precisión de los pronósticos y la eficiencia de los cálculos.


Redes neuronales en el trading: una visión unificada del espacio y el tiempo (Global-Local Attention)
Continuamos trabajando en la implementación de los enfoques propuestos por los autores del framework Extralonger. En esta ocasión, nos centraremos en la creación del módulo Global-Local Spatial Attention con MQL5, analizando tanto su estructura como su integración práctica en el proceso computacional general.


Red neuronal en la práctica: Descenso de gradiente estocástico
El artículo explica, de forma práctica, cómo calcular y aplicar los gradientes de peso y sesgo en la neurona lineal en MQL5, además de presentar la variante estocástica del descenso de gradiente. Analizamos los criterios de parada, la limitación del número de iteraciones y los efectos del muestreo parcial. En el terminal de MetaTrader 5 se muestran los resultados y el trazado de un gráfico sencillo. Se indica al lector que modifique el conjunto de entrenamiento y analice el comportamiento.


Red neuronal en la práctica: Funciones de activación
Este ha sido, con toda seguridad, el artículo que más me ha gustado escribir hasta ahora sobre este tema. En él mostré que, en realidad, no necesitamos gran cosa ni nada específico para alcanzar un determinado objetivo. Podemos conseguirlo de distintas maneras, siempre que contemos con los conocimientos adecuados y tengamos la disposición necesaria para estudiar y dedicarnos a ello. Agradezco de corazón a todos los que me ayudaron con la elección de las funciones. El contenido expuesto aquí tiene una finalidad exclusivamente didáctica. En ningún caso debe considerarse una aplicación destinada a algo distinto del aprendizaje y el estudio de los conceptos presentados.


Características del Wizard MQL5 que debe conocer (Parte 79): Uso de los osciladores Gator y Acumulación/Distribución con aprendizaje supervisado
En el último apartado, concluimos nuestro análisis del emparejamiento del oscilador caimán y el oscilador de acumulación/distribución cuando se utilizan en su configuración típica de las señales brutas que generan. Estos dos indicadores son complementarios, ya que funcionan como indicadores de tendencia y volumen, respectivamente. A continuación, damos seguimiento a ese artículo examinando el efecto que el aprendizaje supervisado puede tener en la mejora de algunos de los patrones de características que habíamos revisado. Nuestro enfoque de aprendizaje supervisado es una CNN que utiliza regresión por kernels y similitud de producto escalar para dimensionar sus núcleos y canales. Como siempre, lo hacemos en un archivo de clase de señal personalizado que funciona con el asistente MQL5 para ensamblar un Asesor Experto.


Superando las limitaciones del aprendizaje automático (Parte 4): Cómo superar el error irreducible mediante múltiples horizontes de previsión
El aprendizaje automático suele abordarse desde el punto de vista de la estadística o del álgebra lineal, pero, en este artículo, haremos hincapié en una perspectiva geométrica de las predicciones de los modelos. Así, demostraremos que los modelos no se aproximan realmente a la variable objetivo, sino que la representan en un nuevo sistema de coordenadas, lo que genera una desalineación inherente que da lugar a un error irreducible. El artículo sostiene que las predicciones a varios pasos, en las que se comparan las previsiones del modelo en distintos horizontes temporales, constituyen un enfoque más eficaz que las comparaciones directas con la variable objetivo. Aplicando este método a un modelo de negociación, el artículo demuestra que se consiguen mejoras significativas en la rentabilidad y la precisión sin modificar el modelo subyacente.


Modificación del algoritmo de optimización de Dingo — Dingo Optimization Algorithm M (DOAm)
La modificación del algoritmo de Dingo propuesta por el autor en este artículo ha elevado considerablemente el listón en la búsqueda del mejor de los mejores algoritmos de optimización. ¿Es posible obtener resultados aún mejores?


Ecuación simbólica de previsión del precio con SymPy
El artículo describe un enfoque interesante del trading algorítmico basado en ecuaciones matemáticas simbólicas, en lugar de las tradicionales «cajas negras» del aprendizaje automático. El autor muestra cómo transformar redes neuronales opacas en ecuaciones matemáticas legibles utilizando la biblioteca SymPy y la regresión polinómica, lo que permite comprender plenamente la lógica que subyace a las decisiones de trading. Este enfoque combina la potencia computacional del aprendizaje automático con la transparencia de los métodos clásicos, lo que permite a los traders analizar, ajustar y adaptar los modelos en tiempo real.


Predicción de una distribución condicional mediante un perceptrón multicapa (MLP)
En este artículo, analizaremos un modelo de regresión basado en un perceptrón multicapa (MLP) que predice no solo la esperanza condicional, sino también la varianza condicional. En otras palabras, entrenaremos nuestra red para que prediga la distribución completa de los precios futuros basándose en el vector de características de entrada. Pero para ello tendremos que implementar nuestra propia función de pérdida.
Red neuronal en la práctica: Funciones de activación
Este ha sido, con toda seguridad, el artículo que más me ha gustado escribir hasta ahora sobre este tema. En él mostré que, en realidad, no necesitamos gran cosa ni nada específico para alcanzar un determinado objetivo. Podemos conseguirlo de distintas maneras, siempre que contemos con los conocimientos adecuados y tengamos la disposición necesaria para estudiar y dedicarnos a ello. Agradezco de corazón a todos los que me ayudaron con la elección de las funciones. El contenido expuesto aquí tiene una finalidad exclusivamente didáctica. En ningún caso debe considerarse una aplicación destinada a algo distinto del aprendizaje y el estudio de los conceptos presentados.


Pipelines en MQL5
En este artículo, analizaremos un paso clave en la preparación de datos para el aprendizaje automático que está cobrando cada vez más importancia: los pipelines de preprocesamiento de datos. En esencia, supone una secuencia optimizada de pasos de transformación de datos que preparan los datos brutos antes de introducirlos en un modelo. Por muy poco interesante que pueda parecer a primera vista para quienes no estén familiarizados con el tema, esta «estandarización de datos» no solo ahorra tiempo de entrenamiento y costos de ejecución, sino que contribuye en gran medida a garantizar una mejor generalización. En este artículo nos centraremos en algunas funciones de preprocesamiento de SCIKIT-LEARN y, aunque no vamos a utilizar el asistente de MQL5, volveremos a él en próximos artículos.


Superando las limitaciones del aprendizaje automático (Parte 3): Una nueva perspectiva sobre el error irreducible
Este artículo ofrece una nueva perspectiva sobre una fuente de error geométrica y oculta que influye de forma imperceptible en todas las predicciones que realizan sus modelos. Al replantearnos cómo medimos y aplicamos las previsiones del aprendizaje automático en el ámbito del trading, ponemos de manifiesto cómo esta perspectiva, a menudo pasada por alto, puede dar lugar a decisiones más acertadas, mayores rendimientos y una forma más inteligente de trabajar con modelos que creíamos que ya entendíamos.


Redes neuronales en el trading: De los Transformer a las neuronas de impulsos (SpikingBrain)
El framework SpikingBrain presenta un enfoque único para el procesamiento de datos: las neuronas solo responden a eventos significativos, lo que permite filtrar eficazmente el ruido. Su arquitectura basada en eventos reduce los costes computacionales al tiempo que conserva la información clave sobre la evolución de los precios. Los umbrales adaptativos y la posibilidad de utilizar módulos preentrenados garantizan la flexibilidad y la escalabilidad del modelo.


Características del Wizard MQL5 que debe conocer (Parte 80): Uso de patrones Ichimoku y ADX-Wilder con aprendizaje por refuerzo TD3
Este artículo da continuidad a la "Parte 74", en la que examinamos la combinación de Ichimoku y el ADX en un marco de aprendizaje supervisado, y centra ahora la atención en el aprendizaje por refuerzo. Ichimoku y ADX forman una combinación complementaria para identificar los niveles de soporte y resistencia y determinar la fuerza de la tendencia. En esta entrega, analizamos cómo se puede utilizar el algoritmo Twin Delayed Deep Deterministic Policy Gradient (TD3) con este conjunto de indicadores. Al igual que en las partes anteriores de la serie, la implementación se realiza en una clase de señales personalizada diseñada para integrarse con el Asistente de MQL5, lo que facilita la creación de asesores expertos sin complicaciones.


Reimaginando las estrategias clásicas (parte 16): Rupturas de las bandas de Bollinger dobles
Este artículo guía al lector a través de una versión renovada de la clásica estrategia de ruptura de las bandas de Bollinger. En él se señalan las principales deficiencias del enfoque original, como su conocida propensión a las falsas rupturas. El artículo tiene como objetivo presentar una posible solución: la estrategia de trading de las bandas de Bollinger dobles. Este enfoque, relativamente menos conocido, soluciona las deficiencias de la versión clásica y ofrece una perspectiva más dinámica de los mercados financieros. Además, nos ayuda a superar las antiguas limitaciones impuestas por las normas originales, proporcionando a los traders un marco más sólido y adaptable.


Algoritmo del Bisonte: Bison Algorithm (BIA)
Un nuevo método de optimización, el Algoritmo del Bisonte: Bison Algorithm (BIA), utiliza dos estrategias inspiradas en el comportamiento del bisonte para resolver problemas de optimización continua con una única función objetivo. Las características clave del BIA son dos principios fundamentales inspirados en el comportamiento del bisonte: la capacidad de moverse de forma dinámica y una estrategia defensiva.


Algoritmo de búsqueda basado en cuervos — Crow Search Algorithm (CSA)
El algoritmo de búsqueda del cuervo (CSA) es una elegante metaheurística, inspirada en la capacidad de los cuervos para esconder comida y encontrar los escondites ajenos, que resuelve problemas de optimización mediante el equilibrio entre el seguimiento de soluciones exitosas y la exploración aleatoria del espacio de búsqueda. Vamos a averiguar qué rendimiento tiene el algoritmo.

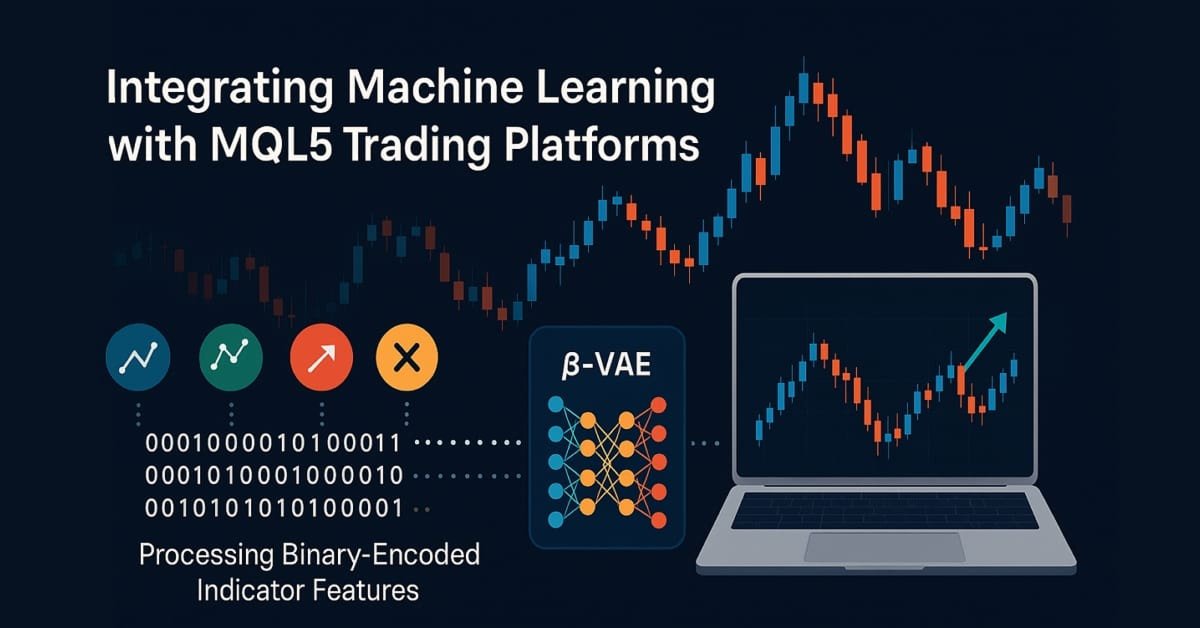
Características del Wizard MQL5 que debe conocer (Parte 81): Uso de patrones de Ichimoku y ADX-Wilder con aprendizaje por inferencia mediante β-VAE
Este artículo da continuidad a la «Parte 80», en la que examinamos la combinación de Ichimoku y ADX en un framework de aprendizaje por refuerzo. Ahora centraremos nuestra atención en el aprendizaje por inferencia. Como ya hemos comentado, Ichimoku y ADX son complementarios; sin embargo, vamos a repasar las conclusiones del último artículo en relación con el uso de la cadena de procesamiento. Para nuestro aprendizaje por inferencia, utilizaremos el algoritmo beta de un autocodificador variacional (VAE). Además, seguiremos utilizando una implementación de una clase de señal personalizada diseñada para integrarse con el Asistente de MQL5.


Características del Wizard MQL5 que debe conocer (Parte 82): Uso de patrones del TRIX y del WPR con aprendizaje por refuerzo mediante una red Q profunda (DQN)
En el último artículo, analizamos la combinación de Ichimoku y ADX en el framework del aprendizaje por inferencia. En este artículo retomamos el tema del aprendizaje por refuerzo cuando se utiliza junto con un par de indicadores que ya analizamos en la «Parte 68». El indicador TRIX y el rango porcentual de Williams. El algoritmo que usaremos en este análisis será la red Q profunda (DQN) con regresión por cuantiles. Como es habitual, presentamos este enfoque como una clase de señal personalizada diseñada para su implementación con el Asistente de MQL5.


Redes neuronales en el trading: Entrenamiento de modelos de picos profundos (SEW-ResNet)
Le invitamos a conocer el framework SEW-ResNet, que permite construir modelos de picos profundos sin problemas de degradación y con una gestión eficaz de los gradientes. En este artículo mostramos cómo implementar una neurona de pico básica y sus algoritmos utilizando MQL5.


Algoritmo de monos azules — Algoritmo Blue Monkey (BM)
En este artículo se presenta la implementación del algoritmo metaheurístico Blue Monkey, basado en la simulación del comportamiento social de los monos azules. En este, se examinan los mecanismos clave del algoritmo —la estructura grupal de la población, el seguimiento de líderes locales y la renovación generacional mediante la sustitución de los individuos adultos con peor rendimiento por las crías con mejor rendimiento— y se analizan los resultados de las pruebas.


Redes neuronales en el trading: Entrenamiento de modelos de picos profundos (Integración de picos)
En este artículo se presenta la implementación práctica de los componentes clave del framework SEW-ResNet usando MQL5. El uso de arrays dinámicos y mecanismos de picos permite diseñar con flexibilidad la arquitectura del modelo y procesar de forma eficaz las series temporales financieras. Las soluciones propuestas muestran cómo SEW-ResNet puede optimizar los cálculos y mejorar la extracción de características relevantes.


Redes neuronales en el trading: De los modelos Transformer a las neuronas de impulsos (componentes clave)
Presentamos al lector una implementación de los enfoques del marco de trabajo SpikingBrain basados en la atención lineal recurrente con compuertas, que se analizan en detalle en este artículo. Los algoritmos de propagación hacia delante, de propagación de gradientes y de actualización de pesos garantizan un procesamiento eficiente de las series temporales financieras y permiten la aplicación práctica de los conceptos clave del marco de trabajo.