Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Алгоритм бактериальной эволюции — Bacterial Evolutionary Algorithm (BEA)
Статья посвящена бактериальному эволюционному алгоритму Нава — Фурухаси (BEA) и его двум ключевым операторам: посегментной бактериальной мутации для локальной оптимизации и горизонтальному переносу генов для обмена удачными фрагментами решений. Мы реализуем BEA в каркасе C_AO как конечный автомат под фиксированный бюджет оценок, тестируем на Hilly, Forest и Megacity и поясняем терминологическую развилку с моделью Нумаоки.


Преодоление ограничений машинного обучения (Часть 4): Как уменьшить неустранимую ошибку с помощью нескольких горизонтов прогноза
Машинное обучение часто рассматривается через призму статистики или линейной алгебры, но в этой статье особое внимание уделяется геометрической перспективе предсказаний моделей. В ней демонстрируется, что модели на самом деле не приближают цель к действительности, а скорее переносят ее в новую систему координат, создавая неизбежное смещение, которое приводит к неустранимой ошибке. В статье предполагается, что многоступенчатые прогнозы, сравнивающие прогнозы модели на разных горизонтах, предлагают более эффективный подход, чем прямые сравнения с целевым показателем. Применяя этот метод к торговой модели, авторы статьи демонстрируют значительное повышение прибыльности и точности без изменения базовой модели.


Двумерные копулы в MQL5 (Часть 1): Реализация гауссовой копулы и t-копулы Стьюдента для моделирования зависимостей
Это первая часть серии статей, посвящённых реализации двумерных копул в MQL5. В статье представлен код, реализующий гауссову копулу и t-копулу Стьюдента. Также рассматриваются основы статистических копул и связанные с ними темы. Код основан на Python-пакете ArbitrageLab от Hudson and Thames.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer (Global Dictionary)
Представлена реализация основного модуля GDformer — Global Dictionary-based Cross-Attention — для анализа финансовых временных рядов в среде MQL5/OpenCL. Описаны глобальный словарь паттернов, многоголовое кросс-внимание, ветка сходства с обучаемыми прототипами и разреженный SoftMax без повторной нормализации. Показано, как получать устойчивое контекстное представление рыночного состояния для последующего использования в торговой инфраструктуре.


Интеграция MQL5 с пакетами обработки данных (Часть 5): Адаптивное обучение и гибкость
В этой части основное внимание уделяется созданию гибкой, адаптивной торговой модели, обученной на исторических данных XAUUSD. Мы подготовим ее к экспорту в ONNX и потенциальной интеграции в системы реальной торговли.


Преодоление ограничений машинного обучения (Часть 3): Новый взгляд на неустранимую ошибку
В этой статье мы по-новому взглянем на скрытый, геометрический источник ошибок, который незаметно формирует каждое предсказание, сделанное вашими моделями. Переосмысливая то, как мы оцениваем и применяем прогнозы машинного обучения в трейдинге, мы показываем, как эта упущенная из виду перспектива может способствовать принятию более взвешенных решений, повышению доходности и более разумному способу работы с моделями, которые, как нам казалось, мы уже понимаем.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Модули прогнозирования и планирования)
Статья продолжает адаптацию фреймворка UncAD к алгоритмическому трейдингу и фокусируется на модулях прогнозирования и планирования. Унитарные рыночные ряды заменяют участников сцены, а состояние счёта играет роль ego-агента. Реализованы CNeuronUncADUGP и CNeuronUncADUGPL, которые связывают прогноз, карту рыночных состояний и неопределённость с торговым контекстом, чтобы формировать согласованные сценарии и подготавливать решения по входу, удержанию и снижению риска.


Архитектура машинного обучения для MetaTrader 5 (Часть 7): От разрозненных экспериментов к воспроизводимым результатам
В последней части этой серии мы выходим за рамки отдельных методов машинного обучения и переходим к проблеме “исследовательского хаоса”, с которым сталкиваются многие количественные трейдеры. Эта статья посвящена переходу от разрозненных экспериментов в Jupyter Notebook к продуманному пайплайну промышленного уровня, обеспечивающему воспроизводимость, отслеживаемость и эффективность.


Алгоритм оптимизации кита-белухи — Beluga Whale Optimization (BWO)
Кандидат в нашу рейтинговую таблицу — Beluga Whale Optimization, метаэвристика, построенная на трёх моделях поведения кита-белухи: парном плавании, охоте с полётом Леви и обновлении популяции через падение кита. По ходу реализации обнаружилось, что алгоритм не столько оптимизирует, сколько считывает геометрию тестового стенда, разбираем механизм этого и собираем честную перспективную модификацию BWOm.

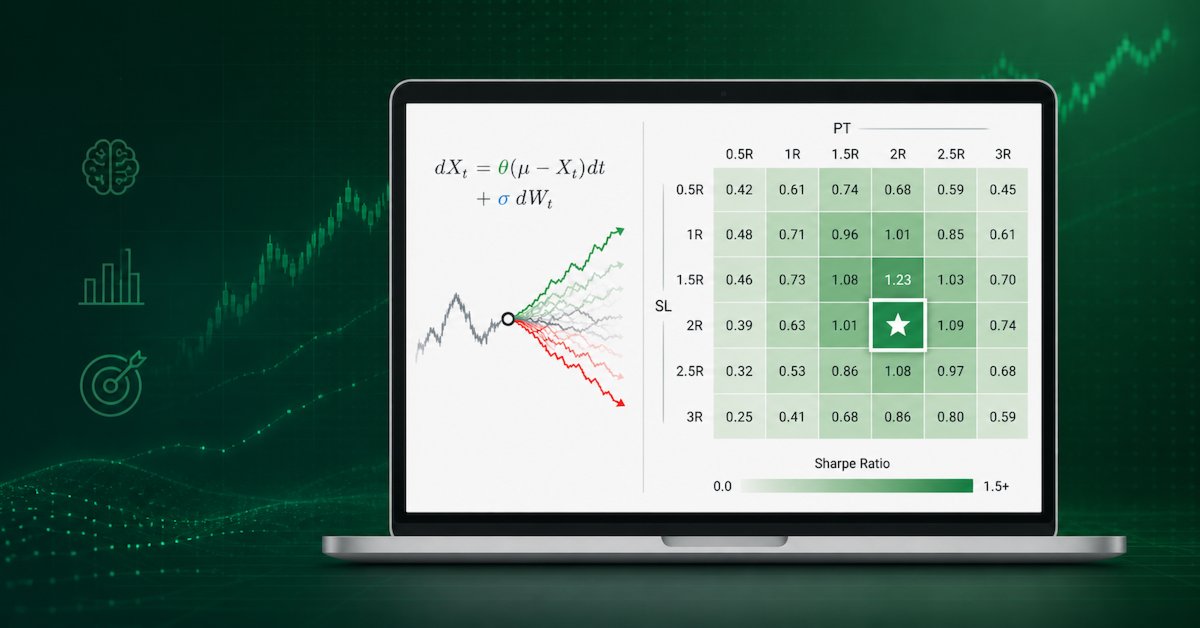
Архитектура машинного обучения для MetaTrader 5 (Часть 15): Как калибровать уровни тейк-профита и стоп-лосса по синтетическим данным
В статье применяется оптимальное торговое правило из главы 13 AFML для задания уровней тейк-профита и стоп-лосса без внутривыборочной калибровки. Мы моделируем P&L после входа дискретным процессом Орнштейна–Уленбека, выполняем поиск по 100 000 траекториям и используем Python, multiprocessing и параллельное ядро Numba с декоратором @njit (в 242 раза быстрее). Результат — оптимальная пара (PT, SL) для трех спецификаций прогноза с учетом дневного лимита убытков, установленного проп-фирмой.
Алгоритм оптимизации кита-белухи — Beluga Whale Optimization (BWO)
Кандидат в нашу рейтинговую таблицу — Beluga Whale Optimization, метаэвристика, построенная на трёх моделях поведения кита-белухи: парном плавании, охоте с полётом Леви и обновлении популяции через падение кита. По ходу реализации обнаружилось, что алгоритм не столько оптимизирует, сколько считывает геометрию тестового стенда, разбираем механизм этого и собираем честную перспективную модификацию BWOm.


Преодоление ограничений машинного обучения (Часть 2): Отсутствие воспроизводимости
В статье рассматривается, почему результаты торговли могут значительно различаться у разных брокеров, даже при использовании одной и той же стратегии и финансового символа, из-за децентрализованного ценообразования и расхождений в данных. Эта статья помогает разработчикам MQL5 понять, почему их продукты могут получать неоднозначные отзывы на MQL5 Marketplace, и призывает разработчиков адаптировать свои подходы к конкретным брокерам для обеспечения прозрачных и воспроизводимых результатов. В случае широкого распространения это может стать важной, узкоспециализированной передовой практикой, которая принесет пользу нашему сообществу.


Построение моделей волатильности в MQL5 (Часть I): Первичная реализация
В этой статье мы представляем библиотеку MQL5 для моделирования волатильности, разработанную так, чтобы функционировать аналогично пакету arch в Python. В настоящее время библиотека поддерживает спецификацию распространённых моделей условного среднего: HAR, AR, Constant Mean и Zero Mean, а также моделей условной волатильности: Constant Variance, ARCH и GARCH.

Машинное обучение и Data Science (Часть 39): Тестируем связку новостей с ИИ
Новости оказывают существенное влияние на финансовые рынки, особенно если говорить о важнейших публикациях, например по занятости в несельскохозяйственном секторе (Non-Farm Payrolls, NFPs). Мы не раз видели, как один единственный заголовок может спровоцировать резкие колебания цен. В этой статье мы рассмотрим в деталях связку новостей и возможностей искусственного интеллекта.

Возможности Мастера MQL5, которые вам нужно знать (Часть 70): Использование паттернов SAR и RVI с сетью экспоненциального ядра
В предыдущей статье мы представили пару индикаторов SAR и RVI. Здесь мы рассмотрим, как их можно расширить с помощью машинного обучения. SAR и RVI представляют собой взаимодополняющую пару, сочетающую в себе тренд и импульс. Наш подход к машинному обучению использует сверточную нейронную сеть (convolution neural network), которая задействует экспоненциальное ядро (Exponential kernel) для определения размеров своих ядер и каналов при настройке прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


Нейросети в трейдинге: Адаптивная факторная токенизация (Основные компоненты)
Продолжаем перенос современных подходов, предложенных авторами фреймворка MTmixATT, на задачи финансовых временных рядов. Представлены практические реализации модулей Multi-Mix Attention и разреженного выбора эксперта, позволяющие структурировать признаки и формировать динамически адаптивных экспертов на основе текущих рыночных данных. Особое внимание уделено оригинальности подхода и его потенциалу для адаптивного структурного анализа рынка.


Переосмысливаем классические стратегии (Часть 17): Моделирование технических индикаторов
В этом обсуждении мы сосредоточимся на том, как можно преодолеть "стеклянный потолок", создаваемый классическими методами машинного обучения в сфере финансов. Похоже, что самое главное ограничение ценности, которую можно извлечь из статистических моделей, заключается не в самих моделях — ни в данных, ни в сложности алгоритмов, — а скорее в методологии, которую мы используем для их применения. Другими словами, истинным узким местом может быть то, как мы используем модель, а не ее собственный потенциал.


Нейросети в трейдинге: От рыночного шума к устойчивому торговому плану (Окончание)
Продолжается адаптация MomAD к алгоритмическому трейдингу: собран класс CNeuronMomAD, объединяющий UncAD с модулями согласования и уточнения сценариев (TTM, MPI). Разобраны этапы последовательного обучения модели и тестирование на EURUSD H1 за январь–апрель 2026 года. Статья фокусируется на интеграции в общий вычислительный контур и практических выводах по управлению риском при положительном результате.


Алгоритм оптимизации на основе коронавируса — Corona Virus Optimization (CVO)
Описываем и реализуем CVO: заражение как генерация кандидатов, покоординатное нормальное возмущение, динамическая популяция. Алгоритм интегрирован в C_AO и проверен на стандартном бенчмарке. Разбор выявляет масштабную причину стагнации и даёт прикладное решение — переход к относительному шагу по ширине диапазона; код готов к использованию.


Нейросети в трейдинге: Долговременная память торговых сценариев (Окончание)
В статье отдельные компоненты VLADriver-RAG объединяются в единую торговую систему с долговременной памятью завершённых сценариев. Показана последовательность подготовки рыночного представления, обучения Актёра и Критика, формирования базовой памяти и последующей адаптации модели с использованием найденного опыта. Практическая часть позволяет проследить весь цикл до проверки полученной системы на EURUSD H1 вне обучающей выборки.


Мультиброкерский и мультивалютный граф: симуляция арбитражной торговли
Статья описывает воспроизводимый графовый арбитражный сканер для MetaTrader 5 и Python. Шесть M1‑потоков по EURGBP, EURUSD и GBPUSD объединяются во временной мультиграф, где прямые конвертации считаются по Bid, обратные — по 1/Ask, а параллельные источники конкурируют на каждой ноге. Проверяются пять фиксированных циклов, цены синхронизируются по минуте без forward fill, после издержек выбирается один лучший маршрут на минуту для однозначного исторического результата.

Возможности Мастера MQL5, которые вам нужно знать (Часть 68): Использование паттернов TRIX и процентного диапазона Уильямса с сетью косинусного ядра
В продолжение нашей предыдущей статьи, где мы представили пару индикаторов TRIX и процентного диапазона Уильямса, мы рассмотрим, как эту пару индикаторов можно расширить с помощью машинного обучения. TRIX и процентный диапазон Уильямса представляют собой взаимодополняющую пару, отражающую тренд и уровни поддержки/сопротивления. Наш подход на основе машинного обучения использует сверточную нейронную сеть (convolution neural network), в архитектуре которой задействуется косинусное ядро (cosine kernel) при точной настройке прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (Окончание)
Статья завершает адаптацию D2Skill к алгоритмической торговле и собирает полный учебный контур. Разобраны обучение Forecast, базового Актёра и Критиков, формирование Task и Step Skills и калибровка Utility на парных траекториях. Для каждого шага приведены настройки, кодовые точки интеграции и контрольные метрики. Итоговое OOS‑сравнение одной политики с памятью и без неё показывает влияние двухуровневой памяти на результат и риск.


Нейросети в трейдинге: От единственного прогноза к пространству рыночных сценариев (кодовая книга сценариев)
Статья описывает переход к многосценарному прогнозу на базе ORION: создаётся кодовая книга рыночных прототипов с EMA-памятью и слой, объединяющий генератор, роутер и оценку неопределённости. Такой модуль формирует траектории, их априорные вероятности и допустимый разброс, что позволяет учитывать альтернативные продолжения рынка при проектировании торговых решений.


Переосмысливаем классические стратегии (Часть 20): Современная интерпретация стохастического осциллятора
В этой статье демонстрируется, как стохастический осциллятор (классический технический индикатор) можно использовать не только как инструмент торговли на возврате к среднему. Рассматривая индикатор с другой аналитической точки зрения, мы показываем, как знакомые стратегии могут раскрыть новую практическую ценность и лечь в основу альтернативных торговых правил, включая интерпретации следования за трендом. В конечном счете, в статье рассказывается о том, как каждый технический индикатор в терминале MetaTrader 5 содержит скрытый потенциал и как вдумчивый подход методом проб и ошибок позволяет выявить содержательные интерпретации, которые не лежат на поверхности.


Архитектура машинного обучения для MetaTrader 5 (Часть 16): Вложенная кросс-валидация для несмещённой оценки
В статье представлен конвейер вложенной кросс-валидации V-in-V для финансовых данных, который устраняет утечку информации в трех точках принятия решений: подбор гиперпараметров, калибровка и итоговая оценка. Временное разделение на три зоны изолирует внутренний walk-forward поиск с правилом 1-SE от внешней walk-forward или CPCV-оценки, а изотоническая OOF (out-of-fold) калибровка обучается независимо. Итоговый UnifiedValidationCalibrator дает несмещенные оценки на вневыборочных данных и хорошо откалиброванные вероятности для продакшена.


Нейросети в трейдинге: от рыночного шума к устойчивому торговому плану (MomAD)
В статье рассматривается адаптация идей MomAD к задачам нейросетевого трейдинга. Основное внимание уделено проблеме нестабильности торговых решений, когда модель слишком часто меняет сценарий и разрушает прибыльный план. Описаны теоретические основы Momentum-Aware Planning, расстояния Хаусдорфа и их перенос в латентное пространство рыночных состояний. В практической части реализован базовый OpenCL-механизм оценки расхождения между сценариями.

Возможности Мастера MQL5, которые вам нужно знать (Часть 66): Использование паттернов FrAMA и индекса силы с ядром скалярного произведения
Индикатор FrAMA и осциллятор индекса силы (Force Index) — инструменты анализа тренда и объема, которые можно использовать в паре при разработке советника. В продолжение нашей предыдущей статьи, в которой мы представили эту пару, рассмотрим применимость к ней машинного обучения. Мы используем сверточную нейронную сеть (convolution neural network), которая применяет ядро скалярного произведения (dot-product kernel) для построения прогнозов на основе входных данных этих индикаторов. Это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.

Нативная реализация RSA-шифрования на MQL5
В MQL5 отсутствует встроенная асимметричная криптография, из-за чего безопасный обмен данными по незащищённым каналам вроде HTTP становится затруднительным. В этой статье представлена чистая реализация RSA на MQL5 с использованием схемы дополнения PKCS#1 v1.5, позволяющая безопасно передавать сеансовые ключи для AES и небольшие блоки данных без внешних библиотек. Такой подход обеспечивает уровень безопасности, похожий на HTTPS, поверх обычного HTTP и, более того, закрывает важный пробел в защищённой коммуникации для приложений MQL5.


Нейросети в трейдинге: Когнитивная инерция в анализе финансовых рынков (модуль временной согласованности)
В статье продолжается адаптация фреймворка CogDriver к финансовым временным рядам. Основное внимание уделено модулю временной согласованности TCM, который связывает текущее рыночное состояние с памятью ранее сохранённых запросов (Query). Разбираются ранжируемая память, расчёт оценки (Score) через Flash-Attention, обновление слотов памяти средствами OpenCL и построение слоя CNeuronCogDriverRankTCM в MQL5, что даёт готовый контур временной согласованности для последующих торговых моделей.


Управление позициями: Пирамидальное наращивание прибыльных позиций при снижающемся риске
Представляем CPyramidBridge, тонкий слой на MQL5, который сопоставляет результаты определения размера ставки с CPyramidEngine. Этот мост применяет вероятностный подход к расчету начального объема позиции, обеспечивает входной контроль с учетом доступных лимитов, активирует добавления к позиции на основе динамической дивергенции, адаптирует трейлинг-стоп к оценкам резерва и синхронизирует сигналы на закрытии пирамиды, что позволяет советнику преобразовывать уверенность модели и текущую параллельную активность сигналов в структурированную пирамиду с уменьшающимся риском.


Реализация модели гауссовской смеси в MQL5
В статье рассматриваются теоретические основы и практическая реализация модели смеси нормальных распределений (Gaussian Mixture Model) на языке MQL5. Представлен класс CGMM и примеры его использования, а также методология выбора оптимального количества компонентов модели с помощью информационных критериев AIC/BIC. Значительное внимание уделяется принципу работы EM-алгоритма — признанного стандарта при обучении вероятностных моделей со скрытыми(латентными) переменными. Реализована поддержка режима обучения MAP и инициализация параметров с помощью K-Means++. Готовый инструмент для кластеризации, оценки многомерной плотности и генерации данных теперь доступен и в MetaTrader 5.


Индикатор средней цены входа маркет-мейкера
В статье исследуется, можно ли по обычным данным MetaTrader 5 оценить среднюю стоимость позиции пассивной стороны рынка, если реальные сделки и позиции маркет-мейкеров недоступны. Пошагово строится модель: от оценки направленного потока и виртуальной позиции до Inventory Basis, Reservation Price по Avellaneda–Stoikov и адаптивных Bid/Ask с учётом токсичности потока.


Архитектура системы машинного обучения в MetaTrader 5 (Часть 4): Скрытый изъян пайплайна финансового ML — одновременность меток
Узнайте, как исправить критический изъян в финансовом машинном обучении, который приводит к переобученным моделям и плохой работе в реальной торговле, — одновременность меток. При использовании метода тройного барьера (triple-barrier) обучающие метки перекрываются во времени, нарушая базовое предположение IID большинства ML-алгоритмов (алгоритмов машинного обучения). В статье показано практическое решение через взвешивание наблюдений: как измерять временное перекрытие торговых сигналов, рассчитывать взвешивание наблюдений с учётом уникальной информации и применять эти веса в scikit-learn для построения более устойчивых классификаторов. Освоение этих техник поможет сделать торговые модели более устойчивыми, надёжными и прибыльными.


Алгоритм оптимизации на основе кровеносной системы — Circulatory System Based Optimization (CSBO)
CSBO — алгоритм, вдохновлённый кровеносной системой, рассматривается как разностно-ориентированный метод: венозное движение, систематический круг с кроссовером и лёгочная мутация. Приведена реализация в виде класса C_AO_CSBO для MQL5 с переводом в максимизацию, нормировкой шагов и двухфазными эпохами. Представлены итоги, исходники и практические настройки.


ARD-регрессия на MQL5: автоматический отбор признаков и случайные признаки Фурье
Статья посвящена ARD-регрессии как байесовскому методу отбора признаков и применению случайных признаков Фурье (Random Fourier Features) для учета нелинейностей в рамках линейной модели. К статье прилагаются классы ARDRegression и CRBFSampler. Проводится сравнительный анализ точности и производительности реализации на MQL5 с эталонным классом из библиотеки scikit-learn.


Машинное обучение и Data Science (Часть 47): Прогнозирование рынка с помощью модели DeepAR на Python
В этой статье мы попробуем спрогнозировать движения рынка с помощью достаточно хорошей модели прогнозирования временных рядов под названием DeepAR. Модель представляет собой сочетание глубоких нейронных сетей и авторегрессионных свойств, характерных для таких моделей, как ARIMA и VAR (векторная авторегрессионная модель).


Алгоритм оптимизации шимпанзе: от ChOA к BChimp
Алгоритм оптимизации шимпанзе (ChOA) подражает групповой охоте приматов с разделением ролей, а его бинарная ветвь BChimp переносит эту механику в задачи отбора признаков. Реализуем непрерывное ядро в C_AO, по пути находим и исправляем унаследованный дефект коэффициента — незаметный за бинаризацией, но разрушающий поиск в непрерывной области. Аннотация даёт готовую реализацию и практические выводы о качестве и устойчивости поиска.


Нейросети в трейдинге: От единственного прогноза к пространству рыночных сценариев (сценарное кросс-внимание)
Статья вводит промежуточный слой между Forecast и торговой политикой. CNeuronScenarioCrossAttention по отдельности анализирует сценарии, не смешивая их траектории, включает оценку неопределённости и применяет априорные вероятности только после содержательной интерпретации. Для Актёра используется исторический контекст, Критик работает без памяти. На выходе — компактные контексты для принятия решения.


Алгоритм оптимизации койотов — Coyote Optimization Algorithm (COA)
Представляем MQL5-реализацию Coyote Optimization Algorithm: стаи с локальными альфами, медианная тенденция и встроенный кроссовер обеспечивают параллельное исследование областей пространства и контроль преждевременной сходимости. Алгоритм встроен в C_AO и проверен на стандартном стенде и композитном античит-тесте. В статье — код, псевдокод и разбор операторов, позволяющие применить COA для оптимизации параметров торговой системы.