Статьи по машинному обучению в трейдинге

Создание торговых роботов на основе искусственного интеллекта: нативная интеграция с Python, операции с матрицами и векторами, библиотеки математики и статистики и многое другое.
Узнайте, как использовать машинное обучение в трейдинге. Нейроны, перцептроны, сверточные и рекуррентные сети, модели прогнозирования — начните с основ и продвигайтесь к созданию собственного ИИ. Вы научитесь обучать и применять нейронные сети для алгоритмической торговли на финансовых рынках.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь

Возможности Мастера MQL5, которые вам нужно знать (Часть 54): Обучение с подкреплением с гибридным SAC и тензорами
Soft Actor Critic (мягкий актер-критик) — это алгоритм обучения с подкреплением, который мы рассматривали в предыдущей статье, где мы также представили Python и ONNX как эффективные подходы к обучению сетей. В этой статье мы вернемся к алгоритму с целью использования тензоров — вычислительных графов, которые часто используются в Python.

Инженерия признаков с Python и MQL5 (Часть IV): Распознавание свечных паттернов с помощью UMAP-регрессии
Методы уменьшения размерности широко используются для повышения производительности моделей машинного обучения. Мы рассмотрим относительно новый метод UMAP (Uniform Manifold Approximation and Projection) — приближение и проекция на равномерном многообразии. Эта новая методика разработана специально для решения проблемы артефактов и искажений в данных, которые присущи традиционным методам. UMAP — это эффективный метод уменьшения размерности, который позволяет группировать похожие свечные графики новым способом, снижая вероятность ошибок на данных, не входящих в выборку, и улучшая результаты торговли.


Нейросети в трейдинге: Рекуррентное моделирование микродвижений рынка (Окончание)
Реализация фреймворка EV-MGRFlowNet демонстрирует его ключевые преимущества: модульность, устойчивость к рыночным колебаниям и способность к самостоятельной выработке стратегии. Эти особенности делают фреймворк мощным инструментом для анализа, прогнозирования и развития автономных торговых стратегий.


Алгоритм сверчков — Cricket Algorithm (CA)
В статье рассматривается алгоритм сверчков (Cricket Algorithm) - метаэвристический метод оптимизации, объединяющий элементы алгоритмов летучих мышей и светлячков с физическими законами распространения звука в атмосфере. Алгоритм моделирует поведение сверчков, ориентирующихся на стрекотание сородичей, используя закон Долбира и формулы акустики для управления поиском оптимальных решений.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Оценка неопределённости)
В статье продолжена адаптация фреймворка UncAD для задач алгоритмического трейдинга. Реализованы объект распределения рыночных состояний и энкодер неопределённости, формирующий совместное представление состояния рынка и степени доверия к нему. Предложенная архитектура позволяет модели учитывать не только структуру рыночного режима, но и устойчивость собственной интерпретации, что особенно важно в условиях нестационарности финансовых рынков.


Алгоритм Цветовой Гармонии — Color Harmony Algorithm (CHA)
Разбираем алгоритм цветовой гармонии (CHA) — метаэвристику оптимизации, опирающуюся на теорию цветовой гармонии Манселла. Показываем устройство круга тонов, шаблоны гармонии, чередование фаз концентрации и рассеивания, а также роль памяти решений. От теоретического каркаса до рабочей реализации на MQL5 и честного тестирования на стандартном бенчмарке.


Нейросети в трейдинге: Агрегация движения по времени (Основные компоненты)
В этой статье теория встречается с практикой. Мы реализуем ключевые модули фреймворка TMA — MPE и MPA. Здесь данные обретают смысл, а кросс-внимание превращается в инструмент точного анализа рыночной динамики. Минимум избыточных операций, максимум эффективности — шаг к интеллектуальному трейдингу нового поколения.


Нейросети в трейдинге: Двухуровневая адаптация торговой политики (D2Skill)
Начинаем адаптацию фреймворка D2Skill к нейронной торговой политике: навыки формируются из повторяющихся псевдоостатков и применяются как аддитивные коррекции в латентном пространстве. Реализуется элемент CD2SkillItem на MQL5/OpenCL с GPU‑конвейером обновления в двух представлениях (полный остаток и направление + масштаб). Контролируемый эксперимент оценивает косинусное сходство, ошибку реконструкции и вклад коррекции в функцию потерь. Читатель получает готовый блок и методику проверки для последующего банка навыков.

Создание самооптимизирующихся советников на MQL5 (Часть 6): Предотвращение стоп-аутов
Рассмотрим алгоритмическую процедуру, которая позволит свести к минимуму общее количество случаев стоп-аутов в прибыльных сделках. Проблема, с которой мы столкнулись, весьма сложна, и большинство решений, предложенных в ходе обсуждений в сообществе, не содержат установленных и неизменных правил. Наш алгоритмический подход к решению проблемы увеличил прибыльность сделок и снизил средний убыток на сделку. Однако необходимо внести дополнительные улучшения, чтобы полностью отсортировать все сделки, которые будут закрыты по стопу-ауту. Наше решение представляет собой неплохой первый шаг, доступный для всех желающих.


Эко-эволюционный алгоритм — Eco-inspired Evolutionary Algorithm (ECO)
В статье рассматривается алгоритм оптимизации ECO, основанный на экологических концепциях: популяции объединяются в хабитаты по принципу территориальной близости, обмениваются генетическим материалом внутри хабитатов и мигрируют между ними. Несмотря на богатый набор операторов и красивую биологическую метафору, алгоритм показал результат, какой, подробности ниже.


Нейросети в трейдинге: Адаптивное масштабирование представлений (ADS)
Статья знакомит читателя с фреймворком ADS, который предлагает методы адаптивного анализа рыночных данных с учетом цели и текущего состояния рынка. Рассмотрена реализация модуля генерации адаптивных весов, закладывающего параллельную работу независимых экспертов для разных сценариев. Такой подход позволяет выделять ключевые признаки и управлять поведением модели, создавая основу для персонализированных и контекстно-зависимых торговых решений.


Как построить мультивалютную netting-сетку с точным CatBoost и swap/carry-слоем в MQL5
В статье разбирается мультивалютный netting-советник для MetaTrader 5 с валютным графом из 28 пар, набором из 19 M1‑признаков и двумя моделями CatBoost, выполняемыми в MQL5 без упрощений. Показано, как прогнозы управляют сеткой лимитных заявок, режимными фильтрами, инвентарём и swap/carry при учёте брокерских ограничений, а также как обеспечить воспроизводимость через self‑test и проверку совпадения Python и MQL5.


Ансамблевые методы для улучшения численного прогнозирования в MQL5
В этой статье мы представим реализацию нескольких методов ансамблевого обучения на языке MQL5 и исследуем их эффективность в различных сценариях.


Алгоритм эволюции элитных кристаллов — Elite Crystal Evolution Algorithm (CEO-inspired): Практика
Экспериментальное исследование на стандартных бенчмарк-функциях выявляет преимущества и ограничения прямой адаптации комбинаторных алгоритмов. Статья содержит детальное описание механизмов алгоритма ECEA и результатов его тестирования.


Нейросети в трейдинге: Спайковая архитектура пространственно-временного анализа рынка (SDformerFlow)
В статье представлена адаптация spiking-архитектуры SDformerFlow к задачам плотного анализа микродвижений цены. Пространственно-временная структура обеспечивает высокую детализацию, а спайковая логика — экономичность вычислений и способность работать в условиях разреженных, импульсных данных. В результате перед трейдером открывается инструмент, который фиксирует малейшие сдвиги ликвидности и формирует основу для более точных и стабильных решений в реальном времени.


Нейросети в трейдинге: Агрегация движения по времени (TMA)
Фреймворк TMA открывает новый взгляд на рыночную динамику, позволяя моделям улавливать не только состояние рынка, но и само течение времени. Его способность извлекать закономерности из непрерывного потока данных делает анализ глубже и точнее, чем при классических подходах. А рекуррентная адаптация превращает этот метод в практичный инструмент для работы с реальными котировками.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (SEW-ResNet)
Приглашаем к знакомству с фреймворком SEW-ResNet, который позволяет строить глубокие спайковые модели без проблем деградации и с эффективным управлением градиентами. В этой статье мы демонстрируем, как реализовать базовый спайковый нейрон и его алгоритмы средствами MQL5.

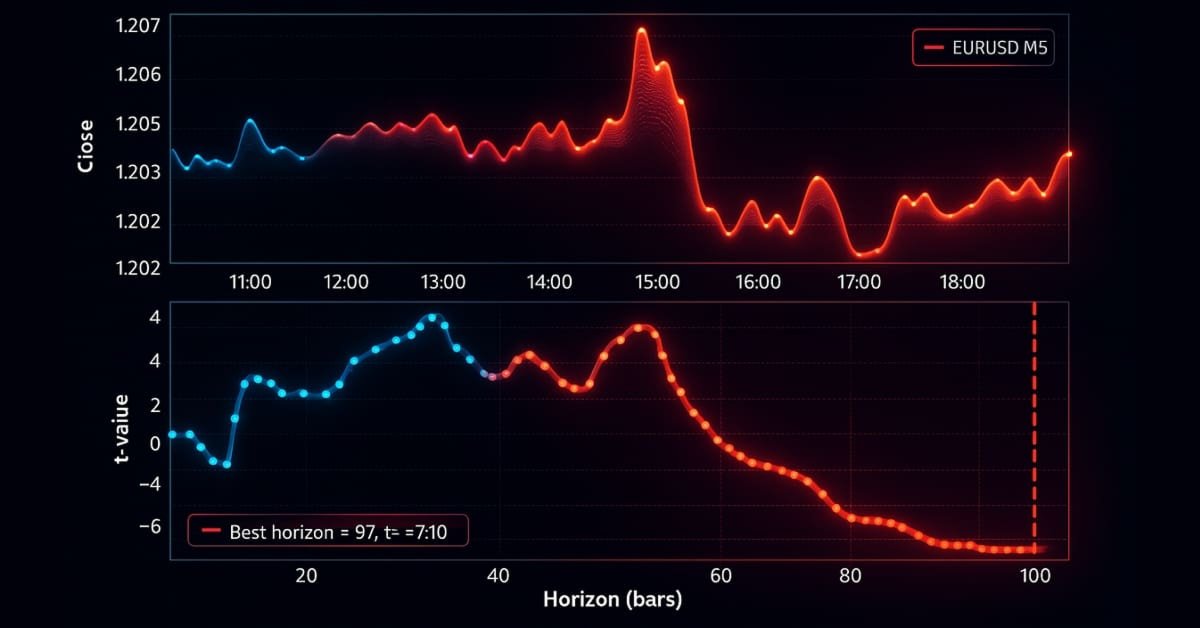
Архитектура системы машинного обучения в MetaTrader 5 (Часть 3): Метод разметки сканированием тренда
Мы создали надежный конвейер разработки признаков на основе тиковых баров, чтобы исключить утечку данных, и решили критическую проблему разметки с помощью метода тройных барьеров и мета-разметки. В этой части рассматривается продвинутая техника разметки — сканирование тренда — для адаптивных горизонтов. После изложения теории будет показан пример использования меток сканирования тренда в сочетании с мета-разметкой для улучшения классической стратегии на основе пересечения скользящих средних.


Нейросети в трейдинге: Масштабируемые трансформеры со структурной декомпозицией признаков (FAT)
Статья объясняет, как структурная декомпозиция признаков в Field-Aware Transformer улучшает моделирование взаимодействий между полями рыночных данных и сохраняет вычислительную управляемость. Детально разобраны структурированная токенизация, поле‑зависимые проекции внимания и разреженный Top‑K механизм выбора параметров на общем базисе. Приведена реализация на MQL5, включающая эмбеддинги полей и генератор параметров. Практическая польза — снижение переобучения и контролируемый рост сложности при расширении признаков.


Сеточный советник на клеточном автомате с онлайн-обучением в MQL5 (Часть III): Живой граф признаков
Третья статья серии вводит обучаемый граф признаков в архитектуре Cellular10K: веса связей feature → feature онлайн усиливаются после верных прогнозов и ослабляются после ошибок. Разбираются мягкая инициализация, шаг message passing, локальное правило обучения в стиле Хебба, ограничение весов, нормировка и decay. Показана интеграция с клеточным автоматом и бинарным предиктором, а также метрики диагностики и практические пороги запуска для контроля переобучения.

Возможности Мастера MQL5, которые вам нужно знать (Часть 60): Обучение на основе вывода (Wasserstein-VAE) с использованием скользящей средней и стохастического осциллятора
Мы завершаем наше исследование взаимодополняющей пары скользящей средней и стохастического осциллятора рассмотрением роль обучения на основе вывода (inference-learning) после обучения с учителем и обучения с подкреплением. В данном случае существует множество способов обучения, однако наш подход заключается в использовании вариационных автоэнкодеров. Мы проведем исследование на Python, а затем экспортируем нашу обученную модель с помощью ONNX для использования в созданном Мастером советнике в MetaTrader.


Алгоритм Стрекозы — Dragonfly Algorithm (DA)
В данной статье рассмотрим алгоритм стрекозы (Dragonfly Algorithm, DA), вдохновлённый коллективным поведением стрекоз в природе — их способностью координировать полёт в стае, избегая столкновений, следуя за добычей и уклоняясь от хищников. Разберём, как пять простых поведенческих правил и адаптивный механизм перехода от исследования к эксплуатации реализуются на MQL5, и проверим алгоритм на нашем тестовом стенде.


Нейросети в трейдинге: Возмущённые модели пространства состояний для анализа рыночной динамики (Энкодер)
В статье представлен практический подход к реализации модуля P-SSE для анализа потоков рыночных данных в реальном времени. Продуманное использование стека исторических состояний позволяет каждому срезу рынка обрабатываться лишь один раз, исключая дублирование вычислений и ускоряя онлайн-анализ. Представленные решения обеспечивают высокую точность, устойчивость модели и эффективность обработки, делая фреймворк мощным инструментом для анализа микроимпульсов на финансовых рынках.


Переосмысливаем классические стратегии (Часть 13): Обновление стратегии по пересечению скользящих (Часть 2)
Мы попробуем внедрить дополнительные улучшения в нашу стратегию по пересечению скользящих средних, чтобы постараться снизить задержку и повысить надежность за счет дополнительного анализа данных. Как мы знаем, проецирование данных в многомерное пространство иногда может улучшить производительность моделей машинного обучения. Давайте посмотрим, что это на практике означает для нас, трейдеров. Также увидим, как можно использовать этот эффективный принцип в терминале MetaTrader 5.

Возможности Мастера MQL5, которые вам нужно знать (Часть 55): SAC с приоритетным воспроизведением опыта
Буферы воспроизведения в обучении с подкреплением особенно важны при использовании алгоритмов вне политики (off-policy), таких как DQN или SAC. Это выводит на первый план процесс выборки буфера памяти. В то время как параметры по умолчанию с SAC, например, используют случайный выбор из буфера, буферы с приоритетным воспроизведением опыта (Prioritized Experience Replay buffers) обеспечивают точную настройку путем выборки из буфера на основе оценки TD. Мы рассмотрим важность обучения с подкреплением и, как всегда, изучим только одну гипотезу (без перекрестной проверки) в созданном Мастером советнике.


Алгоритм кристаллической структуры — Crystal Structure Algorithm (CryStAl)
В статье представлены две версии Алгоритма кристаллической структуры, оригинальная и модифицированная. Алгоритм Crystal Structure Algorithm (CryStAl), опубликованный в 2021 году и вдохновленный физикой кристаллических структур, позиционировался как parameter-free метаэвристика для глобальной оптимизации. Однако тестирование выявило критическую проблему алгоритма. Представлена также модифицированная версия CryStAlm, которая исправляет ключевые недостатки оригинала.

Ординальное кодирование номинальных переменных
В настоящей статье мы обсудим и продемонстрируем, как преобразовать номинальные предикторы в числовые форматы, подходящие для алгоритмов машинного обучения, используя как Python, так и MQL5.


Алгоритм оптимизации быков — Bull Optimization Algorithm (BOA)
Представляем эволюционный алгоритм без оператора селекции: лучшая особь становится единственным партнёром по скрещиванию для всей популяции, а классическая мутация заменена мультипликативной с самонастраивающимся шагом. В статье разбираем три ключевые идеи, реализуем алгоритм на MQL5 во фреймворке C_AO и проверяем его на стандартном стенде и античитер-тесте — где BOA вплотную приближается к порогу топ-45, но не входит в рейтинг.

Машинное обучение и Data Science (Часть 43): Поиск скрытых паттернов в индикаторах с помощью моделей латентных гауссовых смесей LGMM
У вас когда-нибудь возникало ощущение, что за графиком скрывается что-то большее, какая-то закономерность? Какой-то секретный код, расшифровав который, вы могли бы точно понять, куда движутся цены? Представляю вашему вниманию LGMM — детектор скрытых закономерностей на рынке. Эта модель машинного обучения помогает выявлять такие скрытые закономерности на рынке.

Архитектура системы машинного обучения в MetaTrader 5 (Часть 1): Утечка данных и исправление меток времени
Прежде чем мы сможем даже начать использовать машинное обучение в нашей торговле на MetaTrader 5, крайне важно разобраться с одной из самых недооцененных ловушек — утечкой данных. Эта статья раскрывает, как утечка данных, в частности ловушка с метками времени в MetaTrader 5, может исказить производительность нашей модели и привести к ненадежным торговым сигналам. Углубляясь в механику этой проблемы и предлагая стратегии ее предотвращения, мы прокладываем путь к созданию надежных моделей машинного обучения, которые будут давать достоверные прогнозы в условиях реальной торговли.


Как заменить WebSocket EA на TradeMux REST в MetaTrader 5
Статья продолжает серию об AI Hedge Fund и снимает три ограничения v4: репутации аналитиков теперь персистентны в SQLite, EA выведен из критического пути исполнения, а сигналы совета пятнадцати рассылаются на несколько брокеров через TradeMux REST API. Логика совета и риск-менеджмента не менялась: Python получает данные через MetaTrader 5 SDK и исполняет ордера напрямую. Результат — устойчивость к перезапускам и масштабирование на несколько терминалов.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (Окончание)
В данной статье мы завершаем перенос ключевых компонентов фреймворка OneTrans в среду MQL5 и показываем их интеграцию в единый вычислительный граф. Основное внимание уделено организации обучения моделей на исторических финансовых данных с использованием Актера и Критика, а также оценке действий через псевдо идеальные сценарии. Результаты тестирования демонстрируют практическую ценность реализованных решений для построения адаптивных стратегий и анализа рыночной динамики.

Машинное обучение и Data Science (Часть 40): Использование уровней Фибоначчи в данных машинного обучения
Уровни коррекции Фибоначчи — популярный инструмент в техническом анализе. Их используют для определения потенциальных зон разворота. В этой статье мы рассмотрим, как эти уровни коррекции можно преобразовать в целевые переменные для моделей машинного обучения, чтобы помочь им лучше понимать рынок.


Преодоление ограничений машинного обучения (Часть 7): Автоматический выбор стратегии
В этой статье показано, как автоматически определять потенциально прибыльные торговые стратегии с помощью MetaTrader 5. Решения "белого ящика", основанные на неконтролируемой матричной факторизации, быстрее настраиваются, лучше поддаются интерпретации и предоставляют четкие рекомендации относительно того, какие стратегии следует сохранить. Решения "черного ящика", хотя и требуют больше времени, лучше подходят для сложных рыночных условий, которые подходы "белого ящика" могут не учитывать. Присоединяйтесь к нашему обсуждению того, как наши торговые стратегии могут помочь нам тщательно подбирать прибыльные стратегии при любых обстоятельствах.


Конвейеры обработки данных (пайплайны) в MQL5
В этой статье рассмотрим ключевой этап подготовки данных для машинного обучения, который быстро приобретает все большее значение. Конвейеры предварительной обработки данных. По сути, это упрощенная последовательность этапов преобразования данных, на которых происходит подготовка исходных данных перед их передачей в модель. Какой бы неинтересной она ни показалась непосвященным на первый взгляд, такая «стандартизация данных» не только экономит время обучения и затраты на выполнение, но и в значительной степени способствует более качественному обобщению. В этой статье сосредоточимся на некоторых функциях предварительной обработки SCIKIT-LEARN и, хотя мы не будем использовать Мастер MQL5, вернемся к нему в последующих статьях.

Возможности Мастера MQL5, которые вам нужно знать (Часть 74): Использование паттернов Ишимоку и ADX-Wilder с обучением с учителем
В продолжение нашей предыдущей статьи, где мы представили пару индикаторов Ишимоку и ADX, рассмотрим, как эту пару можно улучшить с помощью обучения с учителем. Ишимоку и ADX представляют собой взаимодополняющую пару уровней поддержки/сопротивления и тренда. Наш подход обучения с учителем использует нейронную сеть, которая задействует ядро глубокого спектрального смешения (Deep Spectral Mixture Kernel) для точной настройки прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для сборки советника.


Алгоритм поисковой оптимизации Эбола — Ebola Optimization Search Algorithm (EOSA)
В статье рассматривается алгоритм EOSA, вдохновлённый механизмами распространения вируса Эбола: короткодистанционной передачей через близкий контакт (эксплуатация) и длиннодистанционной передачей через путешествия (исследование). Анализ оригинальной публикации выявил критические проблемы в математических формулах и нереализуемую на практике эпидемиологическую модель, что потребовало существенной переработки алгоритма для получения работоспособной реализации.


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (Окончание)
В статье завершается построение фреймворка MDL и его интеграция в среду MQL5/OpenCL. Реализован объект верхнего уровня, объединяющий признаки, сценарии и задачи в единый вычислительный процесс. Проведено тестирование на исторических данных, показавшее устойчивую работу модели и её способность адаптироваться к изменяющимся рыночным условиям.

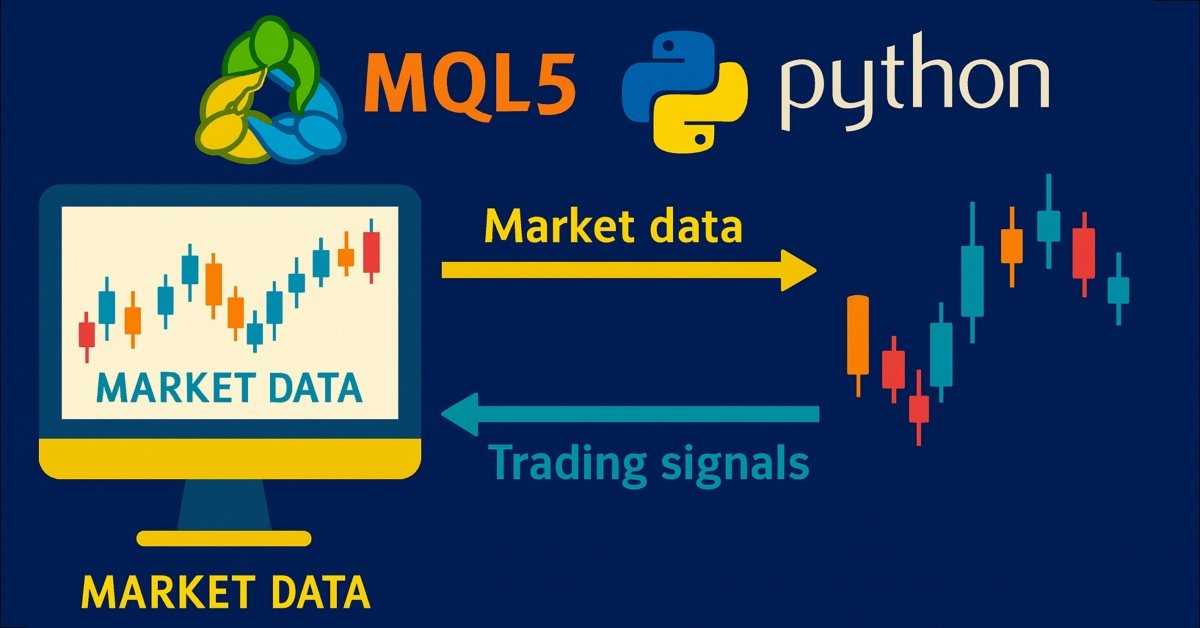
Разработка инструментария для анализа Price Action (Часть 36): Прямой доступ Python к потокам рыночных данных MetaTrader 5
Раскройте потенциал терминала MetaTrader 5 по максимуму с помощью Python-экосистемы анализа данных и официальной клиентской библиотеки MetaTrader 5. В этой статье показано, как пройти аутентификацию и напрямую передавать тики и минутные бары в хранилище Parquet, применять продвинутые методы создания признаков с помощью ta и Prophet, а также обучать модель градиентного бустинга с учетом временной структуры данных. Затем мы разворачиваем легковесный сервис Flask, который выдает торговые сигналы в реальном времени. Независимо от того, строите ли вы гибридную количественную торговую систему или усиливаете советник машинным обучением, в результате у вас будет надежный сквозной пайплайн для алгоритмической торговли на основе данных.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (Интеграция спайков)
В статье представлена практическая реализация ключевых компонентов фреймворка SEW-ResNet средствами MQL5. Использование динамических массивов и спайковых механизмов позволяет гибко строить архитектуру модели и эффективно обрабатывать финансовые временные ряды. Предложенные решения показывают, как SEW-ResNet может оптимизировать вычисления и улучшить выделение значимых признаков.