Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Desarrollando una utilidad para la selección y navegación de instrumentos en los lenguajes MQL5 y MQL4
Para el tráder avanzado no es un secreto que la mayor parte del tiempo que ocupa el comercio no se invierte en la apertura o acompañamiento de transacciones. Lo que más tiempo ocupa es la selección de instrumentos y la búsqueda de puntos de entrada. En este artículo trataremos de escribir un asesor que simplifique la búsqueda de puntos de entrada en los instrumentos ofrecidos por nuestro bróker.

Cálculo de Características Integrales de Emisiones de Indicador
Las emisiones de indicador son un área poco estudiada en investigación de mercado. Principalmente, esto se debe a la dificultad del análisis a causa de procesamiento de arrays muy largos de datos con variaciones cronológicas. El análisis gráfico existente es demasiado intensivo en recursos, y por ello ha provocado el desarrollo de un algoritmo parsimonioso que usa series cronológicas de emisiones. Este artículo demuestra cómo el análisis visual (imagen intuitiva) se puede sustituir con el estudio de características integrales de emisiones. Puede ser de interés tanto para traders como para creadores de sistemas de trading automatizados.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte III): Colección de órdenes y posiciones de mercado, búsqueda y filtrado
En el primer artículo, comenzamos la creación de una gran biblioteca multiplataforma para construir con facilidad programas en las plataformas MetaTrader 5 y MetaTrader 4. Acto seguido, continuamos el desarrollo de la biblioteca y corregimos las órdenes y transacciones históricas. En esta ocasión, vamos a crear una clase que nos permita elegir y filtrar cómodamente órdenes y posiciones en las listas de colecciones; en concreto, crearemos un objeto básico de la biblioteca, llamado Engine, y añadiremos a la biblioteca una colección de órdenes y posiciones de mercado.

Aprendizaje automático y Data Science (Parte 07): Regresión polinomial
La regresión polinomial es un modelo flexible diseñado para resolver de forma eficiente problemas que un modelo de regresión lineal no puede gestionar. En este artículo, aprenderemos a crear modelos polinómicos en MQL5 y a sacar provecho de ellos.

Aprendizaje automático y data science (Parte 05): Árboles de decisión usando como ejemplo las condiciones meteorológicas para jugar al tenis
Los árboles de decisión clasifican los datos imitando la forma de pensar de los seres humanos. En este artículo, veremos cómo construir árboles de decisión y usar estos para clasificar y predecir datos. El objetivo principal del algoritmo del árbol de decisión es dividir la muestra en datos con "impurezas" y en datos "limpios" o próximos a los nodos.

Redes neuronales: así de sencillo (Parte 5): Cálculos multihilo en OpenCL
Ya hemos analizado algunos tipos de implementación de redes neuronales. Podemos ver con facilidad que se repiten las mismas operaciones para cada neurona de la red. Y aquí sentimos el legítimo deseo de aprovechar las posibilidades que ofrece la computación multihilo de la tecnología moderna para acelerar el proceso de aprendizaje de una red neuronal. En el presente artículo, analizaremos una de las opciones para tal implementación.


Buscando patrones estacionales en el mercado de divisas con la ayuda del algoritmo CatBoost
En el presente artículo, mostramos la posibilidad de crear modelos de aprendizaje automático con filtros temporales y también descubrimos la efectividad de este enfoque. Ahora, podremos descartar el factor humano, diciéndole simplemente al modelo: "Quiero que comercies a una hora determinada de un día concreto de la semana". Así, podremos delegar en el algoritmo la búsqueda de patrones.


Algoritmos de optimización de la población: Algoritmos de estrategias evolutivas (Evolution Strategies, (μ,λ)-ES y (μ+λ)-ES)
En este artículo, analizaremos un grupo de algoritmos de optimización conocidos como "estrategias evolutivas" (Evolution Strategies o ES). Se encuentran entre los primeros algoritmos basados en poblaciones que usan principios evolutivos para encontrar soluciones óptimas. Hoy le presentaremos los cambios introducidos en las variantes clásicas de ES y revisaremos la función de prueba y la metodología del banco de pruebas para los algoritmos.

Utilidad para la selección y navegación en MQL5 y MQL4: añadiendo las pestañas de "recordatorios" y guardando objetos gráficos
En este artículo, ampliaremos las posibilidades de la utilidad creada anteriormente, añadiéndole pestañas para seleccionar los instrumentos que necesitemos. Asimismo, aprenderemos a guardar los objetos gráficos creados en el gráfico de un instrumento determinado, para no crearlos de nuevo constantemente. E incluso aprenderemos a trabajar solo con los instrumentos que han sido elegidos preliminarmente con la ayuda del sitio web necesario.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XVI): Eventos de la colección de símbolos.
En este artículo, vamos a crear la clase básica para todos los objetos de la biblioteca, encargada de añadir la funcionalidad de los eventos a todos sus herederos; asimismo, crearemos una clase para monitorear los eventos de la colección de símbolos basada en la nueva clase básica. Además, modificaremos las clases de la cuenta y los eventos de la cuenta para trabajar con la nueva funcionalidad del objeto básico.

Recuento múltiple de barras nulas en algunos indicadores
El artículo trata sobre el problema de recuento del valor del indicador en la Terminal de Cliente de MetaTrader 4 cuando cambia la barra nula. Resume la idea general de cómo añadir al código del indicador algún elemento de programa extra que permita restablecer el código de programa guardado antes del recuento múltiple.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XXIV): Clase comercial principal - corrección automática de parámetros erróneos
En el presente artículo, analizaremos el manejador de parámetros erróneos de la orden comercial, mejoraremos la clase comercial básica y también corregiremos el funcionamiento de la clase de eventos comerciales: ahora, todos los eventos comerciales, tanto únicos, como simultáneos en un mismo tick, serán correctamente determinados en los programas.

Modelando series temporales con ayuda de símbolos personalizados según las leyes de distribución establecidas
En el artículo se presenta una panorámica de las posibilidades del terminal a la hora de crear y trabajar con símbolos personalizados, ofreciendo diversas opciones de modelado de la historia comercial con la ayuda de símbolos personalizados, de tendencia y diferentes patrones gráficos.


Analizando por qué fallan los asesores expertos
En este artículo, ofrecemos un análisis de los datos de divisas para entender mejor por qué los asesores expertos pueden tener un buen rendimiento en algunos intervalos y un mal rendimiento en otros.

Visualizando la optimización de una estrategia comercial en MetaTrader 5
En el artículo se ha implementado una aplicación MQL con interfaz gráfica para la visualización ampliada del proceso de optimización. La interfaz gráfica ha sido creada con la ayuda de la última versión de la biblioteca EasyAndFast. En ocasiones, a muchos usarios les surge la siguiente pregunta: ¿para qué necesitamos las interfaces gráficas en las aplicaciones MQL? En este artículo se muestra uno de los numerosos casos en los que pueden resultar útiles para los tráders.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XII): Implementando la clase de objeto "cuenta" y la colección de objetos de cuenta
En el artículo anterior, definimos los eventos de cierre de posiciones para MQL4 en la biblioteca y eliminamos las propiedades de las órdenes que nos resultaban innecesarias. En el presente artículo, analizaremos la creación del objeto "Cuenta", crearemos una colección de objetos de cuenta y prepararemos la funcionalidad de para monitorear los eventos de las cuentas.

Comprendemos la "memoria" del mercado usando la diferenciación y el análisis entrópico
El área de la aplicación de la diferenciación fraccionada es bastante amplia. Por ejemplo, los algoritmos del aprendizaje automático normalmente reciben una serie diferencial en la entrada. El problema es que es necesario mostrar los datos nuevos de acuerdo con la historia existente para que el modelo del aprendizaje automático pueda reconocerlos. En este artículo, se considera un enfoque original en la diferenciación de una serie temporal, además, se muestra el ejemplo de un sistema comercial auto-optimizable a base de una serie diferencial obtenida.

Valoración visual de los resultados de optimización
La conversación en este artículo se centrará en cómo crear gráficos para todas las pasadas de optimización y elegir el criterio personalizado óptimo. Y también sobre cómo, teniendo un conocimiento mínimo de MQL5 y un gran ánimo de trabajar, usando los artículos del sitio y los comentarios en el foro, podremos escribir lo que queramos.

El mercado y la física de sus patrones globales
En el presente artículo trataremos de comprobar la suposición de que cualquier sistema con un mínimo conocimiento del mercado puede operar a escala global. No vamos a inventar teorías ni leyes: reflexionaremos únicamente sobre la base de hechos conocidos por todos, convirtiendo paulatinamente dichos hechos al lenguaje del análisis matemático.


Combinatoria y teoría de la probabilidad en el trading (Parte V): Análisis de curvas
En este artículo, hemos decidido investigar un poco sobre la conversión de varios estados en estados dobles. El objetivo principal es el propio análisis y las conclusiones útiles que extraigamos, que nos pueden ayudar en el desarrollo posterior de algoritmos comerciales escalables basados en la teoría de la probabilidad. Obviamente, no hemos podido evitar el uso de matemáticas, pero, teniendo en cuenta la experiencia de artículos anteriores, hemos observado que la información general resulta mucho más útil que los detalles en sí.

Implementando OLAP en la negociación (Parte 3): analizando las cotizaciones con el fin de desarrollar las estrategias comerciales
En este artículo, continuaremos analizando la tecnología OLAP en aplicación al trading, ampliando la funcionalidad representada en dos artículos anteriores. Esta vez, al análisis operativo se le someterán las cotizaciones. Mostraremos cómo se hacen y se comprueban las hipótesis sobre las estrategias comerciales a base de los indicadores agregados del historial. Además, presentaremos los Asesores Expertos para analizar las regularidades barra por barra y el trading adaptativo.

Resultados del Mercado MQL5 en el segundo periodo de 2013
Tras año y medio de exitoso trabajo, el Mercado MQL5 se ha convertido en la tienda más grande de trading de estrategias comerciales e indicadores técnicos. En ella se han publicado cerca de 800 aplicaciones comerciales de 350 desarrolladores de todo el mundo. Además, los traders ya han comprado e instalado en sus terminales MetaTrader 5 más de 100.000 programas comerciales.

Aproximación por fuerza bruta a la búsqueda de patrones (Parte V): Una mirada desde el otro lado
En este artículo mostraré al lector un enfoque del trading algorítmico completamente distinto al que he tenido que llegar después de bastante tiempo. Obviamente, todo esto está relacionado con mi programa de fuerza bruta, que ha sufrido una serie de cambios que le permiten resolver varios problemas al mismo tiempo. No obstante, el artículo ha resultado lo más general y sencillo posible, por lo que también resultará apto para quienes no conocen el tema o simplemente están de paso.


Asesor Experto Grid-Hedge Modificado en MQL5 (Parte I): Creamos un sencillo asesor de cobertura
Hoy crearemos un sencillo asesor de cobertura como base para nuestro asesor Grid-Hedge más avanzado, que será una mezcla de estrategias de rejilla y cobertura clásicas. Al final de este artículo, usted sabrá cómo crear una estrategia de cobertura simple y lo que la gente opina sobre la rentabilidad de esta estrategia.

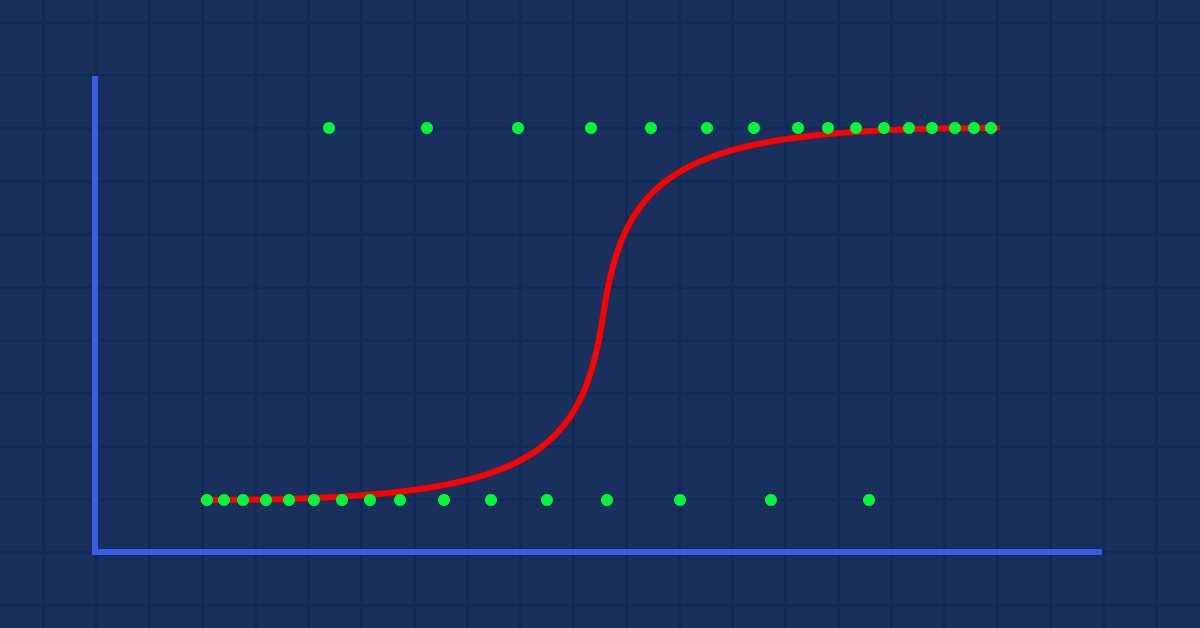
Aprendizaje automático y Data Science (Parte 02): Regresión logística
La clasificación de los datos es un punto crucial para los tráders algorítmicos y los programadores. En este artículo, nos centraremos en uno de los algoritmos logísticos de clasificación que podría ayudarnos a identificar los síes o los noes, las subidas y bajadas, las compras y las ventas.

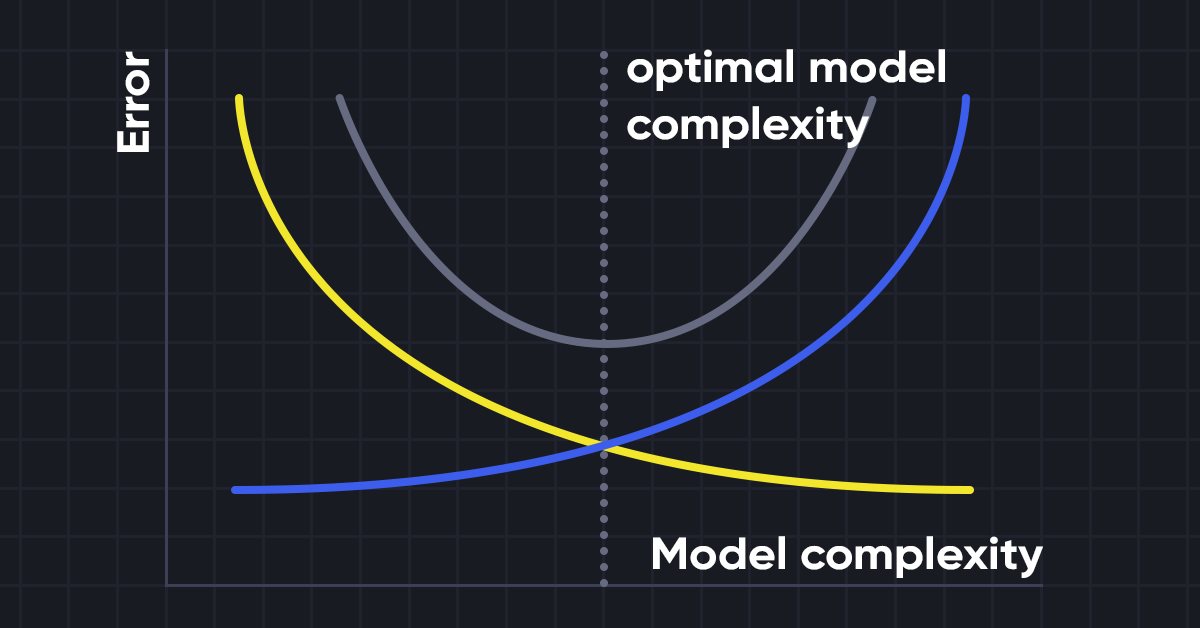
Aprendizaje automático y Data Science (Parte 10): Regresión de cresta
La regresión de cresta (Ridge Regression) es una técnica simple para reducir la complejidad del modelo y combatir el ajuste que puede derivar de una regresión lineal simple.


Algoritmos de optimización de la población: Búsqueda armónica (HS)
Hoy estudiaremos y pondremos a prueba un algoritmo de optimización muy potente, la búsqueda armónica (HS), que se inspira en el proceso de búsqueda de la armonía sonora perfecta. ¿Qué algoritmo lidera ahora mismo nuestra clasificación?


Aprendizaje automático y Data Science (Parte 26): La batalla definitiva en la previsión de series temporales: redes neuronales LSTM frente a GRU
En el artículo anterior, hablamos de una RNN sencilla que, a pesar de su incapacidad para comprender las dependencias a largo plazo en los datos, fue capaz de realizar una estrategia rentable. En este artículo hablaremos tanto de la memoria a largo plazo (LSTM) como de la unidad recurrente controlada (GRU). Estas dos se introdujeron para superar las deficiencias de una RNN simple y ser más astuta que ella.

Redes neuronales: así de sencillo (Parte 9): Documentamos el trabajo realizado
Ya hemos recorrido un largo camino y el código de nuestra biblioteca ha crecido de manera considerable. Resulta difícil monitorear todas las conexiones y dependencias. Y, obviamente, antes de proseguir con el desarrollo del proyecto, necesitaremos documentar el trabajo ya realizado y actualizar la documentación en cada paso posterior. Una documentación debidamente redactada nos ayudará a ver la integridad de nuestro trabajo.

Algoritmo de autoadaptación (Parte IV): Funcionalidad adicional y pruebas
Seguimos completando el algoritmo con la funcionalidad mínima necesaria y realizando pruebas con el material obtenido. La rentabilidad ha resultado baja, pero los artículos nos muestran un modelo que nos permite comerciar con beneficios de una forma completamente automática con instrumentos comerciales completamente diferentes, y no solo diferentes, sino que también se comercian en mercados fundamentalmente distintos.

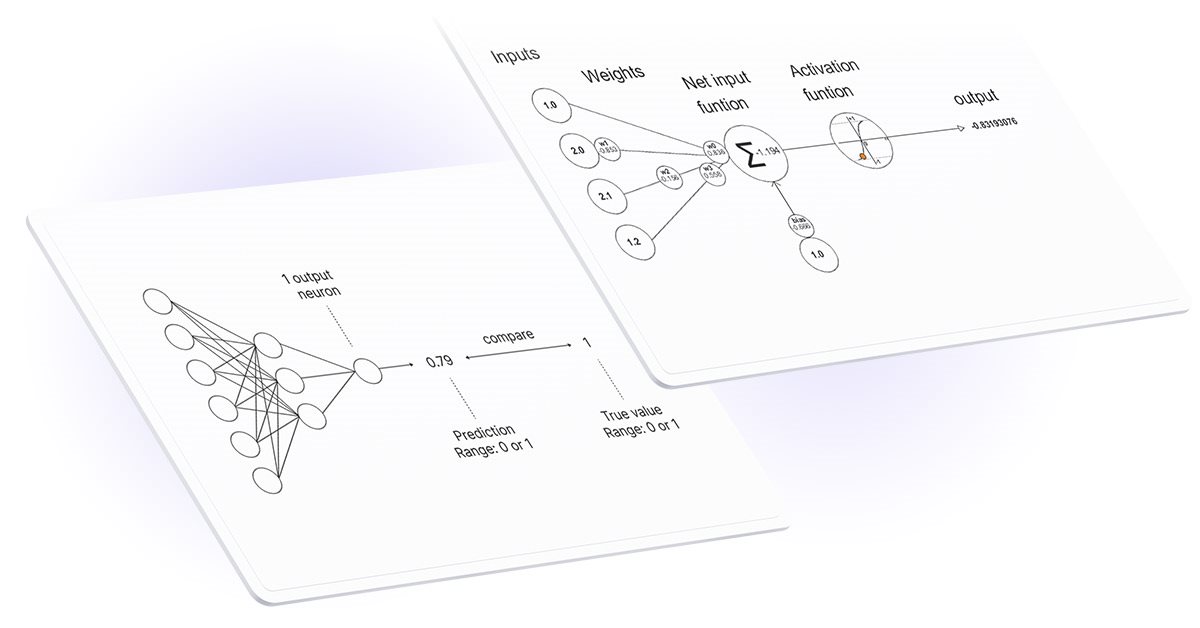
Trabajamos con matrices y vectores en MQL5
Para resolver problemas matemáticos, se han añadido a MQL5 matrices y vectores. Los nuevos tipos tienen métodos incorporados para escribir un código conciso y fácilmente comprensible que se acerque a una notación matemática. Los arrays son algo bueno, pero las matrices, en muchos casos, resultan mejores.


Aproximación por fuerza bruta a la búsqueda de patrones (Parte II): Inmersión
En el presente artículo, continuaremos con el tema de la fuerza bruta. Intentaremos destacar mejor los patrones con la ayuda de la nueva versión mejorada de nuestro programa y trataremos de encontrar la diferencia en la estabilidad usando distintos segmentos temporales y diferentes marcos temporales para las cotizaciones.

Modelos de regresión de la biblioteca Scikit-learn y su exportación a ONNX
En este artículo exploraremos la aplicación de modelos de regresión del paquete Scikit-learn e intentaremos convertirlos al formato ONNX y utilizaremos los modelos resultantes dentro de programas MQL5. Adicionalmente, compararemos la precisión de los modelos originales con sus versiones ONNX tanto para precisión flotante como doble. Además, examinaremos la representación ONNX de los modelos de regresión con el fin de comprender mejor su estructura interna y sus principios de funcionamiento.

Regresiones espurias en Python
Las regresiones espurias ocurren cuando dos series de tiempo exhiben un alto grado de correlación puramente por casualidad, lo que conduce a resultados engañosos en el análisis de regresión. En tales casos, aunque las variables parezcan estar relacionadas, la correlación es casual y el modelo puede no ser confiable.

Algoritmos de optimización de la población: Algoritmo de enjambre de aves (Bird Swarm Algorithm, BSA)
El artículo analiza un algoritmo BSA basado en el comportamiento de las aves, que se inspira en las interacciones colectivas de bandadas de aves en la naturaleza. Las diferentes estrategias de búsqueda de individuos en el BSA, que incluyen el cambio entre el comportamiento de vuelo, la vigilancia y la búsqueda de alimento, hacen que este algoritmo sea multidimensional. El algoritmo usa los principios del comportamiento de las bandadas, la comunicación, la adaptabilidad, el liderazgo y el seguimiento de las aves para encontrar con eficacia soluciones óptimas.

Comprensión y uso eficaz del simulador de estrategias MQL5
Para los desarrolladores de MQL5 resulta imperativo dominar herramientas importantes y valiosas. Una de esas herramientas es el simulador de estrategias. El presente artículo es una guía práctica para utilizar el simulador de estrategias MQL5.

Otras clases en la biblioteca DoEasy (Parte 68): Clase de objeto de ventana de gráfico y clases de objetos de indicador en la ventana del gráfico
En este artículo, seguiremos desarrollando la clase de objeto de gráfico. Para ello, le añadiremos una lista de objetos de ventana de gráfico, en la que, a su vez, estarán disponibles las listas de indicadores colocados en ellos.

Ejemplo de optimización estocástica y control óptimo
Este Asesor Experto, llamado SMOC, que significa Stochastic Model Optimal Control (Modelo Estocástico de Control Óptimo), es un ejemplo sencillo de un avanzado sistema algorítmico de trading para MetaTrader 5. Utiliza una combinación de indicadores técnicos, control predictivo de modelos y gestión dinámica de riesgos para tomar decisiones comerciales. El EA incorpora parámetros adaptativos, dimensionamiento de posiciones basado en la volatilidad y análisis de tendencias para optimizar su rendimiento en diferentes condiciones de mercado.

Combinatoria y teoría de la probabilidad en el trading (Parte III): Primer modelo matemático
Como continuación lógica del tema, hoy analizaremos la necesidad de desarrollar modelos matemáticos multifuncionales para las tareas comerciales. En este sentido, el presente artículo describirá el proceso completo de desarrollo del primer modelo matemático para describir fractales desde cero. Dicho modelo debería convertirse en un componente importante, además de ser multifuncional y universal, incluso a la hora de sentar las bases teóricas para el futuro desarrollo de la rama.

Algoritmo de autoadaptación (Parte III): Renunciando a la optimización
No podemos obtener un algoritmo verdaderamente estable si para seleccionar los parámetros utilizamos la optimización basada en datos históricos. Un algoritmo estable en sí mismo debe saber qué parámetros se necesitan para trabajar con cualquier instrumento comercial en cualquier momento. El algoritmo no debe suponer ni adivinar: debe saber con certeza.