Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 02): Primeros experimentos (II)
Intentemos esta vez un enfoque diferente para lograr el objetivo de 1 minuto. Sin embargo, esta tarea no es tan sencilla como muchos piensan.

Trabajamos con matrices: ampliando la funcionalidad de la biblioteca estándar de matrices y vectores.
Las matrices sirven de base a los algoritmos de aprendizaje automático y a las computadoras en general por su capacidad para procesar con eficacia grandes operaciones matemáticas. La biblioteca estándar tiene todo lo que necesitamos, pero también podemos ampliarla añadiendo varias funciones al archivo utils.


Trabajando con los precios en la biblioteca DoEasy (Parte 60): Lista de serie de datos de tick del símbolo
En este artículo, vamos a crear una lista para almacenar los datos de tick del símbolo único, después, verificaremos su creación y obtención de los datos requeridos en el Asesor Experto. Dichas listas —siendo aplicada cada una de ellas para cada símbolo usado— van a componer luego la colección de datos de tick.


Introducción a la exploración de estructuras de mercado fractales con aprendizaje automático
Este artículo intentaremos examinar las series temporales financieras desde la perspectiva de las estructuras fractales autosimilares. Como contamos con demasiadas analogías que confirman la posibilidad de considerar las cotizaciones de mercado como fractales autosimilares, tenemos la oportunidad de formarnos una idea de los horizontes de previsión de dichas estructuras.

Trabajando con los precios en la biblioteca DoEasy (Parte 64): Profundidad del mercado, clases del objeto de instantánea y del objeto de serie de instantáneas del DOM
En este artículo, vamos a crear dos clases: la clase del objeto de instantánea del DOM y la clase del objeto de serie de instantáneas del DOM, además, simularemos la creación de la serie de datos del DOM.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 19): Ajustes necesarios
Lo que vamos a hacer aquí es preparar el terreno para que, cuando sea necesario agregar nuevas funciones al código, esto se haga de manera fluida y sencilla. El código actual aún no puede cubrir o manejar algunas cosas que serán necesarias para un progreso significativo. Necesitamos que todo se construya de manera que el esfuerzo de implementar algunas cosas sea lo más mínimo posible. Si esto se hace adecuadamente, tendremos la posibilidad de tener un sistema realmente muy versátil. Capaz de adaptarse muy fácilmente a cualquier situación que deba ser cubierta.


Algoritmo de cerradura de código (Сode Lock Algorithm, CLA)
En este artículo repensaremos las cerraduras de código, transformándolas de mecanismos de protección en herramientas para resolver problemas complejos de optimización. Descubra el mundo de las cerraduras de código, no como simples dispositivos de seguridad, sino como inspiración para un nuevo enfoque de la optimización. Hoy crearemos toda una población de "cerraduras" en la que cada cerradura representará una solución única a un problema. A continuación, desarrollaremos un algoritmo que "forzará" estas cerraduras y hallará soluciones óptimas en ámbitos que van desde el aprendizaje automático hasta el desarrollo de sistemas comerciales.

Visualización de transacciones en un gráfico (Parte 1): Seleccionar un periodo para el análisis
Aquí vamos a desarrollar un script desde cero que simplifica la descarga de pantallas de impresión de transacciones para analizar entradas comerciales. Toda la información necesaria sobre una única operación se puede mostrar cómodamente en un gráfico con la posibilidad de dibujar diferentes marcos temporales.

Trabajando con los precios en la biblioteca DoEasy (Parte 63): Profundidad del mercado, clase de orden abstracta de la Profundidad del mercado
En el presente artículo, empezaremos a desarrollar la funcionalidad para trabajar con la Profundidad del mercado. Crearemos la clase del objeto de una orden abstracta de la Profundidad del mercado y sus clases herederas.


Marcado de datos en el análisis de series temporales (Parte 5): Aplicación y comprobación de asesores usando Socket
En esta serie de artículos, presentaremos varias técnicas de marcado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El marcado dirigido de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorando la precisión del modelo y ayudando a este a dar un salto de calidad.

Integración de MQL5 con paquetes de procesamiento de datos (Parte 2): Aprendizaje automático (Machine Learning, ML) y análisis predictivo
En nuestra serie sobre la integración de MQL5 con paquetes de procesamiento de datos, nos adentramos en la poderosa combinación del aprendizaje automático y el análisis predictivo. Exploraremos cómo conectar a la perfección MQL5 con librerías populares de aprendizaje automático, para habilitar sofisticados modelos predictivos para los mercados financieros.


Características del Wizard MQL5 que debe conocer (Parte 6): Transformada de Fourier
La transformada de Fourier, introducida por Joseph Fourier, es un medio para descomponer puntos de datos de ondas complejos en componentes de ondas simples. Esta característica puede resultar útil para los tráders, así que hablaremos de ella en este artículo.

Permutación de las barras de precio en MQL5
En este artículo, presentaremos un algoritmo de permutación de barras de precio y detallaremos cómo se pueden utilizar las pruebas de permutación para identificar los casos en los que se ha fabricado el rendimiento de la estrategia para engañar a los posibles compradores del asesor.

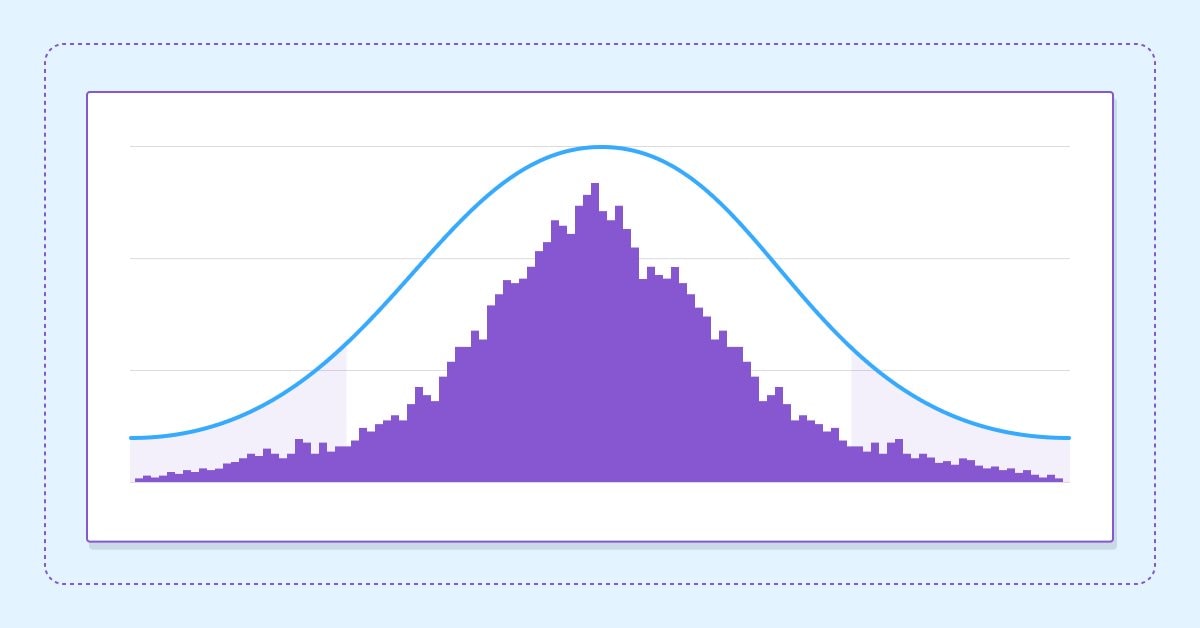
Estimamos la rentabilidad futura usando intervalos de confianza
En este artículo, nos adentraremos en la aplicación de técnicas de bootstrapping como forma de evaluar la rentabilidad futura de una estrategia automatizada.


Desarrollo de un sistema de repetición (Parte 78): Un nuevo Chart Trade (V)
En este artículo, veremos cómo deberemos implementar la parte del receptor. Es decir, aquí implementaremos una versión del Asesor Experto, solo para probar y aprender cómo funciona la comunicación vía protocolo. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea el aprendizaje y el estudio de los conceptos mostrados.

Redes neuronales: así de sencillo (Parte 41): Modelos jerárquicos
El presente artículo describe modelos de aprendizaje jerárquico que ofrecen un enfoque eficiente para resolver problemas complejos de aprendizaje automático. Los modelos jerárquicos constan de varios niveles; cada uno de ellos es responsable de diferentes aspectos del problema.


Validación cruzada y fundamentos de la inferencia causal en modelos CatBoost, exportación a formato ONNX
En este artículo veremos un método de autor para crear bots utilizando el aprendizaje automático.

Trabajando con los precios en la biblioteca DoEasy (Parte 59): Objeto para almacenar los datos de un tick
A partir de este artículo, procedemos a la creación de la funcionalidad de la biblioteca para trabajar con los datos de precios. Hoy, crearemos una clase del objeto que va a almacenar todos los datos de los precios que llegan con un tick.

Desarrollo de un factor de calidad para los EAs
En este artículo, te explicaremos cómo desarrollar un factor de calidad que tu Asesor Experto (EA) pueda mostrar en el simulador de estrategias. Te presentaremos dos formas de cálculo muy conocidas (Van Tharp y Sunny Harris).

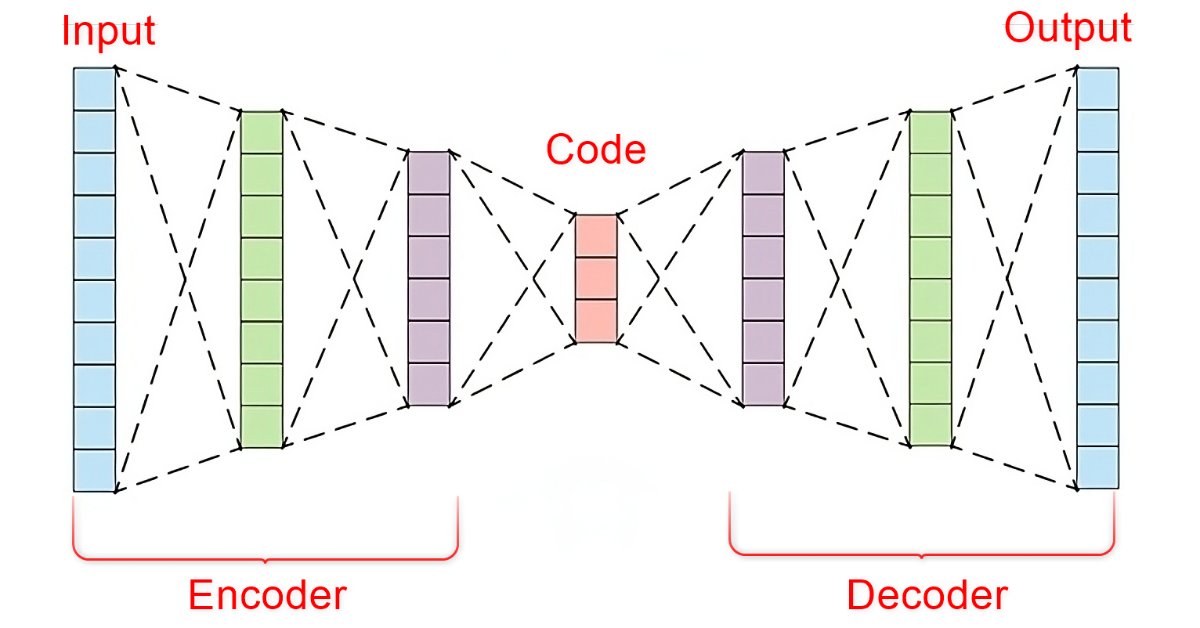
Aprendizaje automático y Data Science (Parte 22): Aprovechar las redes neuronales de autocodificadores para realizar operaciones más inteligentes pasando del ruido a la señal
En el vertiginoso mundo de los mercados financieros, separar las señales significativas del ruido es crucial para operar con éxito. Al emplear sofisticadas arquitecturas de redes neuronales, los autocodificadores destacan a la hora de descubrir patrones ocultos en los datos de mercado, transformando datos ruidosos en información práctica. En este artículo, exploramos cómo los autocodificadores están revolucionando las prácticas de negociación, ofreciendo a los operadores una poderosa herramienta para mejorar la toma de decisiones y obtener una ventaja competitiva en los dinámicos mercados actuales.

Implementando el factor Janus en MQL5
Gary Anderson desarrolló un método de análisis de mercado basado en una teoría que denominó el factor Janus. La teoría describe un conjunto de indicadores que se pueden usar para identificar tendencias y evaluar el riesgo de mercado. En este artículo, implementaremos dichas herramientas en MQL5.

Algoritmos de optimización de la población: Algoritmo Mind Evolutionary Computation (Computación Evolutiva Mental, (MEC)
En este artículo, analizaremos un algoritmo de la familia MEC llamado algoritmo MEC Simple de evolución mental (Simple MEC, SMEC). El algoritmo se caracteriza por la belleza de la idea expuesta y su sencillez de aplicación.

Redes neuronales: así de sencillo (Parte 25): Practicando el Transfer Learning
En los últimos dos artículos, hemos creado una herramienta que nos permite crear y editar modelos de redes neuronales. Ahora es el momento de evaluar el uso potencial de la tecnología de Transfer Learning en ejemplos prácticos.


Desarrollo de un sistema de repetición (Parte 28): Proyecto Expert Advisor — Clase C_Mouse (I)
Cuando los primeros sistemas capaces de factorizar algo comenzaron a ser producidos, todo requería la intervención de ingenieros con un amplio conocimiento sobre lo que se estaba diseñando. Estamos hablando de los albores de la computación, una época en la que ni siquiera existían terminales que permitieran la programación de algo. A medida que el desarrollo avanzaba y crecía el interés para que más personas pudieran crear algo, surgían nuevas ideas y métodos para programar esas máquinas, que antes dependían de la modificación de la posición de los conectores. Fue entonces cuando aparecieron los primeros terminales.

Operar con noticias de manera sencilla (Parte 2): Gestión de riesgos
En este artículo, se introducirá la herencia en nuestro código anterior. Se implementará un nuevo diseño de base de datos para brindar eficiencia. Además, se creará una clase de gestión de riesgos para abordar los cálculos de volumen.

Desarrollo de un sistema de repetición (Parte 41): Inicio de la segunda fase (II)
Si hasta ahora todo te ha parecido correcto, significa que no estás pensando realmente a largo plazo. Donde empiezas a desarrollar aplicaciones y, con el tiempo, ya no necesitas programar nuevas aplicaciones. Solo tienes que conseguir que trabajen juntos. Veamos cómo terminar de montar el indicador del ratón.

Desarrollamos un asesor experto multidivisa (Parte 8): Realizamos pruebas de carga y procesamos la nueva barra
Conforme hemos ido avanzado, hemos utilizado cada vez más instancias simultáneas de estrategias comerciales en un mismo asesor experto. Hoy intentaremos averiguar a cuántas instancias podemos llegar antes de encontrarnos con limitaciones de recursos.


Indicador de previsión de volatilidad con Python
Hoy pronosticaremos la volatilidad extrema futura utilizando una clasificación binaria. Asimismo, crearemos un indicador de previsión de volatilidad extrema usando el aprendizaje automático.

Predicción de tendencias con LSTM para estrategias de seguimiento de tendencias
La memoria a corto y largo plazo (Long Short-Term Memory, LSTM) es un tipo de red neuronal recurrente (Recurrent Neural Network, RNN) diseñada para modelar datos secuenciales capturando de manera efectiva las dependencias a largo plazo y abordando el problema del gradiente que se desvanece. En este artículo, exploraremos cómo utilizar LSTM para predecir tendencias futuras, mejorando el rendimiento de las estrategias de seguimiento de tendencias. El artículo tratará sobre la introducción de conceptos clave y la motivación detrás del desarrollo, la obtención de datos de MetaTrader 5, el uso de esos datos para entrenar el modelo en Python, la integración del modelo de aprendizaje automático en MQL5 y la reflexión sobre los resultados y las aspiraciones futuras basadas en pruebas estadísticas retrospectivas.


Desarrollo de un sistema de repetición (Parte 31): Proyecto Expert Advisor — Clase C_Mouse (V)
Desarrollar una manera de poner un cronómetro, de modo que durante una repetición/simulación, éste pueda decirnos cuánto tiempo falta, puede parecer a primera vista una tarea simple y de rápida solución. Muchos simplemente intentarían adaptar y usar el mismo sistema que se utiliza cuando tenemos el servidor comercial a nuestro lado. Pero aquí reside un punto que muchos quizás no consideran al pensar en tal solución. Cuando estás haciendo una repetición, y esto para no hablar del hecho de la simulación, el reloj no funciona de la misma manera. Este tipo de cosa hace complejo construir tal sistema.


Características del Wizard MQL5 que debe conocer (Parte 16): Método de componentes principales con vectores propios
En este artículo analizaremos el método de componentes principales, una técnica de reducción de la dimensionalidad para el análisis de datos, y cómo podemos aplicar este utilizando valores propios y vectores. Como siempre, intentaremos desarrollar un prototipo de la clase de señales del asesor experto que se pueda utilizar en el Wizard MQL5.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 18): Ticks y más ticks (II)
En este caso, es extremadamente claro que las métricas están muy lejos del tiempo ideal para la creación de barras de 1 minuto. Entonces, lo primero que realmente corregiremos es precisamente esto. Corregir la cuestión de la temporización no es algo complicado. Por más increíble que parezca, en realidad es bastante simple de hacer. Sin embargo, no realicé la corrección en el artículo anterior porque allí el objetivo era explicar cómo llevar los datos de los ticks que se estaban utilizando para generar las barras de 1 minuto en el gráfico a la ventana de observación del mercado.


Características del Wizard MQL5 que debe conocer (Parte 08): Perceptrones
Los perceptrones, o redes con una sola capa oculta, pueden ser una buena opción para quienes estén familiarizados con los fundamentos del comercio automatizado y quieran sumergirse en las redes neuronales. Paso a paso veremos como se pueden implementar en el ensamblado de clases de señales que forma parte de las clases del Wizard MQL5 para asesores expertos.

Redes neuronales: así de sencillo (Parte 39): Go-Explore: un enfoque diferente sobre la exploración
Continuamos con el tema de la exploración del entorno en los modelos de aprendizaje por refuerzo. En este artículo, analizaremos otro algoritmo: Go-Explore, que permite explorar eficazmente el entorno en la etapa de entrenamiento del modelo.


Operar con noticias de manera sencilla (Parte 3): Ejecución de operaciones
En este artículo, nuestro experto en negociación de noticias comenzará a abrir operaciones basándose en el calendario económico almacenado en nuestra base de datos. Además, mejoraremos los gráficos del experto para mostrar información más relevante sobre los próximos acontecimientos del calendario económico.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 57): Objeto de datos del búfer de indicador
En este artículo, vamos a desarrollar el objeto que incluirá todos los datos de un búfer de un indicador. Estos objetos serán necesarios para almacenar los datos de serie de los búferes de indicadores, a través de los cuales será posible ordenar y comparar los datos de los búferes de cualquier indicador, así como otros datos parecidos.


Desarrollo de un sistema de repetición (Parte 59): Un nuevo futuro
La correcta comprensión de las cosas nos permite hacer más con menos esfuerzo. En este artículo, explicaré por qué es necesario ajustar la aplicación de la plantilla antes de que el servicio comience a interactuar realmente con el gráfico. Además, ¿qué tal si mejoramos el indicador del mouse para que podamos hacer más cosas con él?


Algoritmos de optimización de la población: Evolución de grupos sociales (Evolution of Social Groups, ESG)
En este artículo analizaremos el principio de construcción de algoritmos multipoblacionales y como ejemplo de este tipo de algoritmos consideraremos la evolución de grupos sociales (ESG), un nuevo algoritmo de autor. Así, analizaremos los conceptos básicos, los mecanismos de interacción con la población y las ventajas de este algoritmo, y revisaremos su rendimiento en problemas de optimización.


Desarrollo de un kit de herramientas para el análisis de la acción del precio (Parte 1): Proyector de gráficos
Este proyecto tiene como objetivo aprovechar el lenguaje MQL5 para desarrollar un conjunto integral de herramientas de análisis para MetaTrader 5. Estas herramientas, que van desde scripts e indicadores hasta modelos de IA y asesores expertos, automatizarán el proceso de análisis del mercado. En ocasiones, este desarrollo producirá herramientas capaces de realizar análisis avanzados sin intervención humana y pronosticar resultados para las plataformas adecuadas. Ninguna oportunidad jamás se perderá. Únase a mí mientras exploramos el proceso de creación de un conjunto sólido de herramientas personalizadas para el análisis de mercado. Comenzaremos desarrollando un programa MQL5 simple que he llamado "Proyector de gráficos" (Chart Projector).

Ejemplo de análisis de redes de causalidad (Causality Network Analysis, CNA) y modelo de autoregresión vectorial para la predicción de eventos de mercado
Este artículo presenta una guía completa para implementar un sistema comercial sofisticado utilizando análisis de red de causalidad (CNA) y autorregresión vectorial (Vector autoregression, VAR) en MQL5. Abarca los fundamentos teóricos de estos métodos, ofrece explicaciones detalladas de las funciones clave del algoritmo de negociación e incluye código de ejemplo para su aplicación.