Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Otras clases en la biblioteca DoEasy (Parte 69): Clases de colección de objetos de gráfico
A partir de este artículo, comenzaremos el desarrollo de una colección de clases de objetos de gráfico que almacenará una colección de lista de objetos de gráfico con sus subventanas y los indicadores en ellas, y nos permitirá trabajar con cualquier gráfico seleccionado y sus subventanas, o bien directamente con una lista de varios gráficos al mismo tiempo.


Información mutua como criterio para la selección de características paso a paso
En este artículo, presentamos una implementación MQL5 de selección de características paso a paso basada en la información mutua entre un conjunto de predictores óptimos y una variable objetivo.


Ciclos y Forex
Los ciclos son de gran importancia en nuestras vidas. El día y la noche, las estaciones, los días de la semana y muchos otros ciclos de distinta naturaleza están presentes en la vida de cualquier persona. En este artículo, consideraremos los ciclos en los mercados financieros.


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 21): FOREX (II)
Vamos a continuar el armado del sistema para cubrir el mercado FOREX. Entonces, para resolver este problema, primero necesitaríamos declarar la carga de los ticks antes de cargar las barras previas. Esto soluciona el problema, pero al mismo tiempo obliga al usuario a seguir un tipo de estructura en el archivo de configuración que, en mi opinión, no tiene mucho sentido. La razón es que, al desarrollar la programación responsable de analizar y ejecutar lo que está en el archivo de configuración, podemos permitir que el usuario declare las cosas en cualquier orden.


El enfoque cuantitativo en la gestión de riesgos: Aplicación de un modelo VaR para la optimización de portafolios multidivisa con Python y MetaTrader 5
Este artículo revelará el potencial del modelo Value at Risk (VaR) para optimizar un portafolio multidivisa. Usando el poder de Python y la funcionalidad de MetaTrader 5, hoy demostraremos cómo implementar el análisis VaR para la asignación eficiente de capital y la gestión de posiciones. Desde los fundamentos teóricos hasta la aplicación práctica, el artículo abarcará todos los aspectos de la aplicación de uno de los sistemas de cálculo del riesgo más sólidos, el VaR, a la negociación algorítmica.

Herramientas econométricas para la previsión de la volatilidad: el modelo GARCH
El presente artículo describe las propiedades de un modelo de heteroscedasticidad condicional no lineal (GARCH). Sobre esta base se construye el indicador iGARCH para predecir la volatilidad un paso por delante. Para estimar los parámetros del modelo se usará la biblioteca de análisis numérico ALGLIB.

Algoritmos de optimización de la población: Algoritmo de recocido isotrópico simulado (Simulated Isotropic Annealing, SIA). Parte II
En la primera parte del artículo, hablamos del conocido y popular algoritmo del recocido simulado, analizamos sus ventajas y describimos detalladamente sus desventajas. La segunda parte del artículo se dedicará a la transformación cardinal del algoritmo y su renacimiento en un nuevo algoritmo de optimización, el "recocido isotrópico simulado, SIA".


Desarrollo de un sistema de repetición — Simulación de mercado (Parte 15): Nacimiento del SIMULADOR (V) - RANDOM WALK
En este artículo, vamos a finalizar la fase en la que estamos desarrollando el simulador para nuestro sistema. El propósito principal aquí será ajustar el algoritmo visto en el artículo anterior. Este algoritmo tiene como objetivo crear el movimiento de RANDOM WALK. Por lo tanto, es fundamental comprender el contenido de los artículos anteriores para seguir lo que se explicará aquí. Si no has seguido el desarrollo del simulador, te aconsejo que veas esta secuencia desde el principio. De lo contrario, podrías perderte en lo que se explicará aquí.


Validación cruzada simétrica combinatoria en MQL5
El artículo muestra la implementación de la validación cruzada simétrica combinatoria en MQL5 puro para medir el grado de ajuste tras optimizar la estrategia usando el algoritmo completo lento del simulador de estrategias.

Implementando el algoritmo de aprendizaje ARIMA en MQL5
En este artículo, implementaremos un algoritmo que aplica un modelo autorregresivo de media móvil integrada (modelo Box-Jenkins) utilizando el método de minimización de la función de Powell. Box y Jenkins argumentaron que la mayoría de las series temporales se pueden modelar con una o ambas estructuras.

Desarrollando un EA comercial desde cero (Parte 15): Acceso a los datos en la web (I)
Cómo acceder a los datos en la web dentro de MetaTrader 5. En la web tenemos varios sitios y lugares en los que una gran y vasta cantidad de información está disponible y accesible para aquellos que saben dónde buscar y cómo utilizar mejor esta información.


Algoritmos de optimización de la población: Algoritmo electromagnético (ElectroMagnetism-like algorithm, ЕМ)
El artículo describe los principios, métodos y posibilidades del uso del algoritmo electromagnético (EM) en diversos problemas de optimización. El algoritmo EM es una herramienta de optimización eficiente capaz de trabajar con grandes cantidades de datos y funciones multidimensionales.

Marcado de datos en el análisis de series temporales (Parte 3): Ejemplo de uso del marcado de datos
En esta serie de artículos, presentaremos varias técnicas de marcado de series temporales que pueden producir datos que se ajusten a la mayoría de los modelos de inteligencia artificial (IA). El marcado dirigido de datos puede hacer que un modelo de IA entrenado resulte más relevante para las metas y objetivos del usuario, mejorando la precisión del modelo y ayudando a este a dar un salto de calidad.


Trading algorítmico basado en patrones de reversión 3D
Hoy descubriremos al lector el nuevo mundo del trading automatizado con barras 3D. ¿Qué aspecto tiene un robot comercial basado en barras de precios multidimensionales, y pueden los clústeres "amarillos" de barras tridimensionales predecir los cambios de tendencia? ¿Cómo es el trading en múltiples dimensiones?

Trabajando con los precios en la biblioteca DoEasy (Parte 62): Actualización de las series de tick en tiempo real, preparando para trabajar con la Profundidad del mercado
En este artículo, vamos a desarrollar la actualización de la colección de datos de tick en tiempo real, y prepararemos una clase del objeto de símbolo para manejar la Profundidad del mercado, con la que empezaremos a trabajar a partir del siguiente artículo.

Algoritmo de búsqueda por vecindad — Across Neighbourhood Search (ANS)
El artículo revela el potencial del algoritmo ANS como paso importante en el desarrollo de métodos de optimización flexibles e inteligentes capaces de considerar la especificidad del problema y la dinámica del entorno en el espacio de búsqueda.

Trading con spreads en el mercado Fórex utilizando el factor de estacionalidad
El en presente artículo analizaremos las posibilidades de formar y proporcionar datos sobre el uso del factor de estacionalidad al negociar con spreads en el mercado Fórex.

Aprendizaje automático y Data Science (Parte 24): Predicción de series temporales de divisas mediante modelos de IA convencionales
En los mercados de divisas es muy difícil predecir la tendencia futura sin tener una idea del pasado. Muy pocos modelos de aprendizaje automático son capaces de hacer predicciones futuras considerando valores pasados. En este artículo, vamos a discutir cómo podemos utilizar modelos de inteligencia artificial clásicos (no de series temporales) para superar al mercado.

Teoría de categorías en MQL5 (Parte 1)
La teoría de categorías es un área diversa y en expansión de las matemáticas, relativamente inexplorada aún en la comunidad MQL. Esta serie de artículos tiene como objetivo destacar algunos de sus conceptos para crear una biblioteca abierta y seguir utilizando esta maravillosa sección para crear estrategias comerciales.

Desarrollando un EA comercial desde cero (Parte 17): Acceso a los datos en la web (III)
En este artículo continuaremos a aprender cómo obtener datos de la web para utilizarlos en un EA. Así que pongamos manos a la obra, o más bien a empezar a codificar un sistema alternativo.

Algoritmos de optimización de la población: Algoritmo de búsqueda de sistema cargado (Charged System Search, CSS)
En este artículo, analizaremos otro algoritmo de optimización inspirado en la naturaleza inanimada: el algoritmo de búsqueda de sistema cargado (CSS). El objetivo de este artículo es presentar un nuevo algoritmo de optimización basado en los principios de la física y la mecánica.

Aprendizaje automático y Data Science (Parte 29): Consejos esenciales para seleccionar los mejores datos de divisas para el entrenamiento de IA
En este artículo, profundizamos en los aspectos cruciales de la elección de los datos de Forex más relevantes y de alta calidad para mejorar el rendimiento de los modelos de IA.


De novato a experto: Sistema de análisis autogeométrico
Los patrones geométricos ofrecen a los operadores una forma concisa de interpretar la acción del precio. Muchos analistas dibujan líneas de tendencia, rectángulos y otras formas a mano y luego basan sus decisiones comerciales en las formaciones que ven. En este artículo exploramos una alternativa automatizada: aprovechar MQL5 para detectar y analizar los patrones geométricos más populares. Desglosaremos la metodología, discutiremos los detalles de implementación y destacaremos cómo el reconocimiento de patrones automatizado puede agudizar el conocimiento del mercado de un comerciante.


Trabajando con las series temporales en la biblioteca DoEasy (Parte 54): Clases herederas del indicador abstracto básico
En este artículo, vamos a hablar de la creación de las clases de los objetos herederos del indicador abstracto básico. Estos objetos nos permitirán crear los asesores expertos tipo indicador, recopilar y obtener estadísticas de valores de datos de diferentes indicadores y precios. Además, crearemos una colección de objetos de indicador de la cual se podrá obtener el acceso a las propiedades y datos de cada indicador creado en el programa.


Teoría de categorías en MQL5 (Parte 13): Eventos del calendario con esquemas de bases de datos
El artículo analiza cómo se pueden incluir esquemas de bases de datos para la clasificación en MQL5. Vamos a repasar brevemente cómo los conceptos de esquema de base de datos pueden combinarse con la teoría de categorías para identificar información textual (cadenas) relevante para el comercio. La atención se centrará en los eventos del calendario.

Asesor Experto Grid-Hedge Modificado en MQL5 (Parte III): Optimización de una estrategia de cobertura simple (I)
En la tercera parte, volveremos a los Asesores Expertos Simple Hedge y Simple Grid que hemos desarrollado anteriormente. En esta ocasión, mejoraremos el Simple Hedge Expert Advisor usando el análisis matemático y el enfoque de fuerza bruta para utilizar de manera óptima la estrategia. Este artículo profundizará en la optimización matemática de estrategias, sentando las bases para futuras investigaciones sobre la optimización basada en códigos de partes posteriores.


Modelo matricial de pronóstico basado en cadenas de Márkov
Hoy vamos a crear un modelo matricial de pronóstico basado en las cadenas de Márkov. ¿Qué son las cadenas de Márkov y cómo se puede usar una cadena de Márkov para negociar en Forex?


GIT: ¿Pero qué es esto?
En este artículo presentaré una herramienta de suma importancia para quienes desarrollan programas. Si no conoces GIT, consulta este artículo para tener una noción de lo que se trata esta herramienta y cómo usarla junto al MQL5.


Añadimos un LLM personalizado a un robot comercial (Parte 3): Entrenando tu propio LLM utilizando la CPU
Con el rápido desarrollo de la inteligencia artificial actual, los modelos de lenguaje (LLM) son una parte importante de la inteligencia artificial, por lo que deberíamos pensar en cómo integrar LLM potentes en nuestro trading algorítmico. Para la mayoría de las personas, es difícil ajustar estos poderosos modelos según sus necesidades, implementarlos localmente y luego aplicarlos al comercio algorítmico. Esta serie de artículos abordará paso a paso cómo lograr este objetivo.


Algoritmo de evolución del caparazón de tortuga (Turtle Shell Evolution Algorithm, TSEA)
Hoy hablaremos sobre un algoritmo de optimización único inspirado en la evolución del caparazón de las tortugas. El algoritmo TSEA emula la formación gradual de los sectores de piel queratinizada que representan soluciones óptimas a un problema. Las mejores soluciones se vuelven más "duras" y se encuentran más cerca de la superficie exterior, mientras que las menos exitosas permanecen "blandas" y se hallan en el interior. El algoritmo utiliza la clusterización de soluciones según su calidad y distancia, lo cual permite conservar las opciones menos acertadas y aporta flexibilidad y adaptabilidad.


Modelos ocultos de Markov para la predicción de la volatilidad siguiendo tendencias
Los modelos ocultos de Markov (Hidden Markov Models, HMM) son potentes herramientas estadísticas que identifican los estados subyacentes del mercado mediante el análisis de los movimientos observables de los precios. En el ámbito bursátil, los HMM mejoran la predicción de la volatilidad y proporcionan información para las estrategias de seguimiento de tendencias mediante la modelización y la anticipación de los cambios en los regímenes de mercado. En este artículo, presentaremos el procedimiento completo para desarrollar una estrategia de seguimiento de tendencias que utiliza HMM para predecir la volatilidad como filtro.

Funciones de activación neuronal durante el aprendizaje: ¿la clave de una convergencia rápida?
En este artículo presentamos un estudio de la interacción de distintas funciones de activación con algoritmos de optimización en el contexto del entrenamiento de redes neuronales. Se presta especial atención a la comparación entre el ADAM clásico y su versión poblacional al tratar con una amplia gama de funciones de activación, incluidas las funciones oscilatorias ACON y Snake. Usando una arquitectura MLP minimalista (1-1-1) y un único ejemplo de entrenamiento, la influencia de las funciones de activación en el proceso de optimización se aísla de otros factores. Asimismo, propondremos un enfoque para controlar los pesos de la red mediante los límites de las funciones de activación y un mecanismo de reflexión de pesos que evitará los problemas de saturación y estancamiento en el aprendizaje.


Creación de un sistema de trading (Parte 1): Enfoque cuantitativo
Muchos operadores evalúan las estrategias basándose en el rendimiento a corto plazo, abandonando a menudo los sistemas rentables demasiado pronto. Sin embargo, la rentabilidad a largo plazo depende de una expectativa positiva mediante una tasa de aciertos y una relación beneficio/riesgo optimizadas, junto con una gestión disciplinada del tamaño de las posiciones. Estos principios pueden validarse mediante simulación de Monte Carlo en Python con métricas de prueba retrospectiva para evaluar si una estrategia es robusta o si es probable que falle con el tiempo.


Teoría de categorías en MQL5 (Parte 11): Grafos
El presente artículo continúa la serie sobre la implementación de la teoría de categorías en MQL5. Aquí veremos cómo podemos integrar la teoría de grafos con los monoides y otras estructuras de datos al desarrollar una estrategia de cierre del sistema comercial.

Robot comercial multimodular en Python y MQL5 (Parte I): Creamos la arquitectura básica y los primeros módulos
Hoy desarrollaremos un sistema comercial modular que combina Python para el análisis de datos con MQL5 para la ejecución de transacciones. Sus cuatro módulos independientes supervisan en paralelo distintos aspectos del mercado: volúmenes, arbitraje, economía y riesgo, y utilizan RandomForest con 400 árboles para el análisis. Se hace especial hincapié en la gestión del riesgo, porque sin una gestión eficaz del riesgo, ni siquiera los algoritmos comerciales más avanzados sirven de mucho.


Algoritmo basado en fractales — Fractal-Based Algorithm (FBA)
Hoy veremos un nuevo método metaheurístico basado en un enfoque fractal que permite particionar el espacio de búsqueda para resolver problemas de optimización. El algoritmo identifica y separa secuencialmente las áreas prometedoras, creando una estructura fractal autosimilar que concentra los recursos computacionales en las áreas más prometedoras. El mecanismo de mutación único orientado a las mejores soluciones garantiza un equilibrio óptimo entre la exploración y la explotación del espacio de búsqueda, aumentando significativamente la eficiencia del algoritmo.

Modelos de regresión no lineal en la bolsa de valores
Modelos de regresión no lineal en la bolsa de valores: ¿Es posible predecir los mercados financieros? Consideremos la creación de un modelo para pronosticar precios para EURUSD y crear dos robots basados en él: en Python y MQL5.

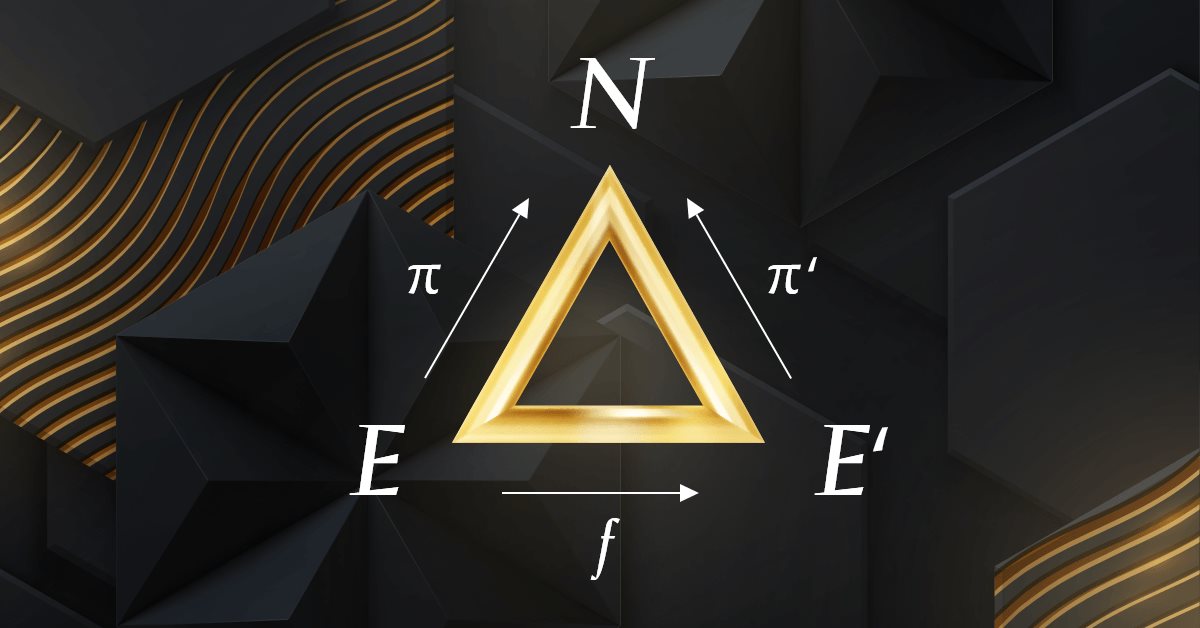
Teoría de categorías en MQL5 (Parte 7): Dominios múltiples, relativos e indexados
La teoría de categorías es un apartado diverso y en expansión de las matemáticas, que solo recientemente ha comenzado a ser trabajado por la comunidad MQL5. Esta serie de artículos tiene por objetivo repasar algunos de sus conceptos para crear una biblioteca abierta y seguir usando este maravilloso apartado en la creación de estrategias comerciales.


Aprendizaje automático y Data Science (Parte 31): Uso de los modelos de inteligencia artificial CatBoost
Los modelos de IA CatBoost han ganado popularidad masiva recientemente entre las comunidades de aprendizaje automático debido a su precisión predictiva, eficiencia y robustez ante conjuntos de datos dispersos y difíciles. En este artículo, vamos a discutir en detalle cómo implementar este tipo de modelos en un intento de vencer al mercado de divisas.

Desarrollo de un EA comercial desde cero (Parte 30): ¿¡El CHART TRADE ahora como indicador?!
Vamos a hacer uso del Chart Trade nuevamente... pero ahora será un indicador y podrá o no estar presente en el gráfico.