Artículos sobre análisis de datos y estadísticas en MQL5

Los artículos sobre los modelos matemáticos y leyes de probabilidades serán interesantes para muchos operadores. Es que las matemáticas han sido puestas como base de los indicadores, y el conocimiento de las estadísticas es necesario para el análisis de los resultados del trading y el desarrollo de las estrategias.
Lea sobre la lógica difusa, filtros digitales, perfil del mercado, mapas de Kohonen, gas neuronal y muchas otras herramientas que pueden ser utilizadas para el trading.
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Optimización móvil continua (Parte 2): Mecanismo de creación de informes de optimización para cualquier robot
Si el primer artículo de la serie estaba dedicado a la creación de la biblioteca DLL que utilizaremos en nuestro optimizador automático y en el robot, este estará completamente dedicado al lenguaje MQL5.


Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XIII): Eventos del objeto "cuenta"
En este artículo, analizaremos los métodos de trabajo con los eventos de cuenta (de la cuenta comercial) que permiten monitorear los eventos importantes de cambio en las propiedades de una cuenta comercial y que influyen de una forma u otra en el comercio automático. Ya creamos cierta parte de la funcionalidad para el seguimiento de eventos de cuenta en el artículo anterior, al crear la colección de objetos de cuenta.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XXIX): Solicitudes comerciales pendientes - Clases de objetos de solicitudes
En artículos anteriores, comprobamos el concepto de solicitudes comerciales pendientes. Una solicitud pendiente, en esencia, es una orden comercial normal, pero ejecutada según una condición concreta. En esta ocasión, vamos a crear clases completas de objetos de solicitudes pendientes: el objeto de solicitud básico y sus herederos.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte II): Colección de órdenes y transacciones históricas
En el primer artículo, comenzamos a crear una gran biblioteca multiplataforma, cuyo cometido es facilitar la creación de programas para las plataformas MetaTrader 5 y MetaTrader 4. Creamos el objeto abstracto COrder, que es el objeto básico para guardar los datos de las órdenes y transacciones históricas, así como de las órdenes y posiciones de mercado. Ahora, vamos a crear todos los objetos necesarios para guardar los datos de la historia de la cuenta en colecciones.

Comprobar el mito: todo el día de trading depende de cómo se cotiza la sesión asiática
En este artículo revisaremos la declaración bien conocida que "El trading de todo el día depende de cómo se cotiza la sesión de Asia".

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XXVII): Trabajando con las solicitudes comerciales - Colocación de órdenes pendientes
En el presente artículo, continuaremos trabajando con las solicitudes comerciales e implementaremos la colocación de órdenes pendientes. Asimismo, corregiremos algunos errores localizados en el funcionamiento de la clase comercial.

Pegado de contrato de futuros en MetaTrader 5
El análisis técnico de los contratos de futuros (futuros, en lo sucesivo) se ve dificultado por la breve duración de su circulación. En gráficos relativamente cortos resulta difícil llevar a cabo el análisis técnico, por ejemplo, la cantidad de barras en el gráfico diurno de futuros en el índice de la bolsa ucraniana UX-9.13 es de algo más de 100. Por eso al trader le surge la cuestión sobre la construcción de instrumentos sintéticos sobre los futuros. En el artículo veremos el tema del pegado de la historia de los contratos de futuros con diferentes fechas de duración en el terminal MetaTrader 5.


Redes neuronales: así de sencillo (Parte 6): Experimentos con la tasa de aprendizaje de la red neuronal
Ya hemos hablado sobre algunos tipos de redes neuronales y su implementación. En todos los casos, hemos usado el método de descenso de gradiente para entrenar las redes neuronales, lo cual implica la elección de una tasa de aprendizaje. En este artículo, queremos mostrar con ejemplos lo importante que resulta elegir correctamente la tasa de aprendizaje, y también su impacto en el entrenamiento de una red neuronal.

Matemáticas del mercado: beneficios, pérdidas, costes
En este artículo, le mostraremos cómo calcular el beneficio o las pérdidas totales de cualquier operación, incluyendo la comisión y el swap. Hoy crearemos un modelo matemático más preciso, escribiremos el código basado en él y lo compararemos con un referente. También intentaremos meternos analizar los entresijos de la función principal de MQL5 para calcular el beneficio y llegaremos al fondo de todos los valores necesarios de la especificación.

Desarrollo de un robot en Python y MQL5 (Parte 1): Preprocesamiento de datos
Desarrollar un robot de trading basado en aprendizaje automático: Una guía detallada. El primer artículo de la serie trata de la recogida y preparación de datos y características. El proyecto se ejecuta utilizando el lenguaje de programación y las librerías Python, así como la plataforma MetaTrader 5.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte IV): Eventos comerciales
En los anteriores artículos, comenzamos a crear una gran biblioteca multiplataforma, cuyo objetivo es facilitar la escritura de programas para las plataformas MetaTrader 5 y MetaTrader 4. Ya disponemos de una colección de órdenes y transacciones históricas, y órdenes y posiciones de mercado, así como de una clase para seleccionar y filtrar órdenes cómodamente. En esta parte, vamos a continuar desarrollando el objeto básico, además de enseñar a la biblioteca Engine a monitorear los eventos comerciales en la cuenta.

Algoritmos de optimización de la población: Algoritmo de recocido simulado (Simulated Annealing, SA). Parte I
El algoritmo de recocido simulado es una metaheurística inspirada en el proceso de recocido de los metales. En nuestro artículo, realizaremos un análisis exhaustivo del algoritmo y mostraremos cómo muchas percepciones comunes y mitos que rodean a este método de optimización (el más popular y conocido) pueden ser incorrectos e incompletos. Anuncio de la segunda parte del artículo: "¡Conozca el algoritmo de recocido Isotrópico Simulado (Simulated Isotropic Annealing, SIA) del propio autor!"

Extrayendo datos estructurados de las páginas HTML usando los selectores CSS
En este artículo, se describe un método universal para analizar y convertir los datos de documentos HTML basados en los selectores CSS. Ahora, en MQL tenemos disponibles los informes comerciales y del Simulador de Estrategias, los calendarios económicos preferibles, señales públicas y monitoreo de cuentas, fuentes adicionales de las cotizaciones en línea.

Análisis de clústeres (Parte I): Usando la inclinación de las líneas de indicador
El análisis de clústeres es uno de los elementos más importantes de la inteligencia artificial. En este artículo, trataremos de aplicar el análisis de inclinación del clúster del indicador para obtener valores de umbral que nos ayuden a determinar la naturaleza plana o de tendencia del mercado.


Algoritmos de optimización de la población: Optimización de colonias de hormigas (ACO)
En esta ocasión, analizaremos el algoritmo de optimización de colonias de hormigas (ACO). El algoritmo es bastante interesante y ambiguo al mismo tiempo. Intentaremos crear un nuevo tipo de ACO.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 41): Ejemplo de indicador de símbolo y periodo múltiples
En el artículo, analizaremos un ejemplo de creación de un indicador de símbolo y periodo múltiples usando las clases de las series temporales de la biblioteca DoEasy. Dicho indicador representará en la subventana el gráfico de la pareja de divisas seleccionada con el marco temporal seleccionado en forma de velas japonesas. Asimismo, mejoraremos las clases de la biblioteca y crearemos un archivo aparte para guardar las enumeraciones para los parámetros de entrada de los programas y la selección del lenguaje de compilación.

Carry Trading Estadístico
Algoritmo de protección estadística de posiciones abiertas con swap (permutaciones) positivas contra movimientos no deseados de las cotizaciones. Para compensar el riesgo potencial que supone el movimiento de las cotizaciones en dirección opuesta a la posición abierta, en este artículo se presenta la variante Carry Trading de estrategia protegida.

¿Quién es quién en MQL5.community?
¡La página MQL5.com recuerda perfectamente a cada uno de ustedes! Cuántas de sus operaciones han resultado épicas, cuán populares han resultado sus artículos y con cuánta frecuencia se han descargado sus programas del Code Base, es sólo una pequeña parte de lo que recuerda sobre usted MQL5.com. Los logros de cada uno de ustedes están disponibles en su perfil, pero ¿qué aspecto tiene la imagen en general? En este artículo construiremos una imagen general de los logros de todos los participantes de MQL5.community.


Aprendizaje automático y data science (Parte 06): Descenso de gradiente
El descenso de gradiente juega un papel importante en el entrenamiento de redes neuronales y diversos algoritmos de aprendizaje automático: es un algoritmo rápido e inteligente. Sin embargo, a pesar de su impresionante funcionamiento, muchos científicos de datos todavía lo malinterpretan. Veamos sobre qué tratará este artículo.


Aprendizaje automático y Data Science (Parte 16): Una nueva mirada a los árboles de decisión
En la última parte de nuestra serie sobre aprendizaje automático y trabajo con big data, vamos a volver a los árboles de decisión. Este artículo va dirigido a los tráders que desean comprender el papel de los árboles de decisión en el análisis de las tendencias del mercado. Asimismo, contiene toda la información básica sobre la estructura, la finalidad y el uso de estos árboles. Hoy analizaremos las raíces y ramas de los árboles algorítmicos y veremos cuál es su potencial en relación con las decisiones comerciales. También echaremos juntos un nuevo vistazo a los árboles de decisión y veremos cómo pueden ayudarnos a superar los retos de los mercados financieros.

Combinatoria y teoría de la probabilidad en el trading (Parte IV): Lógica de Bernoulli
En el presente artículo, hemos decidido hablar del conocido esquema de Bernoulli, y también mostrar cómo podemos utilizarlo al describir conjuntos de datos relacionados con el trading, para su posterior uso en la futura creación de un sistema comercial autoadaptable. Asimismo, buscaremos un algoritmo más general (la fórmula de Bernoulli constituye un caso especial dentro de este tipo), y encontraremos una aplicación para él.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XXIII): Clase comercial principal - control de parámetros permitidos
En el presente artículo, continuaremos el desarrollo de la clase comercial, organizando esta vez el control de los valores incorrectos de los parámetros de la orden comercial e implementando la notificación sonora de los eventos comerciales.

Gestión de la optimización (Parte 2): Creando los objetos clave y la lógica de la aplicación
Es la continuación del artículo anterior que describe la creación de la interfaz gráfica para gestionar la optimización. Aquí, vamos a considerar la lógica del funcionamiento de la extensión creada. Vamos a crear un envoltorio para el terminal MetaTrader 5 con el fin de iniciarlo como un proceso controlado usando C#. Además, vamos a analizar el trabajo con los archivos de configuración y archivos de los ajustes. La lógica del programa será dividida en dos partes: en la primera estarán descritos los métodos que se invocan después de pulsar algún botón, la segunda parte se encargará del inicio y de la gestión de la optimización.

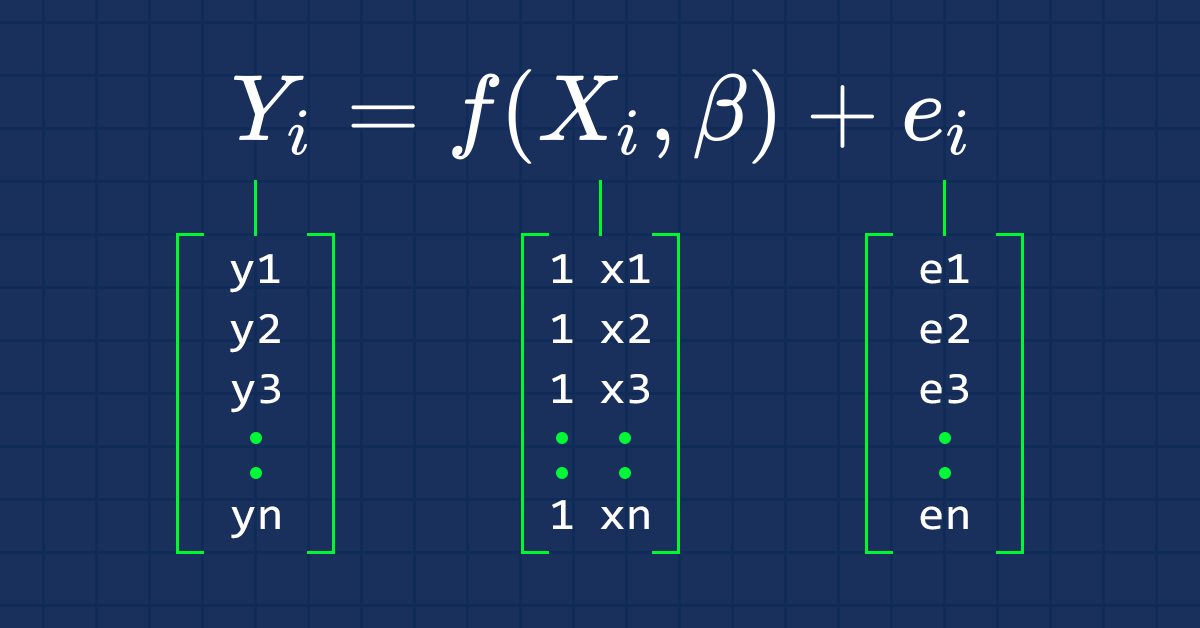
Aprendizaje automático y data science (Parte 03): Regresión matricial
En esta ocasión, vamos a crear modelos usando matrices: estas ofrecen una gran flexibilidad y permiten crear modelos potentes que pueden manejar no solo cinco variables independientes, sino muchas otras, tantas como los límites computacionales de nuestro ordenador nos permitan. El presente artículo será muy interesante, eso seguro.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XI) Compatibilidad con MQL4 - Eventos de cierre de posición
Continuamos creando la gran biblioteca multiplataforma cuyo objetivo es simplificar la escritura de programas para las plataformas MetaTrader 5 y MetaTrader 4. En la décima parte, continuamos trabajando con la compatibilidad de la biblioteca con MQL4 e implementamos la definición de los eventos de apertura de posición y activación de órdenes pendientes. En el presente artículo, vamos a implementar la defición de los eventos de cierre de posición, eliminando al mismo tiempo las propiedades innecesarias de las órdenes.

Optimización separada de una estrategia en condiciones de tendencia y flat
En el artículo se analizará el uso del método de optimización separada en diferentes estados del mercado. La optimización separada consiste en la definición de los parámetros ideales de un sistema comercial con la ayuda de la optimización de manera separada para la tendencia ascendente y descendente. Para reducir el efecto de las señales falsas y mejorar la rentabilidad, los sistemas se hacen flexibles, es decir, poseen un cierto conjunto de ajustes o datos de entrada, hecho que se ve totalmente justificado por el comportamiento de un mercado en cambio constante.


Gestión de riesgos y capital con ayuda de asesores
Este artículo trata sobre aquello que no encontrará en el informe de simulación, sobre qué esperar al usar un asesor, cómo administrar su dinero usando robots y cómo cubrir una pérdida significativa para seguir comerciando con el trading automatizado.

Implementando OLAP en la negociación (Parte 4): Análisis cuantitativo y visual de los informes del Simulador de estrategias
El presente artículo propone un conjunto de herramientas básico para el análisis OLAP de los informes del Simulador sobre las pasadas únicas y resultados de la optimización en forma de los archivos de los formatos estándar (tst y opt), así como, una interfaz gráfica interactiva para este instrumental. Los códigos fuente MQL se adjuntan.

Biblioteca para el desarrollo rápido y sencillo de programas para MetaTrader (Parte XVII): Interactividad de los objetos de la biblioteca.
Hoy vamos a finalizar de forma lógica la funcionalidad del objeto básico de todos los objetos de la biblioteca, que permitirá a cualquier objeto de la biblioteca creado sobre su base interactuar de forma activa con el usuario. Por ejemplo, podemos establecer el tamaño máximo aceptable del spread para abrir una posición y el valor del nivel de precio cuyo cruzamiento causará el envío de un evento desde el objeto de símbolo al programa sobre la señal del tamaño del spread y el cruzamiento del nivel controlado por parte del precio.


La estacionalidad en el mercado de divisas y oportunidades para aprovecharla
Toda persona moderna está familiarizada con el concepto de estacionalidad, por ejemplo, todos estamos acostumbrados al aumento del precio de las verduras frescas en invierno o a la subida del precio del combustible durante las heladas severas, pero pocas personas saben que existen patrones similares en el mercado de divisas.


Algoritmos de optimización de la población: Algoritmo de luciérnagas (Firefly Algorithm - FA)
Hoy analizaremos el método de optimización «Búsqueda con ayuda del algoritmo de luciérnagas» 'Firefly Algorithm Search' (FA). Tras modificar el algoritmo, este ha pasado de ocupar un lugar marginal a convertirse en un verdadero líder en la tabla de calificación.

Algoritmo de recompra: un modelo matemático para aumentar la eficiencia
En este artículo, usaremos el algoritmo de recompra como guía en un mundo con una mayor comprensión de la efectividad de los sistemas comerciales y comenzaremos a trabajar en los principios generales para mejorar la eficiencia comercial usando las matemáticas y la lógica; también aplicaremos los métodos menos comunes para aumentar la eficiencia en el contexto del uso de cualquier sistema comercial.

¡Impresione sus clientes con un cóctel eficiente de tecnologías!
MQL5 proporciona a los programadores un conjunto muy completo de funciones y API orientados a objetos, permitiéndoles hacer todo lo que quieran en el entorno de MetaTrader. Sin embargo, hoy en día, la tecnología web es una herramienta extremadamente versátil y puede resultar útil cuando le surge la necesidad de hacer algo muy específico, quiere sorprender sus clientes con algo diferente o simplemente no dispone del tiempo suficiente para dominar una parte concreta de la librería estándar de MQL5. A través del ejercicio de hoy, vamos a recorrer un ejemplo práctico acerca de cómo puede manejar el tiempo que dedica al desarrollo al mismo tiempo que crea un impresionante cóctel tecnológico.

Jeremy Scott es un vendedor de gran éxito en el mercado MQL5
Jeremy Scott, más conocido en MQL5.community con el nick Johnnypasado, ha adquirido fama en el terreno de nuestro servicio de mercado MQL5. Ya ha ganado varios miles de dólares en el Mercado y este no es el límite, ni mucho menos. Hemos decidido estudiar atentamente al futuro millonario y preguntarle el secreto del éxito para los vendedores del mercado MQL5.

Desarrollando un algoritmo de autoadaptación (Parte II): Aumentando la efectividad
En este artículo, continuaremos el tema del anterior. No obstante, primero flexibilizaremos el algoritmo desarrollado anteriormente. El algoritmo se ha vuelto más estable, con un aumento en el número de velas en la ventana de análisis o con un aumento en el porcentaje del umbral del preponderancia de velas descendentes o ascendentes. Hemos tenido que llegar a un compromiso y establecer un tamaño de muestra más grande para el análisis o un porcentaje mayor de preponderancia de la vela predominante.


Algoritmos de optimización de la población: Algoritmo genético binario (Binary Genetic Algorithm, BGA). Parte I
En este artículo, analizaremos varios métodos utilizados en algoritmos genéticos binarios y otros algoritmos poblacionales. Asimismo, repasaremos los principales componentes del algoritmo, como la selección, el cruce y la mutación, así como su impacto en el proceso de optimización. Además, estudiaremos las formas de presentar la información y su repercusión en los resultados de la optimización.

Trabajando con las series temporales en la biblioteca DoEasy (Parte 36): El objeto de series temporales de todos los periodos utilizados del símbolo
En el artículo, vamos a analizar la combinación de las listas de objetos de barra de cada periodo utilizado del símbolo en un objeto de series temporales del símbolo. De esta forma, tendremos preparado para cada símbolo un objeto que guarde las listas de todos los periodos utilizados de la serie temporal de un símbolo.

Optimización de color de estrategias comerciales
En este artículo, vamos a realizar un experimento del coloreo de los resultados de la optimización. Como se sabe, el color se determina por tres parámetros: los niveles del color rojo, verde y azul (RGB en inglés, Red — rojo, Green — verde, Blue — azul). Hay otros métodos de codificar el color, pero igualmente se usan tres parámetros. Así, tres parámetros de la simulación pueden ser convertidos en un color que el trader percibe visualmente. Lea este artículo para averiguar si esta representación va a ser útil.

Estudio de técnicas de análisis de velas (Parte IV): Actualizaciones y adiciones a la aplicación
En el presente artículo, vamos a presentar la siguiente versión de la aplicación Pattern Analyzer. En esta versión se han corregido algunas imperfecciones y se han añadido nuevas capacidades; además, se ha dado un nuevo enfoque a la comodidad y la actualidad de la interfaz actual. En este caso, además, se han tenido en cuenta las sugerencias reflejadas en los comentarios de los artículos anteriores. Podrá familiarizarse con el resultado leyendo el presente artículo.

Aprendizaje automático y Data Science (Parte 11): Clasificador bayesiano ingenuo y teoría de la probabilidad en el trading
Comerciar con probabilidades es como caminar por la cuerda floja: requiere precisión, equilibrio y una clara comprensión del riesgo. En el mundo del trading, la probabilidad lo es todo: es lo que determina el resultado, el éxito o el fracaso, los beneficios o las pérdidas. Usando el poder de la probabilidad, los tráders pueden tomar decisiones mejor informadas, gestionar el riesgo con mayor eficacia y alcanzar sus objetivos financieros. Tanto si es usted un inversor experimentado como un tráder principiante, comprender las probabilidades puede ser la clave para liberar su potencial comercial. En este artículo, analizaremos el fascinante mundo del trading probabilístico y le mostraremos cómo llevar su modo de comerciar al siguiente nivel.