Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (STSSM-блок)
В статье раскрывается внутренняя механика STSSM-блока и показано, как современные SSM-подходы можно адаптировать под событийную логику спайковых моделей, сохранив высокую скорость и выразительность представлений. Мы шаг за шагом поднимаемся по архитектуре, превращая строгую теорию авторского решения в практичный инструмент для анализа финансовых временных рядов.


Нелинейные признаки OHLC из эллиптических кривых
В статье рассматривается проекция дневных свечей EURUSD на эллиптическую кривую secp256k1 и извлечение 96 признаков (EC+TA) для прогноза направления следующей свечи в CatBoost. Показаны маппинг цен на кривую и конвейер обучения на 2000 барах D1; полная модель достигает AUC на тесте 0,6508, вклад EC-признаков — 60,6%. Материалы пригодны для воспроизведения в Python/MetaTrader 5.

Разработка системы репликации - Моделирование рынка (Часть 04): Внесение корректировок (II)
Сегодня мы продолжим разработку системы и управления. Без возможности управления сервисом сложно двигаться вперед и совершенствовать систему.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (HimNet)
Предлагаем познакомиться с фреймворком HimNet, который сочетает гибкость пространственно-временной адаптации с высокой вычислительной эффективностью, позволяя получать точные и стабильные прогнозы на финансовых временных рядах. В статье подробно показано, как его ключевые компоненты взаимодействуют между собой, превращая сложные алгоритмы в управляемую архитектуру.

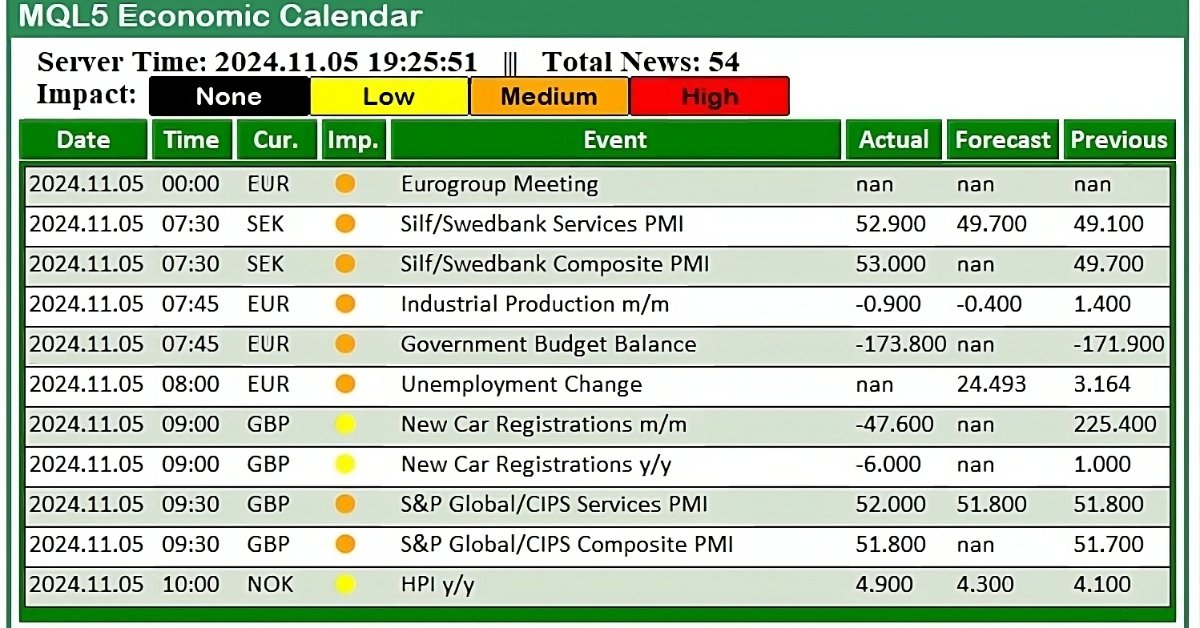
Трейдинг с экономическим календарем MQL5 (Часть 2): Создание новостной панели
В этой статье мы создадим практичную новостную панель с использованием экономического календаря MQL5 для улучшения нашей торговой стратегии. Начнем с проектирования макета, уделив особое внимание ключевым элементам, таким как названия событий, важность и время, а затем перейдем к настройке в MQL5. Наконец, мы внедрим систему сортировки для отображения только самых актуальных новостей, предоставляя трейдерам быстрый доступ к важным экономическим событиям.

Разработка системы репликации (Часть 27): Проект советника — класс C_Mouse (I)
В этой статье мы воплотим в жизнь класс C_Mouse. Он обеспечивает возможности программирования на самом высоком уровне. Однако разговоры о высокоуровневых или низкоуровневых языках программирования не связаны с включением в код нецензурных слов или жаргона. Всё наоборот. Когда мы говорим о высокоуровневом или низкоуровневом программировании, мы имеем в виду, насколько легко или сложно понять код другим программистам.


Нейросети в трейдинге: Вероятностное прогнозирование временных рядов (Энкодер)
Предлагаем познакомиться с новым подходом, который объединяет классические методы и современные нейросети для анализа временных рядов. В статье подробно раскрыта архитектура и принципы работы модели K²VAE.


Нейросети в трейдинге: Обобщение временных рядов без привязки к данным (Окончание)
Эта статья позволит вам увидеть, как Mamba4Cast превращает теорию в рабочий торговый алгоритм и подготовить почву для собственных экспериментов. Не упустите возможность получить полный спектр знаний и вдохновения для развития собственной стратегии.


Архитектура коллективных торговых решений ИИ-агентов
Статья описывает архитектуру мультиагентной торговой системы на базе языковой модели grok-4-fast, где вместо одного системного промпта работают четыре независимых аналитика с принципиально разными ролями: бык, медведь, риск-менеджер и арбитр. Три аналитика запускаются параллельно через ThreadPoolExecutor и за 3–5 секунд формируют аргументированные позиции по одним и тем же рыночным данным, после чего детерминированный судья выносит финальный вердикт по жёстким правилам.

Возможности Мастера MQL5, которые вам нужно знать (Часть 15): Метод опорных векторов с полиномом Ньютона
Метод опорных векторов (Support Vector Machines) классифицирует данные на основе предопределенных классов, исследуя эффекты увеличения их размерности. Это метод обучения с учителем, который довольно сложен, учитывая его потенциальную возможность работы с многомерными данными. В этой статье мы рассмотрим, как эффективнее реализовать базовую версию двумерных данных с помощью полинома Ньютона при классификации ценовых действий.

Машинное обучение и Data Science (Часть 42): Прогнозирование фондовых рынков с использованием N-BEATS в Python
N-BEATS — это революционная модель глубокого обучения, разработанная для прогнозирования временных рядов. Она была выпущена в попытке превзойти возможности классических моделей прогнозирования временных рядов, таких как ARIMA, PROPHET, VAR и др. Познакомимся с данной моделью и посмотрим на возможности ее применения для прогнозирования фондового рынка.

Пример стохастической оптимизации и оптимального управления
Настоящий советник, получивший название SMOC (что, вероятно, означает оптимальное управление стохастической моделью (Stochastic Model Optimal Control), является простым примером передовой алгоритмической торговой системы для MetaTrader 5. Он использует комбинацию технических индикаторов, прогностического контроля моделей и динамического управления рисками для принятия торговых решений. Советник включает в себя адаптивные параметры, определение размера позиции на основе волатильности и анализ трендов для оптимизации его работы в изменяющихся рыночных условиях.

Построение модели для ограничения диапазона сигналов по тренду (Часть 6): Интеграция "всё в одном"
Одной из основных проблем является управление несколькими окнами графиков одной пары, на которых запущена одна и та же программа с разными функциями. Давайте обсудим, как объединить несколько интеграций в одну основную программу. Кроме того, мы поделимся идеями по настройке программы для вывода в журнал и рассмотрим успешную трансляцию сигнала в интерфейсе графика.

Разработка инструментария для анализа движения цен (Часть 2): Скрипт аналитических комментариев
В продолжение нашей работы по упрощению взаимодействия с поведением цены мы рады представить еще один инструмент, который может значительно улучшить ваш анализ рынка и помочь вам принимать обоснованные решения. Этот инструмент отображает ключевые технические индикаторы, такие как цены предыдущего дня, значимые уровни поддержки и сопротивления, а также торговый объем, автоматически генерируя визуальные подсказки на графике.


Статистический арбитраж на основе коинтегрированных акций (Часть 1): Tесты Энгла — Грейнджера и Йохансена на коинтеграцию
Эта статья призвана стать понятным и дружелюбным введением для трейдеров в наиболее распространенные тесты на коинтеграцию, а также простым руководством по интерпретации их результатов. Тесты Энгла — Грейнджера и Йохансена позволяют выявлять статистически значимые пары или группы активов, обладающие общей долгосрочной динамикой. Тест Йохансена особенно полезен для портфелей из трех и более активов, так как он рассчитывает силу коинтеграционных векторов для всех инструментов одновременно.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Окончание)
В статье описана практическая реализация фреймворка HimNet на базе MQL5, который готов к интеграции в автоматическую торговлю. Мы показываем, как метапараметры, адаптированные под гетерогенность, превращают модель в универсальный инструмент, способный справляться с изменчивой волатильностью.


Разработка системы репликации (Часть 56): Адаптация модулей
Несмотря на то, что модули уже взаимодействуют друг с другом должным образом, при попытке использовать указатель мыши в сервисе репликации, возникает ошибка. Нам нужно исправить это прежде, чем переходить к следующему этапу. Кроме того, была исправлена проблема в коде индикатора мыши. Таким образом, эта версия наконец-то стала стабильной и правильно доработанной.


Алгоритм обратного поиска — Backtracking Search Algorithm (BSA)
Что если алгоритм оптимизации мог бы помнить свои прошлые путешествия и использовать эту память для поиска лучших решений? BSA делает именно это — балансируя между исследованием нового и возвращением к проверенному. В статье раскрываем секреты алгоритма. Простая идея, минимум параметров и стабильный результат.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (EVA-Flow)
В статье знакомимся с фреймворком EVA-Flow для низколатентной и высокочастотной оценки оптического потока на основе событийных данных. Модель сочетает адаптивное представление потока через Unified Voxel Grid с пространственно-временной рекуррентной архитектурой SMR, обеспечивая стабильное и точное прогнозирование движения в режиме реального времени.


Разработка динамического мультивалютного советника (Часть 5): Скальпинг и свинг-трейдинг
В этой части рассматривается, как разработать динамический мультивалютный советник, способный адаптироваться к режимам скальпинга и свинг-трейдинга. В ней рассматриваются структурные и алгоритмические различия в генерации сигналов, исполнении сделок и управлении рисками, благодаря которым советник может гибко переключаться между стратегиями в зависимости от рыночного поведения и входных параметров.

Разработка инструментария для анализа Price Action (Часть 23): Индикатор силы валют
Знаете, что на самом деле определяет направление валютной пары? Его определяет сила каждой отдельной валюты. В этой статье мы будем измерять силу валюты, анализируя все пары, в которых она присутствует. Это позволит прогнозировать движение этих пар, исходя из относительной силы входящих в них валют. Читайте дальше, чтобы узнать больше.


Нейросети в трейдинге: Асинхронная обработка событий в потоковых моделях (Основные компоненты)
В статье рассматривается архитектура фреймворка EVA-Flow, ориентированного на обработку пространственно-временных данных и прогнозирование динамики потоков. Основное внимание уделено SMR-модулю, обеспечивающему устойчивое формирование скрытых состояний, и механизму адаптивной инициализации начального состояния через обучаемые кандидаты.


Нейросети в трейдинге: Декомпозиция вместо масштабирования (Окончание)
Предлагаем познакомиться с алгоритмом разложения временного ряда на смысловые слои и построения из них экономной модели. Мы последовательно показываем архитектуру, практическую реализацию на MQL5/OpenCL и реальные тесты на исторических рыночных данных.


Разработка системы репликации (Часть 51): Все усложняется (III)
В данной статье мы разберемся с одним из самых сложных вопросов сферы программирования на MQL5: как правильно получить ID графика, и почему иногда объекты не строятся на графике. Представленные здесь материалы носят исключительно дидактический характер. Ни в коем случае нельзя рассматривать приложение ни с какой иной целью, кроме как для изучения и освоения представленных концепций.

Возможности Мастера MQL5, которые вам нужно знать (Часть 51): Обучение с подкреплением с помощью SAC
Soft Actor Critic (мягкий актер-критик) — это алгоритм обучения с подкреплением, использующий три нейронные сети — сеть актеров и две сети критиков. Такие модели машинного обучения объединены в партнерство "главный-подчиненный", где критики моделируются для повышения точности прогнозов сети актеров. Как обычно, рассмотрим, как эти идеи можно протестировать в качестве пользовательского сигнала советника, собранного с помощью Мастера.


Возможности Мастера MQL5, которые вам нужно знать (Часть 37): Регрессия гауссовских процессов с линейными ядрами и ядрами Матерна
Линейные ядра — простейшая матрица, используемая в машинном обучении для линейной регрессии и опорных векторных машин. Ядро Матерна (Matérn) представляет собой более универсальную версию радиальной базисной функции (Radial Basis Function, RBF), которую мы рассматривали в одной из предыдущих статей, и оно отлично подходит для отображения функций, которые не настолько гладкие, как предполагает RBF. Создадим специальный класс сигналов, который использует оба ядра для прогнозирования условий на покупку и продажу.


Нейросети в трейдинге: Интеграция теории хаоса в прогнозирование временных рядов (Окончание)
Продолжаем интеграцию методов, предложенных авторами фреймворка Attraos, в торговые модели. Напомню, что данный фреймворк использует концепции теории хаоса для решения задач прогнозирования временных рядов, интерпретируя их как проекции многомерных хаотических динамических систем.


Алгоритм дендритных клеток — Dendritic Cell Algorithm (DCA)
Алгоритм дендритных клеток (DCA) — метаэвристика, вдохновлённая механизмами врождённого иммунитета. Дендритные клетки патрулируют пространство поиска, накапливают сигналы о качестве позиций и выносят коллективный вердикт: эксплуатировать найденное или продолжать исследование. Разберём, как биологическая модель обнаружения патогенов превращается в алгоритм оптимизации.

Разработка инструментария для анализа Price Action (Часть 32): Модуль распознавания свечных паттернов на Python (II) – Распознавание с помощью Ta-Lib
В этой статье мы перешли от ручной реализации распознавания свечных паттернов на Python к использованию TA-Lib – библиотеки, распознающей более шестидесяти различных паттернов. Эти формации дают ценную информацию о возможных разворотах рынка и продолжении тренда. Читайте дальше, чтобы узнать больше.


Нейросети в трейдинге: От трансформеров к спайковым нейронам (Окончание)
Нейросети уже меняют подход к анализу рынков, а новые архитектуры открывают ещё больше возможностей. В статье мы завершаем работу с фреймворком SpikingBrain, который отрывает перед нами новые перспективы.

Возможности Мастера MQL5, которые вам нужно знать (Часть 50): Осциллятор Awesome
Осциллятор Awesome — еще один индикатор Билла Вильямса, используемый для измерения импульса. Он может генерировать несколько сигналов. Как и в предыдущих статьях, мы рассмотрим его на основе паттернов, используя классы и сборку Мастера MQL5.


Нейросети в трейдинге: Сеточная аппроксимация событийного потока как инструмент анализа ценовых паттернов (EEMFlow)
Статья знакомит с архитектурой фреймворка EEMFlow, ориентированного на работу с событийными потоками данных. Особое внимание уделяется адаптивным и многоуровневым модулям, которые обеспечивают гибкую обработку как глобальных, так и локальных изменений. Архитектура фреймворка позволяет сохранять ключевую информацию, минимизировать влияние шума и эффективно формировать признаки для дальнейшего анализа, делая EEMFlow перспективным инструментом для прогнозирования динамики финансовых рынков.


Знакомство с языком MQL5 (Часть 27): Освоение API и функции WebRequest в языке MQL5
В этой статье рассматривается, как использовать функцию WebRequest() и API в языке MQL5 для взаимодействия с внешними платформами. Вы узнаете, как создать Telegram-бота, получать идентификаторы чатов и групп, а также отправлять, редактировать и удалять сообщения непосредственно из MetaTrader 5, и тем самым заложите прочный фундамент для интеграции API в ваши будущие проекты на языке MQL5.


Алгоритм хаотической оптимизации — Chaos optimization algorithm (COA)
Усовершенствованный алгоритм хаотической оптимизации (COA), объединяющий воздействие хаоса с адаптивными механизмами поиска. Алгоритм использует множество хаотических отображений и инерционные компоненты для исследования пространства поиска. Статья раскрывает теоретические основы хаотических методов финансовой оптимизации.


Нейросети в трейдинге: Адаптивная периодическая сегментация (LightGTS)
Предлагаем познакомиться с инновационной техникой адаптивного патчинга — способа гибко сегментировать временные ряды с учётом их внутренней периодичности. А также с техникой эффективного кодирования, позволяющего сохранять важные семантические характеристики при работе с данными разного масштаба. Эти методы открывают новые возможности для точной обработки сложных многомасштабных данных, характерных для финансовых рынков, и существенно повышают стабильность и обоснованность прогнозов.


Нейросети в трейдинге: Декомпозиция вместо масштабирования — Построение модулей
В этой статье продолжаем практическое знакомство с SSCNN — архитектурным решением нового поколения, способным работать с фрагментированными временными рядами. Вместо слепого масштабирования — разумная модульность, внимание к деталям и точечная нормализация. Мы шаг за шагом создаём вычислительные блоки в среде MQL5 и закладываем основу для надёжного прогнозного анализа.

Интеграция MQL5 с пакетами обработки данных (Часть 1): Расширенный анализ данных и статистическая обработка
Интеграция обеспечивает бесперебойный рабочий процесс, при котором необработанные финансовые данные из MQL5 можно импортировать в пакеты обработки данных, такие как Jupyter Lab, для расширенного анализа, включая статистическое тестирование.


Знакомство с языком MQL5 (Часть 20): Введение в гармонические паттерны
В этой статье мы исследуем основы гармонических паттернов, их структуру и то, как они применяются в торговле. Вы узнаете о коррекциях и расширениях Фибоначчи, а также о том, как реализовать обнаружение гармонических паттернов на языке MQL5, тем самым закладывая основу для создания продвинутых торговых инструментов и советников.

Интеграция MQL5 с пакетами обработки данных (Часть 2): Машинное обучение и предиктивная аналитика
В нашей серии статей об интеграции MQL5 с пакетами обработки данных мы подробно рассматриваем мощное сочетание машинного обучения и предиктивного анализа. Мы изучим, как беспрепятственно объединить MQL5 с популярными библиотеками машинного обучения, чтобы создавать сложные прогностические модели финансовых рынков.


Создание самооптимизирующихся советников на MQL5 (Часть 17): Ансамблевый интеллект
Все стратегии алгоритмической торговли сложны в настройке и обслуживании, независимо от их сложности — эта проблема актуальна как для новичков, так и для экспертов. В данной статье представлен коллективный интеллект, в которой модели с учителем и человеческая интуиция взаимодействуют друг с другом, чтобы преодолеть свои общие ограничения. Совместив стратегию на основе канала скользящих средних с моделью регрессии Риджа на тех же индикаторах, мы добиваемся централизованного управления, более быстрой самокорректировки и прибыльности систем, которые в противном случае были бы убыточными.