Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Преодоление ограничений машинного обучения (Часть 7): Автоматический выбор стратегии
В этой статье показано, как автоматически определять потенциально прибыльные торговые стратегии с помощью MetaTrader 5. Решения "белого ящика", основанные на неконтролируемой матричной факторизации, быстрее настраиваются, лучше поддаются интерпретации и предоставляют четкие рекомендации относительно того, какие стратегии следует сохранить. Решения "черного ящика", хотя и требуют больше времени, лучше подходят для сложных рыночных условий, которые подходы "белого ящика" могут не учитывать. Присоединяйтесь к нашему обсуждению того, как наши торговые стратегии могут помочь нам тщательно подбирать прибыльные стратегии при любых обстоятельствах.


Статистический арбитраж на коинтегрированных акциях (Часть 2): Советник, тестирование и оптимизация
В данной статье представлен пример реализации советника для торговли корзиной из четырёх акций компаний, котирующихся на Nasdaq. Сначала акции были отфильтрованы на основе тестов на корреляцию Пирсона. Затем для отфильтрованной группы была проведена проверка на коинтеграцию с помощью тестов Йохансена. Наконец, стационарность коинтегрированного спреда проверялась с помощью тестов ADF и KPSS. Здесь мы рассмотрим некоторые замечания по поводу этого процесса, а также результаты бэктестов после небольшой оптимизации.

Архитектура системы машинного обучения в MetaTrader 5 (Часть 1): Утечка данных и исправление меток времени
Прежде чем мы сможем даже начать использовать машинное обучение в нашей торговле на MetaTrader 5, крайне важно разобраться с одной из самых недооцененных ловушек — утечкой данных. Эта статья раскрывает, как утечка данных, в частности ловушка с метками времени в MetaTrader 5, может исказить производительность нашей модели и привести к ненадежным торговым сигналам. Углубляясь в механику этой проблемы и предлагая стратегии ее предотвращения, мы прокладываем путь к созданию надежных моделей машинного обучения, которые будут давать достоверные прогнозы в условиях реальной торговли.


Тестер стратегий для Python и MetaTrader 5 (Часть 1): Торговый симулятор
Модуль MetaTrader 5 для Python, предоставляет удобный способ открывать сделки в приложении MetaTrader 5 с помощью Python, но у него есть серьезная проблема: в нем нет возможностей тестера стратегий, присутствующих в приложении MetaTrader 5. В этой серии статей мы создадим фреймворк для бэктестинга ваших торговых стратегий в средах Python.


Разработка торговой стратегии: Метод Butterfly Oscillator
В этой статье мы продемонстрировали, как можно преобразовать увлекательную математическую концепцию Butterfly Curve («кривая-бабочка») в практичный торговый инструмент. Мы разработали индикатор Butterfly Oscillator и создали на его основе базовую торговую стратегию. Эта стратегия эффективно сочетает уникальные циклические сигналы осциллятора с традиционным подтверждением тренда на основе скользящих средних, формируя системный подход к выявлению потенциальных точек входа на рынок.


Как построить мультивалютную netting-сетку с точным CatBoost и swap/carry-слоем в MQL5
В статье разбирается мультивалютный netting-советник для MetaTrader 5 с валютным графом из 28 пар, набором из 19 M1‑признаков и двумя моделями CatBoost, выполняемыми в MQL5 без упрощений. Показано, как прогнозы управляют сеткой лимитных заявок, режимными фильтрами, инвентарём и swap/carry при учёте брокерских ограничений, а также как обеспечить воспроизводимость через self‑test и проверку совпадения Python и MQL5.


Нейросети в трейдинге: Обучение глубоких спайкинговых моделей (Интеграция спайков)
В статье представлена практическая реализация ключевых компонентов фреймворка SEW-ResNet средствами MQL5. Использование динамических массивов и спайковых механизмов позволяет гибко строить архитектуру модели и эффективно обрабатывать финансовые временные ряды. Предложенные решения показывают, как SEW-ResNet может оптимизировать вычисления и улучшить выделение значимых признаков.


Как заменить WebSocket EA на TradeMux REST в MetaTrader 5
Статья продолжает серию об AI Hedge Fund и снимает три ограничения v4: репутации аналитиков теперь персистентны в SQLite, EA выведен из критического пути исполнения, а сигналы совета пятнадцати рассылаются на несколько брокеров через TradeMux REST API. Логика совета и риск-менеджмента не менялась: Python получает данные через MetaTrader 5 SDK и исполняет ордера напрямую. Результат — устойчивость к перезапускам и масштабирование на несколько терминалов.


Алгоритм искусственной коронарной циркуляции — Artificial Coronary Circulation System (ACCS)
Метаэвристический алгоритм, имитирующий рост коронарных артерий в сердце человека для задач оптимизации. Использует принципы ангиогенеза (роста новых сосудов), бифуркации (разветвления) и обрезки слабых ветвей для поиска оптимальных решений в многомерном пространстве. Проверка его эффективности на широком спектре задач принесла неожиданные результаты.


Разработка инструментария для анализа Price Action (Часть 40): ДНК-профиль рынка
В этой статье рассматривается уникальный профиль каждой валютной пары через призму исторической динамики ее цены. Вдохновляясь концепцией генетической ДНК, которая задает уникальный генетический код каждого живого существа, мы применяем аналогичный подход к рынкам, рассматривая динамику цены как "ДНК" каждой валютной пары. Анализируя такие структурные характеристики, как волатильность, свинги, откаты, всплески и особенности сессий, инструмент выявляет базовый профиль, который отличает одну пару от другой. Этот подход дает более глубокое понимание поведения рынка и помогает трейдерам системно соотносить стратегии с естественными склонностями каждого инструмента.

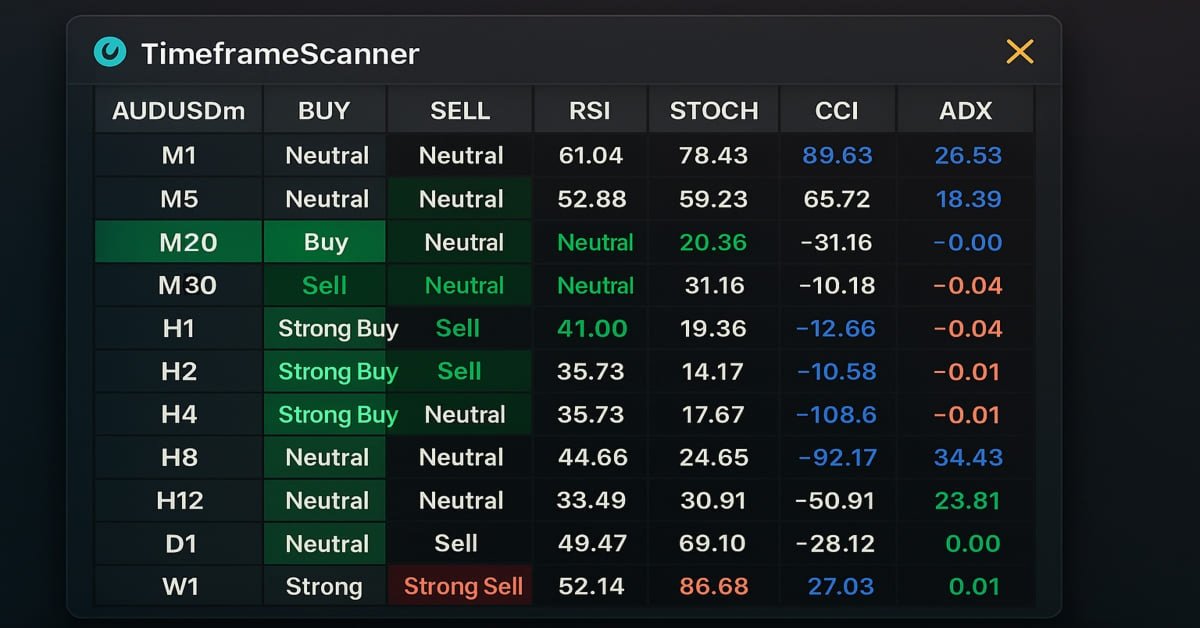
Торговые инструменты на MQL5 (Часть 3): Создание панели сканера по нескольким таймфреймам для стратегической торговли
В этой статье мы создадим панель сканера по нескольким таймфреймам на MQL5 для отображения торговых сигналов в режиме реального времени. Мы планируем создать интерактивный грид-интерфейс, реализовать расчеты сигналов с использованием нескольких индикаторов и добавить кнопку закрытия. Статья завершается бэктестингом и стратегическими торговыми преимуществами


Нейросети в трейдинге: Многодоменная архитектура анализа финансовых данных (MDL)
Статья знакомит с фреймворком MDL, который предлагает токенизацию признаков, сценариев и задач для системной организации модели и эффективного формирования контекста. В практической части реализованы CNeuronPerTokenFFN для локальной обработки токенов и CNeuronScenariosToken, генерирующий сценарные токены через 2D‑SSM и FieldPatternEmbedding. Такой подход ускоряет анализ длинных временных рядов и повышает точность интерпретации рыночных данных.


Нейросети в трейдинге: Унифицированное смешивание признаков для торговых решений (Окончание)
В статье представлена завершающая часть адаптации фреймворка UniMixer средствами MQL5, включая построение SiameseNorm и объекта верхнего уровня CNeuronUniMixerBlock. Описана полная цепочка обработки рыночных данных от токенизации и контекстного выделения до сценарного моделирования и смешивания признаков. Приведены результаты тестирования на исторических данных EURUSD, демонстрирующие умеренную прибыль.


Алгоритм оптимизации быков — Bull Optimization Algorithm (BOA)
Представляем эволюционный алгоритм без оператора селекции: лучшая особь становится единственным партнёром по скрещиванию для всей популяции, а классическая мутация заменена мультипликативной с самонастраивающимся шагом. В статье разбираем три ключевые идеи, реализуем алгоритм на MQL5 во фреймворке C_AO и проверяем его на стандартном стенде и античитер-тесте — где BOA вплотную приближается к порогу топ-45, но не входит в рейтинг.

Разработка инструментария для анализа Price Action (Часть 36): Прямой доступ Python к потокам рыночных данных MetaTrader 5
Раскройте потенциал терминала MetaTrader 5 по максимуму с помощью Python-экосистемы анализа данных и официальной клиентской библиотеки MetaTrader 5. В этой статье показано, как пройти аутентификацию и напрямую передавать тики и минутные бары в хранилище Parquet, применять продвинутые методы создания признаков с помощью ta и Prophet, а также обучать модель градиентного бустинга с учетом временной структуры данных. Затем мы разворачиваем легковесный сервис Flask, который выдает торговые сигналы в реальном времени. Независимо от того, строите ли вы гибридную количественную торговую систему или усиливаете советник машинным обучением, в результате у вас будет надежный сквозной пайплайн для алгоритмической торговли на основе данных.

Возможности Мастера MQL5, которые вам нужно знать (Часть 72): Использование паттернов MACD и OBV с обучением с учителем
В продолжение нашей предыдущей статьи о паре индикаторов MACD и OBV, мы рассмотрим, как эту пару можно улучшить с помощью машинного обучения. MACD и OBV — это взаимодополняющая пара, отражающая тренд и объем. Наш подход к машинному обучению использует сверточную нейронную сеть (convolution neural network, CNN), которая задействует экспоненциальное ядро (Exponential kernel) для определения размеров своих ядер и каналов при настройке прогнозов этой пары индикаторов. Как обычно, это делается в пользовательском файле класса сигналов (signal class), который взаимодействует с Мастером MQL5 для создания советника.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределенности (UncAD)
Статья предлагает перенос принципов риск-ориентированного фреймворка UncAD в алгоритмический трейдинг и обосновывает сходство задач навигации и управления капиталом при неполной информации. Мы строим на MQL5/OpenCL карту плотности рыночных состояний, которая компактно кодирует историческую структуру. Это позволяет выявлять зоны поддержки/сопротивления и области низкой плотности для более устойчивого выбора действий.


Алгоритм эволюции элитных кристаллов — Elite Crystal Evolution Algorithm (CEO-inspired): Теория
Представлен новый авторский популяционный алгоритм ECEA, вдохновлённый процессом замерзания воды и адаптирующий идеи алгоритма Crystal Energy Optimizer, (CEO) с поиском на графах, для общих задач оптимизации. Алгоритм использует динамическую элитную группу, три стратегии поиска и механизм периодической диверсификации.


Низкочастотные количественные стратегии в MetaTrader 5: (Часть 2) Бэктестинг Lead/Lag-анализа в SQL и MetaTrader 5
В статье описывается полный конвейер, использующий анализ данных для поиска низкочастотных торговых возможностей Lead/Lag. Пошагово строится анализатор Lead/Lag на основе кросс-корреляции, с особым вниманием к самым распространенным ошибкам, которые новички чаще всего допускают при разработке запросов для анализа межактивной диффузии информации. После скрининга десятков коинтегрированных и коррелированных пар выбирается торговая пара-кандидат, оценивается её торговая реализуемость в чистом SQL-бэктесте. После того как пара проходит отбор, стратегия тестируется в MetaTester для оптимизации параметров. Советник с соответствующими настройками бэктеста и входными параметрами оптимизации предоставляется вместе со скриптами Python и SQL.


Тестер стратегий для Python и MetaTrader 5 (Часть 05): Тестер стратегий для нескольких символов и таймфреймов
В этой статье представлен совместимый с MetaTrader 5 рабочий процесс бэктестинга, масштабируемый на разные символы и таймфреймы. Мы используем HistoryManager для параллельного сбора данных, синхронизации баров и тиков со всех таймфреймов и запуска изолированных по символам обработчиков OnTick в потоках. Вы узнаете, как режимы моделирования влияют на скорость и точность, когда стоит полагаться на данные терминала, как уменьшить операции ввода-вывода с помощью событийных обновлений и как собрать полноценного мультивалютного торгового робота.

Возможности Мастера MQL5, которые вам нужно знать (Часть 59): Обучение с подкреплением (DDPG) совместно с паттернами скользящей средней и стохастика
В продолжение нашей предыдущей статьи о DDPG с использованием скользящей средней и стохастических индикаторов мы рассматриваем другие ключевые классы обучения с подкреплением, имеющие решающее значение для реализации DDPG. Хотя мы в основном пишем код на Python, конечный продукт — обученная нейронная сеть — будет экспортирован в формате ONNX в MQL5, где мы интегрируем его в качестве ресурса в советник, созданный в Мастере.


Торговые инструменты на MQL5 (Часть 14): Прокручиваемый текстовый холст с пиксельной точностью, сглаживанием и закругленной полосой прокрутки
В этой статье мы улучшим ценовую панель на основе холста в MQL5, добавляя прокручиваемую текстовую панель с пиксельной точностью для руководств по использованию, преодолевающую собственные ограничения на прокрутку за счет настраиваемого сглаживания и округлого дизайна полосы прокрутки с функцией расширения при наведении курсора. Текстовая панель поддерживает фоны темы оформления с непрозрачностью, динамический перенос строк для содержимого, такого как инструкции и контакты, и интерактивную навигацию с помощью кнопок вверх / вниз, перетаскивания ползунка и прокрутки колесика мыши в области основного текста.


Нейросети в трейдинге: Единая архитектура взаимодействия рыночных признаков и торгового контекста (OneTrans)
В статье рассматривается архитектура фреймворка OneTrans, предложенного для эффективной работы с длинными последовательностями событий, и анализируются ключевые инженерные решения, лежащие в его основе. Особое внимание уделяется механизмам оптимизации вычислений внимания — пирамидальной схеме обработки токенов, использованию кэширования Key/Value и современных алгоритмов ускорения внимания, таких как FlashAttention-2.


Теория графов: Применение алгоритма эвристического поиска A* в торговле
В статье эвристический алгоритм A* применяется к структуре рынка путем моделирования подтвержденных максимумов и минимумов свингов в качестве узлов графа, где веса ребер рассчитываются с учетом нормализованного по ATR расстояния, спреда и штрафов за шум. Модуль ищет наиболее эффективный маршрут для определения направления сделки и целевых уровней, а затем фильтрует сигналы по коэффициенту направленности, общей стоимости пути и противоположным свингам. TP привязывается к конечному узлу, а SL — к предыдущей структуре, с визуализацией на графике и настраиваемыми входными данными.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer
Статья разбирает архитектуру GDformer применительно к алгоритмическому трейдингу. Показано, как обучаемая память, Dictionary-based Cross-Attention и Similarity Branch помогают сопоставлять текущее состояние рынка с выученными режимами и оценивать степень надёжности интерпретации. Дана реализация прямого прохода механизма внимания в OpenCL с использование разреженных коэффициентов без повторного перенормирования, что повышает устойчивость модели и эффективность на длинных последовательностях.


Внедрение в MQL5 практических модулей из других языков (Часть 06): Операции файлового ввода-вывода в MQL5, как в Python
В этой статье показано, как упростить сложные операции MQL5 с файлами, создав интерфейс в стиле Python для удобного чтения и записи. В ней объясняется, как воссоздать интуитивно понятные шаблоны работы с файлами в Python с помощью пользовательских функций и классов. В результате получился более ясный и надежный подход к файловому вводу-выводу в языке MQL5.


Разработка системы репликации (Часть 69): Настройка времени (II)
Сегодня мы рассмотрим, зачем нам нужна функция iSpread. Одновременно с этим мы поймем, как система информирует нас об оставшемся времени бара, когда для этого нет ни одного доступного тика. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте его как окончательное приложение, целью которого не является изучение представленных концепций.

Возможности Мастера MQL5, которые вам нужно знать (Часть 61): Использование паттернов ADX и CCI с обучением с учителем
Осцилляторы ADX и CCI — это индикаторы следования за трендом и импульса, которые можно использовать в паре при разработке советника. Мы рассмотрим, как их можно систематизировать, используя все 3 основных режима машинного обучения. Созданные с помощью Мастера советники позволяют нам оценить паттерны, представленные этими двумя индикаторами. Начнем с рассмотрения того, как к этим паттернам можно применить обучение с учителем.


Разработка инструментария для анализа Price Action (Часть 44): Создание в MQL5 сигнального советника на основе пересечений VWMA
В этой статье представлен инструмент для MetaTrader 5, сигнализирующий о пересечениях VWMA, который помогает трейдерам выявлять потенциальные бычьи и медвежьи развороты, сочетая анализ движения цены и торгового объема. Советник генерирует четкие сигналы на покупку и продажу прямо на графике, оснащен информативной панелью и позволяет гибко настраивать входные параметры, что делает его практичным дополнением к торговой стратегии.


Нейросети в трейдинге: Потоковые модели с остаточной высокочастотной адаптацией (ResFlow)
Статья знакомит с фреймворком ResFlow, созданным для анализа временной динамики событийных потоков. Фреймворк сочетает низкочастотное моделирование трендов с высокочастотной корректировкой локальных колебаний. Ключевые достоинства — модульность, гибкость интеграции с разными алгоритмами и эффективное повышение временного разрешения без лишней нагрузки на модель.


Разработка инструментария для анализа Price Action (Часть 70): Автоматическое исполнение сделок по сигналам паттерна "флаг"
В статье описаны буферная архитектура сигналов для пробоев паттерна "флаг" и советник, который ее использует. Стрелки пробоя и высота флагштока записываются в отдельные буферы только после подтверждения, что предотвращает перерисовку и неоднозначность. Советник считывает данные из буферов через CopyBuffer(), проверяет сигналы с помощью настраиваемых фильтров и исполняет сделки с фиксированными или динамическими уровнями SL/TP.


Нейросети в трейдинге: Адаптивное масштабирование представлений (Основные компоненты)
Статья продолжает адаптацию фреймворка ADS под задачи трейдинга. Рассматривается отказ от PSRG и интеграцию его функций в PCRG, где адаптация выполняется в пространстве запросов. Применен порядок вычислений, аналогичный STCA, для линейного масштабирования по длине истории. Представлены OpenCL‑кернелы ConcatVecMatrix/Grad и класс CNeuronPCGR, что упрощает архитектуру и уменьшает вычислительную нагрузку при анализе длинных временных рядов.


Создание торговой системы (Часть 5): Управление прибылью с помощью структурированного выхода из позиций
Для многих трейдеров это знакомая болезненная ситуация: наблюдать, как сделка приближается к вашему целевому показателю прибыли, а затем разворачивается и достигает вашего стоп-лосса. Или, что еще хуже, наблюдать, что трейлинг-стоп закрывает позицию на уровне безубыточности, прежде чем рынок резко приблизится к вашей первоначальной цели. В данной статье рассматривается использование нескольких позиций из одной точки входа с различным соотношением риска и прибыли для систематического обеспечения прибыли и снижения общего уровня риска.


Переосмысливаем классические стратегии (Часть 19): Подробный разбор стратегий на пересечении скользящих средних
В этой статье мы возвращаемся к классической стратегии пересечения скользящих средних и исследуем, почему она часто терпит неудачу на шумных, быстро меняющихся рынках. В ней представлены пять альтернативных методов фильтрации, предназначенных для улучшения качества сигнала и устранения слабых или убыточных сделок. Обсуждение показывает, как статистические модели могут обучаться и исправлять ошибки, которые пропускает человеческая интуиция и традиционные правила. Читатели получают более четкое представление о том, как модернизировать устаревшую стратегию, и о подводных камнях, связанных с опорой исключительно на такие показатели, как RMSE, в финансовом моделировании.


Архитектура прибыльной торговли с усиленной многоуровневой защитой счёта
В этом материале мы представляем структурированную многоуровневую систему защиты, нацеленную на достижение амбициозных показателей прибыли при одновременном снижении риска катастрофических потерь. Основное внимание уделяется сочетанию агрессивной торговой логики с защитными механизмами на каждом этапе торгового процесса. Идея состоит в том, чтобы создать советника, который ведёт себя как «хищник, осознающий риск»: способен находить торговые возможности с высоким потенциалом, но всегда имеет несколько защитных слоёв, не позволяющих системе «ослепнуть» при внезапном рыночном стрессе.


Разработка системы репликации (Часть 76): Новый Chart Trade (III)
В этой статье мы рассмотрим, как работает недостающий код из предыдущей статьи, DispatchMessage. Здесь мы введем тему следующей статьи. По этой причине важно понять, как работает данная процедура, прежде чем переходить к следующей теме. Представленные здесь материалы предназначены только для обучения. Ни в коем случае не рассматривайте это приложение как окончательное, цели которого будут иные, кроме изучения представленных концепций.


Разработка системы репликации (Часть 59): Новое будущее
Правильное понимание разных идей позволяет нам делать больше с наименьшими усилиями. В этой статье мы рассмотрим, почему необходимо настроить применение шаблона до того, как сервис начнет взаимодействовать с графиком. И что, если мы улучшим указатель мыши, чтобы иметь возможность делать больше вещей с его помощью?


Автоматизация торговых стратегий в MQL5 (Часть 26): Создание системы усреднения на основе пин-баров для многопозиционной торговли
В данной статье мы разрабатываем систему усреднения на основе пин-баров на языке MQL5, которая обнаруживает паттерны пин-баров для открытия сделок и использует стратегию усреднения для управления несколькими позициями, дополненную трейлинг-стопами и переводом в безубыток. Мы объединяем настраиваемые параметры с дашбордом для мониторинга позиций и прибыли в реальном времени.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Окончание)
В статье рассматривается практическая реализация архитектуры STCA с интеграцией механизмов OneTrans для совместной обработки временных рядов и контекстных признаков рынка. Описаны особенности построения модели, алгоритмы прямого прохода и накопления исторического состояния. Отдельное внимание уделено процессу обучения и результатам тестирования на реальных данных, демонстрирующим поведение модели в рыночных условиях.


Нейросети в трейдинге: Унифицированное смешивание признаков для торговых решений (Основные компоненты)
В статье показана адаптация фреймворка UniMixer средствами MQL5 для анализа финансовых рынков. Модуль UniMixer сначала выполняет смешивание токенов на локальном масштабе. Затем при глобальном смешивании токены сжимаются для фильтрации шума и снижения вычислительной нагрузки. После чего восстанавливаются до исходного количества. Интеграция с PerToken SwiGLU обеспечивает доработку каждого токена, повышая точность и устойчивость модели к рыночным колебаниям.