Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (Окончание)
В статье подробно рассмотрена интеграция подходов фреймворка ST-Expert в архитектуру Extralonger, позволяющая одновременно анализировать временные и пространственные представления данных. Представлены результаты тестирования на реальных исторических данных, демонстрирующие эффективность модели и её устойчивость к рыночным аномалиям. Описана модульная структура фреймворка, обеспечивающая воспроизводимость, гибкость для исследований и возможность поэтапной оптимизации компонентов.


Реализация LLM-агента с SQL-памятью в MetaTrader 5
LLM-агент с SQL-памятью в MetaTrader 5 — архитектура, которая устраняет главное ограничение классических LLM-советников: потерю контекста между запросами. Каждое решение агента записывается в SQLite с рыночными условиями в момент сигнала — RSI, выравнивание MA, волатильность — и после закрытия позиции база получает исход. При следующем запросе агент читает собственную историю: похожие условия RSI из прошлого и последние три решения — и только затем анализирует текущий рынок. Результат: система, которая помнит свои ошибки между перезапусками и адаптирует поведение на основе накопленной статистики, а не начинает с чистого листа при каждом новом баре.


Комбинаторно-симметричная перекрестная проверка в MQL5
В статье показана реализация комбинаторно-симметричной перекрестной проверки на чистом MQL5 для измерения степени подгонки после оптимизации стратегии с использованием медленного полного алгоритма тестера стратегий.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Построение объектов)
Mantis — универсальный инструмент для глубокого анализа временных рядов, гибко масштабируемый под любые финансовые сценарии. Узнайте, как сочетание патчинга, локальных свёрток и кросс-внимания позволяет получить высокоточную интерпретацию рыночных паттернов.


Форекс советник на нейросети N-BEATS Network
Реализация архитектуры N-BEATS для форекс-трейдинга в MetaTrader 5 с квантильным прогнозированием и адаптивным риск-менеджментом. Архитектура адаптирована через билинейную нормализацию и специализированные функции потерь для финансовых данных. Тестирование на данных 2025 года показало неспособность генерировать прибыль, подтверждая разрыв между теоретическими достижениями и практической торговой эффективностью.

Возможности Мастера MQL5, которые вам нужно знать (Часть 36): Q-обучение с цепями Маркова
Обучение с подкреплением — один из трех основных принципов машинного обучения, наряду с обучением с учителем и без учителя. Поэтому возникает необходимость в оптимальном управлении или изучении наилучшей долгосрочной политики, которая наилучшим образом соответствует целевой функции. Именно на этом фоне мы исследуем его возможную роль в информировании процесса обучения MLP советника, собранного в Мастере.


Нейросети в трейдинге: Эффективное извлечение признаков для точной классификации (Mantis)
Познакомьтесь с Mantis — лёгкой фундаментальной моделью для классификации временных рядов на базе Transformer с контрастным предварительным обучением и гибридным вниманием, обеспечивающими рекордную точность и масштабируемость.


Нейросети в трейдинге: Модели многократного уточнения прогнозов (RAFT)
Фреймворк RAFT предлагает принципиально иной подход к прогнозированию динамики рынка — не как разовый снимок, а как итеративное уточнение состояния в реальном времени. Он одновременно учитывает локальные и глобальные изменения, сохраняя высокую точность даже при сложных ценовых структурах.

Алгоритм арифметической оптимизации (AOA): Путь от AOA к SOA (Simple Optimization Algorithm)
В данной статье мы представляем алгоритм арифметической оптимизации (Arithmetic Optimization Algorithm, AOA), который основывается на простых арифметических операциях: сложении, вычитании, умножении и делении. Эти базовые математические действия служат основой для поиска оптимальных решений в различных задачах.

Алгоритм искусственного орошения — Artificial Showering Algorithm (ASHA)
В статье представлен Алгоритм Искусственного Орошения (ASHA) – новый метаэвристический метод, разработанный для решения общих задач оптимизации. Основанный на моделировании процессов потоков и накопления воды, этот алгоритм выстраивает концепцию идеального поля, в котором каждая единица ресурса (вода) вызывается для поиска оптимального решения. Узнайте, как ASHA адаптирует принципы потока и накопления для эффективного распределения ресурсов в условиях поискового пространства, а также познакомьтесь с его реализацией и итогами тестирования.

Построение модели для ограничения диапазона сигналов по тренду (Часть 8): Разработка советника (I)
В этой статье мы разработаем наш первый советник на MQL5 на основе индикатора, который мы создали в предыдущей статье. Мы рассмотрим все функции, необходимые для автоматизации процесса, включая управление рисками. Это позволит перейти от ручного выполнения сделок к автоматизированным системам.

Создание самооптимизирующихся советников на MQL5 (Часть 3): Динамическое следование за трендом и возврат к среднему значению
Финансовые рынки обычно классифицируются как находящиеся во флэте (боковом движении) либо в тренде. Такой статичный взгляд на рынок может облегчить нам торговлю в краткосрочной перспективе. Однако он оторван от реалий рынка. В этой статье мы попытаемся лучше понять, как именно финансовые рынки перемещаются между этими двумя возможными режимами и как мы можем использовать наше новое понимание поведения рынка, чтобы обрести уверенность в наших алгоритмических торговых стратегиях.


Разработка системы репликации - Моделирование рынка (Часть 13): Появление СИМУЛЯТОРА (III)
Здесь мы немного упростим несколько элементов, связанных с работой в следующей статье. Я также объясню, как можно визуализировать то, что генерирует симулятор с точки зрения случайности.


Алгоритм оптимизации Ройял Флеш — Royal Flush Optimization (RFO)
Авторский алгоритм Royal Flush Optimization предлагает новый взгляд на решение задач оптимизации, заменяя классическое бинарное кодирование генетических алгоритмов на секторный подход, вдохновленный принципами покера. RFO демонстрирует, как упрощение базовых принципов может привести к созданию эффективного и практичного метода оптимизации. В статье представлен детальный анализ алгоритма и результаты тестирования.


Построение модели для ограничения диапазона сигналов по тренду (Часть 10): Золотой крест и крест смерти
Знаете ли вы, что стратегии "Золотой крест" (Golden Cross) и "Крест смерти" (Death Cross), основанные на пересечении скользящих средних, являются одними из самых надежных индикаторов для определения долгосрочных рыночных трендов? "Золотой крест" сигнализирует о бычьем тренде, когда более короткая скользящая средняя пересекает более длинную снизу вверх, в то время как "крест смерти" указывает на медвежий тренд, когда короткая скользящая средняя опускается ниже длинной. Несмотря на их простоту и эффективность, ручное применение этих стратегий часто приводит к упущенным возможностям или задержке сделок.


Нейросети в трейдинге: Прогнозирование временных рядов при помощи адаптивного модального разложения (ACEFormer)
Предлагаем познакомиться с архитектурой ACEFormer — современным решением, сочетающим эффективность вероятностного внимания и адаптивное разложение временных рядов. Материал будет полезен тем, кто ищет баланс между вычислительной производительностью и точностью прогноза на финансовых рынках.


Нейросети в трейдинге: Обучение метапараметров на основе гетерогенности (Основные компоненты)
В этой статье мы подробно рассматриваем алгоритмы реализации ключевых компонентов фреймворка HimNet. Демонстрируем, как при минимальном числе обучаемых компонентов достигается высокая согласованность и управляемость всей системы. Представленная реализация отличается компактностью и прозрачностью, что облегчает её адаптацию к реальным рыночным задачам.


Построение модели для ограничения диапазона сигналов по тренду (Часть 5): Система уведомлений (Часть III)
Эта часть серии посвящена интеграции WhatsApp с MetaTrader 5 для получения уведомлений. Мы рассмотрим блок-схему для упрощения понимания и обсудим важность мер безопасности при интеграции. Основная цель индикаторов — упростить анализ за счет автоматизации. Они должны включать методы уведомления для оповещения пользователей при выполнении определенных условий.


Нейросети в трейдинге: Разностное моделирование рыночной микроструктуры (EDCFlow)
В статье знакомимся с фреймворком EDCFlow, который предлагает новый подход к анализу рыночной микроструктуры. Он сочетает корреляцию состояний с картой разностей, позволяя выявлять тонкие динамические изменения рынка. Архитектура модели эффективно агрегирует многомасштабные признаки при минимальных вычислительных затратах, что делает её пригодной для анализа в реальном времени.

Создаем динамическую мультисимвольную мультипериодную панель индекса относительной силы (RSI) в MQL5
В статье рассмотрена разработка динамической мультисимвольной мультипериодной панели индикатора RSI в MQL5. Панель призвана предоставлять трейдерам значения RSI в реальном времени по различным символам и таймфреймам. Панель будет оснащена интерактивными кнопками, обновлениями в реальном времени и цветовыми индикаторами, помогающими трейдерам принимать обоснованные решения.


Нейросети в трейдинге: Адаптивное восприятие рыночной динамики (Энкодер)
В статье представлена комплексная архитектура Энкодера STE-FlowNet, объединяющая стековую память, рекуррентную обработку и корреляционный механизм для извлечения скрытых рыночных зависимостей. Показано, как эти модули последовательно интегрируются в единую вычислительную цепочку, способную осуществлять разносторонний анализ временных рядов.


Как построить 29-парный портфель с L1-фильтром и VaR-распределением лотов
Разбирается практическое применение L1 Trend Filter для очистки шума и формирования структурных признаков, совместимых с live-торговлей. Показан полный цикл: H1-данные 29 инструментов из MetaTrader 5, каузальная фильтрация, CatBoost на горизонте трёх L1-баров, честный walk-forward и распределение лотов по VaR. Читатель получает воспроизводимый кодовый конвейер и методику портфельной оценки.

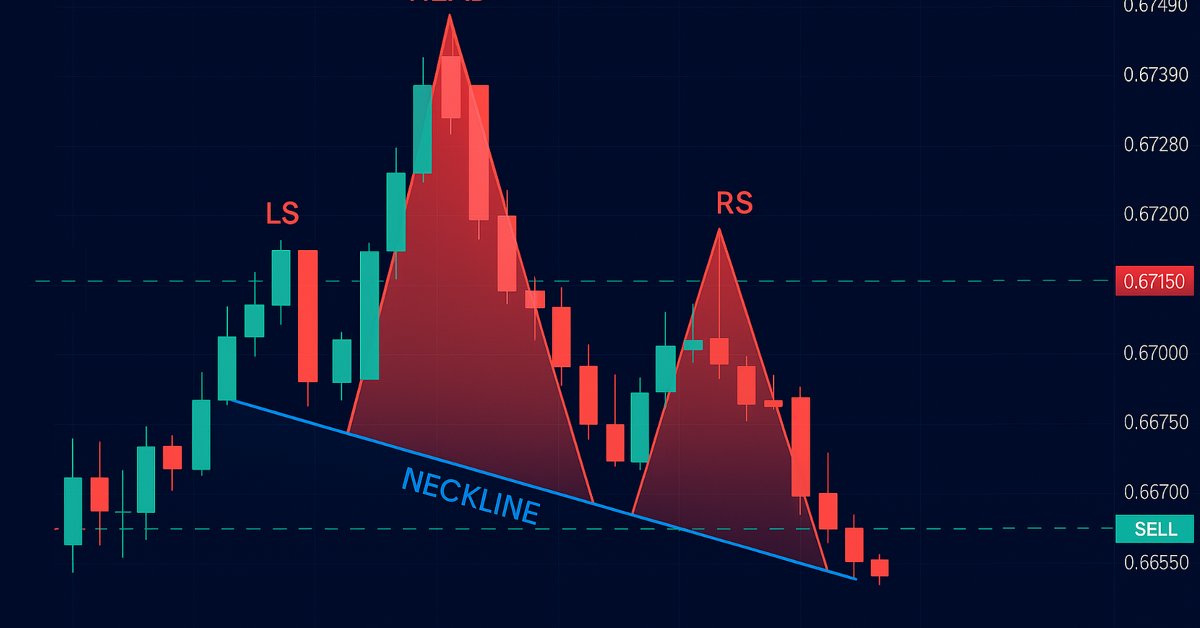
Автоматизация торговых стратегий на MQL5 (Часть 13): Создание торгового алгоритма для паттерна "Голова и Плечи"
В настоящей статье мы автоматизируем паттерн «Голова-Плечи» на MQL5. Мы анализируем его архитектуру, реализуем советник для его обнаружения и торговли, а также тестируем результаты на истории. Этот процесс раскрывает практичный торговый алгоритм, который можно усовершенствовать.


Нейросети в трейдинге: Актер—Режиссёр—Критик (Окончание)
Фреймворк Actor–Director–Critic — это эволюция классической архитектуры агентного обучения. В статье представлен практический опыт его реализации и адаптации к условиям финансовых рынков.

Автоматизация торговых стратегий с помощью MQL5 (Часть 2): Система прорыва Кумо с Ichimoku и Awesome Oscillator
В этой статье мы создаем советник, который автоматизирует стратегию прорыв Кумо (Kumo Breakout) с использованием индикатора Ichimoku Kinko Hyo и Awesome Oscillator. Мы рассмотрим инициализацию хэндлов индикаторов, обнаружение условий прорыва и автоматизацию входов и выходов из сделок. Кроме того, мы внедрим трейлинг-стопы и логику управления позициями для повышения производительности советника и его адаптивности к рыночным условиям.

Возможности Мастера MQL5, которые вам нужно знать (Часть 13): DBSCAN для класса сигналов советника
Основанная на плотности пространственная кластеризация для приложений с шумами (Density Based Spatial Clustering for Applications with Noise, DBSCAN) - это неконтролируемая форма группировки данных, которая практически не требует каких-либо входных параметров, за исключением всего двух, что по сравнению с другими подходами, такими как k-средние, является преимуществом. Разберемся в том, как это может быть полезно в тестировании и торговле с применением советников, собранных в Мастере.


Возможности Мастера MQL5, которые вам нужно знать (Часть 22): Условные генеративно-состязательные сети (cGAN)
Генеративно-состязательные сети — это пара нейронных сетей, которые обучаются друг на друге для получения более точных результатов. Мы рассмотрим условный тип этих сетей в контексте их возможного применения в прогнозировании финансовых временных рядов в рамках класса сигналов советника.

Возможности Мастера MQL5, которые вам нужно знать (Часть 24): Скользящие средние
Скользящие средние — очень распространенный индикатор, который используют и понимают большинство трейдеров. Мы рассмотрим возможные варианты их использования, которые относительно редко используются в советниках, собранных с помощью Мастера MQL5.

Автоматизация торговых стратегий на MQL5 (Часть 15): Гармонический паттерн «Шифр» (Cypher) ценового действия с визуализацией
В настоящей статье мы исследуем автоматизацию гармонического паттерна «Шифр» (Cypher) на MQL5, подробно описывая его обнаружение и визуализацию на графиках MetaTrader 5. Мы реализуем советник, который определяет точки колебания, проверяет паттерны на основе Фибоначчи и совершает сделки с четкими графическими аннотациями. Статья завершается рекомендациями по тестированию на истории и оптимизации программы для эффективной торговли.


Нейросети в трейдинге: Мультизадачное обучение на основе модели ResNeXt (Окончание)
Продолжаем изучение фреймворка мультизадачного обучения на основе ResNeXt, который отличается модульностью, высокой вычислительной эффективностью и способностью выявлять устойчивые паттерны в данных. Использование единого энкодера и специализированных "голов" снижает риск переобучения модели и повышает качество прогнозов.


Майнинг данных балансов центробанков и получение картины мировой ликвидности
Майнинг данных балансов центробанков позволяет получить картину мировой ликвидности рынка Форекс и ключевых валют. Мы объединяем данные ФРС, ЕЦБ, BOJ и PBoC в композитный индекс и применяем машинное обучение для выявления скрытых закономерностей. Такой подход превращает сырой поток данных в реальные торговые сигналы, соединяя фундаментальный и технический анализ.


Создание и форвардное тестирование автономного LLM агента для трейдинга с SEAL
Гибридная архитектура на базе Llama 3.2 и SEAL тестируется на восьми валютных парах (M15) с форвардной изоляцией данных и контролем утечки информации. Методология объединяет adversarial self-play, curriculum learning и балансировку классов для стабильного обучения. Эксперименты подтверждают разрыв между точностью прогноза и реальной доходностью, что дает читателю практические ориентиры по проверке стратегий и корректной оценке их обобщающей способности.


Нейросети в трейдинге: Устойчивые торговые сигналы в любых режимах рынка (ST-Expert)
В этой статье мы познакомимся с фреймворком ST-Expert, который обеспечивает устойчивость прогнозов к рыночной неопределённости, позволяя учитывать локальные и глобальные зависимости во временных рядах. Его гибкая архитектура способствует адаптивности моделей и повышает точность предсказаний.


Нейросети в трейдинге: Пространственно-временная модель состояния для анализа финансовых данных (Окончание)
Представляем адаптацию фреймворк E-STMFlow — современное решение для построения автономных торговых систем. В статье завершаем реализацию подходов, предложенных авторами фреймворка. Результаты тестирования демонстрируют стабильный рост капитала, минимальные просадки и предсказуемое распределение рисков, подтверждая практическую эффективность подхода и открывая перспективы дальнейшей оптимизации стратегии.


Разработка системы репликации (Часть 34): Система ордеров (III)
В этой статье мы завершим первый этап конструкции. Несмотря на то, что это выполняется довольно быстро, я расскажу о деталях, которые не обсуждались ранее. Но здесь я объясню некоторые моменты, которые многие не понимают. Например, знаете ли вы, почему вам приходится нажимать клавишу Shift или Ctrl на клавиатуре?


Нейросети в трейдинге: Двусторонняя адаптивная временная корреляция (Основные компоненты)
В этой статье мы продолжаем реализацию фреймворка BAT средствами MQL5, показывая, как двунаправленная корреляция и модуль SATMA позволяют анализировать динамику рынка в контексте текущего состояния. Представлены ключевые архитектурных решения, позволяющие адаптировать фреймворк к анализу финансовых данных.

От новичка к эксперту: Главное на пути к торговле на MQL5
Раскройте свой потенциал! Вас окружают возможности. Узнайте 3 главных секрета, с помощью которых вы начнете изучать MQL5 или перейдете на новый уровень владения этим языком. Погрузимся в обсуждение советов и рекомендаций, в равной степени полезных и начинающим, и профи.

Возможности Мастера MQL5, которые вам нужно знать (Часть 21): Тестирование с данными экономического календаря
Данные экономического календаря по умолчанию недоступны для тестирования с помощью советников в тестере стратегий. Мы рассмотрим, как базы данных могут помочь обойти это ограничение. В частности, мы увидим, как можно использовать базы данных SQLite для архивирования новостей Экономического календаря, чтобы советники, собранные с помощью Мастера, могли использовать их для генерации торговых сигналов.

Нейросети в трейдинге: Управляемая сегментация
Предлагаем познакомиться с методом комплексного мультимодального анализа взаимодействия и понимания признаков.

Нейросети в трейдинге: Многоагентная система с концептуальным подтверждением (FinCon)
Предлагаем познакомиться с фреймворком FinCon, который представляет собой многоагентную систему на основе больших языковых моделей (LLM). Фреймворк использует концептуальное вербальное подкрепление для улучшения принятия решений и управления рисками, что позволяет эффективно выполнять разнообразные финансовые задачи.