Статьи по автоматизации торговых систем на языке MQL5

Прочитайте статьи по торговым системам, которые основаны на самых разнообразных идеях. Вы узнаете как использовать статистические методы и паттерны на японских свечах, как фильтровать сигналы и для чего нужны семафорные индикаторы.
С помощью Мастера MQL5 вы научитесь создавать робота без программирования для быстрой проверки торговых идей, а также узнаете, что такое генетические алгоритмы.
Новая статья

Вы упускаете торговые возможности:
- Бесплатные приложения для трейдинга
- 8 000+ сигналов для копирования
- Экономические новости для анализа финансовых рынков
Регистрация
Вход
Вы принимаете политику сайта и условия использования
Если у вас нет учетной записи, зарегистрируйтесь


Создание пользовательских индикаторов в MQL5 (Часть 11): Улучшение футпринт-графика с помощью слоёв рыночной структуры и ордер-флоу
В статье MQL5-индикатор футпринт-графика расширяется слоями рыночной структуры и ордер-флоу: барами объёмного профиля, точкой контроля (Point of Control, POC), подсветкой зоны стоимости (value area), выявлением последовательных дисбалансов, зонами поглощения, а также маркерами single print (одиночных принтов) и unfinished business (незавершённой аукционной отработки экстремума). Мы расширим структуры данных бара, добавим функции для POC/зоны стоимости, дисбаланса и поглощения, а также построим конвейер отрисовки с фиксированным порядком слоёв. Вы получите готовые входные параметры, метаданные и утилиты отрисовки для интеграции и настройки этих слоёв в индикаторе.

Статистический арбитраж с использованием коинтегрированных акций (Часть 4): Обновление параметров модели в реальном времени
В данной статье описывается простой, но комплексный алгоритм статистического арбитража для торговли корзиной коинтегрированных акций. В него входит полнофункциональный скрипт на языке Python для загрузки и хранения данных; тесты на корреляцию, коинтеграцию и стационарность, а также пример реализации сервиса Metatrader 5 для обновления базы данных и соответствующий советник. Здесь приведены некоторые проектные решения для справки и в целях содействия воспроизведению эксперимента.


Создание торговой системы (Часть 3): Определение минимального уровня риска для достижения реалистичных целей по прибыли
Конечной целью каждого трейдера является прибыльность, именно поэтому многие устанавливают конкретные цели по прибыли, которых необходимо достичь в течение определенного периода торговли. В этой статье мы будем использовать моделирование методом Монте-Карло, чтобы определить оптимальный процент риска на сделку, необходимый для достижения торговых целей. Полученные результаты помогут трейдерам оценить, являются ли их целевые показатели прибыли реалистичными или чрезмерно амбициозными. Наконец, мы обсудим, какие параметры можно скорректировать, чтобы установить реалистичный уровень риска на сделку, соответствующий торговым целям.


Нейросети в трейдинге: От рыночного шума к устойчивому торговому плану (Основные компоненты)
В статье представлена практическая реализация ключевых модулей архитектуры MomAD, адаптированных для финансовых временных рядов: TTM и MPI. Рассмотрены механизмы сопоставления сценариев-кандидатов с историей решений, выбора согласованного торгового плана и его уточнения через рыночный контекст. Работа показывает, как модель может снижать реакцию на шум, сохранять преемственность решений и формировать более устойчивую торговую гипотезу.


Торговые инструменты на языке MQL5 (Часть 7): Информационная панель для мониторинга позиций на счете в разрезе символов
В этой статье мы разрабатываем информационную панель в MQL5 для мониторинга позиций по нескольким символам и показателей счета, таких как баланс, эквити и свободная маржа. Мы реализовываем сортируемую сетку с обновлениями в режиме реального времени, экспорт в формате CSV и эффект светящегося заголовка для повышения удобства использования и визуальной привлекательности.


Тестер стратегий для Python и MetaTrader 5 (Часть 04): Основы работы тестера
В этой увлекательной статье мы создадим своего первого торгового робота в симуляторе и запустим тестирование стратегии, напоминающее работу тестера стратегий MetaTrader 5, а затем сравним результат, полученный в пользовательской симуляции, с результатом в нашем любимом терминале.


Разработка инструментария для анализа Price Action (Часть 58): Модуль анализа сжатия диапазона и классификации зрелости
В продолжение предыдущей статьи, где был представлен модуль классификации состояния рынка, в этой части мы сосредоточимся на реализации основной логики выявления и оценки зон сжатия. В статье представлена система обнаружения сжатия диапазона и оценки зрелости на языке MQL5, которая анализирует зоны рыночной консолидации, опираясь только на динамику цены.


TradeMux как Quant Backbone: Подключение институциональных Python-пайплайнов к разным терминалам и брокерам
Статья описывает TradeMux как мост между Python-пайплайном и терминалом MetaTrader 5 для чистой передачи торговых решений без дублирования логики. Разобрана production-архитектура из четырёх слоёв и полный Python execution service: подключение, чтение счёта и позиций, генерация сигналов (включая CatBoost), предторговый риск-контроль, kill_switch и supervisor. Практическая польза — кросс-брокерная нормализация (RoboForex, IC Markets, Alpari, OANDA) и масштабирование от одного счёта к мультисчётному broadcast без изменения торговой логики.


Разработка инструментария для анализа Price Action (Часть 54): Фильтрация трендов с помощью EMA и сглаженных ценовых данных
В этой статье рассматривается метод, сочетающий сглаживание Heikin-Ashi с границами EMA20 по максимумам и минимумам, а также фильтром тренда EMA50, чтобы сделать сигналы понятнее, а входы точнее. Статья показывает, как эти инструменты помогают трейдерам выявлять реальный импульс, отсекать шум и увереннее работать на волатильном или трендовом рынке.


Нейросети в трейдинге: Оптимизация Cross-Attention для анализа длинных последовательностей рынка (Основные компоненты)
В статье продолжается реализация фреймворка STCA средствами MQL5. Оригинальные оптимизации Self-Attention перенесены в архитектуру FlashAttention-2 и адаптированы под финансовые данные. Особое внимание уделено аккумулированию и распределению градиентов между потоками рабочей группы для анализа длинных временных рядов и многоголового внимания.


Создание самооптимизирующихся советников на MQL5 (Часть 15): Идентификация линейных систем
Усовершенствовать торговые стратегии бывает непросто, поскольку мы зачастую не до конца понимаем, в чём именно заключается их недостаток. В данном разделе мы познакомимся с идентификацией линейных систем — одной из областей теории управления. Линейные системы с обратной связью способны на основе данных выявлять ошибки системы и корректировать её поведение для достижения заданных результатов. Хотя эти методы, возможно, и не дают полностью понятных объяснений, они гораздо ценнее, чем полное отсутствие системы управления. Давайте рассмотрим идентификацию линейных систем и посмотрим, как она может помочь нам, алгоритмическим трейдерам, сохранить контроль над нашими торговыми приложениями.

Алгоритм оптимизации Архимеда — Archimedes Optimization Algorithm (AOA)
В статье рассматривается алгоритм оптимизации Архимеда — метаэвристика, в которой агент представлен физическим объектом с плотностью, объёмом и ускорением, а сам поиск переосмыслен как стремление погружённых в жидкость тел к равновесию. Баланс между разведкой и эксплуатацией здесь не задаётся внешним расписанием, а вытекает из физики затихающей турбулентности. Реализуем алгоритм на MQL5, прогоняем на стандартном стенде и разбираем, где такая идея работает.


Алгоритм бактериальной эволюции — Bacterial Evolutionary Algorithm (BEA)
Статья посвящена бактериальному эволюционному алгоритму Нава — Фурухаси (BEA) и его двум ключевым операторам: посегментной бактериальной мутации для локальной оптимизации и горизонтальному переносу генов для обмена удачными фрагментами решений. Мы реализуем BEA в каркасе C_AO как конечный автомат под фиксированный бюджет оценок, тестируем на Hilly, Forest и Megacity и поясняем терминологическую развилку с моделью Нумаоки.


Автоматизация торговых стратегий на MQL5 (Часть 28): Создание гармонического паттерна "Летучая мышь" на основе Price Action с визуальной обратной связью
В этой статье мы разработаем систему распознавания гармонических паттернов "Летучая мышь" на языке MQL5, которая определяет бычьи и медвежьи гармонические паттерны "Летучая мышь" с использованием пивотных точек и коэффициентов Фибоначчи, запускает сделки с точными уровнями входа, стоп-лосса и тейк-профита. Система также визуализирует паттерны с помощью графических объектов.


Автоматизация торговых стратегий в MQL5 (Часть 30): Создание гармонического паттерна AB=CD на основе Price Action с визуализацией
В этой статье мы разрабатываем советник распознавания паттернов AB=CD на языке MQL5, который определяет бычьи и медвежьи гармонические паттерны AB=CD с использованием точек разворота и уровней Фибоначчи, открывая сделки с точными уровнями входа, стоп-лосса и тейк-профита. Мы также улучшим визуальное представление паттерна с помощью графических объектов.


Статистический арбитраж на основе коинтегрированных акций (Часть 9): Бэктестирование обновлений весов портфеля
В данной статье описывается использование файлов CSV для тестирования на исторических данных обновлений весов портфеля в стратегии, основанной на возврате к среднему значению и использующей статистический арбитраж на основе коинтегрированных акций. Это включает в себя как заполнение базы данных результатами сравнения собственных векторов в скользящих окнах (RWEC), так и сравнение отчетов по бэктесту. В то же время в статье подробно описывается роль каждого параметра RWEC и его влияние на общий результат бэктеста, а также показывается, как сравнение относительного просадки может помочь нам в дальнейшей оптимизации этих параметров.


Нейросети в трейдинге: Внимание, память и рыночные паттерны в GDformer (Global Dictionary)
Представлена реализация основного модуля GDformer — Global Dictionary-based Cross-Attention — для анализа финансовых временных рядов в среде MQL5/OpenCL. Описаны глобальный словарь паттернов, многоголовое кросс-внимание, ветка сходства с обучаемыми прототипами и разреженный SoftMax без повторной нормализации. Показано, как получать устойчивое контекстное представление рыночного состояния для последующего использования в торговой инфраструктуре.

Создание самооптимизирующихся советников на MQL5 (Часть 10): Факторизация матриц
Факторизация — это математический процесс, используемый для получения представления о свойствах данных. Когда мы применяем факторизацию к большим наборам рыночных данных — организованных в строки и столбцы — мы можем выявлять закономерности и характеристики рынка. Факторизация является мощным инструментом, и в этой статье показано, как использовать её в терминале MetaTrader 5 через API MQL5, чтобы получить более глубокое понимание рыночных данных.


Кодекс рыночных состояний в MQL5 (Часть 1): Побитовое обучение на примере Nvidia
Мы начинаем новую серию статей, которая развивает наши предыдущие наработки, изложенные в серии о MQL5 Wizard, и продвигает их дальше по мере усиления нашего подхода к системной торговле и тестированию стратегий. В этой новой серии мы сосредоточимся на советниках, запрограммированных на удержание только одного типа позиций — преимущественно длинных. Сосредоточение на одном направлении торговли может упростить анализ, снизить сложность стратегии и дать важные наблюдения, особенно при работе с активами за пределами Forex. Поэтому в этой серии мы исследуем, эффективен ли такой подход для акций и других невалютных активов, где long-only-системы часто хорошо согласуются с подходом smart money и стратегиями институциональных участников.


Создание пользовательских индикаторов в MQL5 (Часть 9): Футпринт-график с отслеживанием объёма по ценовым уровням
В этой статье мы создадим в MQL5 индикатор футпринта, который агрегирует потиковый объём по дискретизированным ценовым уровням и поддерживает режимы отображения Bid vs Ask (bid против ask) и Delta (дельта). Наложение на базе Canvas отрисовывает текст объёма с цветовым масштабированием, выравнивает его по свечам и обновляется на каждом тике. Вы узнаете, как сортировать ценовые уровни, нормализовать максимальные значения для цветового отображения и выполнять быструю перерисовку при масштабировании, прокрутке и изменении размера графика, чтобы анализировать распределение объёма и преобладание агрессивных покупателей или продавцов внутри каждого бара.


Нейросети в трейдинге: Принятие торговых решений с учётом неопределённости (Модули прогнозирования и планирования)
Статья продолжает адаптацию фреймворка UncAD к алгоритмическому трейдингу и фокусируется на модулях прогнозирования и планирования. Унитарные рыночные ряды заменяют участников сцены, а состояние счёта играет роль ego-агента. Реализованы CNeuronUncADUGP и CNeuronUncADUGPL, которые связывают прогноз, карту рыночных состояний и неопределённость с торговым контекстом, чтобы формировать согласованные сценарии и подготавливать решения по входу, удержанию и снижению риска.


Архитектура машинного обучения для MetaTrader 5 (Часть 7): От разрозненных экспериментов к воспроизводимым результатам
В последней части этой серии мы выходим за рамки отдельных методов машинного обучения и переходим к проблеме “исследовательского хаоса”, с которым сталкиваются многие количественные трейдеры. Эта статья посвящена переходу от разрозненных экспериментов в Jupyter Notebook к продуманному пайплайну промышленного уровня, обеспечивающему воспроизводимость, отслеживаемость и эффективность.

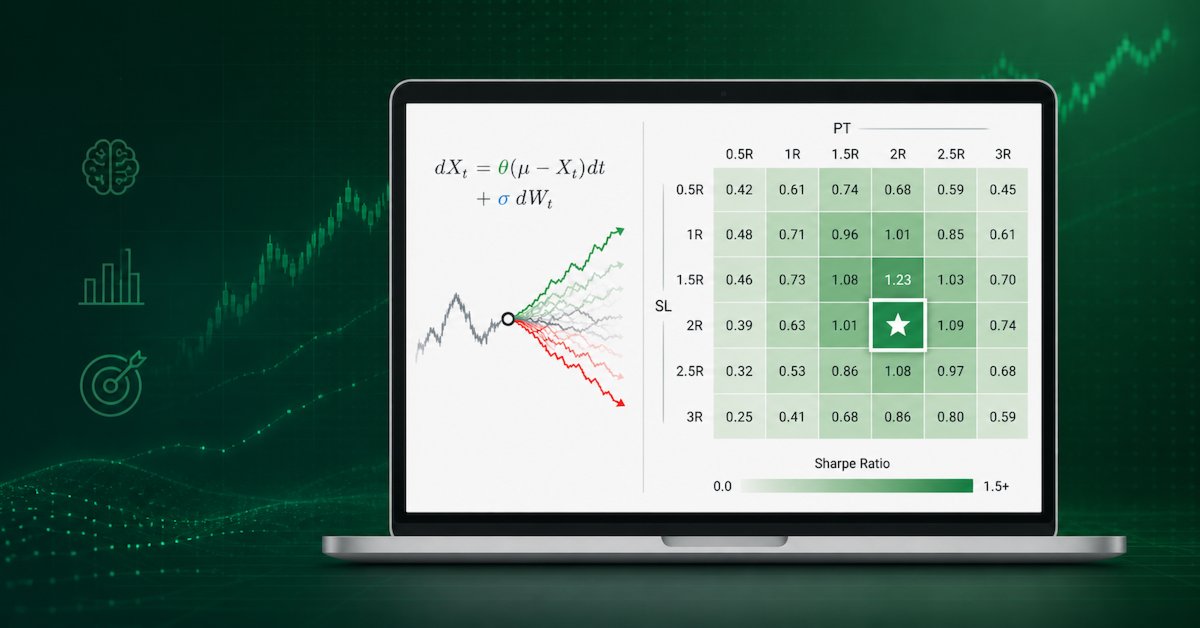
Архитектура машинного обучения для MetaTrader 5 (Часть 15): Как калибровать уровни тейк-профита и стоп-лосса по синтетическим данным
В статье применяется оптимальное торговое правило из главы 13 AFML для задания уровней тейк-профита и стоп-лосса без внутривыборочной калибровки. Мы моделируем P&L после входа дискретным процессом Орнштейна–Уленбека, выполняем поиск по 100 000 траекториям и используем Python, multiprocessing и параллельное ядро Numba с декоратором @njit (в 242 раза быстрее). Результат — оптимальная пара (PT, SL) для трех спецификаций прогноза с учетом дневного лимита убытков, установленного проп-фирмой.


Теория графов: Применение поиска в глубину (DFS) в торговых системах
В этой статье метод поиска в глубину применяется к структуре рынка путем моделирования максимумов и минимумов свингов в виде узлов графа и отслеживания одного структурного пути настолько глубоко, насколько остаются валидными соответствующие условия. Когда ключевой свинг пробит, алгоритм возвращается назад и исследует альтернативную ветвь. Читатели получают практический фреймворк для формализации структурной направленности и проверки того, соответствует ли текущий путь таким целям, как пулы ликвидности или зоны спроса и предложения.


Создание профессиональной торговой системы на базе Heikin Ashi (Часть 2): Разработка советника
В этой статье объясняется, как разработать профессиональный советник (EA) на MQL5 на основе Heikin Ashi. Вы узнаете, как настроить входные параметры, перечисления, индикаторы, глобальные переменные и реализовать основную торговую логику. Вы также сможете выполнить бэктест на золоте, чтобы проверить свою работу.


Разработка инструментария для анализа Price Action (Часть 47): Отслеживание торговых сессий Forex и пробоев в MetaTrader 5
Глобальные рыночные сессии задают ритм торгового дня, и понимание того, как они пересекаются, важно для выбора моментов входа и выхода. В этой статье мы создадим интерактивного советника для визуализации торговых сессий, который наглядно показывает часы работы мировых рынков прямо на графике. Советник автоматически строит цветные прямоугольники для сессий Азии, Токио, Лондона и Нью-Йорка, обновляя их в реальном времени по мере открытия и закрытия каждой сессии. В нем есть кнопки-переключатели на графике, динамическая информационная панель и бегущая строка с сообщениями о текущем состоянии и пробоях. Протестированный на разных брокерах, этот советник сочетает точность и удобную визуальную подачу, помогая видеть переходы волатильности, выявлять пробои между сессиями и сохранять визуальную связь с динамикой мирового рынка.


Алгоритм оптимизации кита-белухи — Beluga Whale Optimization (BWO)
Кандидат в нашу рейтинговую таблицу — Beluga Whale Optimization, метаэвристика, построенная на трёх моделях поведения кита-белухи: парном плавании, охоте с полётом Леви и обновлении популяции через падение кита. По ходу реализации обнаружилось, что алгоритм не столько оптимизирует, сколько считывает геометрию тестового стенда, разбираем механизм этого и собираем честную перспективную модификацию BWOm.


Рыночные секреты Ларри Уильямса (Часть 4): Автоматизация краткосрочных свинговых максимумов и минимумов в MQL5
Освойте автоматизацию краткосрочных свинговых паттернов Ларри Уильямса с помощью MQL5. В этом руководстве мы разработаем полностью настраиваемого советника (Expert Advisor, EA), использующего неслучайные рыночные структуры. Мы рассмотрим, как интегрировать надежное управление рисками и гибкую логику выхода, создав прочную основу для системной разработки и бэктестирования торговых стратегий.


Статистический арбитраж на основе коинтегрированных акций (Часть 6): Система оценки
В данной статье мы предлагаем систему оценки стратегий возврата к среднему значению, основанную на статистическом арбитраже коинтегрированных акций. В статье предлагаются критерии, которые варьируются от ликвидности и транзакционных издержек до количества рангов коинтеграции и времени возврата к среднему значению, при этом учитываются стратегические критерии — частота данных (временной интервал) и период обратного обзора для тестов на коинтеграцию, которые оцениваются до того, как будет сформирован итоговый оценочный балл (rank_score). Предоставляются файлы, необходимые для воспроизведения бэктеста, а также приводятся комментарии к его результатам.


Автоматизация торговых стратегий на MQL5 (Часть 43): Адаптивная стратегия на основе канала линейной регрессии
В этой статье мы реализуем в MQL5 адаптивную систему на основе канала линейной регрессии. Она автоматически рассчитывает линию регрессии и канал стандартного отклонения за заданный пользователем период, активируется только тогда, когда абсолютное значение наклона превышает минимальный порог, что подтверждает наличие выраженного тренда, а также динамически перестраивает или продлевает канал, когда цена выходит за его границы на настраиваемую долю ширины.


Рыночные секреты Ларри Уильямса (Часть 6): Оценка пробоев волатильности по свингам рынка
В этой статье показано, как спроектировать и реализовать советник для торговли пробоями волатильности по Ларри Уильямсу в MQL5: измерение диапазона свинга, расчет уровней входа на пробой, расчет размера позиции на основе риска и тестирование на реальных рыночных данных.


Теория графов: Алгоритм Форда—Фалкерсона для оценки ликвидности и пропускной способности рынка
В статье представлен советник на MQL5, который адаптирует метод максимального потока Форда-Фалкерсона в фильтр ликвидности и пропускной способности. Рыночные структуры — максимумы/минимумы свингов, ценовой дисбаланс (FVG), ордер-блоки и пулы ликвидности — образуют ориентированный граф с пропускной способностью ребер, определяемой объемом, ценовой реакцией, расстоянием и качеством структуры. Максимальный поток позволяет оценить возможности ICT-сделок, отфильтровать слабые пути и использовать динамическое управление размером позиции для последовательного двухэтапного процесса принятия решений.

Разработка инструментария для анализа Price Action (Часть 41): Создание советника для статистического анализа ценовых уровней на MQL5
Статистика всегда лежала в основе финансового анализа. По определению статистика – это дисциплина, которая собирает, анализирует, интерпретирует и представляет данные в осмысленном виде. Теперь представьте, что тот же подход применяется к свечам – необработанная ценовая динамика преобразуется в измеримые показатели. Насколько полезно было бы знать для заданного периода центральную тенденцию, разброс и распределение поведения рынка? В этой статье мы покажем именно такой подход и разберем, как статистические методы превращают свечные данные в четкие, практические сигналы.


Создание пользовательских индикаторов в MQL5 (Часть 7): Гибридные рыночные профили Time Price Opportunity (TPO) для анализа сессий
В этой статье мы разрабатываем пользовательский индикатор на MQL5 для гибридных TPO-профилей с поддержкой нескольких сессионных периодов: внутридневных, дневных, недельных, месячных и фиксированных периодов с учётом часового пояса. Индикатор дискретизирует цены по сетке, отслеживает данные сессии, включая максимумы, минимумы, цены открытия и закрытия, а также рассчитывает ключевые элементы, такие как точка контроля (POC) и зона стоимости (value area) на основе количества TPO. Он визуально отображает профили на графике с настраиваемыми цветами для букв TPO, одиночных отпечатков (single prints), зон стоимости, POC и маркеров закрытия, позволяя выполнять подробный анализ сессий.


Рыночные секреты Ларри Уильямса (Часть 12): Торговля разворотами Smash Day на основе контекста
В статье показано, как автоматизировать разворотные паттерны Smash Day Ларри Уильямса в MQL5 в рамках структурированного подхода. Мы реализуем советник, который ограничивает период валидности сетапов заданным окном, согласует входы с направлением тренда по Supertrend и применяет фильтры по дням недели, а также поддерживает вход при пересечении уровня или после закрытия бара за уровнем. Код обеспечивает правило: не более одной открытой позиции одновременно и поддерживает расчет объема на основе риска или фиксированный размер позиции. Приведены пошаговая разработка, процедура бэктестирования и воспроизводимые настройки.


Кодирование свечных моделей (Часть 2): Моделирование движения цены в виде упорядоченной последовательности
Разработка инструментов на основе перестановок в MQL5 обеспечивает систематический способ анализа комбинаций свечных паттернов для торговых стратегий. В этой статье представлен калькулятор и генератор перестановок, предназначенные для вычисления и перечисления всех возможных упорядоченных последовательностей свечей из бычьих и медвежьих наборов, с повторениями или без них. Генерируя исчерпывающие комбинации паттернов, трейдеры могут проводить анализ на основе данных для выявления высоковероятных рыночных паттернов и улучшения принятия решений в автоматизированных торговых системах.


Нейросети в трейдинге: Адаптивная факторная токенизация (Основные компоненты)
Продолжаем перенос современных подходов, предложенных авторами фреймворка MTmixATT, на задачи финансовых временных рядов. Представлены практические реализации модулей Multi-Mix Attention и разреженного выбора эксперта, позволяющие структурировать признаки и формировать динамически адаптивных экспертов на основе текущих рыночных данных. Особое внимание уделено оригинальности подхода и его потенциалу для адаптивного структурного анализа рынка.


Автоматизация торговых стратегий в MQL5 (Часть 45): Инверсный разрыв справедливой стоимости (IFVG)
В этой статье мы создадим в MQL5 систему, которая обнаруживает разрывы справедливой стоимости (FVG) и отслеживает их переход в состояние инвертированного FVG (IFVG). Она выявляет бычьи и медвежьи FVG на последних сформированных барах с фильтрацией по минимальному размеру разрыва, отслеживает состояния FVG Normal, Mitigated и Inverted в зависимости от взаимодействия цены с зоной (митигация при пробое дальней границы, возврат цены в зону после митигации и инверсия фиксируется, когда после повторного входа цена закрывается за дальней границей, выходя изнутри зоны), игнорирует новые FVG, ценовые диапазоны которых перекрываются с уже существующими зонами, и ограничивает число отслеживаемых FVG.


Создание пользовательских индикаторов в MQL5 (Часть 4): Smart WaveTrend Crossover на основе двух осцилляторов
В этой статье мы разработаем пользовательский индикатор MQL5 под названием Smart WaveTrend Crossover, использующий два осциллятора WaveTrend: один — для формирования сигналов пересечения, второй — для фильтрации тренда, с настраиваемыми параметрами длины канала, периода усреднения и скользящей средней. Индикатор отображает цветные свечи в зависимости от направления тренда, отображает стрелки покупки и продажи при пересечениях, а также включает параметры для включения подтверждения по тренду и настройки визуальных элементов, таких как цвета и смещения.


Торговые инструменты на языке MQL5 (Часть 6): Динамическая голографическая панель с импульсной анимацией и элементами управления
В этой статье мы создаем динамическую голографическую панель на MQL5 для мониторинга инструментов и таймфреймов с помощью RSI, оповещений о волатильности и параметров сортировки. Добавляем анимацию импульсов, интерактивные кнопки и голографические эффекты, чтобы сделать инструмент визуально привлекательным и отзывчивым.