Artículos sobre programación en el lenguaje MQL5

Aprenda el lenguaje de programación de estrategias comerciales MQL5 leyendo numerosos artículos la mayor parte de los cuales han sido escritos por Ustedes - miembros de MQL5.community. Con el fin de buscar rápidamente la respuesta sobre una u otra cuestión de programación, todos los artículos están divididos en categorías: "Integración", "Probador", "Estrategias comerciales", etc.
Siga las nuevas publicaciones y participe en sus discusiones en el foro de MQL5.community!
Nuevo artículo

Está perdiendo oportunidades comerciales:
- Aplicaciones de trading gratuitas
- 8 000+ señales para copiar
- Noticias económicas para analizar los mercados financieros
Registro
Entrada
Usted acepta la política del sitio web y las condiciones de uso
Si no tiene cuenta de usuario, regístrese


Simulación de mercado (Parte 16): Sockets (X)
Estamos a punto de concluir este desafío. Sin embargo, antes de pasar al siguiente, quiero que tú, querido lector, procures comprender estos dos artículos, tanto este como el anterior. Así podrás entender realmente el próximo artículo, en el que abordaré exclusivamente la parte referente a la programación en MQL5. Aunque en él también procuraré que sea fácil de entender. Si no comprendes estos dos últimos artículos, con toda seguridad tendrás grandes dificultades para entender el siguiente. El motivo es simple: los contenidos se van acumulando. Cuantas más cosas haya que hacer, más cosas será necesario crear y comprender para alcanzar el objetivo.

Características del Wizard MQL5 que debe conocer (Parte 21): Pruebas con datos del calendario económico
De manera predeterminada, los datos del calendario económico no están disponibles para realizar pruebas con asesores expertos dentro del Probador de estrategias. Analizamos cómo las bases de datos podrían ayudar a solucionar esta limitación. Entonces, en este artículo exploramos cómo se pueden usar las bases de datos SQLite para archivar noticias del Calendario Económico, de modo que los Asesores Expertos ensamblados mediante un asistente puedan usarlas para generar señales comerciales.


Redes neuronales en el trading: Jerarquía de habilidades para el comportamiento adaptativo de agentes (HiSSD)
Hoy nos familiarizaremos con el framework HiSSD, que combina el aprendizaje jerárquico y los enfoques multiagente para crear sistemas adaptativos. En este artículo, detallaremos cómo este enfoque innovador ayuda a identificar patrones ocultos en los mercados financieros y a optimizar las estrategias comerciales en un entorno descentralizado.

Aprendizaje automático y Data Science (Parte 33): Pandas Dataframe en MQL5, recopilación de datos para facilitar el uso de ML
Cuando se trabaja con modelos de aprendizaje automático, es esencial garantizar la coherencia de los datos utilizados para el entrenamiento, la validación y las pruebas. En este artículo, crearemos nuestra propia versión de la biblioteca Pandas en MQL5 para garantizar un enfoque unificado para el manejo de datos de aprendizaje automático, con el fin de asegurar que se apliquen los mismos datos dentro y fuera de MQL5, donde se lleva a cabo la mayor parte del entrenamiento.

Redes neuronales en el trading: Modelos híbridos de secuencias de grafos (GSM++)
Los modelos híbridos de secuencias de grafos (GSM++) combinan los puntos fuertes de distintas arquitecturas para posibilitar un análisis de datos de gran precisión y optimizar los costes computacionales. Estos modelos se adaptan eficazmente a los datos dinámicos del mercado, mejorando la presentación y el procesamiento de la información financiera.


Formulación de un Asesor Experto Multipar Dinámico (Parte 4): Ajuste de volatilidad y riesgo
Esta fase permite ajustar con precisión tu EA multipar para adaptar el tamaño de las operaciones y el riesgo en tiempo real utilizando indicadores de volatilidad como el ATR, lo que mejora la consistencia, la protección y el rendimiento en diversas condiciones de mercado.


Red neural en la práctica: Pseudo inversa (I)
Aquí, comenzaremos a ver cómo podemos implementar, utilizando MQL5 puro, el cálculo de la pseudo inversa. A pesar de que el código que veremos será considerablemente más complicado para los principiantes de lo que realmente me gustaría presentar, aún estoy pensando en cómo explicarlo de manera sencilla. Considera esto una oportunidad para estudiar un código poco común. Así que ve con calma. Sin prisa. Aunque no esté enfocado en ser eficiente o de rápida ejecución, el objetivo es ser lo más didáctico posible.


Formulación Genérica de Optimización (GOF, Generic Optimization Formulation) utilizando el `Criterio máximos del usuario` (Custom Max) con múltiples restricciones en el Probador de Estrategias
En este artículo presentaremos una forma de implementar problemas de optimización con múltiples objetivos y restricciones al seleccionar «Custom Max» en la pestaña Setting del terminal MetaTrader 5. Como ejemplo, el problema de optimización podría ser: Maximizar el Factor de Beneficio, el Beneficio Neto y el Factor de Recuperación, de forma que la reducción sea inferior al 10%, el número de pérdidas consecutivas sea inferior a 5 y el número de operaciones por semana sea superior a 5.


Características del Wizard MQL5 que debe conocer (Parte 47): Aprendizaje por refuerzo con diferencia temporal
La diferencia temporal es otro algoritmo del aprendizaje por refuerzo que actualiza los valores Q basándose en la diferencia entre las recompensas previstas y las reales durante el entrenamiento del agente. Se centra específicamente en la actualización de los valores Q sin tener en cuenta su emparejamiento estado-acción. Por lo tanto, veremos cómo aplicar esto, tal y como hemos hecho en artículos anteriores, en un Asesor Experto creado mediante un asistente.

Operar con el Calendario Económico MQL5 (Parte 4): Implementación de actualizaciones de noticias en tiempo real en el panel de control
Este artículo mejora nuestro panel de control del calendario económico al implementar actualizaciones de noticias en tiempo real para mantener la información del mercado actualizada y útil. Integramos técnicas de obtención de datos en tiempo real en MQL5 para actualizar continuamente los eventos en el panel de control, mejorando así la capacidad de respuesta de la interfaz. Esta actualización garantiza que podamos acceder a las últimas noticias económicas directamente desde el panel de control, optimizando las decisiones comerciales basadas en los datos más recientes.

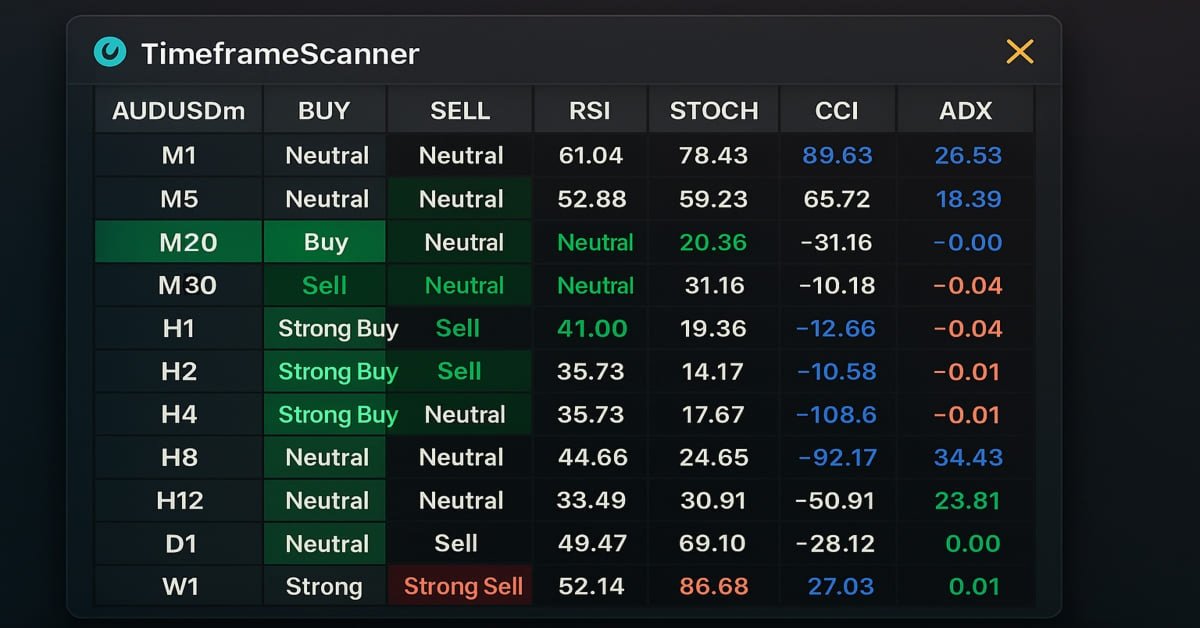
Herramientas de trading de MQL5 (Parte 3): Creación de un panel de control con análisis de múltiples marcos temporales para el trading estratégico
En este artículo, creamos un panel de escáner multitemporal en MQL5 para mostrar señales de trading en tiempo real. Diseñamos una interfaz de cuadrícula interactiva, implementamos el cálculo de señales con múltiples indicadores y añadimos un botón de cierre. El artículo concluye con los beneficios del backtesting y el trading estratégico.


Características del Wizard MQL5 que debe conocer (Parte 10). El RBM no convencional
Las máquinas de Boltzmann restringidas (RBM, Restrictive Boltzmann Machines) son, en el nivel básico, una red neuronal de dos capas que es competente en la clasificación no supervisada a través de la reducción de la dimensionalidad. Tomamos sus principios básicos y examinamos si lo rediseñamos y entrenamos de forma poco ortodoxa, podríamos obtener un filtro de señal útil.

Creación de un Panel de administración de operaciones en MQL5 (Parte VI): Interfaz de múltiples funciones (I)
La función del administrador de operaciones va más allá de las comunicaciones por Telegram; también puede participar en diversas actividades de control, como la gestión de órdenes, el seguimiento de posiciones y la personalización de interfaces. En este artículo, compartiremos información práctica sobre cómo ampliar nuestro programa para admitir múltiples funcionalidades en MQL5. Esta actualización tiene como objetivo superar la limitación actual del Panel de administración, que se centra principalmente en la comunicación, permitiéndole gestionar una gama más amplia de tareas.

Características del Wizard MQL5 que debe conocer (Parte 52): Accelerator Oscillator (AC)
El Accelerator Oscillator es otro indicador de Bill Williams que sigue la aceleración del impulso del precio y no solo su ritmo. Aunque es muy similar al oscilador Awesome que analizamos en un artículo reciente, busca evitar los efectos de retraso centrándose más en la aceleración que en la velocidad. Como siempre, examinamos qué patrones podemos obtener de esto y también qué importancia podría tener cada uno de ellos en el trading a través de un asesor experto creado por el Asistente MQL5 (MQL5 Wizard).


Del básico al intermedio: Plantilla y Typename (V)
En este artículo, veremos un último caso simple de uso de plantillas, pero también veremos cuál es la utilidad y por qué la necesidad de utilizar typename en tus códigos. Aunque este artículo pueda parecer un tanto complicado al principio, es necesario comprenderlo adecuadamente para que futuras aplicaciones que utilicen plantilla y typename, sean, de hecho, comprendidas.

Integración de Discord con MetaTrader 5: Creación de un robot comercial con notificaciones en tiempo real
En este artículo veremos cómo integrar MetaTrader 5 y el servidor Discord para recibir notificaciones de transacciones en tiempo real desde cualquier parte del mundo. Además, aprenderemos a configurar la plataforma y Discord para asegurarnos de que las alertas se envían a Discord, y hablaremos de los problemas de seguridad que surgen al utilizar WebRequest y webhooks para estos métodos de notificación.


Operaciones de arbitraje en Forex: Panel de evaluación de correlaciones
Hoy analizaremos la creación de un panel de arbitraje en el lenguaje MQL5. ¿Cómo obtener tipos de cambio justos en Forex de formas diferentes? En esta ocasión, crearemos un indicador para obtener las desviaciones de los precios de mercado respecto a los tipos justos, y para estimar el beneficio de las vías de arbitraje para cambiar una divisa por otra (como en el arbitraje triangular).


Explorando técnicas avanzadas de aprendizaje automático en la estrategia Darvas Box Breakout
La estrategia Darvas Box Breakout, creada por Nicolas Darvas, es un enfoque técnico de negociación que detecta posibles señales de compra cuando el precio de una acción sube por encima de un rango establecido, lo que sugiere un fuerte impulso alcista. En este artículo, aplicaremos este concepto estratégico como ejemplo para explorar tres técnicas avanzadas de aprendizaje automático. Entre ellas se incluyen el uso de un modelo de aprendizaje automático para generar señales en lugar de filtrar operaciones, el empleo de señales continuas en lugar de discretas y el uso de modelos entrenados en diferentes marcos temporales para confirmar las operaciones.


Algoritmo de optimización del comportamiento social adaptativo (ASBO): — Adaptive Social Behavior Optimization (ASBO): Evolución en dos fases
Este artículo supone una continuación del tema del comportamiento social de los organismos vivos y su impacto en el desarrollo de un nuevo modelo matemático: el ASBO (Adaptive Social Behavior Optimization). Así, nos sumergiremos en la evolución en dos fases, probaremos el algoritmo y sacaremos conclusiones. Al igual que en la naturaleza un grupo de organismos vivos une sus esfuerzos para sobrevivir, el ASBO utiliza los principios de comportamiento colectivo para resolver problemas de optimización complejos.

Desarrollo de un sistema de repetición — Simulación de mercado (Parte 04): Haciendo ajustes (II)
Vamos continuar con el desarrollo del sistema y el control. Sin una forma de controlar el servicio, se complica avanzar y mejorar el sistema.


Redes neuronales: así de sencillo (Parte 81): Razonamiento de movimiento guiado por el contexto de grueso a fino (CCMR, Coarse-to-Fine Context-Guided Motion Reasoning)
En trabajos anteriores, siempre evaluábamos el estado actual del entorno. Al mismo tiempo, la dinámica de los cambios en los indicadores siempre permaneció «entre bastidores». En este artículo quiero presentarle un algoritmo que permite evaluar el cambio directo de los datos entre 2 estados ambientales sucesivos.

Características del Wizard MQL5 que debe conocer (Parte 39): Índice de fuerza relativa
El Índice de fuerza relativa (Relative Strength Index, RSI) es un oscilador de momento popular que mide el ritmo y el tamaño del cambio de precio reciente de un valor para evaluar situaciones de sobrevaloración y subvaloración en el precio del valor. Estos conocimientos sobre velocidad y magnitud son clave para definir puntos de reversión. Ponemos este oscilador a trabajar en otra clase de señal personalizada y examinamos las características de algunas de sus señales. Sin embargo, comenzaremos resumiendo lo que comenzamos anteriormente sobre las Bandas de Bollinger.

Redes neuronales en el trading: Superpoint Transformer (SPFormer)
En este artículo, nos familiarizaremos con un método de segmentación de objetos 3D basado en el Superpoint Transformer (SPFormer), que elimina la necesidad de agregar datos intermedios, lo cual acelera el proceso de segmentación y mejora el rendimiento del modelo.


Redes neuronales en el trading: Representación adaptativa de grafos (NAFS)
Hoy le proponemos familiarizarse con el método Node-Adaptive Feature Smoothing (NAFS), que supone un enfoque no paramétrico para crear representaciones de nodos que no requiere entrenamiento de parámetros. El NAFS extrae las características de cada nodo considerando sus vecinos y luego combina adaptativamente dichas características para formar la representación final.


Redes neuronales en el trading: Integración de la teoría del caos en la previsión de series temporales (Final)
Seguimos integrando en los modelos comerciales los métodos propuestos por los autores del framework Attraos. Recordemos que este framework usa conceptos de la teoría del caos para resolver problemas de previsión de series temporales, interpretándolos como proyecciones de sistemas dinámicos caóticos multidimensionales.

Desarrollando un cliente MQTT para MetaTrader 5: un enfoque TDD - Final
Este artículo es la última parte de una serie que describe nuestros pasos de desarrollo de un cliente MQL5 nativo para el protocolo MQTT 5.0. Aunque la biblioteca aún no está lista para la producción, en esta parte utilizaremos nuestro cliente para actualizar un símbolo personalizado con ticks (o precios) procedentes de otro broker. Por favor, consulte la parte inferior de este artículo para obtener más información sobre el estado actual de la biblioteca, lo que falta para que sea totalmente compatible con el protocolo MQTT 5.0, una posible hoja de ruta, y cómo seguir y contribuir a su desarrollo.


Redes neuronales: así de sencillo (Parte 93): Predicción adaptativa en los ámbitos de la frecuencia y el tiempo (Parte final)
En este artículo, continuamos la aplicación de los planteamientos del modelo ATFNet, que combina de forma adaptativa los resultados de 2 bloques (frecuencia y tiempo) dentro de la predicción de series temporales.


Del básico al intermedio: Precedencia de operadores
Se trata, sin duda, del tema más complicado de explicar únicamente con la parte teórica. Por esta razón, te aconsejo que practiques lo que se mostrará aquí. Aunque al principio todo parezca simple, esta cuestión sobre los operadores solo se comprenderá bien con la práctica aliada a un estudio constante. El contenido expuesto aquí tiene un propósito puramente didáctico. En ningún caso debe considerarse una aplicación cuya finalidad no sea aprender y estudiar los conceptos mostrados.


Desarrollamos un asesor experto multidivisas (Parte 23): Ordenando la cadena de etapas de optimización automática de proyectos (II)
Hoy nuestro objetivo consiste en crear un sistema de optimización periódica automática de las estrategias comerciales utilizadas en un asesor experto final. El sistema se vuelve más complejo a medida que se desarrolla, por lo que de vez en cuando debemos examinarlo en su conjunto para detectar cuellos de botella y soluciones subóptimas.

Creación de un Panel de administración de operaciones en MQL5 (Parte XI): Interfaz moderna de funciones de comunicación (I)
Hoy nos centramos en mejorar la interfaz de mensajería del Panel de Comunicaciones para adaptarla a los estándares de las aplicaciones de comunicación modernas y de alto rendimiento. Esta mejora se logrará actualizando la clase CommunicationsDialog. Únase a nosotros en este artículo y debate mientras exploramos ideas clave y describimos los próximos pasos para avanzar en la programación de interfaces utilizando MQL5.


Visión por computadora para el trading (Parte 2): Complicamos la arquitectura para el análisis 2D de imágenes RGB
La visión por computadora para el trading: cómo funciona y cómo se desarrolla paso a paso. Creamos un algoritmo para reconocer imágenes RGB de los gráficos de precios utilizando un mecanismo de atención y una capa LSTM bidireccional. Como resultado, obtenemos un modelo de trabajo para predecir el precio del euro-dólar con una precisión de hasta el 55% en la sección de validación.


Negociamos con opciones sin opciones (Parte 1): Teoría básica y emulación a través de activos subyacentes
El artículo describe una variante de emulación de opciones a través de un activo subyacente, implementada en el lenguaje de programación MQL5. Asimismo, se comparan las ventajas y desventajas del enfoque elegido con opciones bursátiles reales utilizando el ejemplo del mercado de futuros FORTS de la bolsa de Moscú MOEX y la bolsa de criptomonedas Bybit.

Redes neuronales en el trading: Representación lineal por partes de series temporales
Este artículo es algo distinto de los anteriores de esta serie. En él, hablaremos de una representación alternativa de las series temporales. La representación lineal por partes de series temporales es un método de aproximación de una serie temporal usando funciones lineales en intervalos pequeños.

Aprendizaje automático y Data Science (Parte 39): Noticias + Inteligencia artificial, ¿apostarías por ella?
Las noticias impulsan los mercados financieros, especialmente las publicaciones importantes como las de nóminas no agrícolas (NFP, por sus siglas en inglés). Todos hemos sido testigos de cómo un solo titular puede desencadenar fuertes fluctuaciones de precios. En este artículo, profundizamos en la poderosa intersección entre los datos de noticias y la Inteligencia Artificial.


Simulación de mercado (Parte 04): Creación de la clase C_Orders (I)
En este artículo comenzaremos a construir la clase C_Orders para poder enviar órdenes al servidor de negociación. Lo haremos poco a poco, ya que el objetivo es explicar detalladamente cómo se realizará esto a través del sistema de mensajería.


El método de agrupamiento para el manejo de datos: Implementación del algoritmo iterativo multicapa en MQL5
En este artículo describimos la implementación del algoritmo iterativo multicapa del método de agrupamiento para el manejo de datos en MQL5.


Características del Wizard MQL5 que debe conocer (Parte 37): Regresión de procesos gaussianos con núcleos Matérn y lineales
Los núcleos lineales son la matriz más simple de su tipo utilizada en el aprendizaje automático para regresión lineal y máquinas de vectores de soporte. Por otro lado, el kernel Matérn es una versión más versátil de la función de base radial que analizamos en un artículo anterior, y es apto para mapear funciones que no son tan suaves como asumiría la RBF. Creamos una clase de señal personalizada que utiliza ambos núcleos para pronosticar condiciones largas y cortas.

Algoritmo de tiro con arco - Archery Algorithm (AA)
Este artículo detalla un algoritmo de optimización inspirado en el tiro con arco, centrado en el uso del método de la ruleta como mecanismo de selección de zonas prometedoras para las "flechas". Este método nos permite evaluar la calidad de las soluciones y seleccionar las más prometedoras para seguir estudiándolas.


Neurona biológica para la previsión de series temporales financieras
Construimos un sistema de neuronas biológicamente correcto para la predicción de series temporales. La introducción de un medio similar al plasma en la arquitectura de una red neuronal ha creado una especie de "mente colectiva", en la que cada neurona influye en el trabajo del sistema no solo a través de conexiones directas, sino también mediante interacciones electromagnéticas de largo alcance. ¿Cómo se comportará el sistema de modelización neural del cerebro en el mercado?

Creación de un sistema personalizado de detección de regímenes de mercado en MQL5 (Parte 2): Asesor experto
Este artículo detalla la construcción de un Asesor Experto Adaptativo (MarketRegimeEA) utilizando el detector de régimen de la Parte 1. Cambia automáticamente las estrategias comerciales y los parámetros de riesgo para mercados con tendencia, rango o volátiles. Se incluyen optimización práctica, manejo de transiciones y un indicador de múltiples marcos de tiempo.